Lista de comprobación de cuentas: 8 pasos para preparar su negocio
Una lista práctica de comprobación de cuentas para pequeñas empresas: los registros, las conciliaciones y los documentos para preparar, en 8 pasos claros.
Ese correo electrónico de "Notificación de audiencia" acaba de aterrizar. ¿Ahora qué?
La mayoría de los contadores, contadores y propietarios tienen la misma primera reacción. Comenzan a reproducir los últimos meses en su cabeza, preguntándose qué facturas nunca se descargaron, qué recibos están sentados en la bandeja de entrada de alguien, y si los números en el libro mayor se vinculan a los documentos fuente.
Ese estrés generalmente tiene una causa. Los registros existen, pero el proceso detrás de ellos es parche. Un vendedor envía facturas a través de Amazon, otro a través de Stripe, otro a través del correo electrónico, y alguien en el equipo todavía arrastra PDFs a una carpeta manualmente. Para el tiempo que un auditor pide soporte, la gente no sólo está reuniendo documentos. Están reconstruyendo la historia.
Una lista práctica de verificación para el trabajo de auditoría debe fijar que antes de que llegue la solicitud. No debe ser un recordatorio vago para “recoger documentos de apoyo”. Debe decirle cómo probar de dónde vienen los documentos, si la extracción fue exacta, si algo falta, si los duplicados se deslizan, y si el registro de contabilidad final sigue con la evidencia.
Eso importa aún más en un entorno automatizado.BooksmateHaga la preparación de auditoría más rápido tirando facturas de portales e inboxes a un panel de control, pero la automatización sólo ayuda si los controles que lo rodean son claros. A los auditores no les importa que un proceso se sienta moderno. Se preocupan por que sea fiable, rastreable y seguido constantemente.
Utilizado correctamente, esta lista de verificación convierte la preparación de auditoría en un ejercicio de validación en lugar de un revuelto. Te da un sistema de registro que se mantiene cuando alguien hace preguntas incómodas. Y en la práctica, eso es lo que es un buen proceso de auditoría. No documentos perfectos. Un flujo de trabajo defensible.
1. Verificar la fuente de facturación y la autenticación
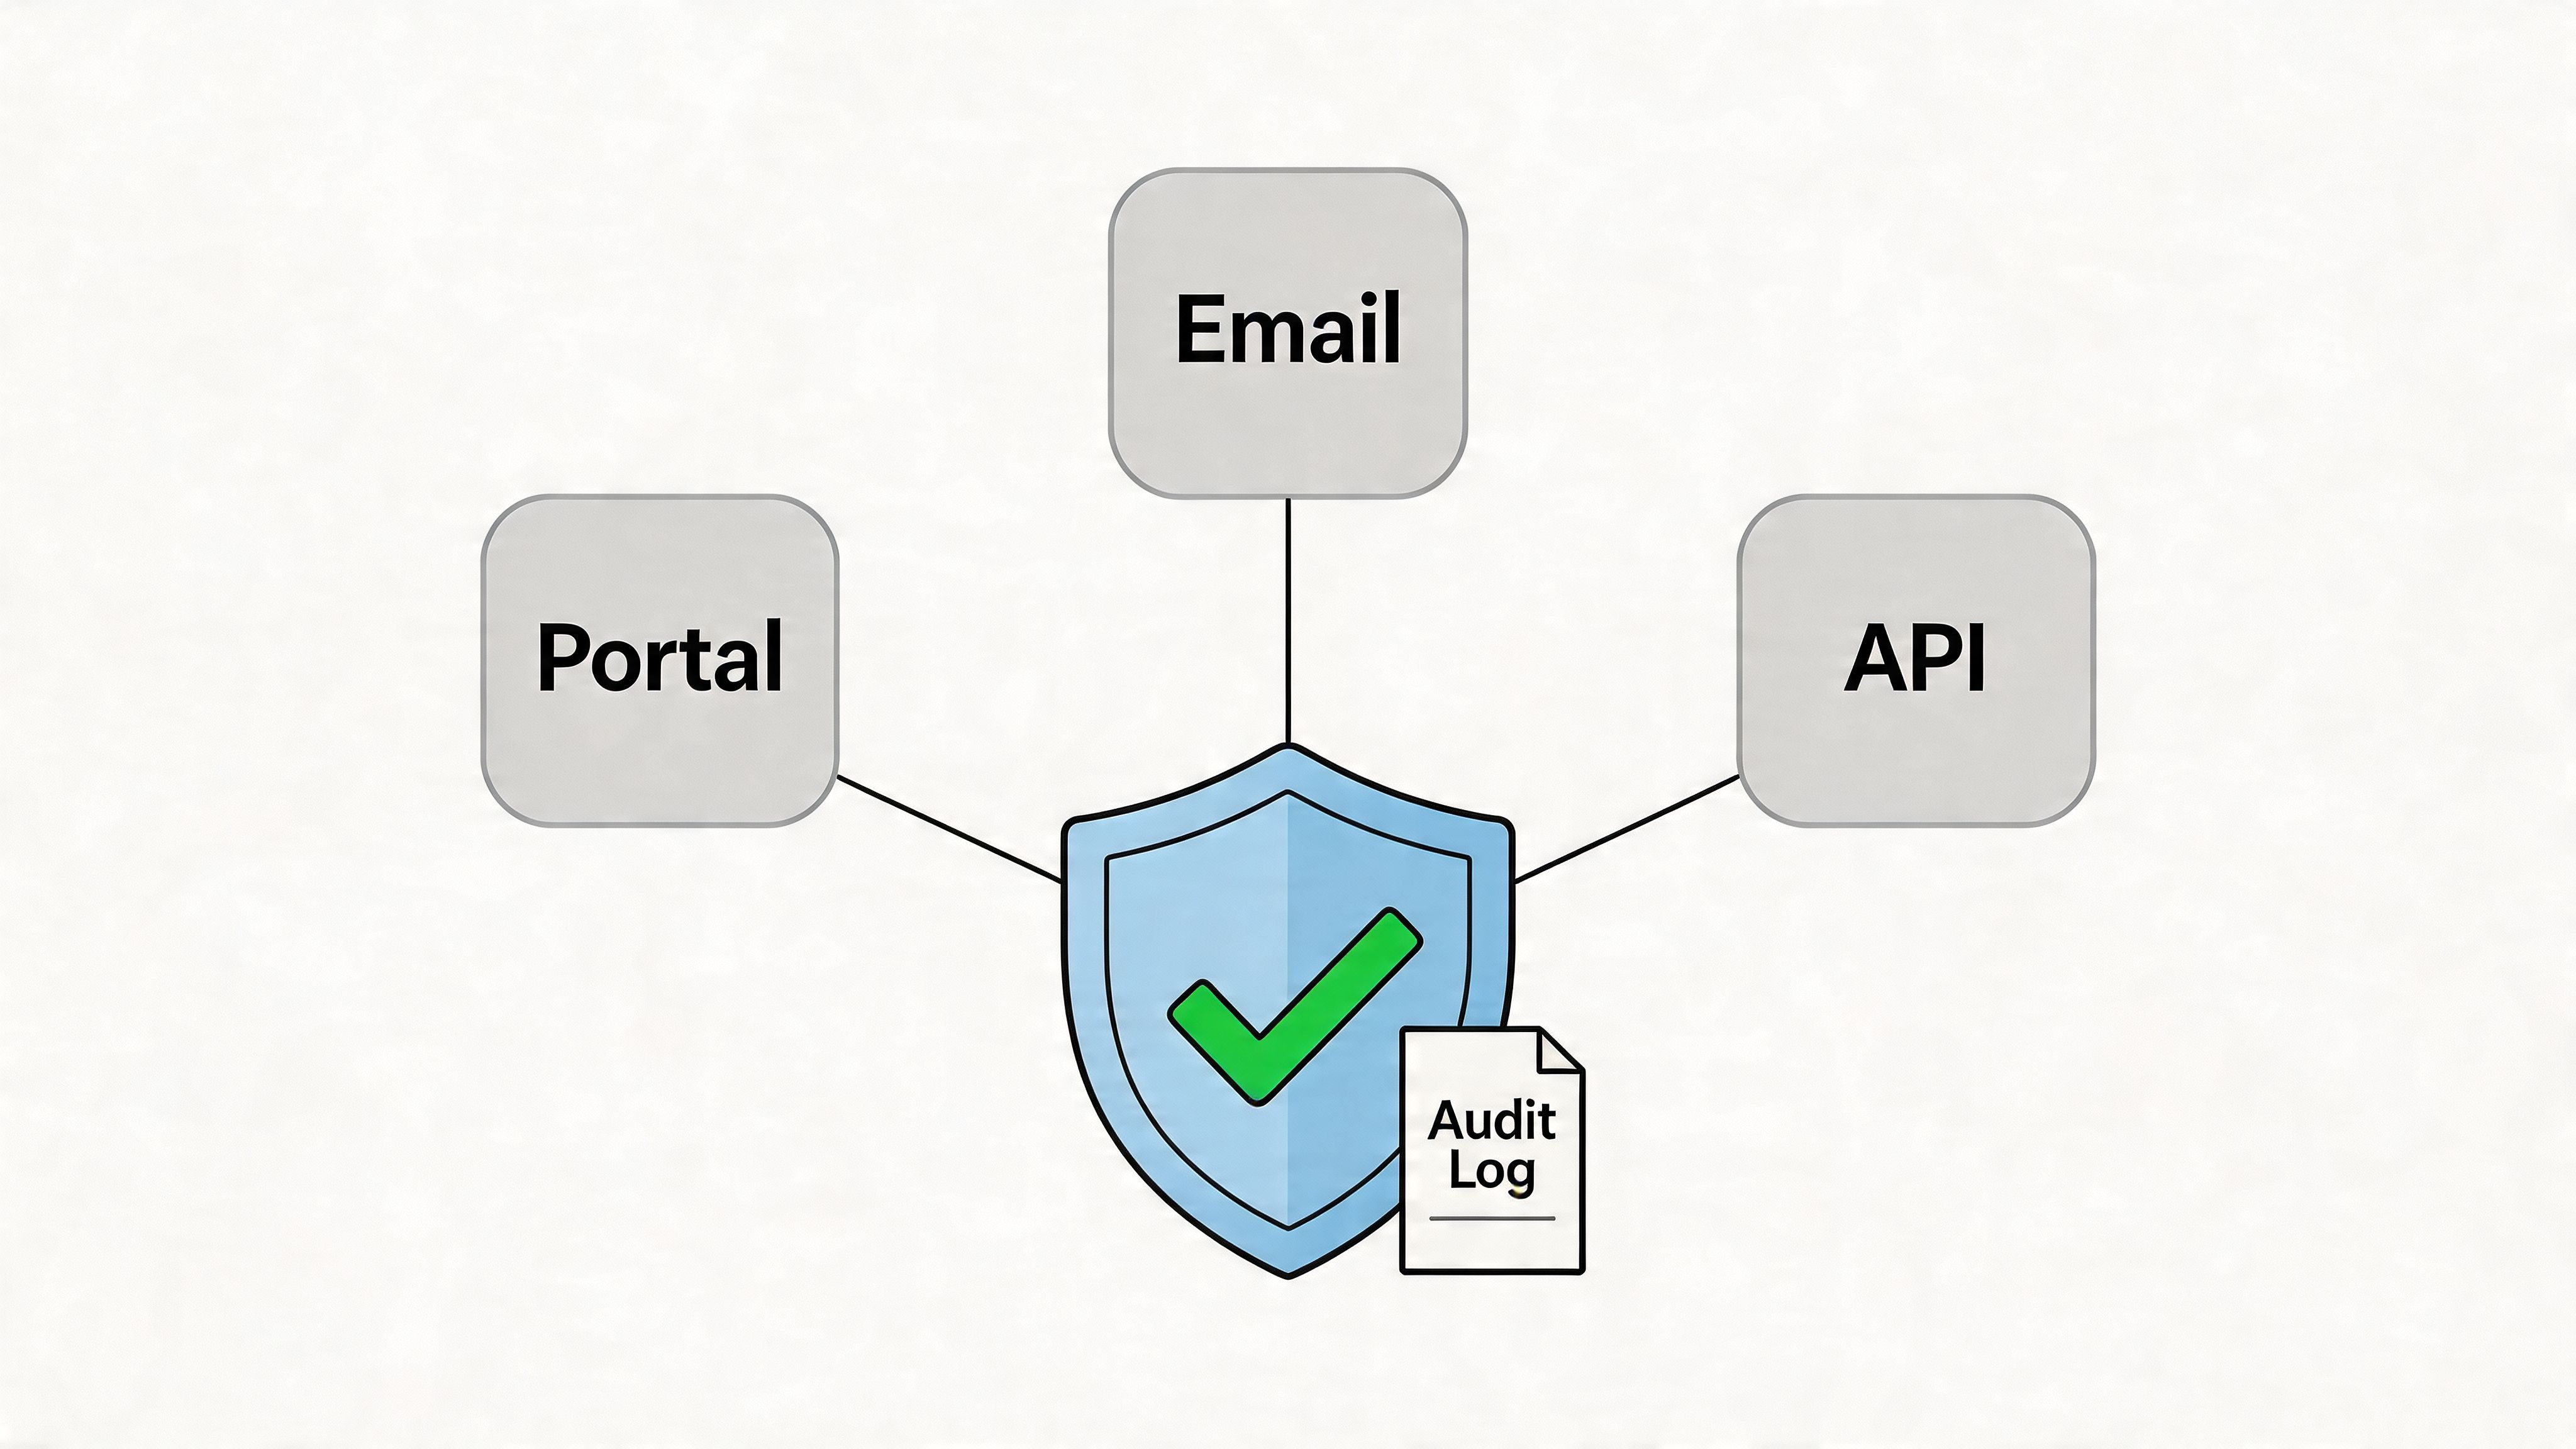
Un problema de auditoría a menudo comienza con una simple pregunta que nadie puede responder de forma limpia: ¿de dónde vino esta factura? Si su equipo no puede rastrear el documento de nuevo a un buzón controlado, portal o conexión API, el archivo puede ser real, pero el rastro de evidencia es débil.
En la práctica, empiezo a validar cada ruta de entrada antes de que miro la factura misma. Esto incluye portales de proveedores, entradas de AP compartidas, reglas de envío de correo electrónico individuales, cuentas de mercado, y cualquier colector automatizado que su equipo utiliza. En una herramienta como Booksmate, cada fuente debe estar atada a una cuenta de negocio conocida, un nombre de propietario, y la entidad legal correcta.
Construir un registro de conexión
Mantenga un solo registro para fuentes de facturas. Debe enumerar el nombre de fuente, tipo de plataforma, propietario de cuenta, método de autenticación, entidad vinculada, fecha de revisión, y quién aprobó la conexión. Esto toma disciplina, pero ahorra horas durante el trabajo de campo porque el equipo puede mostrar a los auditores un mapa de admisión controlado en lugar de perforar uno junto a correos electrónicos antiguos.
Para la recogida automatizada, agregue una capa más. Recorde cómo los documentos entran en el sistema y qué evidencia prueba demuestra que la ruta es válida. Por ejemplo, tenga en cuenta si las facturas provienen de la tira directa del portal, captura de la bandeja de entrada supervisada o reenvío de correo de proveedores. Si su proceso se basa en OCR, confirme que el archivo original se mantiene junto con los datos extraídos.Master OCR a Document, especialmente si su equipo está ajustando los controles alrededor de la ingesta de factura escaneada y enviada por correo electrónico.
El acceso también debe dividirse de forma sensata. Finanzas aprueba la necesidad de negocio. IT o un administrador configura la conexión. AP monitorea excepciones y documentos perdidos. Los equipos pequeños pueden combinar algunas de esas tareas, pero todavía deben documentar quién aprobó el acceso y quién puede cambiarlo.
Regla práctica:Si no se documenta y revisa una conexión de fuente, no trate sus facturas como prueba totalmente controlada.
Qué verificar
Un examen corto alcanza la mayoría de las debilidades:
- Confirme que la cuenta es oficial:El portal, la bandeja de entrada o la integración deben pertenecer al negocio, no a un antiguo empleado o a un login personal.
- Método de autenticación de cheque:Utilice SSO o gestionar las credenciales cuando sea posible, y evite contraseñas compartidas que nadie rota.
- Cartografía de entidad validada:Los grupos multi-entidad a menudo recogen facturas válidas en el pienso de la compañía equivocada.
- Prueba la recuperación en vivo:Recibe una factura reciente y confirme la fuente, el horario y la imagen del documento se conservan.
- Revisar el acceso establo o huérfano:Los buzones antiguos, las cuentas de mercado heredadas y las reglas de reenvío olvidadas son puntos de falla comunes.
El intercambio es sencillo. Más automatización significa menos toques manuales, pero también significa más dependencia de los controles de conexión. Un sincronía de portal que rompe inadvertidos puede dejar vacíos durante meses. Un cambio de reglas de email puede redirigir las facturas fuera de la pista de auditoría. La autenticación de buena fuente convierte la colección automatizada de una comodidad en un proceso defensible.
2. Confirmación de la precisión de extracción de datos automatizados
Una factura puede ser capturada desde el portal correcto y todavía no revisión de auditoría si los campos extraídos están equivocados. He visto archivos PDF limpios junto con fechas malas, nombres de proveedores truncados, y cantidades de impuestos mapeados en el campo equivocado. Una vez que eso sucede, el error se mueve en codificación, aprobaciones y conciliaciones.
El punto de control aquí no es almacenamiento de documentos. Es la confiabilidad del campo dentro de un proceso de ingesta automatizado que tira de portales, correo electrónico y formatos específicos de proveedores. En una herramienta como Booksmate, eso significa probar si los datos tomados del documento fuente siguen siendo exactos cuando alcanza el flujo de trabajo contable.
Validar los campos que impulsan las decisiones contables
Comience con los campos que afectan el soporte de publicación, cumplimiento y auditoría:
- Número de facturación:Evita duplicar los problemas de pago y apoya la declaración de proveedores que coincida.
- Fecha de facturación:Controla las pruebas cortadas y el reconocimiento de periodo.
- Nombre del vendedor y entidad jurídica:Afecta la cartografía de proveedores y la revisión de las partes conexas.
- Moneda y cantidad total:Repercusiones de precisión y remeasurement del libro mayor cuando sea pertinente.
- Cantidad fiscal, identificación fiscal y detalles del IVA/GST:Apoya la revisión fiscal indirecta.
- Número de PO, centro de costes, clase o código de proyecto:Asuntos cuando los gastos son enrutados o reservados a un nivel detallado.
- Artículos de línea:Cuando los departamentos, inventarios o gastos de empleo dependen de la codificación de los temas.
Una extracción sólo por cabecera puede ser suficiente para las suscripciones de bajo riesgo. No es suficiente para las compras de inventarios, los sorteos de construcción, o las facturas de telecomunicaciones con múltiples tipos de carga.
Extracción de pruebas contra documentos de origen
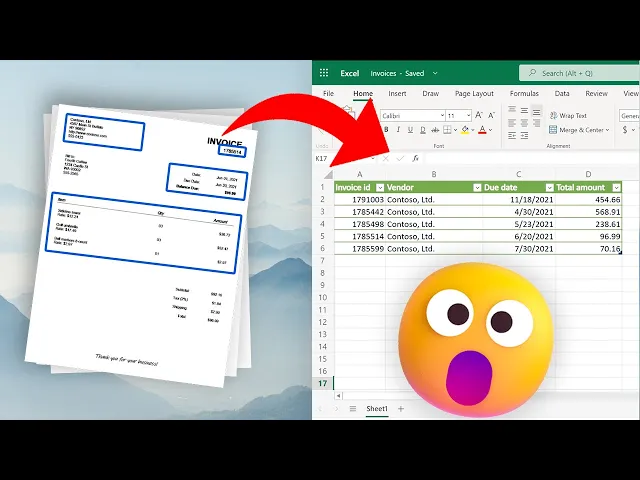
La manera más rápida de juzgar la calidad de extracción es comparar la salida del sistema a la factura original a través de una muestra representativa. Tirar documentos de cada ruta de entrada. Incluir portales de proveedores, PDFs enviados por correo electrónico, facturas de mercado, y cualquier archivo escaneado que aún entra en el proceso.
Por lo general, repaso para cerillas exactas en nombres, fechas, totales, impuestos, números de facturas y condiciones de pago. Luego reviso las excepciones por patrón, no uno por uno. Si un proveedor cambió su disposición el mes pasado y cada factura ahora baja la línea de impuestos, el proceso debe ser fijado a nivel de reglas.
Una muestra práctica debe incluir:
- Proveedores de alto volumen:Crean la exposición más baja.
- Diseños complejos:Los usos, las declaraciones de flete, telecomunicaciones y de mercado a menudo rompen los parásers.
- Diferentes tipos de archivos:Los archivos PDF nativos, PDFs de imagen, escaneos y archivos adjuntos por correo electrónico se comportan de manera diferente.
- Cambios recientes de formato:Las plantillas remarcadas y las nuevas exportaciones de portales son puntos de falla comunes.
- Facturas multi-entidad:Estos exponen errores de mapeo que parecen pequeños pero crean reclasificaciones desordenadas más tarde.
Equipos que quieren una mejor base en cómo las obras de reconocimiento pueden revisarMaster OCR a Document.
Establecer reglas de revisión antes de que los errores se apilen
No espere a que el cuarto final descubra que una regla de extracción ha sido errónea durante ocho semanas. Establezca una cadencia de revisión. Trabajos mensuales para el volumen estable. Semanal es más seguro si el negocio recoge facturas de muchos portales y bandejas de entrada o se ocupa de cambios frecuentes de plantilla de proveedores.
El examen debe responder a tres preguntas:
- ¿El extractor captó los campos requeridos?
- ¿Los captó correctamente?
- ¿Son las mismas excepciones que repiten el proveedor, el formato o el canal de origen?
El último punto más importante. Las correcciones de un solo paso son parte del trabajo normal de AP. Las correcciones de repetición indican un control roto.
Convertir excepciones en arreglos de proceso
Las ediciones manuales no son inofensivas si ocurren cada ciclo. Ocultan las tasas de fracaso y hacen que las pruebas de auditoría sean más débiles porque el registro final ya no refleja un proceso de extracción estable y repetible.
Un mejor enfoque es registrar cada excepción por causa. Los cubos típicos incluyen el cambio de diseño, el escaneo irrevisible, el apego a múltiples facturas, el formato tributario extranjero, la asignación de entidades erróneas y el detalle de línea perdido. En un entorno de colección automatizado, ese registro le da algo más útil que una pila de facturas corregidas.
Por ejemplo, una compañía minorista puede aceptar la extracción de encabezados para facturas de proveedores rutinarias pero requiere revisión de nivel de línea para facturas de fletes y costos fijos. Una compañía de software puede aceptar la captura automatizada de la cantidad total y el período de facturación para las renovaciones estándar de SaaS, luego las facturas basadas en el uso para revisión adicional porque las descripciones de líneas afectan el soporte de valores devengados.
Dar al equipo una regla simple. Patrones validados de confianza. Revisar registros marcados. Fijar fallos recurrentes en el nivel de flujo de trabajo.
Un paso rápido puede ayudar a los equipos a visualizar lo que deben validar en la salida:
3. Revisión de la colección de documentos y la integridad
El mes-end se ve limpio hasta que el auditor pide soporte en tres facturas pagadas y uno de ellos está sentado en un portal de proveedores, uno fue a la bandeja de entrada de un ex empleado, y uno nunca lo hizo más allá del filtro de spam. Ese es el punto de falla que veo más a menudo. La publicación está allí. El rastro de documentos no es.
En una configuración automatizada de la colección, la integridad no es un ejercicio de presentación. Es un control sobre si cada documento esperado fue capturado, preservado y vinculado al período contable que lo utilizó.
Reconocimiento de la actividad prevista
Comience con la expectativa, no con la carpeta. Revise el maestro de proveedores, patrones de facturación recurrentes, portales activos, entradas AP compartidas y actividad de pago reciente. A continuación, compare esa población esperada a lo que el sistema de recogida se detuvo.
Uso un cheque de tres vías:
- Los proveedores esperaban que facturaran
- documentos recogidos de portales y correo electrónico
- pagos, valores devengados o gastos registrados en el período
Cualquier ruptura entre esos tres necesita una explicación. Si el efectivo salió pero la factura está desaparecida, es una brecha de evidencia. Si un vendedor regular no factura, confirme si el servicio se detuvo, el proyecto de ley se atrasó, o el documento aterrizó en algún lugar fuera de los canales de admisión aprobados.
Herramientas como Booksmate ayuda porque centralizan las fetches del portal y capturan el correo electrónico en una cola, con los horarios y el seguimiento de la fuente. Eso importa en una auditoría. El equipo puede mostrar lo que se recogió, desde donde, y cuando, en lugar de perforar la evidencia de búsquedas de la bandeja de entrada y descargas del navegador.
El soporte perdido se encuentra generalmente por comparación, no por carpetas de navegación.
Revise la integridad en una cadencia fija
Una revisión semanal de la integridad funciona mejor que un scramble de contabilidad mensual. Ejecute el informe de la colección. Compare la actividad de proveedor de período actual con el patrón reciente. Chequee por fallos silenciosos tales como credenciales de portal desconectados, contactos de facturación cambiados, o reglas que redireccionaron las facturas lejos de AP.
Mantenga la revisión práctica. Los proveedores de temporada deben ser marcados como estacionales. Los proveedores de un proyecto no deben crear ruido en la lista de excepciones. El objetivo es aislar los verdaderos vacíos, no crear trabajos ocupados.
Los equipos más fuertes documentan las excepciones de colección por fuente. Portal no sincronizado. Factura enviada al buzón equivocado. Adjunto bloqueado. El correo electrónico multidocumento se divide incorrectamente. Ese nivel de detalle convierte una factura perdida en una solución de proceso. También le da al auditor una historia más limpia: la empresa no sólo encontró el apoyo perdido, identificó la falla de control y la corrigió.
Amazon Algunos ejemplos aparecen repetidamente. Una startup paga una renovación de software, pero la factura se mantuvo en la bandeja de entrada del fundador porque el proveedor nunca actualizó el contacto de facturación. Una marca de consumo descarga facturas de mercado de 0⟧, pero los archivos nunca lo hacen en el archivo de soporte de auditoría. Una empresa de servicios recibe facturas de proveedores a través de correo electrónico y un portal, y una fuente se revisa mientras que la otra es ignorada por dos semanas.
La revisión de la integridad captura esos problemas temprano. Hacer preguntas directas. ¿Qué proveedores deberían haber facturado este período? ¿Qué portales y bandejas estaban activos? ¿Qué pagos se publicaron sin soporte vinculado? ¿Qué documentos esperados fueron recogidos fuera del flujo de trabajo normal y necesitan ser preservados con la historia de la fuente?
Así es como una lista de verificación para el trabajo de auditoría se hace útil en un entorno contable real. Confirma que el libro mayor está respaldado por una población de documentos completa, y que el proceso de recogida puede ponerse de acuerdo con las pruebas de auditoría.
4. Invocar la detección y la reconciliación duplicados
La contabilidad mensual va sin problemas hasta que la AP encuentre la misma factura de proveedores dos veces. Una copia entró a través del portal de proveedores. Otra fue reenviada de una bandeja de facturación. Una tercera versión apareció cuando alguien subió el PDF manualmente para asegurarse de que estaba “en el sistema”. Así es como el riesgo duplicado aparece en un flujo de trabajo moderno de documentos. Comienza a la ingesta, no en pago.
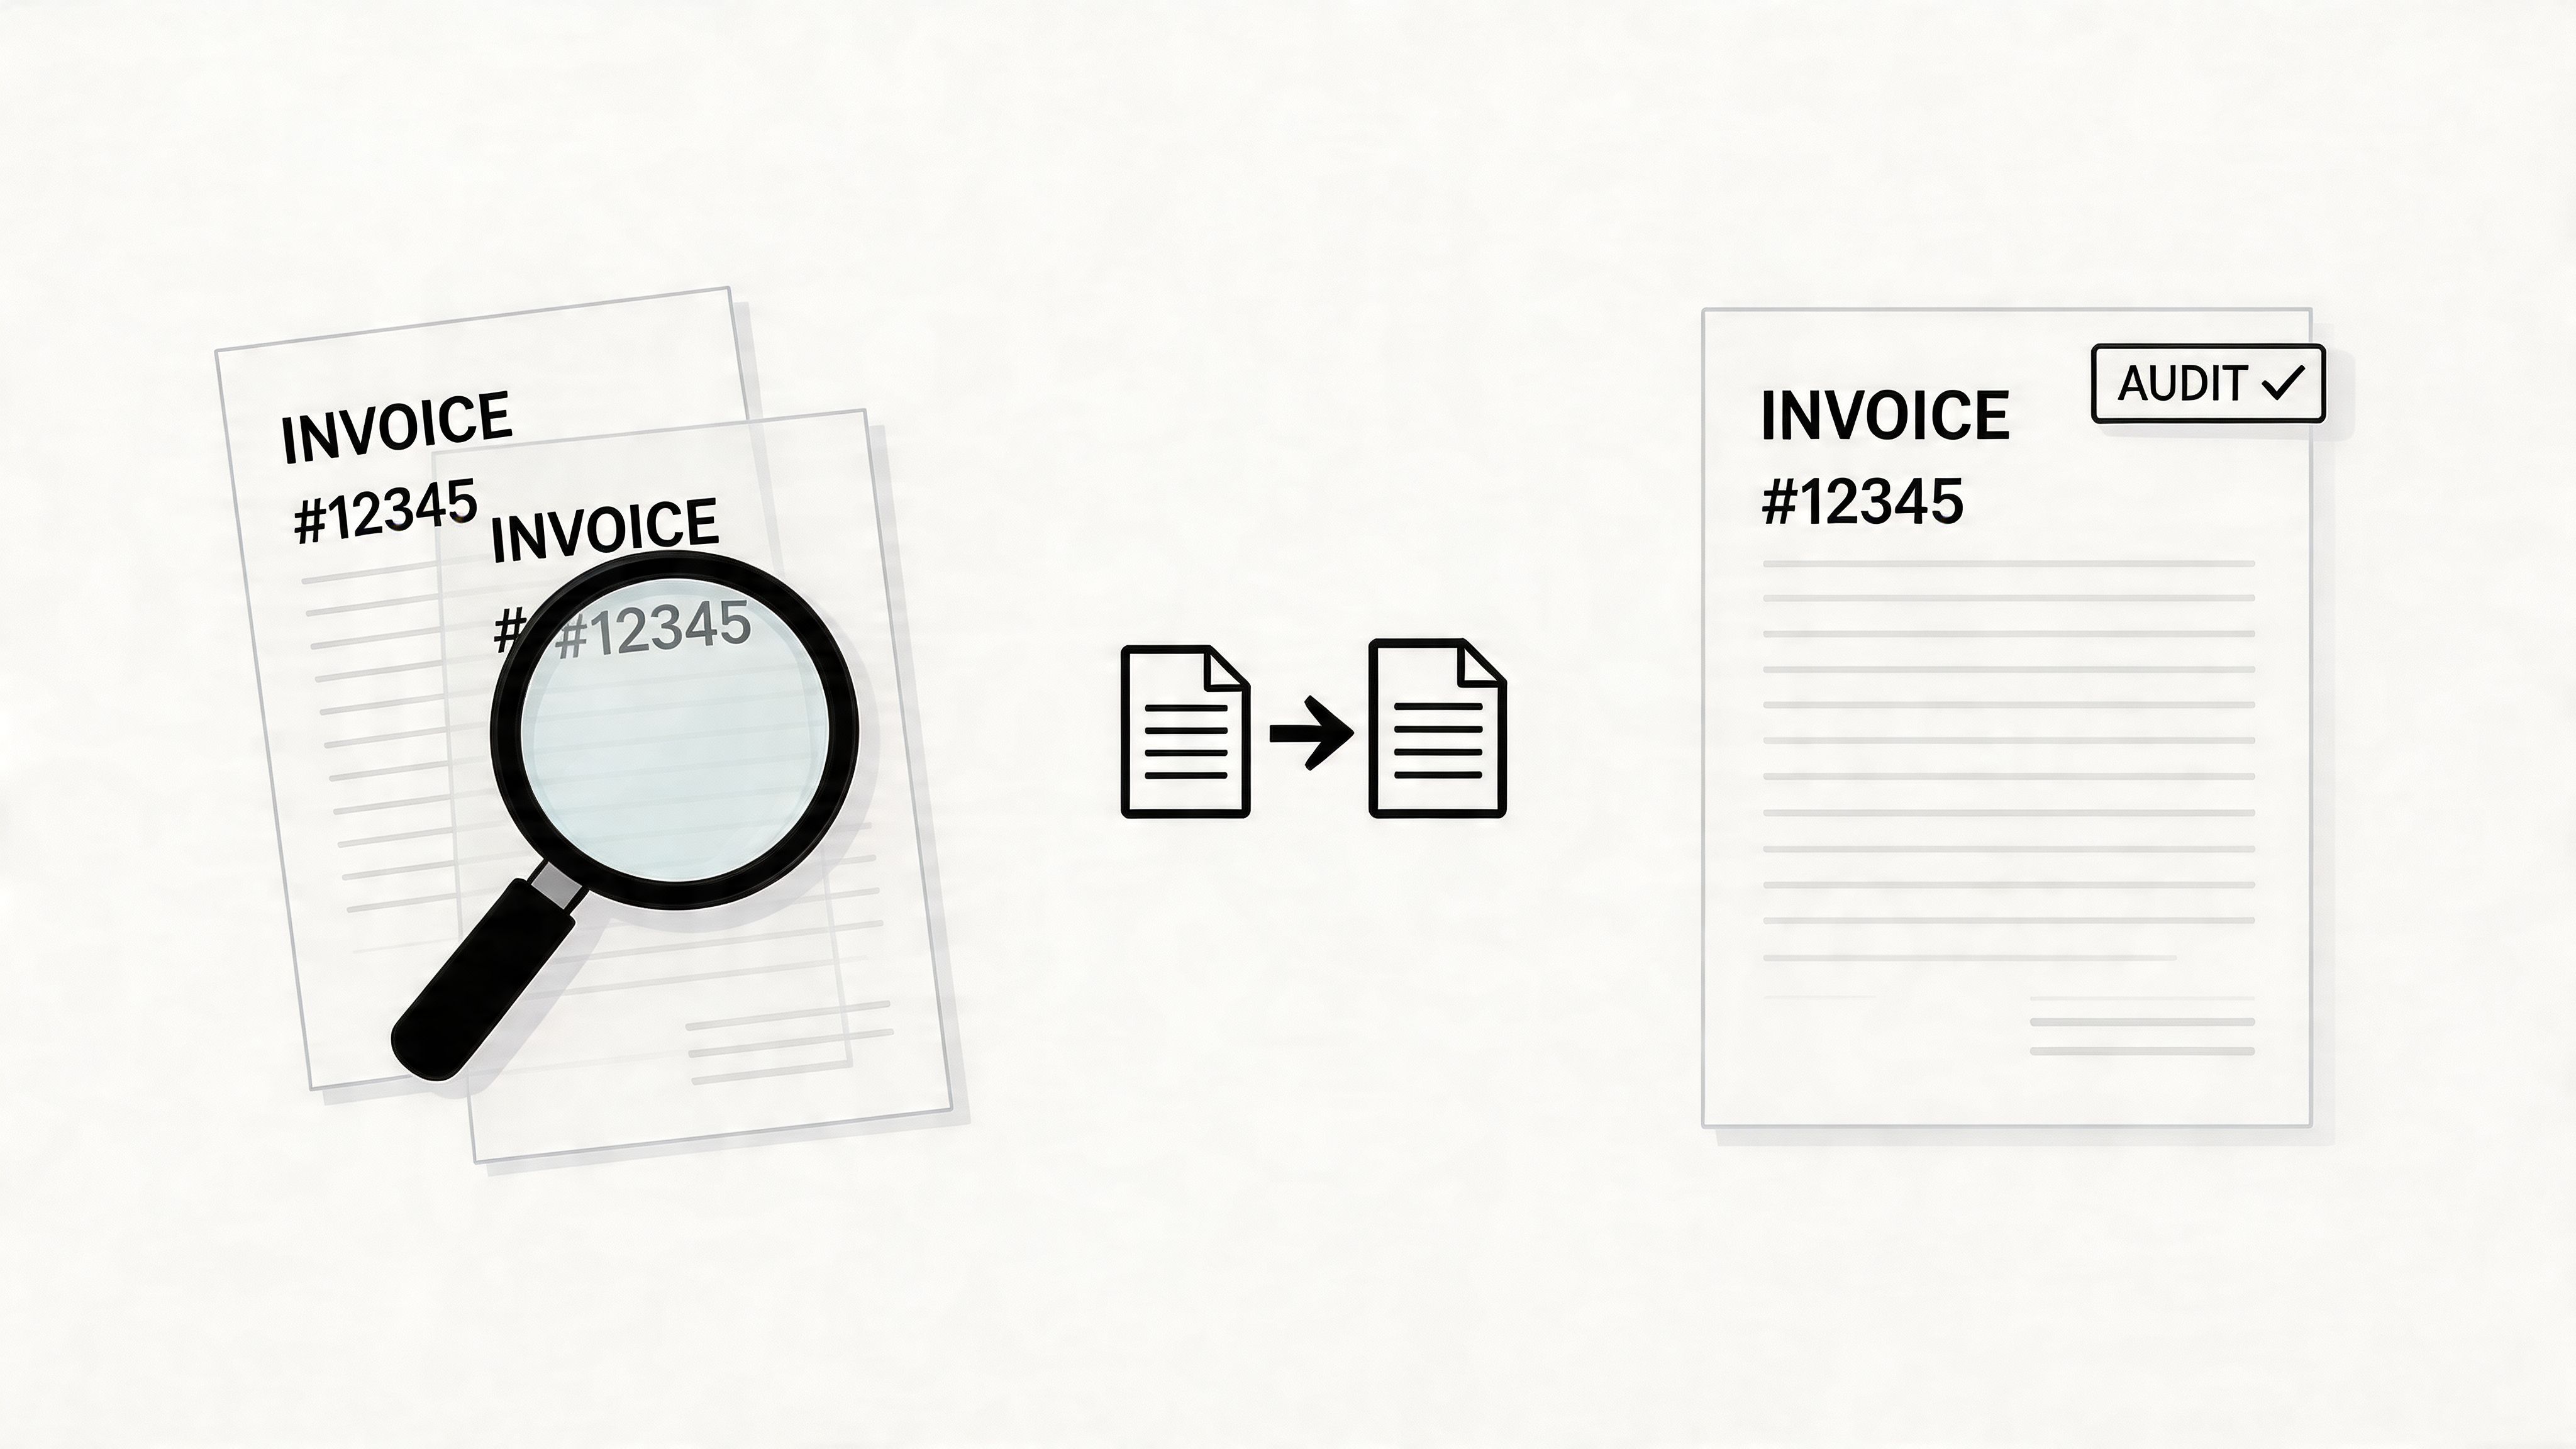
La revisión duplicada funciona mejor antes de que las facturas lleguen al libro mayor. Una vez que se publiquen los registros duplicados, el equipo tiene que ordenar la codificación de gastos, acumulaciones, aprobaciones y a veces duplicar la recuperación de pagos. Los auditores harán una pregunta sencilla: ¿cómo sabía que una responsabilidad fue apoyada por una factura válida, recogida una vez y procesada una vez?
Coincide en la identidad de documento, no sólo número de factura
Los cheques de número de facturas capturan los casos obvios. Se pierden mucho en el trabajo real de AP. Los vendedores reutilizan formatos de numeración a través de entidades. Los correos electrónicos recordatorios a menudo llevan el apego original. Las facturas revisadas pueden mantener el mismo número y nombre de proveedor pero cambiar la cantidad, impuestos o fecha.
En cambio, utilice un emparejamiento con capas. Compare el proveedor, el número de factura, la cantidad bruta, la fecha de facturación, la cantidad fiscal si es pertinente, el hash de archivo cuando el sistema lo proporciona y el canal de origen. En Booksmate o cualquier herramienta de admisión similar, la historia de la fuente importa porque ayuda a distinguir un verdadero duplicado de la misma factura recolectada a través de dos rutas.
La revisión humana todavía pertenece al proceso. Prefiero revisar diez falsos positivos que explicar un pago duplicado a un auditor o controlador.
Establecer reglas duplicadas por patrón de proveedores
Una regla en cada proveedor crea ruido. El mejor enfoque es sintonizar la detección de cómo se emiten y reciben las facturas.
- Proveedores de suscripción:La misma cantidad cada mes es normalmente normal. Coincide en el período y la fecha de factura, no la cantidad sola.
- Proveedores de mercado y portales:El mismo proyecto de ley puede existir tanto en un portal como en un accesorio enviado por correo electrónico.
- Proveedores de servicios:Una factura revisada puede reemplazar el original. Sostenga ambos archivos, marque uno como supersed, y publique sólo la versión aprobada.
- Proveedores de alto volumen:Las importaciones de lotes necesitan una proyección previa a la exportación para que los registros duplicados no pasen directamente a QuickBooks, Xero, o al ERP.
Este es un problema de diseño de control, no sólo una tarea de limpieza. Si dos reglas de la bandeja de entrada adelante la misma factura de Microsoft en un repositorio, la solución no es sólo para eliminar un archivo. Arreglar la regla de enrutamiento, documentar la excepción, y mantener la pista de auditoría.
Reconcile duplica el registro publicado final
La bandera de posibles duplicados es sólo la mitad del trabajo.
Para cada candidato duplicado, confirme qué documento fue aprobado, cuál fue exportado, y si se emitió algún pago contra cualquiera de los registros. Si la misma factura existe en múltiples lugares, retenga el paquete de soporte final con el historial de aprobación y marque las copias extras como duplicado, reemplazado o informativo. Ese asunto del idioma. Muestra al equipo tomó una decisión controlada en lugar de eliminar archivos sin contexto.
Un registro simple es suficiente si es consistente. Grabar el identificador de facturas, vendedor, razón de la bandera duplicada, fuente de cada copia, revisor, y la acción tomada. En la práctica, ese registro hace dos cosas. Impide que la misma factura sea revisada repetidamente, y le da al auditor una línea recta de admisión a la publicación al pago.
5. Verificar la Categorización del Vendor y la Codificación
Un problema común de auditoría comienza con una simple pregunta. ¿Por qué el mismo proveedor publicó bajo tres nombres diferentes de proveedores y dos códigos de gastos diferentes en el mismo trimestre?
Este número generalmente comienza arriba, dentro del proceso de admisión. Una factura llega a través de un portal, un correo electrónico reenviado, o una entrada AP compartida. El documento se captura correctamente, pero el partido del proveedor es débil, la codificación predeterminada está obsoleta, o un usuario anula la sugerencia sin dejar una razón. En la contabilidad mensual, el archivo se paga, se publica y es más difícil de defender.
La categorización y codificación de los proveedores deben ser controladas a la ingesta, no corregidas en una precipitación después de la exportación.
Establecer reglas del vendedor antes de las facturas golpear el libro mayor
Si utilizas Booksmate o una plataforma de recogida similar, establece reglas de identidad de proveedores y mapas de codificación antes de procesar volumen a través del sistema. Esto significa estandarizar el nombre legal, nombre de visualización, nombre de impuestos si es necesario, cuenta GL predeterminada, departamento, clase, ubicación y cualquier lógica de proyecto ligada al proveedor. Cuando esos campos se definen tempranamente, las facturas recolectadas de diferentes canales todavía aterrizan en un registro consistente.
Esto importa en un entorno automatizado de documentos porque el mismo proveedor puede aparecer en varias formas. “Amazon”, “Amazon Marketplace”, y “Amazon Web Services” pueden ser tres registros válidos, o pueden ser un proveedor más dos alias mal codificados. La financiación necesita decidir cuál es verdad, documentar la regla y aplicarla de forma sistemática.
Hacer la lógica de codificación lo suficientemente específica para sobrevivir las pruebas de auditoría
Un marco de codificación utilizable tiene tres partes. Un maestro de proveedores controlado. Cartografías de cuentas estándar. Un proceso de excepción claro.
El nivel de detalle depende de la empresa. Un fabricante puede separar las materias primas, repuestos, flete y suministros de planta. Una empresa de servicios profesionales puede codificar un proveedor de software de manera diferente por entidad o proyecto cliente. Un grupo minorista puede necesitar tratamiento separado para el gasto de nivel de tienda contra la sobrecarga corporativa.
Use controles que reduzcan la varianza rutinaria:
- Normalizar los nombres de los proveedores:Mantenga una convención de nombramientos aprobada y retire los alias duplicados en lugar de dejarlos activos.
- Proveedores recurrentes de premapa:Establecer codificación predeterminada para los proveedores con transacciones repetidas por lo que los usuarios no están decidiendo desde cero cada mes.
- Revisar la nueva configuración de proveedores de cerca:La primera configuración a menudo determina cómo el proveedor pone en marcha los próximos seis meses.
- Requiere una razón para anular:Si un usuario cambia la cuenta o departamento por defecto, mantenga la explicación con el registro de facturas.
- Definir reglas de división:Si una factura puede llegar a múltiples puestos de trabajo, entidades o centros de costos, documente cómo se debe calcular y aprobar la asignación.
Una frase en la política puede evitar horas de trabajo de auditoría más adelante.
Tratar la codificación de IA como un borrador, no como una respuesta final
La codificación automatizada puede ahorrar tiempo, pero sólo si alguien posee las reglas detrás de ella. He visto a los equipos confiar en la sugerencia del sistema porque era correcto ocho veces seguidas. La novena factura fue un contrato anual prepago codificado a los gastos mensuales del software, y la corrección ocurrió después de cerrar.
Xero QuickBooks El mejor enfoque es sencillo. Deje que la herramienta sugiera el código de cuenta y el partido del proveedor. Reserve la aceptación final para las aprobaciones basadas en reglas, umbrales de excepción y revisión periódica de los cambios. Si Booksmate extrae los datos de facturas de correo electrónico y cargas de portal, el sistema debe seguir trazando cerillas de proveedores inciertos o patrones de codificación inusuales en una cola de revisión en lugar de empujarlos directamente en ⟧1⟧, ⟦, ⟧2⟧, ⟧, ⟧, o el ERP.
Los auditores buscan la consistencia que pueden probar. Si dos contadores codificarían la misma factura de dos maneras diferentes, el proceso todavía necesita trabajo.
6. Verificación de flujo de trabajo y autorización de aprobación
El ERP los muestra codificados. Entonces el auditor hace una pregunta simple: ¿quién aprobó este gasto, bajo qué autoridad, y no puede probar nada cambiado después de la firma?
Esa respuesta necesita vivir en el sistema, no en memoria de correo electrónico, hilos Slack, o aprobación verbal.
Hacer reglas de aprobación parte de la ingesta
El control de aprobación funciona mejor cuando comienza antes de publicar y antes del pago. Establecer rutas de aprobación por cantidad, entidad, departamento, proyecto, categoría de gasto o riesgo de vendedor. A continuación, aplicar esas reglas automáticamente a medida que las facturas entran en la cola de portales y correo electrónico, en lugar de decidir la ruta a mano después de que el documento ya está en movimiento.
En un entorno multifunción, la velocidad crea un cambio. La colección más rápida es útil sólo si el camino de aprobación es igual de controlado. Si Booksmate tira facturas de entradas y portales de proveedores, el siguiente paso debe ser la routa automática al aprobador derecho basado en la política, con excepciones sostenidas para revisión. De lo contrario, el equipo sólo procesa el gasto sin soporte más rápido.
El reenvío manual crea lagunas de auditoría evitables. La gente olvida los apegos, aprueba los dispositivos móviles sin contexto, o responde “mira bien” sin confirmar la codificación, la entidad o el propietario del presupuesto.
Verificar la autorización, no sólo el clic
Un sello de aprobación por sí mismo es una evidencia débil. El registro debe mostrar quién aprobó, su nivel de autoridad, la fecha y hora, la versión revisada, y cualquier cambio posterior a la cantidad, vendedor, codificación o términos de pago. Si la factura cambia después de la aprobación, requiera la reaparición. Si alguien delega autoridad durante la licencia, documente esa delegación dentro del flujo de trabajo.
Normalmente testo esto con algunas preguntas simples:
- ¿El aprobador coincide con la entidad y el departamento responsable del gasto?
- ¿El umbral de aprobación coincide con el importe de la factura?
- ¿El aprobador revisó la versión final, no un borrador anterior o un apego parcial?
- ¿Cambió algún campo después de la aprobación, y si es así, el sistema forzó una segunda revisión?
- ¿La razón de rechazo o anulación se guarda con el registro de facturas?
Estos cheques importan más en equipos descentralizados. Funciones AP compartidas, negocios basados en proyectos, sin fines de lucro con financiación restringida, y grupos de multientidad todos tienen un riesgo común. La persona equivocada puede aprobar una factura válida para el propósito comercial incorrecto.
Prueba el flujo de trabajo bajo puntos de falla normales
Los documentos de política no evitan los bypasses. El diseño del flujo de trabajo sí.
Recorra una factura al administrador equivocado y vea si el sistema lo bloquea. Cambia la codificación después de la aprobación y confirma si la aprobación se reinicia. Sube la misma factura a través de un portal después de que fue recibida por correo electrónico y compruebe si el flujo de trabajo conserva una historia en lugar de crear registros paralelos.
La norma práctica es simple. Cada factura aprobada debe dejar una cadena trazable de la ingesta a la autorización para publicar, sin lagunas y sin aprobaciones fuera del sistema. Eso es lo que hace que las pruebas de aprobación sean utilizables en una auditoría, especialmente cuando los documentos se recogen de varios canales a la vez.
7. Reconciliación con las declaraciones bancarias y los documentos de pago
Un problema de reconciliación generalmente aparece después de que el dinero ha dejado la cuenta. La factura está en el archivo, el pago despejado, y algo todavía no se alinea. En una auditoría, es el momento en que el revisor deja de confiar en el conjunto de registros y comienza a probar todo el proceso alrededor de él.
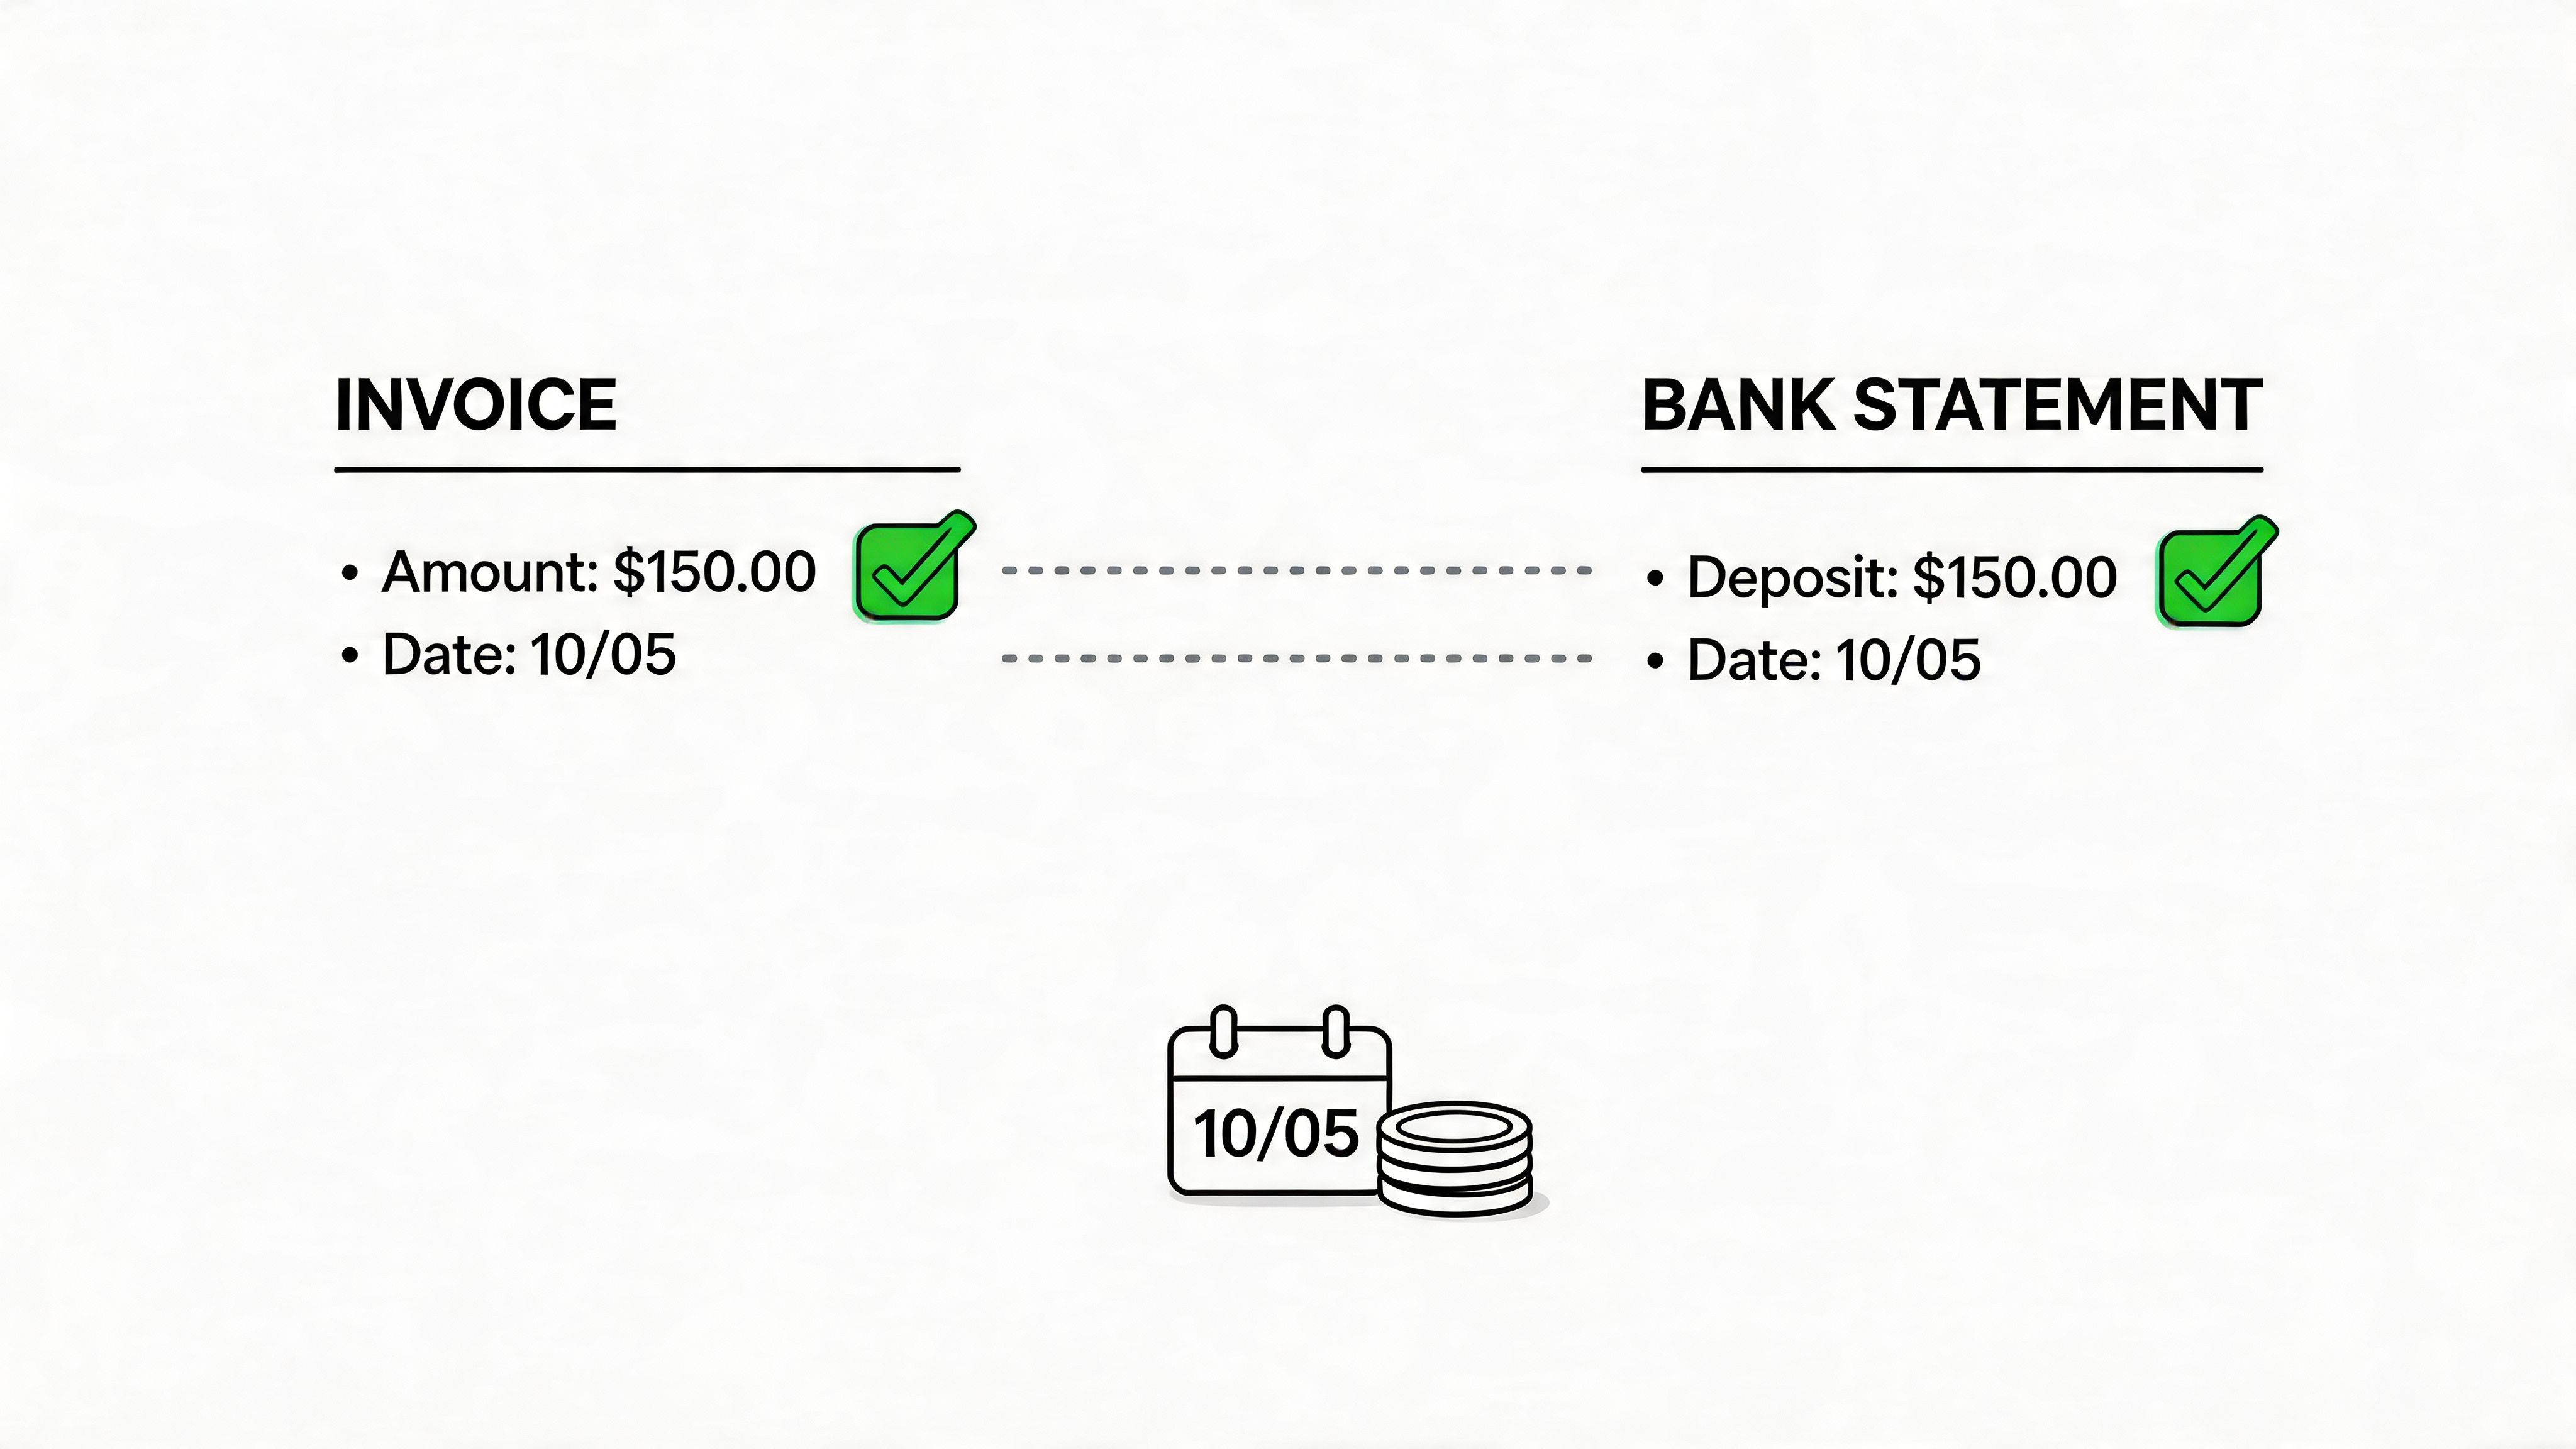
En una configuración moderna de AP, la reconciliación no es sólo un partido entre el libro mayor y el banco de alimentación. Es un control sobre la integridad de la evidencia. Si las facturas llegan a través de portales de proveedores, entradas compartidas y correo electrónico directo, el registro de pagos tiene que vincularse a un registro de facturas verificados con una historia. Herramientas como Booksmate ayuda centralizando la ingesta y el soporte de pago en la misma pista de auditoría, lo que hace más fácil confirmar que el documento pagado es el documento recogido.
Reconcile a menudo lo suficiente para capturar excepciones mientras la gente todavía las recuerda. Semanal trabaja bien para los equipos activos de AP. El mensual puede trabajar en entornos de menor volumen, pero aumenta el trabajo de limpieza y hace que la revisión de la raíz sea más difícil.
El proceso debe ser simple y repetible. Importar actividad bancaria. Coincidir pagos a facturas publicadas utilizando cantidad, proveedor, fecha de pago, número de referencia, y cualquier detalle de envío disponible. Luego revisar cada excepción contra el documento fuente, no sólo la entrada ERP. Ese último paso importa en entornos automatizados porque una publicación limpia todavía puede estar vinculada al accesorio incorrecto o un archivo de factura incompleto.
Uso cuatro categorías de excepción porque conducen a cuatro acciones de seguimiento diferentes:
- Diferencias de tiempo:La responsabilidad se registró en un período y se resolvió en el siguiente.
- Diferencias importantes:Pagos parciales, descuentos, créditos aplicados, efectos cambiarios o errores de publicación.
- Apoyo perdido:El efectivo dejó el banco, pero la factura, la recepción o la prueba de envío es incompleta o falta.
- Artículos abiertos sin explicación de pago:La factura todavía no está pagada, y no hay ninguna nota de disputa, tener razón, o la demora de pago aprobada en el archivo.
Estas categorías son básicas, pero exponen rápidamente fallos de proceso. Un pago sin soporte de facturas a menudo apunta a las lagunas de entrada, como un proveedor que envía el documento a un buzón personal en lugar del canal de AP monitoreado. Un desajuste de la cantidad puede indicar un pago breve válido, o puede mostrar que la imagen de factura y los datos extraídos provienen de diferentes versiones del documento.
El buen trabajo de reconciliación produce una explicación, no sólo una bandera de partido.
Es decir, los equipos de compensación necesitan manejar. Automation reduce el persiguiendo manualmente y ayuda a reunir registros de múltiples fuentes, pero también aumenta la necesidad de reglas claras de coincidencia, colas de excepción y control de versiones de documentos. Si esos controles son débiles, el sistema puede procesar transacciones rápidamente y todavía dejar un archivo de auditoría que nadie puede defender.
Para el momento en que llegue la solicitud de auditoría, los elementos no empaquetados ya deben envejecer, clasificarse y asignarse. Si todavía están sentados en un cubo de suspenso, el problema ya no es la reconciliación. Es el fallo de control.
8. Cumplimiento, Impuesto y Revisión Regulatoria
Una factura puede limpiar la ingesta, codificación, aprobación y pago coinciden y todavía no se hace una revisión de la auditoría. El punto débil es generalmente metadatos de cumplimiento. Tratamiento de impuestos falta. El nombre de la entidad legal no coincide con el registro del proveedor. Un contrato regulado necesita una referencia que nunca lo hizo en el archivo.
Ese problema empeora en entornos automatizados. Los documentos llegan a través de portales, buzones compartidos y correos electrónicos enviados. Si el equipo sólo comprueba si existe un archivo, puede perderse si el archivo es legalmente utilizable como evidencia.
Validar los campos requeridos y las reglas de retención
Revise cada factura contra dos estándares. Primero, confirme que cumple con los requisitos legales y fiscales para la jurisdicción. Segundo, confirme que cumple con sus propias reglas de registro para el tipo de transacción.
Los cheques básicos son familiares. Nombre legal del vendedor, fecha de factura, número de factura, detalles fiscales cuando sea necesario, información de dirección y suficiente detalle de línea para apoyar la publicación. La cuestión de auditoría generalmente se encuentra un nivel más profundo. El tratamiento del IVA puede no coincidir con el país proveedor. Una compra financiada con subvenciones puede estar faltando la referencia de la subvención. Un contrato de cliente puede requerir un código de proyecto o una referencia de trabajo que AP nunca captó.
Para los equipos multi-entidad y multi-país, esta revisión debe ser basada en reglas, no dejar a la memoria. Si su proceso utiliza una plataforma como Booksmate para recoger documentos de portales de proveedores y correo electrónico, establecer campos requeridos por entidad, jurisdicción fiscal y tipo de documento. Entonces excepciones de la bandera antes del período de cierre. Eso es mucho más barato que la reconstrucción de apoyo después de que el auditor lo pida.
Mantenga la imagen de la factura, datos extraídos, historial de aprobación, y cualquier versión corregida en una pista de auditoría. Si el accesorio original se encuentra en el correo electrónico, la salida OCR se encuentra en el sistema AP, y la corrección de impuestos se encuentra en una hoja de cálculo, el archivo está técnicamente presente pero difícil de defender.
Excepciones de prueba a propósito
Las comprobaciones de puntos aleatorios tienen valor, pero las pruebas apuntadas encuentran más fallas de control.
Facturas de muestra que conllevan mayor riesgo de cumplimiento. Compras transfronterizas. Vendedores con cambios de estado fiscal. Nuevas filiales. Contratos regulados. Notas de crédito aplicadas contra facturas antiguas. Cualquier transacción donde alguien cambia manualmente la codificación fiscal después de la extracción. Esos son los registros que exponen si sus controles funcionan en la producción.
Algunos patrones aparecen repetidamente:
- Entidades del Reino Unido o de la UE:La recuperación del IVA falla porque la factura carece de las pruebas impositivas requeridas o los detalles del proveedor no apoyan el tratamiento utilizado.
- Organizaciones de salud:Las fechas de servicio, las autorizaciones o el soporte de contrato faltan de facturas que aún se han publicado.
- Contratistas gubernamentales:Los términos de facturación en la factura no coinciden con las reglas de contrato subyacentes.
- Grupos de crecimiento rápido:Identificación fiscal de proveedores, nombres de entidades y datos de registro deriva después de adquisiciones o configuración rápida de entidad.
ElLista de comprobación de cuentas de la Casa de Martechhace un punto más amplio que se aplica aquí. Los equipos a menudo compran herramientas avanzadas y utilizan sólo las características básicas. En AP, eso generalmente significa que el sistema recoge las facturas lo suficientemente bien, pero reglas de validación, routing de excepción, configuración de retención, y revisión de administración nunca se configuran correctamente.
Una buena revisión de cumplimiento es específica. Defina qué debe estar presente, por entidad y tipo de transacción. Automatice los cheques que el software puede manejar de forma fiable. Mantenga una cola de excepción corta para los casos que todavía necesitan juicio humano. Así es como los equipos convierten un archivo de documento en evidencia de auditoría.
8-Point Audit Checklist Comparación
Tema
Complejidad de implementación 🔄
Requisitos de recursos
Resultados previstos 📊
Casos de uso ideal ♥
Ventajas clave ⭐
Verificar la fuente de facturación y autenticación
Configuración media, multiportal, SSO y refrescos periódicos
Manejo moderado, credencial, monitoreo, participación de TI
Alta, confiable, autenticado volumen de facturas; menor fraude
Comercio electrónico, SaaS, empresas que utilizan muchos portales
Previene el acceso no autorizado; pista de auditoría; apoyo para el cumplimiento
Confirmación de la precisión de extracción de datos automatizados
Mediano, plantillas de capacitación y pruebas de proveedores
Moderado, datos de entrenamiento, sintonización OCR, QC humano
Campos altos y precisos; menos errores contables de corriente baja
Necesidades de OCR de alto volumen (pantallas, facturación de SaaS)
Reduce la entrada manual; procesamiento de velocidades; formato consistente
Revisión de la colección de documentos y la integridad
Filtros de panel bajo, y controles cruzados de proveedores
Coordinación moderada de los interesados, auditorías periódicas
Mejora de la integridad; menos facturas faltantes
Organizaciones con muchos proveedores o invocación fragmentada
Garantiza el conjunto completo de documentos; detecta las lagunas y las compras fuera del puerto
Invocar la detección y la reconciliación duplicados
Mediano, configura reglas, fusiona y audita flujos de trabajo
Bajo–Moderado, afinación de algoritmos, revisión humana para casos de borde
Menos pagos duplicados; conciliaciones más limpias
Medios de recogida de múltiples fuentes (portal + email)
Previene el sobrepago; mantiene la integridad de los datos; ruta de auditoría
Verificar la Categorización del Vendor y Coding
Medio-alto, maestro de proveedores, reglas de codificación, IA que coincide
Introducciones moderadas, contables, mantenimiento de plantillas
Asignaciones precisas de GL; mejor presentación de informes sobre gastos
Firmas que necesitan centro de costes / seguimiento de nivel de proyecto
Estándariza los nombres de los proveedores; reduce las correcciones posteriores a la importación
Verificación de flujo de trabajo y autorización
Mediano, definir umbrales, enrutamiento e integraciones
Moderado, disponibilidad del aprobador, esfuerzo de integración
Gasto controlado; aprobaciones documentadas y escaladas
Organizaciones con políticas de aprobación multinivel
Previene el gasto no autorizado; la rendición de cuentas; los registros de auditoría
Reconciliación con declaraciones bancarias y actas de pago
Configuración de normas de importación y adhesivo de alimentos bancarios
Moderado, acceso bancario, reglas de juego, esfuerzo de reconciliación
Posición de efectivo precisa; detección de discrepancias
Empresas que requieren una verificación estricta de la corriente de efectivo
Catches errores de pago; mejora la presentación de informes y el envejecimiento de AP
Compliance, Tax, and Regulatory Review
Reglas de alta jurisdicción, plantillas de validación
Altos conocimientos fiscales y reglamentarios, actualizaciones regulares
Reducción del riesgo de auditoría; documentación tributaria conforme
Sectores regulados o operaciones multijurisdicción
Evita las violaciones del cumplimiento; crea registros de auditoría
Desde la lista de verificación hasta la confianza en su futuro auditivo
Es 4:40 p.m. el martes. Un auditor pide soporte para una factura, y el problema subyacente aparece rápidamente. El PDF vino a través del correo electrónico, la copia de seguridad se sienta en una unidad compartida, la aprobación sucedió en un hilo de chat, la entrada ERP fue llave manualmente, y nadie en el equipo puede mostrar el camino completo de la recepción al pago sin detener otro trabajo.
Esa es la diferencia entre tener documentos y tener un proceso de auditoría.
Una lista útil de verificación para el trabajo de auditoría debe probar el sistema detrás de la transacción. En la práctica, quiero que ocho cosas se mantengan cada vez. La factura vino de una fuente válida. Los campos extraídos coinciden con el documento. La colección está completa en las descargas de portales y capturas de entrada. Duplicados fueron revisados. El proveedor y la codificación GL tienen sentido. Aprobación sigue la política.
Cuando estos controles se construyen en el trabajo diario, la preparación de auditoría se hace más corta porque la cadena de evidencia ya está en su lugar. Los equipos pasan menos tiempo cazando a través de carpetas y más tiempo respondiendo preguntas específicas con un timetamp, aprobador, versión de documento y partido de pago. Los auditores todavía piden apoyo. La diferencia es que el soporte puede ser producido sin reconstruir la historia de la transacción desde cero.
Esto importa aún más en un entorno de recogida de múltiples fuentes. Muchos equipos financieros reciben ahora facturas a través de portales de proveedores, correo electrónico directo, cuentas de mercado y plataformas de suscripción al mismo tiempo. Esa configuración es eficiente, pero crea un problema de control si cada canal se maneja de manera diferente. Una lista de verificación sólo se vuelve confiable cuando las reglas de recogida, revisión de extracción, manejo de excepciones y estándares de almacenamiento son consistentes en cada ruta de admisión.
Es por eso que la automatización debe ser juzgada por la calidad del control, no sólo la velocidad. Booksmate es un buen ejemplo del enfoque correcto. Hace facturas de portales e entradas en un solo lugar, extrae campos clave con AI, y mantiene los documentos subyacentes organizados para la exportación y revisión. El beneficio primario no es menos descargas. Es más fuerte integridad de la evidencia. Los equipos financieros pueden rastrear donde vino un documento, lo que fue capturado, lo que fue corregido, y cómo fue
Yo uso una prueba simple con clientes y equipos internos. Recoger cualquier factura al azar y responder seis preguntas sin dejar el flujo de trabajo: ¿de dónde viene, es el documento completo, quién lo aprobó, cómo fue codificado, fue pagado, y el tratamiento fiscal se mantiene? Si el equipo puede responder a esas preguntas en un día de trabajo ordinario, la auditoría es generalmente manejable. Si esas respuestas dependen de la memoria de una persona, la lista de verificación existe sólo en papel.
El objetivo a largo plazo es la confianza operacional. Las auditorías se convierten entonces en una revisión de los controles que ya se ejecutan cada mes, no en un ejercicio de limpieza impulsado por la presión límite. Si desea un marco relacionado para revisar los registros bajo presión, estoLista de verificación de la diligencia debida de alto rendimientotambién es útil porque refuerza la misma disciplina en torno a la calidad de la evidencia y la velocidad de revisión.
Si usted está cansado de perseguir facturas a través de Amazon, Stripe, Google, Microsoft, PayPal, y buzones dispersas,BooksmateAyuda a los contadores, a los contadores y a los equipos financieros a buscar documentos automáticamente, extraer datos clave de facturas con AI, organizar todo en un panel de control y preparar exportaciones limpias para el software de contabilidad, lo que hace que esta lista de verificación para la auditoría sea mucho más fácil de ejecutar consistentemente.
Para los registros de registro,qué documentos son necesarios para el registro de eu vatesboza lo esencial.
Mantener un rastro de factura digital limpio?Dext alternativa para pequeñas empresas del Reino Unidoexplica cómo cada herramienta almacena el PDF fuente.