Ejemplo de cuenta de pérdidas y ganancias con guía de balance
Un ejemplo claro de cuenta de Profit y Perder con Balance Sheet. Esta guía te guía a través de definiciones, ejemplos trabajados, y cómo se conectan para tu negocio.
Su saldo bancario dice una cosa. Su panel de ventas dice otra. Entonces su contador envía un informe de ganancia y pérdida y un balance, y de repente se siente como que todos están hablando de un negocio diferente.
Eso es normal.
La mayoría de los nuevos propietarios de negocios pueden ver el dinero entrando y las facturas saliendo, pero todavía no pueden responder a una pregunta simple con confianza:¿El negocio es saludable?La respuesta generalmente se encuentra en dos informes que a menudo se explican por separado y raramente se conectan claramente.
Esta guía te da una prácticaejemplo de la cuenta de ganancia y pérdida con balancePensando desde el suelo hacia arriba. Comenzaremos donde los números realmente comienzan, con facturas, recibos, descargas de portales y registros de gastos. Luego convertiremos esos documentos crudos en un P plagaamp;L. Después de eso, verás cómo la cifra de ganancia final se mueve en el balance a través de ganancias retenidas.
Su historia financiera de negocios en dos capítulos
Usted puede estar en esta situación ahora mismo. Usted ha enviado facturas, proveedores pagados, facturas de software cubierto, y vio moverse en efectivo a través de Stripe, PayPal, Amazon, o su cuenta bancaria. Sin embargo, cuando alguien pregunta si el negocio hizo dinero este mes, la respuesta es menos obvia de lo que debe ser.
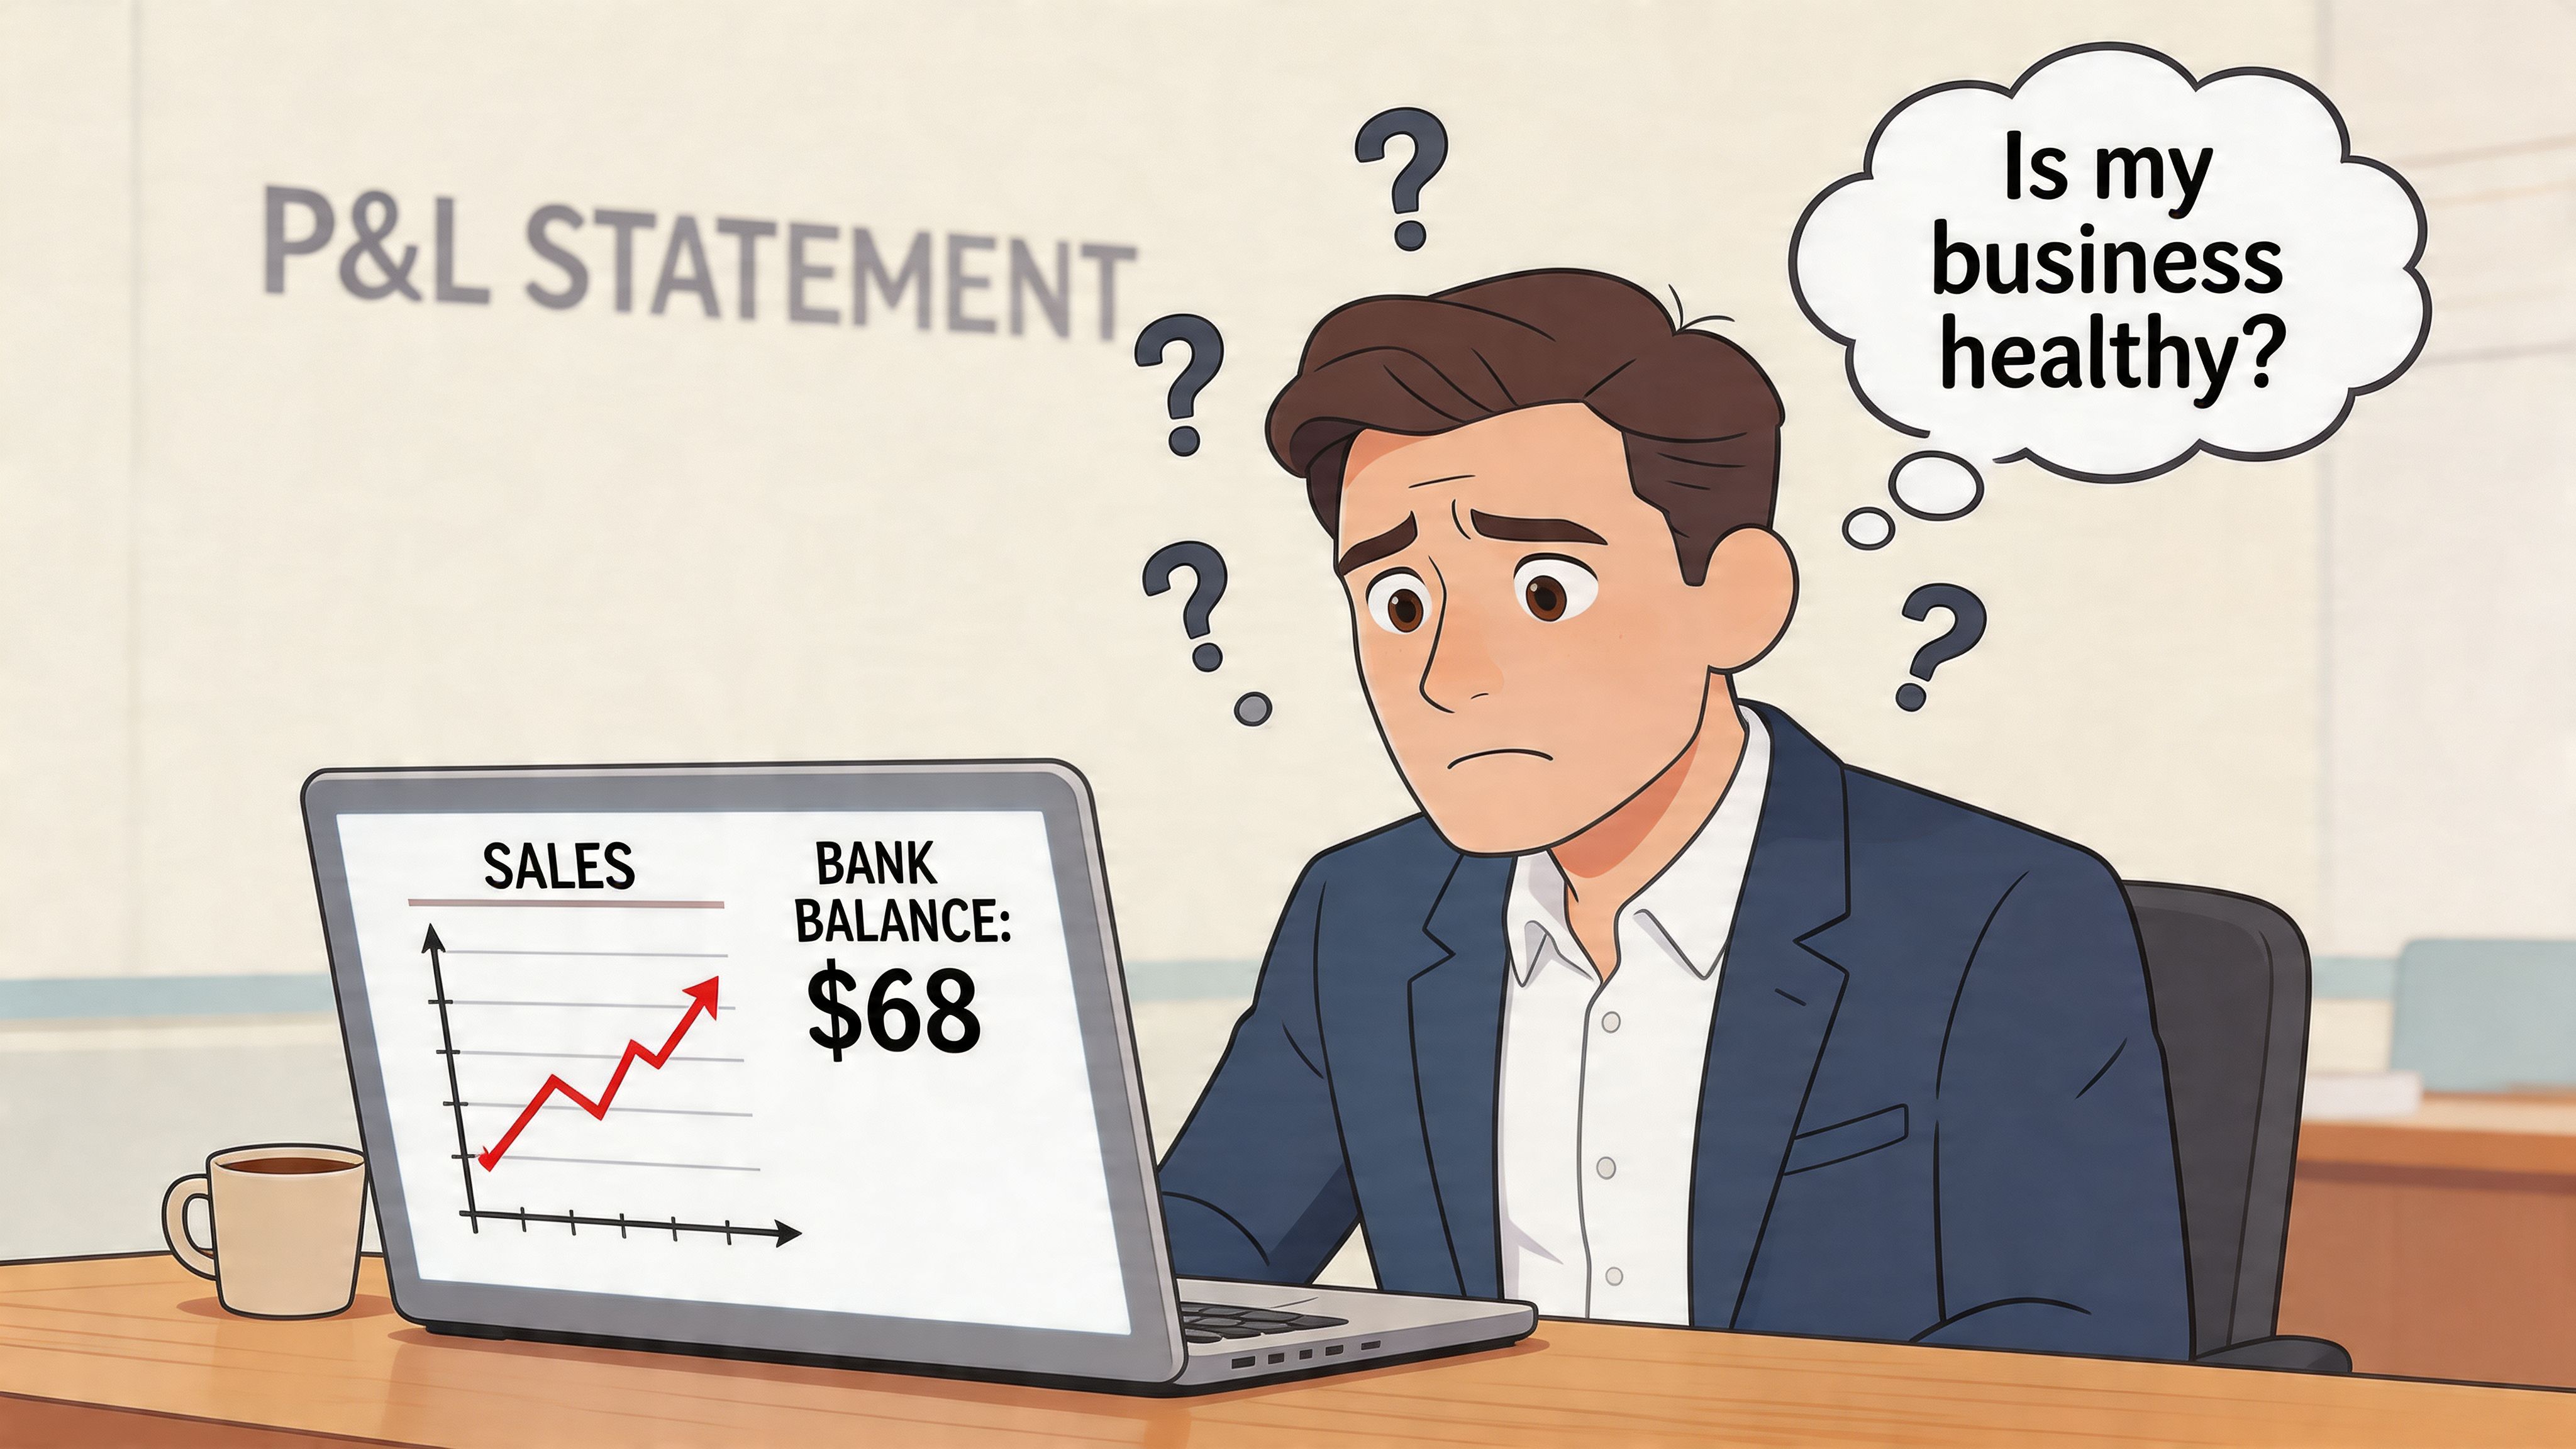
Esa confusión empeora en los negocios con facturas.El 68% de los pequeños contadores de negocios informan de que separar las tarifas de portales o manejar los recibos de multi-currencia de plataformas como Amazon y Stripe es un reto importante de reconciliación, segúnejemplos de lucro y pérdidas para empresas de comercio electrónicoSi tus números comienzan mal, tus informes también se sentirán desordenados.
El marcador y la instantánea
Arentabilidad y cuenta de pérdidases tumarcador. Mide el rendimiento durante un período, como un mes, un cuarto o un año. Responde preguntas como:
- Cubrimos los gastos de ventas
- Control de los gastos de conservación
- ¿El negocio terminó el período con una ganancia o una pérdida
Abalancees tuinstantánea. Muestra dónde se encuentra el negocio en una fecha específica. Responde a diferentes preguntas:
- ¿Qué tiene el negocio propio
- ¿Qué le debe?
- ¿Cuánto valor pertenece al propietario o accionistas
Estos dos informes cuentan una historia desde diferentes ángulos. Uno muestra el movimiento con el tiempo. El otro muestra la posición en un momento.
Si el Prómpamp;L dice cómo fue el juego, el balance muestra el marcador, los jugadores todavía en el campo, y qué equipo pertenece al equipo en el silbato final.
Por qué la conexión importa
Muchos dueños de negocios leen estos informes como si viven en carpetas separadas. No lo hacen. El resultado final de la P plagaamp;L afecta la sección de equidad del balance. Ese es el enlace que la gente a menudo pierde.
Si desea una visión práctica del propietario de negocios de este tipo de reportaje, IGNIITE Business Solutions comparte útilinformación sobre la presentación de informes financierosque complementa bien la perspectiva del contador.
Una vez que vea el flujo del documento fuente a P plagaamp;L a balance, los informes dejan de sentir abstracto. Se vuelven legibles.
La cuenta de beneficios y pérdidas Su tarjeta de puntuación de negocios
El lunes por la mañana a menudo comienza con una pila de papeleo. Unas facturas de clientes salieron la semana pasada. Las facturas de proveedores aterrizaron en su bandeja de entrada. Hay recibos de tarjetas para combustible, software y costos de mensajería. La cuenta de ganancia y pérdida es el informe que convierte esa pila en un marcador para el período y responde a una pregunta sencilla: ¿hace el negocio dinero después de cubrir los costos de ganarlo?
El P plagaamp;L cubre un período de tiempo, como un mes, un cuarto o un año. Recoge los ingresos que ganaste durante ese período, lo combina con los costos relacionados, y muestra el resultado en la parte inferior. Si el balance es una instantánea, el P manzanam;L es la puntuación del partido.
Los ingresos comienzan con los registros de ventas
La línea superior es ingresos. En la práctica, esa cifra generalmente comienza con facturas de ventas, hasta registros, o informes de la plataforma de pago. Si usted ejecuta un negocio de facturas pesadas, esto importa mucho. Una factura enviada a un cliente aumenta sus ventas para el período, incluso si el dinero llega más tarde.
Por lo tanto, el primer trabajo del P plagaamp;L es simple. Añada los ingresos de la actividad comercial normal para el período de que se informa.
A continuación, restar los costos directos para obtener ganancias brutas
Después de los ingresos, el P plagaamp;L resta los costes directamente vinculados a lo que vendiste. Para un negocio de productos, que puede incluir materiales, salarios de producción y sobrecargas de fabricación. Para un negocio de servicios, puede incluir subcontratistas o tiempo de personal dedicado a entregar el trabajo del cliente.
Eso te da.ganancia bruta.
El beneficio bruto muestra si la oferta principal está pagando su camino antes de que los costos de oficina y los costos financieros entren en la imagen. Si las ventas están aumentando pero el beneficio bruto se mantiene delgado, el negocio puede estar trabajando más duro sin mantener gran parte de la recompensa.
Una línea superior saludable todavía puede ocultar un negocio débil si los costos directos están comiendo a través de cada venta.
Los gastos de funcionamiento muestran el costo de mantener el negocio en funcionamiento
A continuación vienen los costos de funcionamiento que soportan el negocio en su conjunto. Estos a menudo incluyen alquiler, salarios de administración, suscripciones de software, seguros, marketing, gastos de entrega, honorarios profesionales, y deudas malas.
Estos gastos suelen provenir de facturas de compra, registros de nóminas, transacciones bancarias y recibos de gastos. Una vez publicados en las categorías correctas, pasan de documentos brutos a P plagaamp;L como gastos de funcionamiento.
Sumérjase esos costos de beneficio bruto, y usted alcanzabeneficio operativo. Esta es una de las medidas más claras del rendimiento diario porque muestra lo que el negocio ganó de operaciones normales antes del interés y el impuesto.
Para otra explicación simple-inglés de los artículos de línea común,Entendimiento de declaraciones de lucro y pérdidases un compañero útil.
El beneficio neto es el resultado final para el período
Después de operar el beneficio, el P plagaamp; L incluye artículos como el interés del préstamo y el impuesto, cuando sea pertinente.beneficio neto, o unpérdida netasi los costos eran más altos que los ingresos.
Esa línea inferior importa porque es más que un número en un informe. Es la parte del resultado comercial del período que más tarde se alimentará en la equidad en el balance a través de los ingresos retenidos.
Aquí está el flujo en su forma más simple:
- Ingresos
- Menos gastos directos
- Igualdad de ganancia bruta
- Menos gastos de funcionamiento
- Igualdades de utilidad operacional
- Menos interés e impuestos
- Igualdad de beneficios netos
La hoja de equilibrio Una instantánea financiera en el tiempo
A diferencia del Prómpamp;L, el balance muestra su negocio implica#39;s posición financiera en una fecha específica. Si el Prómpamp;L es el marcador por un período, el balance es el informe que podría imprimir en el cierre del negocio de hoy para ver lo que la empresa posee, lo que debe, y lo que queda para el propietario.
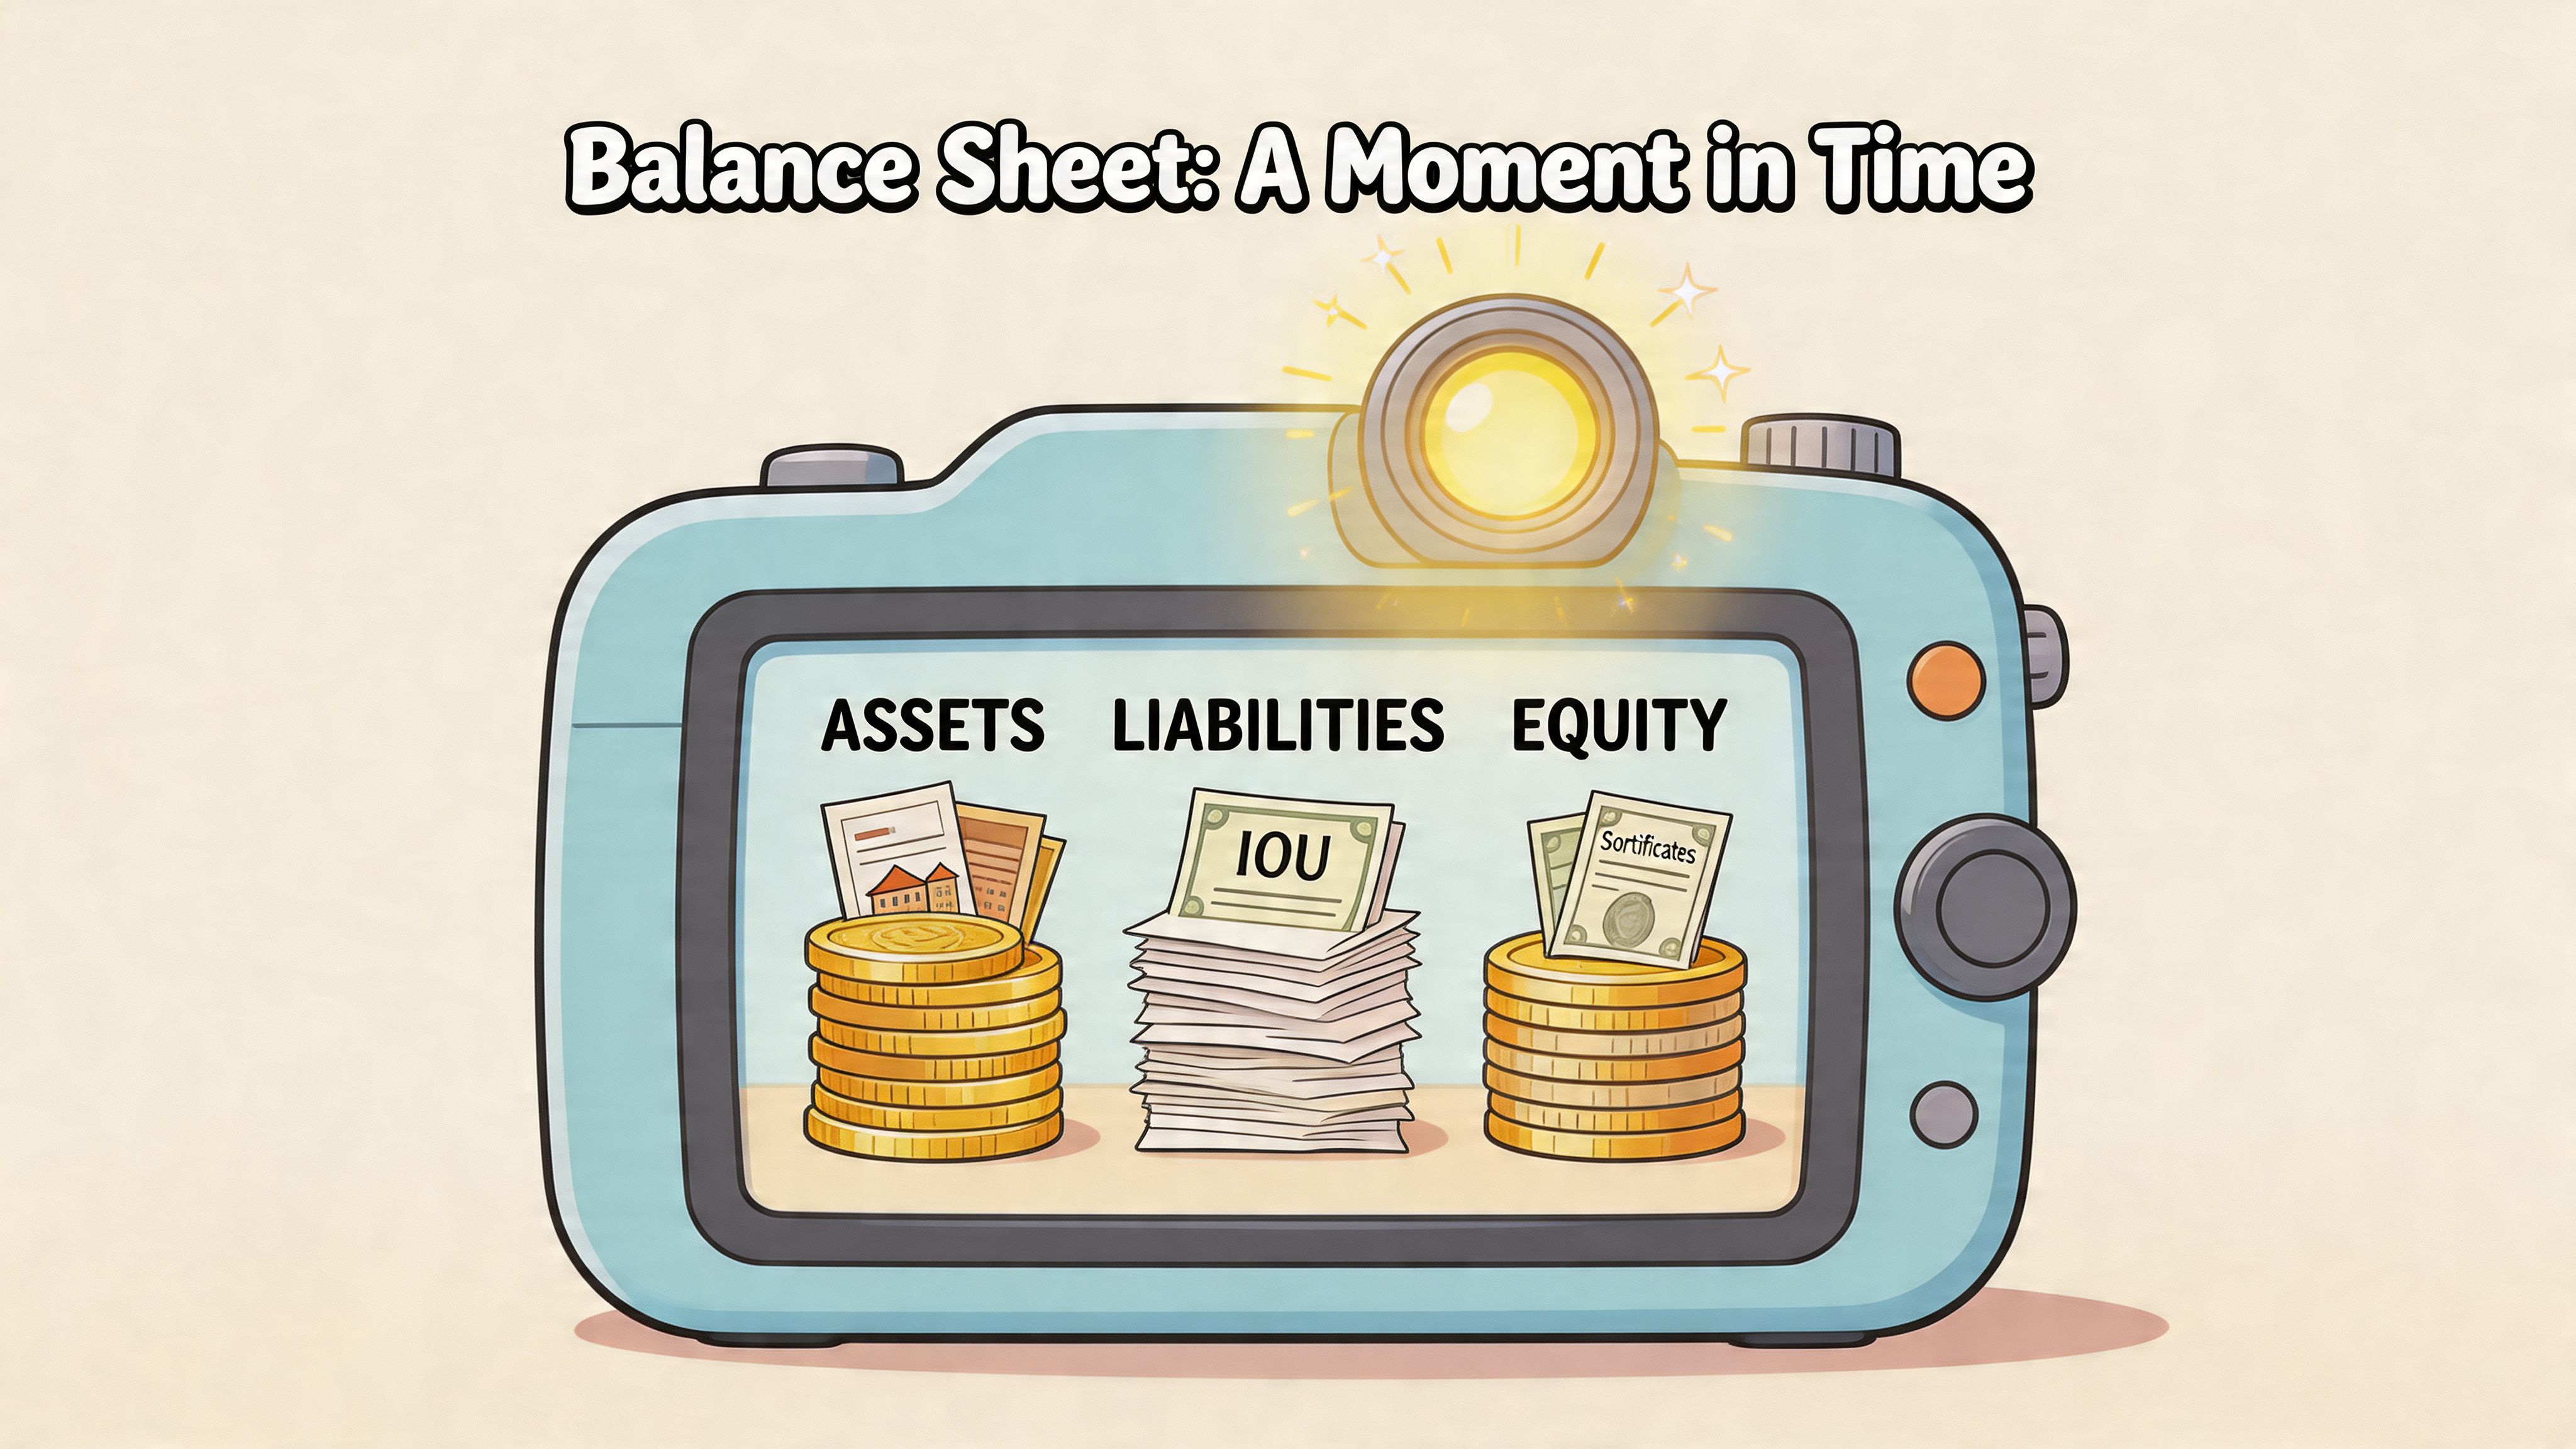
Cada balance se construye en una ecuación:
Activos = Pasivo + Equidad
Esa ecuación importa porque cada transacción de su papeleo diario tiene que terminar en un lado o ambos lados de él. Una factura de ventas no pagada puede aumentar las cuentas por cobrar. Un proyecto de ley de proveedores puede aumentar los gastos en el P plagaamp;L y las cuentas por pagar en el balance. Un préstamo puede aumentar el efectivo y las obligaciones al mismo tiempo.
Los activos son lo que controla el negocio
Los activos son recursos que puede utilizar la empresa. Ejemplos comunes incluyen efectivo, cuentas por cobrar, equipo e inventario.
Para un negocio de facturas, las cuentas por cobrar a menudo se convierten en uno de los números más grandes de la página. Usted puede haber hecho la venta ya y registrado los ingresos, pero el efectivo no ha llegado todavía. El balance muestra esa brecha claramente.
Un portátil comprado para el negocio también puede aparecer como un activo. Así que puede almacenarse en el estante esperando ser vendido.
Las responsabilidades son lo que el negocio debe
Las responsabilidades son cantidades que el negocio debe pagar. Las facturas de proveedores, impuestos, préstamos, saldos de tarjetas de crédito, y nómina de pago no paga todos pertenecen aquí.
Esta sección responde a menudo a una pregunta que los nuevos propietarios hacen después de un mes rentable: " ¿Por qué el dinero sigue siendo ajustado? " El beneficio no cancela las deudas. Usted puede ganar bien en papel y todavía tiene grandes facturas debido a proveedores, prestamistas o la autoridad fiscal.
Un buen mes en el P plagaamp;L hace daño#39; no significa automáticamente que el balance es fuerte.
La equidad es el dueño del proyecto#39;
La equidad es el dueño del contrato#39; su reclamación después de las obligaciones se deducen de activos. Generalmente incluye dinero que el propietario puso, más beneficios mantenidos en el negocio, menos cualquier dibujo o dividendos tomados.
La línea de ganancia retenida conecta el P plagam y L al balance. Cada período ronda#39;s aumentos de ganancias retenidos si permanece en el negocio. Cada pérdida lo reduce.
Una manera sencilla de leer las tres partes es:
- Activosson los recursos
- Pasivoson reclamaciones ajenas
- Equidades el dueño de la reclamación ##39;
Una breve explicación visual ayuda si prefiere ver la estructura antes de leer los informes en detalle:

¿Por qué el balance debe balancearse?
Los números siempre deben equilibrar porque cada transacción se registra de una manera que mantiene intacta la ecuación.
Suponga aumentos de efectivo. Ese aumento necesita una explicación. Puede provenir de un pago al cliente, un nuevo préstamo, una inversión del propietario, o beneficio que se ha ganado y retenido en el negocio. El balance le hace identificar la fuente en lugar de mirar en efectivo en aislamiento.
Esa disciplina es lo que hace que el informe sea tan útil para un propietario de negocios. Muestra si el crecimiento se está financiando con dinero recogido, facturas no pagadas, dinero prestado o ganancia acumulada. También expone cuestiones que un P comprimidoamp;L no puede mostrar por sí mismo, como el aumento de la deuda, las cuentas pagaderas excesivas o los retiros del propietario que reducen la equidad.
Cómo su Prómpamp;L alimenta su hoja de equilibrio
Este es el paso que muchas personas nunca ven lo suficientemente claramente.
Su Prómpamp;L calcula ganancias durante un período. Su balance muestra equidad en un punto de tiempo. El puente entre ellos esIngresos retenidos. Cuando el negocio gana un beneficio y lo mantiene en el negocio, ese beneficio aumenta los ingresos retenidos.
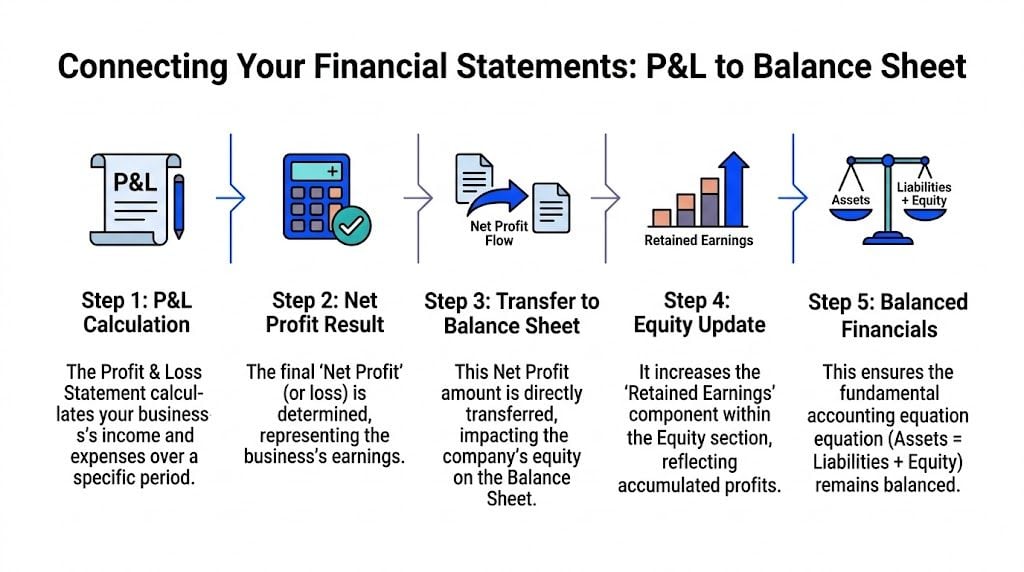
El enlace mecánico
Piense en el proceso en términos simples:
- Usted registra facturas, recibos y facturas.
- Esas entradas construyen sus ingresos y gastos totales.
- El P plomamp;L calcula ganancias netas o pérdidas netas.
- Ese resultado se traslada a la equidad en el balance.
- El balance sigue siendo equilibrado porque el resultado también se muestra a través de activos, pasivos, o ambos.
Si la empresa obtiene un beneficio y el efectivo sigue en la empresa, los activos pueden aumentar, generalmente como efectivo o créditos. Al mismo tiempo, la equidad aumenta a través de los ingresos retenidos.
Si el negocio hace una pérdida, las ganancias retenidas se mueven por el otro lado.
Un ejemplo muy pequeño
Supongamos que su negocio comienza el mes con:
- Efectivo$1,000
- Sin pasivo
- Equidad de$1,000
Durante el mes, ganas$300de ingresos e incursiones$200en gastos.100 dólares netos.
¿Qué pasa después?
Su balance final podría parecerse a esto:
- El dinero se convierte en efectivo$1,100
- Permanezcan las capacidades$0
- La equidad se convierte en$1,100
El extra$100no apareció por la magia. Vino del resultado de Prómpamp;L y fue añadido a la equidad a través de ganancias retenidas.
Enlace clave:La ganancia pertenece al período en el Prómpamp;L primero, luego se convierte en parte de la equidad acumulada en el balance.
Por qué esta gente viaja a negocios reales
La lógica anterior es simple. Real contabilidad lo hace más desordenado porque el tiempo de caja y el tiempo de facturación no son siempre el mismo.
Es por eso que este tema mantiene el surfacing en los equipos financieros.2026 Informe PwC encontró que el 40% de los equipos financieros luchan con los despidos de automatización, a menudo porque no rastrean claramente cómo las actualizaciones de beneficios netos balance de equidad, especialmente cuando los valores de las facturas de las plataformas como Stripe o PayPal están involucrados, como se indica en estediscusión de los desafíos de conexión P plagaamp;L y balance.
Donde las empresas factura-heavy lo sienten más
Si su negocio recoge las ventas a través de portales y recibe docenas o cientos de documentos de apoyo, el sendero puede romper en algunos lugares:
- Las facturas se recogen pero no se publican correctamente
- Las cuotas se netan y se ocultan dentro de los pagos
- Los recibos están desaparecidos, así que los gastos están subestimados
- Las entradas devengadas se sientan en el balance mientras que los propietarios sólo miran en efectivo
Es por eso que un sólidoejemplo de la cuenta de ganancia y pérdida con balancetiene que comenzar antes de los informes. Tiene que comenzar con los documentos y las entradas de contabilidad que los alimentan.
Ejemplo de una hoja de equilibrio y pénamp; l práctico
Un ejemplo trabajado hace que el enlace sea más fácil de ver.
Supongamos que usted ejecuta un pequeño negocio al por mayor. Durante el mes, usted envía facturas a los clientes, recibe facturas de proveedores, paga costos generales, y termina con una pila de documentos ordinarios. Esas facturas y recibos son los ingredientes brutos. Su contabilidad los convierte en entradas, esas entradas construyen el P manzanam y L, y el beneficio final luego actualiza la equidad en el balance a través de los ingresos retenidos.
Comience con un nuevo conjunto de números para que el flujo permanezca por su cuenta.
De documentos de origen a la P plaga
Supongamos que los registros del mes muestran:
- Facturas de venta emitidas a los clientes:£120,000
- Proveedores facturas por mercancías vendidas:£72,000
- Sobrecargas de alquiler, software, salarios y utilidades:£30,000
- Interés de préstamo cobrado por el banco:£3,000
Una vez publicados esos documentos, el marcador P plagaamp;L se ve así:
Tema
Monto
Ingresos
£120,000
Costo de las ventas
(£72,000)
Ganancias brutas
£48,000
Gastos de funcionamiento
(£30,000)
Aprovechamiento de las ganancias
£18,000
Intereses
(£3,000)
Beneficios netos
£15,000
Que£15,000es el beneficio para el período. Responde a una pregunta solamente: cuánto gana el negocio después de los costos.
Entonces vea la actualización de la hoja de balance
Ahora asume que el negocio comenzó el mes con:
- Efectivo:£20,000
- Créditos por cobrar:£10,000
- Inventario:£15,000
- Equipo:£40,000
Total de activos al principio:£85,000
Y en la parte de financiación:
- Pagaderos comerciales:£12,000
- Crédito bancario:£18,000
- Capital social:£40,000
- Ganancias retenidas£15,000
Total de pasivos y equidad al principio:£85,000
Después de la operación del mes, el balance cambia por dos razones. Primero, las transacciones diarias cambian activos y pasivos. Segundo, el período£15,000 beneficio netose añade a los ingresos retenidos, asumiendo que no se pague ningún dividendo.
Eso te da esta imagen simplificada:
Balance Sheet (Iniciar)
Hoja de equilibrio (End)
Efectivo
£20,000
£26,000
Créditos por cobrar de comercio
£10,000
Inventario
£15,000
£11,000
Equipo
£40,000
Total del activo
£85,000
£95,000
Pagaderos comerciales
£12,000
£14,000
Crédito bancario
Capital social
Ganancias retenidas
£23,000
Resultado actual
Menos dibujos o dividendos
(15.000 libras esterlinas consolidadas en ingresos retenidos si se cierran)
Para mantener la posición de cierre orden, los contadores generalmente registran el beneficio del período en curso en los ingresos retenidos al final del período.£15,000, y el negocio ganado£15,000con nada pagado, cerrar los ingresos retenidos se convierte£30,000.
Ese es el vínculo mecánico que muchos dueños de negocios pierden.
Por qué los números cambiaron
El Prómpamp;L no se sienta separado del balance. Se alimenta.
Los ingresos provenían de las facturas de los clientes. Algunos clientes pagaron, que aumentaron el efectivo. Algunos todavía debían dinero, que aumentaban las cuentas por cobrar. El costo de las ventas redujo el inventario o creó saldos de los proveedores.£15,000aumento de los ingresos retenidos.
Una manera útil de imaginarlo es esto:
- ElP plicam trabaja como un marcadorpara el período
- Elbalance funciona como una instantáneaal final del período
- Los ingresos retenidos son el puenteentre ellos
El flujo de la revista en inglés
Usted no necesita memorizar las entradas formales de revistas para seguir la lógica.
- Las facturas del cliente registran ingresos, y a menudo cuentas por cobrar.
- Proveedores facturas y gastos de ingresos récords, además de pagos o pagos en efectivo.
- Esas entradas de ingresos y gastos construyen el Prómpamp;L durante el mes.
- Al final del período, las ganancias netas se transfieren a los ingresos retenidos dentro de la equidad.
La clave para los propietarios de negocios es simple.El beneficio se convierte en parte de la historia de balance.
Es por eso que dos empresas con ventas similares pueden terminar el mes en posiciones muy diferentes. Una puede mostrar fuertes cuentas por cobrar, efectivo y ganancias retenidas crecientes. Otra puede mostrar ganancias delgadas, deudas crecientes, o retiros del propietario que impiden que la equidad se desarrolle.
Asegurar datos fiables con automatización de facturas
Los informes son tan buenos como los registros que los alimentan.
Si un contable descarga manualmente las facturas de Amazon, Stripe, Google, Microsoft, PayPal, portales de proveedores, y adjuntos de correo electrónico, errores arrastran rápidamente. Una tarifa se pierde. Una factura duplicada se publica. Una factura de recibo aterriza en el mes equivocado. Luego el P plagaamp;L está apagado, y la hoja de saldo está apagada con él.
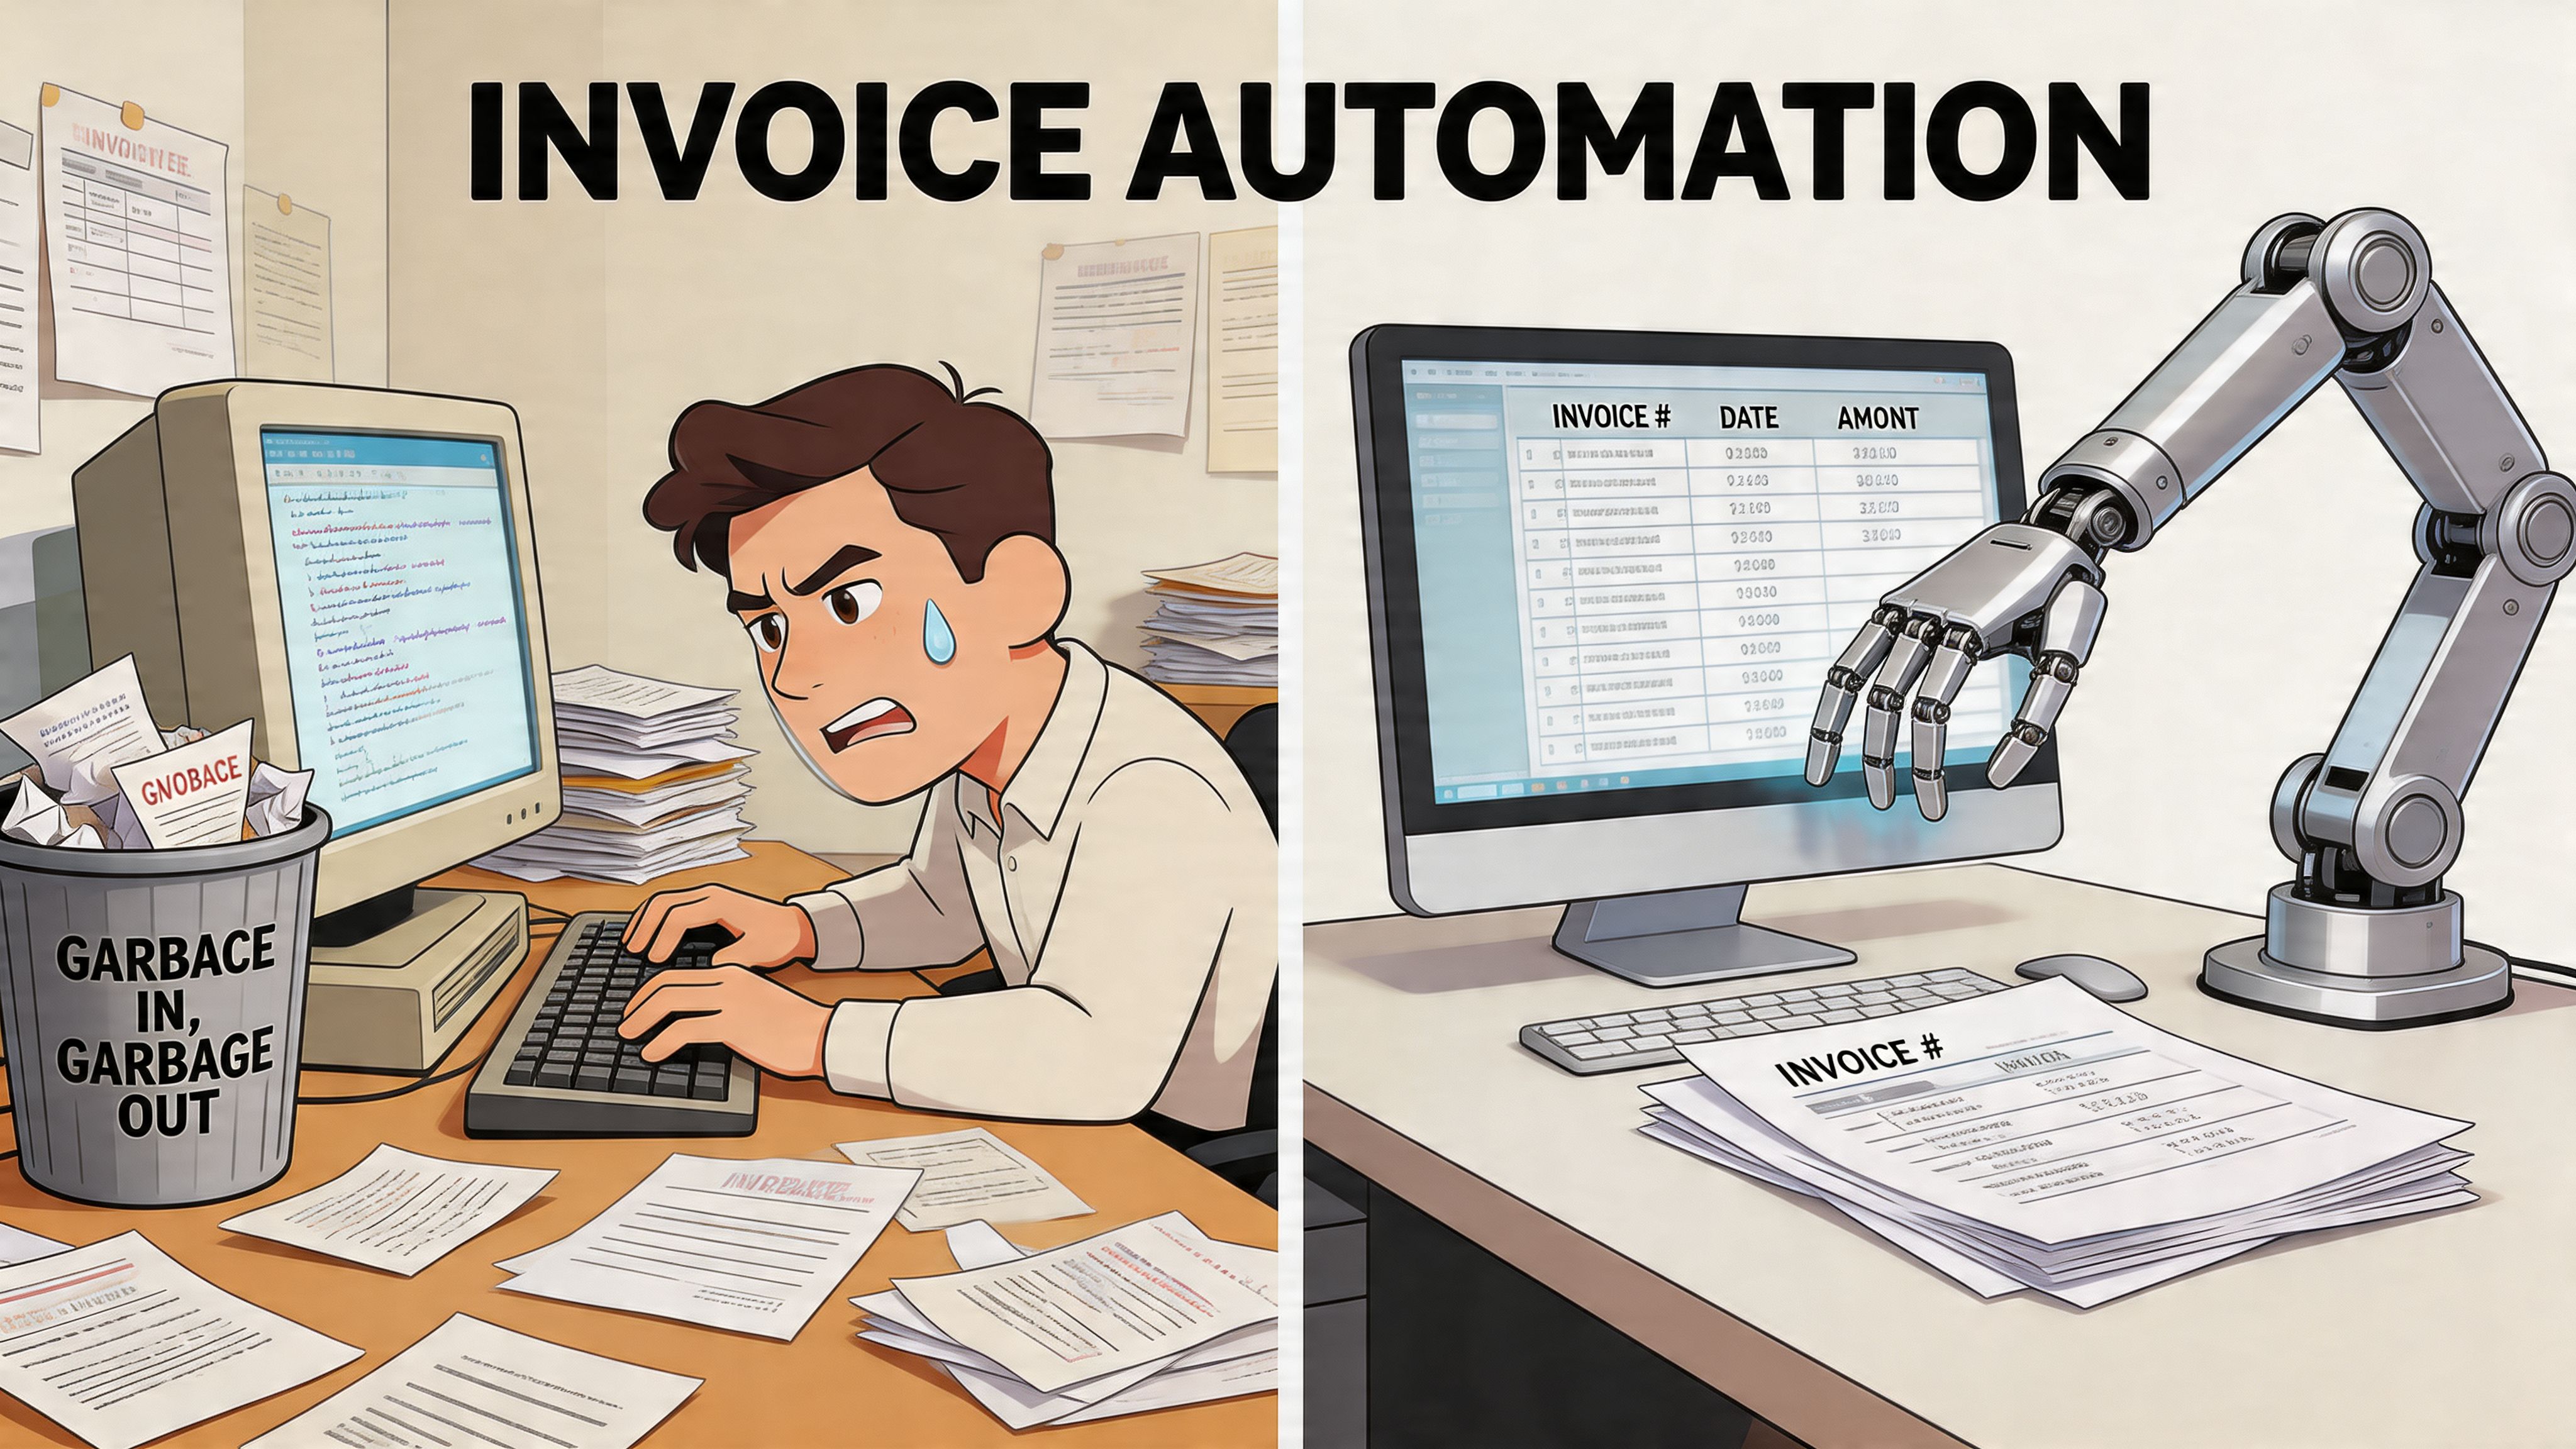
Donde el trabajo manual generalmente se rompe
Las empresas de facturación suelen tener los mismos problemas prácticos:
- Las tasas de portal se mezclan en los ingresosen lugar de ser registrado por separado como gastos
- Los recibos llegan a diferentes formatosa través de correos electrónicos y portales web
- Los documentos que faltan retrasan las conciliacionesy las conjeturas de fuerza en la contabilidad mensual
- Las facturas no pagadas no están claraspor lo que los propietarios confunden ganancias con dinero recaudado
Un sistema que recoge documentos proporciona constantemente los insumos de limpiador de software de contabilidad. Eso importa porque el P pactoamp;L y balance no son productos independientes. Ellos dependen de las mismas entradas subyacentes.
Qué cambios de automatización
La automatización ayuda en la etapa de documento primero. En lugar de esperar a que alguien entre en diez portales y arrastrar PDFs en carpetas, el proceso puede buscar facturas y recibos, extraer detalles clave y enviar datos organizados en el flujo de trabajo contable.
Para los equipos que se ocupan de este volumen, herramientas tales comoBooksmateconectarse a portales en línea y buzones de correo electrónico para buscar automáticamente facturas y recibos, procesarlos con extracción de datos impulsada por AI, organizarlos en un panel central, y prepararlos para la exportación a software de contabilidad.
Eso no reemplaza el juicio contable. Reduce el número de errores de captura de datos evitables antes de que se aplique el juicio.
Los documentos de fuente limpia crean libros de contabilidad más limpios. Los libros más limpios crean informes financieros en los que puede confiar.
Cuando el rastro de la factura es fiable, se hace mucho más fácil ver por qué el beneficio bruto se movió, por qué las obligaciones cambiaron, y por qué las ganancias retenidas aumentaron o disminuyeron.
Preguntas frecuentes acerca de sus finanzas
Algunas preguntas surgen una y otra vez, especialmente después de que alguien vea un beneficio y todavía se siente incómodo con el dinero en efectivo.
¿Por qué no mi beneficio neto coincide con mi saldo bancario
Porque el beneficio y el efectivo no son la misma medida.
Su P plagaamp;L incluye los ingresos obtenidos y los gastos incurridos durante el período. Su saldo bancario sólo muestra el efectivo que se ha movido. Si usted emitió facturas que los clientes no han pagado todavía, el P manzanam y L puede mostrar ingresos mientras que la cuenta bancaria no. Si usted compró equipo o repagó un préstamo, el efectivo puede haber movido sin afectar el beneficio de la misma manera.
¿Cuál es la diferencia entre el efectivo y la contabilidad devengada
Los ingresos en concepto de contabilidad en efectivo cuando se recibe dinero y los gastos cuando se paga el dinero. Ingresos en contabilidad devengados cuando se gana y gastos cuando se relacionan con esos ingresos.
Esa diferencia de tiempo importa mucho.70% de las pequeñas empresas estadounidenses operan en efectivo, y en esos casos el P plagaamp; L puede sobreestablecer la salud sin la debida conciliación de balances, mientras que la contabilidad de valores da una imagen más precisa al igualar los ingresos y gastos, de acuerdo con estoEjemplo de declaración de la GAAP de Estados Unidos.
Aquí está la versión sencilla:
- Bases de efectivoes más fácil de seguir de la cuenta bancaria
- Base de valoreses mejor para ver el rendimiento del período verdadero
Si utiliza muchas facturas, suscripciones, facturas diferidas o saldos de clientes, la contabilidad de valores devengados suele dar una imagen más clara.
¿Con qué frecuencia debería revisar mi Prómputo y balance
La mayoría de los propietarios deben revisar ambos regularmente, no sólo en el momento fiscal.
Un ritmo práctico es:
- mensualpara la mayoría de las pequeñas empresas
- Más a menudosi el efectivo es ajustado, las ventas se mueven rápidamente, o el volumen de factura es alto
- Antes de adoptar decisiones importantescomo contratación, préstamo o cambio de precios
El valor substancial viene de la lectura de ambos juntos. Un P plagaamp;L por su cuenta puede aplanar un negocio. Un balance por su cuenta puede sentirse estático. Juntos, muestran rendimiento y posición.
Revise el P plagaamp;L para ver cómo fue el mes. Revise el balance para ver qué mes dejó atrás.
Si tu equipo pasa demasiado tiempo persiguiendo facturas antes de que puedas confiar en tus números,BooksmatePuede ayudar a simplificar el lado de la colección de documentos del proceso. Se conecta a portales y bandejas de entrada, recoge facturas y recibos, extrae los datos y consigue los registros listos para la exportación para que su P plagaamp;L y balance de salida de entradas limpias.