Diez mejores prácticas en la gestión de relaciones con proveedores
Manejo de relaciones de proveedor maestro mejores prácticas para los equipos financieros. Consejos prácticos sobre el a bordo, los contratos, la automatización de facturas y la gestión de riesgos.
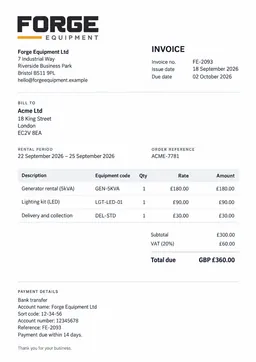
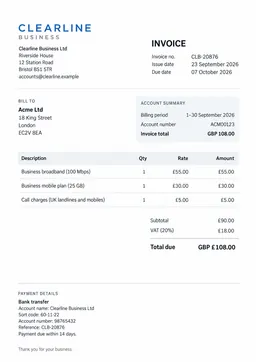
¿Cansado de ahogarse en facturas de proveedores y correos electrónicos? Es de contabilidad mensual. Estás entrando en Amazon Business, Stripe, PayPal, Google y tres portales de proveedores nadie ha tocado desde la última izquierda del controlador. Un proveedor dice que enviaron la factura la semana pasada. Otro adjunta a un hilo de correo electrónico con seis respuestas y un PDF renombrado. Mientras tanto, su equipo todavía está llamando a los totales esperando en el sistema de contabilidad por mano.
Ese caos no se mantiene en cuentas por pagar. Se derrama en flujo de efectivo, auditorías, plazos cercanos y confianza de los proveedores. Cuando la financiación no puede verificar rápidamente términos, localizar documentos, o explicar una discrepancia, cada pequeño problema lleva más tiempo de lo que debería.
Por eso, las mejores prácticas de gestión de relaciones con los proveedores importan a los equipos financieros, no sólo a las adquisiciones. La buena gestión de los proveedores no se trata de ser “nice” a los proveedores o celebrar más reuniones. Se trata de crear una estructura suficiente que las facturas se mueven limpiamente, los problemas se resuelven rápidamente, y los datos de los proveedores soportan mejores decisiones financieras.
Si su equipo también toca la facturación del cliente, ayuda a entender la diferencia entre los flujos de trabajo de dinero entrantes y salientes.cuentas por cobrar v cuentas por pagares un refrescante útil.
Las relaciones más fuertes de los proveedores suelen parecer aburridas desde el exterior. Términos claros. Registros organizados. Menos sorpresas. Aprobaciones más rápidas. Ése es el punto. Aquí hay 10 prácticas que funcionan.
1. Documentación de proveedores centralizados y gestión de portales
La manera más rápida de perder el control de los proveedores es dejar que la información viva en todas partes.
Un login se encuentra en una bóveda de contraseña del navegador. Otro está en el cuaderno de un antiguo empleado. Los términos de contrato se enterraron en el correo electrónico. El contacto AP cambió hace meses, pero nadie actualizó al maestro del vendedor. Luego llega la contabilidad mensual y su equipo desperdicia horas sólo averiguar dónde recuperar la factura.
Construir una fuente de verdad
Para los equipos financieros, un centro central de proveedores debería incluir:
- Detalles del acceso al portal:Almacenar URLs, métodos de inicio de sesión, notas MFA y dónde aparecen las facturas después de iniciar sesión.
- Registros básicos de los proveedores:Mantener el nombre de la entidad legal, los detalles de las remesas, los formularios de impuestos, los términos de pago, las fechas de contrato y los contactos de escalada.
- Propiedad del sistema:Recordar quién dentro de su empresa posee la relación, quién aprueba facturas, y quién maneja disputas.
Utilice un administrador de contraseñas como 1Password o LastPass para credenciales. No utilice una hoja de cálculo para contraseñas, incluso si se siente conveniente.
La razón operacional es simple. La fragmentación de datos de proveedores crea un cumplimiento oculto y un riesgo financiero porque los contratos, comunicaciones y registros de transacciones se dispersan por correos electrónicos, portales y sistemas desconectados, lo que hace más difícil auditar la documentación o verificar los datos de facturas contra los términos acordados, como se señala enAtlas Systems on vendedor relationship management.
Regla práctica:Si un nuevo especialista en AP no puede encontrar el portal de un proveedor, términos y tres facturas en pocos minutos, su documentación no es lo suficientemente centralizada.
Una simple revisión trimestral ayuda. Compruebe los portales activos, eliminar el acceso antiguo, confirmar los contactos, y verificar que los pasos de recuperación de la factura todavía coinciden con la realidad. Los vendedores cambian las interfaces más a menudo que los equipos internos esperan.
2. Recopilación de facturas automatizada y extracción de datos
La búsqueda manual de facturas es costosa en formas que los equipos a menudo subestiman. No es sólo el tiempo que se gasta descarga PDFs. Es el cambio de contexto, los toques duplicados, y el retraso cuando una factura se sienta en la caja incorrecta durante días.
La automatización demuestra su valor lo antes posible.
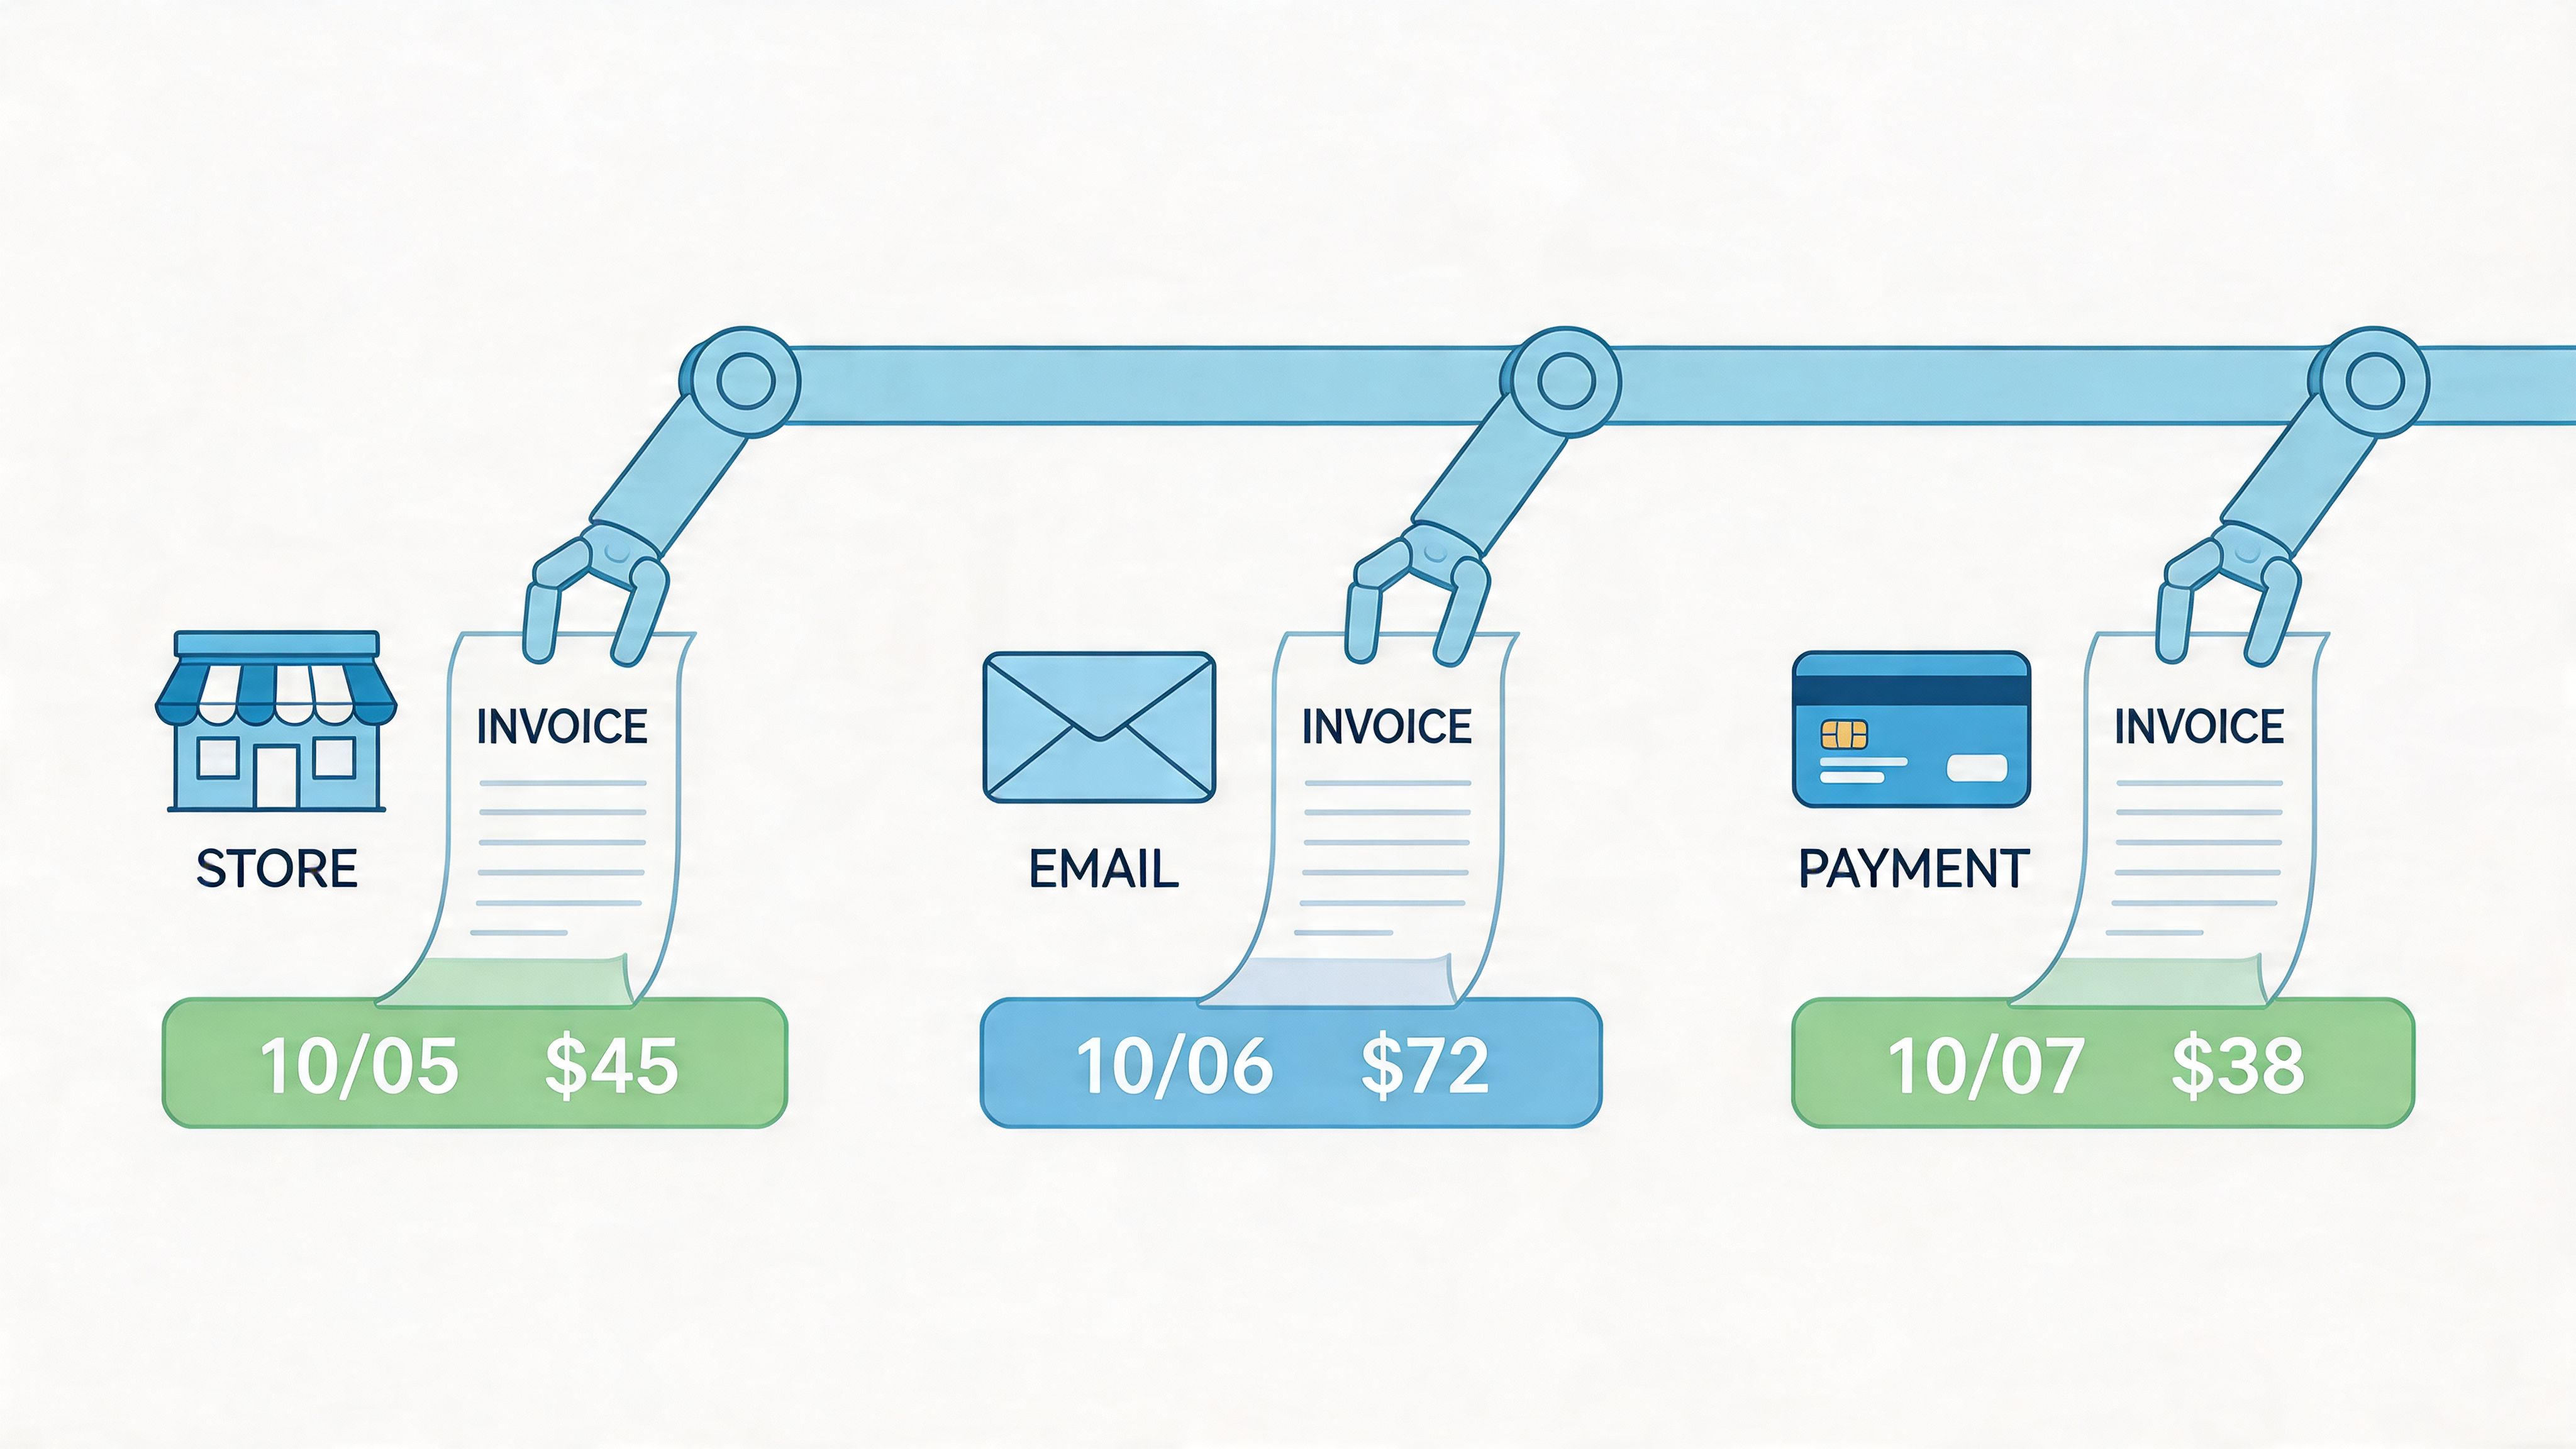
Si estás sacando facturas de Amazon Business, Stripe, Google Workspace, Microsoft 365, PayPal y adjuntos de correo electrónico, una plataforma como Booksmate puede centralizar la recogida y extraer los campos clave que tu flujo de trabajo contable necesita. Eso no elimina la revisión. Elimina el trabajo de recuperación repetitiva y de entrada de datos que que quema a tu equipo.
Comience donde el dolor es más alto
No automatice todo a la vez. Comience con los proveedores que crean los toques más mensuales.
Un entrenamiento práctico se ve así:
- Portales de mayor volumen primero:Conecta los proveedores que tu equipo registra con más frecuencia.
- Retroceder de correo electrónico siguiente:E-mails de facturas anticipadas de proveedores más pequeños en una ingesta monitoreada.
- Excepción de revisión se mantiene humana:Deje que el software recoja y extraiga. Mantenga las aprobaciones y casos inusuales bajo control financiero.
Muchos proyectos de automatización fallidos tienen el mismo problema. Los equipos intentan forzar cada formato de factura extraño en un flujo de trabajo perfecto en el primer día. Eso generalmente crea frustración. Mejores resultados provienen de obtener ganancias limpias primero, luego añadir casos de borde.
Más adelante en el proceso, ayuda a mostrar al equipo cómo es la automatización “buena” en la práctica:
Ver la extracción de cerca en el primer mes. Los PDFs de proveedores varían. Algunas etiquetas son inconsistentes. Algunos artículos de línea son desordenados. Eso es normal. El punto no es la perfección de cero-touch. El punto es que la financiación pasa su tiempo revisando excepciones, no actuando como un servicio de descarga para cada proveedor.
3. Metrices de rendimiento de los proveedores y seguimiento de KPI
La contabilidad mensual se pone desordenada rápidamente cuando un vendedor pierde un archivo de facturación, aplica la tarifa incorrecta, o envía una factura después de la ventana de accrual. Para el tiempo que la financiación siente el dolor, el patrón ha estado allí por meses.
Es por eso que el seguimiento del rendimiento de los proveedores importa en finanzas. Da a AP, contabilidad y controlador equipos un sistema de alerta temprana para el comportamiento de facturación que crea rework, debilita la previsión y ralentiza el cierre.
Seguimiento de la financiación de métricas realmente utiliza
Las mejores tarjetas de puntuación son lo suficientemente cortas como para mantener y lo suficientemente específicas para actuar. Si una métrica no cambia cómo las facturas de las revisiones de las finanzas, se ajustan a las controversias, o evalúa las renovaciones, no pertenece a la lista.
Para los equipos de finanzas y contabilidad, las métricas de proveedores más útiles suelen incluir:
- Precisión de facturación:¿Son correctos los precios, las cantidades, el tratamiento fiscal y los detalles de la entidad jurídica en la primera recepción?
- Plazo de presentación:¿Llega la factura a tiempo para acumulaciones, aprobaciones y pagos programados?
- Tiempo de solución de controversias:¿Cuánto tarda el proveedor en corregir errores de facturación, emitir créditos o responder solicitudes de documentación?
- Adhesión de contratos:¿Son descuentos, gorras de honorarios, periodos de servicio y términos de facturación que coincidan con lo que fue aprobado?
- Tasa de excepción:¿Con qué frecuencia este proveedor crea revisión manual, correcciones de codificación o escalaciones de aprobación?
Estas medidas no son el teatro de compras. Son datos operativos. Un proveedor con un precio unitario bajo, pero una alta tasa de excepción puede ser costosa una vez que usted factor en el trabajo de AP, los cierres retardados, y el seguimiento repetido de la financiación.
Si su equipo ya utiliza herramientas de captura de facturas o de extracción de datos, comience allí. Busque facturas tardías recurrentes, desajustes de precios repetidos, referencias de PO faltantes, y memos de crédito que aparecen cada trimestre por la misma razón. Estos patrones usualmente apuntan a un problema de proceso en el proveedor, no mala suerte.
Un marcador de proveedores debe apoyar una decisión. No debe existir sólo para llenar una cubierta de revisión trimestral.
También hay un verdadero intercambio aquí. Más KPI seguimiento crea más responsabilidad para el proveedor, pero también expone la disciplina financiera. Si su equipo quiere correcciones más rápidas, facturación más limpia y mejor rendimiento SLA, las excepciones de facturas deben ser documentadas consistentemente y enviadas con suficiente detalle para resolverlas rápidamente.
Use el marcador para guiar la acción. Mantenga una estrecha supervisión sobre los proveedores que tocan el flujo de efectivo, el gasto recurrente o las categorías sensibles a la auditoría. Para los proveedores de bajo riesgo, una revisión ligera es generalmente suficiente. No todos los proveedores necesitan un examen comercial trimestral formal, pero cada proveedor que crea una fricción financiera repetida debe ser medido.
4. Condiciones claras de pago y documentación de contratos
Trimestralmente se pone feo rápido cuando una factura de proveedor aterriza con una carga que nadie puede atar de nuevo al contrato. AP pide la contratación. La adquisición pide al propietario del presupuesto. Legal tira del PDF firmado. Mientras tanto, la factura se encuentra en estado de retención, el vendedor persigue el pago, y el tiempo de pérdida de financiación en un problema que debe haber sido impedido a bordo.
Una gran parte de los problemas de pago comienzan arriba. El contrato puede ser firmado, pero si los términos de facturación son vagos o enterrados en lenguaje legal, AP se ve obligado a interpretar en lugar de verificar. Esto crea riesgo evitable para el tiempo cercano, pronóstico de efectivo y soporte de auditoría.
Escribir términos de contrato para que las finanzas puedan utilizarlos
El contrato no necesita menos revisión legal. Necesita una capa operacional que la financiación pueda aplicar factura por factura.
Por lo menos, documento:
- Condiciones de pago:Términos netos, lógica de fecha límite, método de presentación de facturas aprobado, condiciones de descuento de pago anticipado, y cualquier aprobación necesaria antes del pago.
- Estructura de facturación:Cargos recurrentes, tasas basadas en el uso, costos de ejecución, gastos reembolsables, créditos y precios de renovación.
- Requisitos de facturación:Número de cuenta, entidad jurídica, período de servicio, detalles fiscales, información de envío y el contacto para la solución de controversias.
- Puntos de prueba:Lo que inicia el reloj de facturación, como firma de contrato, go-live, hito de entrega, período de servicio mensual o activación del usuario.
Los niveles de servicio también pertenecen aquí. Si un contrato incluye compromisos de tiempo de trabajo, tiempos de respuesta, hitos de ejecución o disposiciones de crédito, las finanzas deben saber cómo estos términos afectan la facturación. Un SLA que no puede ser igualado a una factura, memo de crédito o retención de pago es difícil de hacer cumplir en la práctica.
El contrato firmado vive en un repositorio, pero la información que AP necesita nunca lo hace en el registro maestro de proveedores, notas de flujo de trabajo de facturas o instrucciones de aprobación. El documento existe. La guía de pago utilizable no.
Para proveedores significativos, cree un resumen interno de una página. Mantenlo claro, específico y fácil de encontrar. Incluye términos de pago, lógica de facturación, fechas de renovación, contactos de escalada, tratamiento fiscal y cualquier condición que justifique retener o ajustar el pago.
Los proveedores de bajo riesgo que sobre documentan añaden trabajo de mantenimiento con poca rentabilidad. Los proveedores de alto volumen o estratégicos infradocumentados crean excepciones repetidas, aprobaciones retrasadas y un apoyo de auditoría débil. Ponga el esfuerzo en que la facturación de complejidad, el gasto o la exposición al cumplimiento lo justifique.
5. Registros regulares de comunicación y relaciones
Un vendedor pierde un cambio de facturación, su equipo paga desde un antiguo conjunto de instrucciones, y el cuarto de final de cierre recoge otro elemento de limpieza prevenible. Ese tipo de problema generalmente comienza bien antes de que llegue la factura. Comienza con una comunicación débil.
Los equipos de finanzas no necesitan llamadas de estado constantes. Necesitan un ritmo de revisión que captura las cuestiones de facturación, cumplimiento y servicio antes de que esas cuestiones se conviertan en demoras de pago, disputas de crédito o mal accrual.
Para los proveedores de mayor impacto, establecer un check-in recurrente basado en el gasto, volumen de facturas y dependencia operativa. Trimestralmente es suficiente para muchas relaciones. Los proveedores mensuales pueden tener sentido para los proveedores vinculados estrechamente a soporte de nómina, facturación de software, entradas de contabilidad subcontratadas, o cualquier servicio que crea ajustes de facturas frecuentes.
Mantener la reunión práctica. Revisar las partes de la relación que afectan el registro financiero y el proceso de pago:
- Problemas de factura recurrentes:Facturas tardías, soporte faltante, tasas incorrectas, errores fiscales, o memos de crédito que nunca llegan
- Cambios en el proceso:Nuevos contactos de facturación, detalles bancarios actualizados, cambios de portales o cambios de flujo de trabajo de aprobación
- Aumento del impacto financiero:Renovaciones, cambios de alcance, fases de aplicación, aumentos de precios o cambios de entidad que afectan la codificación y los valores devengados
- Acciones abiertas:Controversias, correcciones prometidas, créditos envejecidos y plazos con un nombre de propietario en cada lado
Vague no está bien.
Los mejores check-ins que he visto son generalmente de 20 a 30 minutos, con un registro de emisión compartido y fechas de seguimiento claras. Sin cubierta de diapositivas. No lenguaje de relación genérico. Sólo los elementos que afectan la exactitud de facturas, el tiempo de pago, el soporte de auditoría y el gasto futuro.
Finanzas también trae algo útil a estas conversaciones que las adquisiciones o operaciones no pueden ver como claramente. Historial de pagos muestra patrones. Pagos cortos repetidos, facturas precipitados para el mantenimiento de libros mensuales, brechas crónicas de respaldo, y renacimientos frecuentes generalmente apuntan a un problema de proceso en el lado del proveedor o una brecha de control en el suyo. Los cheques regulares dan a ambas partes un lugar para fijar ese patrón antes de que se vuelva normal.
Las conversaciones directas ayudan. Una buena relación de proveedores debe ser capaz de manejar discusiones duras sobre cargos disputados, documentación perdida o problemas de servicio con consecuencias financieras. Si un proveedor trata cada pregunta como un enfrentamiento, eso no es sólo un problema de comunicación. Es un riesgo de relación.
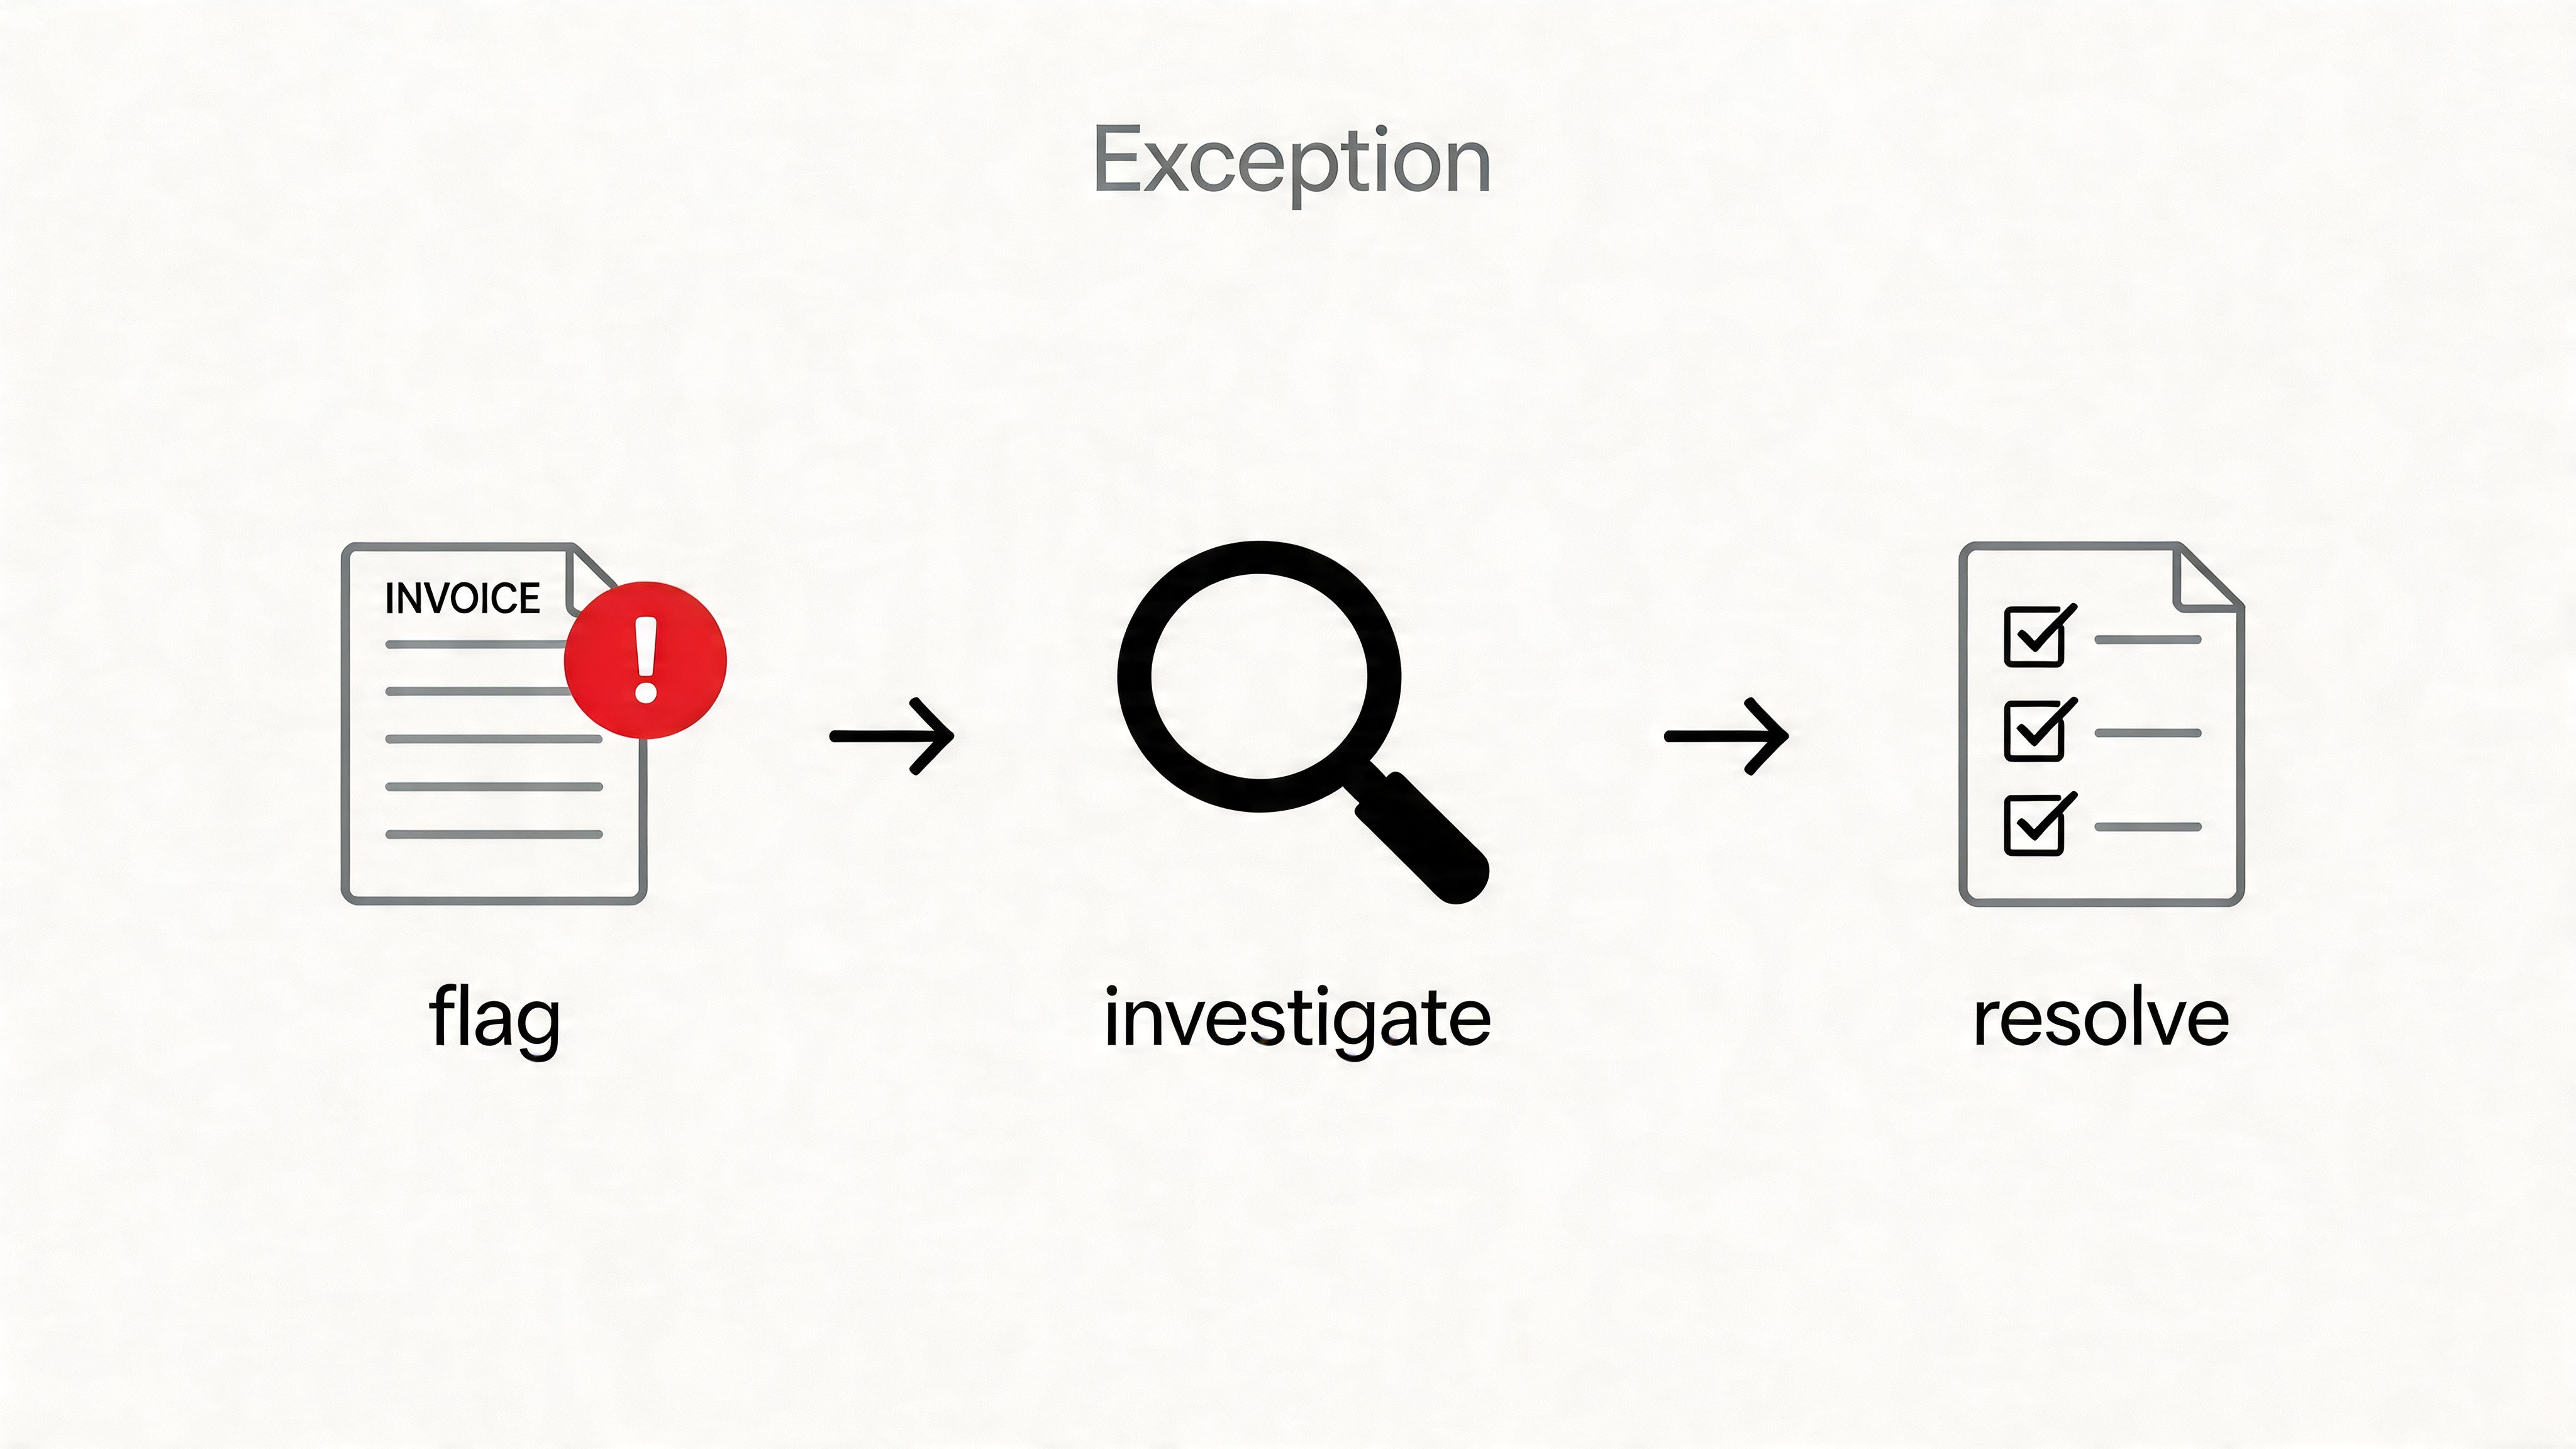
6. Invocar la resolución sobre la excepción y el manejo y la discrepancia
La contabilidad mensual está cerrando, el efectivo está apretado, y una factura de gran proveedor aterriza con las tasas erróneas, la entidad equivocada, y no hay respaldo. Ese es el momento en que la gestión de relaciones de proveedor deja de ser abstracto y se convierte en un problema de control financiero.
Un buen proceso de AP no trata de prevenir cada excepción. It route excepciones rápido, documenta la decisión, y mantiene el mismo problema de aparecer de nuevo el mes próximo.
Construir un flujo de trabajo de excepción definido
El manejo de la excepción necesita su propio carril dentro del ciclo de vida de la factura. Si el equipo está reenviando correos electrónicos, comprobando contratos por memoria, y debatiendo la propiedad cada vez que algo se ve mal, el proceso se ralentizará y la pista de auditoría será débil.
Una configuración práctica incluye:
- Reglas de la comedia:Números de PO faltantes de bandera, totales inusuales, cambios de tarifas no aprobados, números de factura duplicados, desajustes del tratamiento fiscal o fechas de servicio que no se ajustan al contrato.
- Reglas de propiedad:Establecer quién revisa primero, quién contacta con el vendedor, quién revisa el contrato, y quién puede aprobar una factura corregida, pago corto o rechazo.
- Notas de la resolución:Recordar la causa raíz, el impacto financiero, lo que se fijó, y si la cuestión debería cambiar la codificación futura, las reglas de aprobación o la revisión de proveedores.
La precisión de facturación también importa, pero los equipos financieros deben seguir la tasa de intervención. Un proveedor puede verse bien en la puntualidad de pago de títulos mientras todavía se crea trabajo manual pesado a través de retribuciones, créditos y discrepancias recurrentes. Ese costo rara vez aparece en un informe básico de envejecimiento de AP.
Si la misma excepción aparece tres veces, tratarla como un fracaso del proceso, no mala suerte.
La automatización ayuda a la ingesta. Puede capturar números duplicados de facturas, campos perdidos y cantidades desajustadas rápidamente. La gente todavía necesita decidir si la acción correcta es un rechazo, una solicitud de crédito, un ajuste devengado, o una escalada de contratos. Eso es asunto de compensación. Sobre-automato y usted corre el riesgo de pagar una mala factura más rápido.
Los equipos más fuertes también separan la corrección de la prevención. Resolver la factura actual, luego decidir qué necesita cambiar. Tal vez el proveedor necesita una nueva plantilla de facturación. Tal vez sus datos maestros están equivocados. Tal vez el lenguaje del contrato es demasiado flojo para la forma en que el proveedor factura en la práctica.
Así es como el manejo de la excepción se convierte en parte de la gestión de proveedores, no sólo la limpieza de facturas.
7. Segmentación de proveedores y gestión de relaciones con niveles fijos
La contabilidad mensual expone la segmentación de proveedores débiles rápidamente. Un proveedor de bajo dólar con facturas limpias y recurrentes no debe consumir el mismo tiempo de revisión como un proveedor de software de multi-entidad que factura variamente, empuja los cambios de contrato de mitad del ciclo, y afecta los valores devengados, las aprobaciones y la presentación de informes.
Los equipos de finanzas necesitan un modelo que refleje el ciclo de vida financiero de la relación, no sólo el valor de las adquisiciones.
Una estructura práctica generalmente se ve así:
- Proveedores estratégicos:Alto gasto, servicios críticos para negocios, acceso a datos sensibles, facturación compleja o impacto directo en flujos de efectivo cercanos o cerrados, o cumplimiento.
- Proveedores operativos básicos:Importante a las operaciones diarias, con gastos moderados y patrones de facturas manejables.
- Vendedores transaccionales:Baja complejidad, facturación predecible, riesgo limitado y poca necesidad de gestión de relaciones más allá de la configuración precisa y el pago oportuno.
El punto no es etiquetar a los proveedores. Es decidir dónde su equipo dedica atención.
Para los proveedores de más alto nivel, las finanzas deben mantenerse más cerca de la cuenta. Revisar los cambios de contrato cuidadosamente, monitorear los precios de deriva, comparar los patrones de facturación con los términos acordados, y programar exámenes periódicos con el propietario del negocio. Estos proveedores pueden afectar la exactitud de pronóstico, el soporte de auditoría y el riesgo de pago si la relación comienza a deslizarse.
Los proveedores de más bajo nivel necesitan un modelo diferente. Normas de codificación automatizadas, según proceda, y revisión basada en la excepción generalmente tienen más sentido que los check-ins frecuentes. Si un proveedor envía facturas limpias, sigue términos y no crea problemas de cumplimiento, la supervisión manual añade costo sin añadir mucho control.
El paso por sí solo es una regla de clasificación débil. He visto a los vendedores de modestos discursos crear un trabajo extra grande porque sus facturas llegan en formatos inconsistentes, golpean múltiples centros de costos, o requieren llamadas de juicio cada mes. Un proveedor más pequeño que crea preguntas recurrentes de accrual puede ser más costoso para manejar que un mayor proveedor con facturación disciplinada.
La buena segmentación también ayuda con la escalada. Los proveedores estratégicos generalmente necesitan propietarios nombrados en finanzas y el negocio. Los proveedores transaccionales a menudo no lo hacen. Esa distinción importa cuando los problemas de pago, fallos de servicio o disputas de contratos comienzan a afectar los libros.
En primer lugar, ajustar el nivel de control, revisar la cadencia y el enfoque de automatización del riesgo financiero real y la carga de trabajo.
8. Cumplimiento y Gestión del Riesgo en las Relaciones con los proveedores
El punto débil generalmente aparece en una rutina de pago. Alguien actualiza los detalles bancarios por correo electrónico, el cambio se procesa demasiado rápido, y la financiación encuentra el problema después de que el efectivo ya se ha movido. En otros casos, el problema se supera durante la preparación de la auditoría, cuando el formulario de impuestos de un proveedor, certificado de seguro o registro de aprobación está obsoleto o falta.
Para los equipos de finanzas y contabilidad, el cumplimiento de los proveedores no es un proceso paralelo. Se encuentra dentro del ciclo de vida financiero. Los controles de embarque afectan si las facturas pueden ser pagadas de forma segura. La vigilancia continua afecta si la codificación, las aprobaciones y la actividad de pago aún se alinean con la política.
La solución práctica es fijar controles de riesgo a los puntos en los que la financiación ya toca el registro del proveedor, en lugar de tratar el cumplimiento como un ejercicio anual separado.
- Antes de a bordo:Verifique el nombre legal, la documentación tributaria, las instrucciones de pago, la selección de sanciones cuando sea necesario, los documentos de seguros o licencias, y el propietario interno responsable de la relación.
- Durante la relación:Revisar los detalles bancarios cambia cuidadosamente, mirar los cambios en los patrones de facturación, confirmar los documentos vencidos son reemplazados, e investigar los proveedores que se vuelven inconsistentes en su soporte de facturación.
- Antes de la renovación o ampliación del alcance:Comprobar disputas abiertas, problemas de control, historial de servicios, y si el proveedor aún cumple con sus normas de política y documentación.
Un pequeño equipo de AP no puede ejecutar el mismo nivel de revisión en cada proveedor. Los proveedores de alto riesgo, los proveedores con acceso al sistema, los proveedores transfronterizos y los proveedores que manejan datos regulados necesitan un examen más estricto que un proveedor local de bajo riesgo que envía una factura limpia cada trimestre. El error es tratar a todos los proveedores como iguales, o asumir un historial de pago limpio significa que el riesgo de control es bajo.
La disciplina de la documentación marca la diferencia. Si la financiación no puede extraer los registros actuales de embarque, los detalles bancarios aprobados, los términos de contrato, la historia de la factura y el apoyo de aprobación en un lugar, la revisión del riesgo se convierte en una búsqueda de los cazadores. Esto crea demoras en cerrar, debilita la respuesta de auditoría y hace que los controles de fraude sean más difíciles de realizar bajo presión del tiempo.
Las aprobaciones de correo electrónico y las solicitudes de cambio basadas en la caja son a menudo parte del problema. Los equipos que dependen del correo electrónico deben documentar la retención y trazabilidad claramente, especialmente en entornos controlados.Requisitos de la ruta de auditoría de correo electrónico SOXes una referencia útil para esa cuestión.
La buena gestión del riesgo de vendedor no es sobre la recogida del paquete de embarque más grande posible. Se trata de mantener el archivo de proveedor lo suficientemente actual que la financiación puede confiar en él cuando el dinero está a punto de salir del negocio.
9. Invoice and Receipt Archival and Audit Trail Maintenance
La calidad del archivo se hace visible cuando alguien pide una prueba. Un auditor quiere soporte para un pago. Un proveedor discute un cargo antiguo. El liderazgo pregunta por qué un costo se fijó en un trimestre anterior. Si la respuesta depende de encontrar un accesorio en la bandeja de entrada de una persona, usted no tiene un archivo. Usted tiene suerte.
Hacer la recuperación fácil, no heroico
Una ruta de auditoría adecuada debe mostrar el camino completo de un documento:
- Recibo:Cómo llegó la factura, ya sea a través de portal, correo electrónico o subida.
- Procesamiento:¿Qué datos se extrajeron, editaron o codificaron.
- Aprobación y pago:Quién lo aprobó, cuando fue aclarado, y lo que finalmente se pagó.
Para los equipos financieros, el almacenamiento de búsqueda importa más que el almacenamiento en bruto. Ahorrar archivos PDF en una carpeta no es suficiente si nadie puede localizarlos por el proveedor, cantidad, fecha, entidad o número de factura.
Esto es especialmente importante para entornos regulados y cualquier equipo que se prepare para la prueba de controles. La historia de documentos limpios es compatible tanto con la revisión interna como con la auditoría externa.Requisitos de la ruta de auditoría de correo electrónico SOXvale la pena leer.
Mantenga el documento fuente, los datos extraídos y el historial de aprobación juntos. Dividirlos a través de sistemas crea dolor de auditoría evitable.
Un hábito práctico hace una gran diferencia. Prueba la recuperación antes de que lo necesite. Saque una muestra de facturas antiguas por el proveedor y por la ejecución del pago. Si el equipo lucha por reconstruir lo que pasó, fijar el archivo mientras las apuestas son bajas.
10. Mejora del proceso continuo e integración tecnológica
La contabilidad mensual expone los procesos débiles de proveedores rápido. Un proveedor cambia su portal de facturación. Otro comienza a enviar facturas de una nueva dirección. Un aprobador deja, y las facturas se sientan porque la regla de enrutamiento todavía apunta a la persona equivocada. Finanzas siente el fracaso primero, generalmente como accruales retrasados, esfuerzo duplicado, o una pregunta de estado de pago nadie puede responder rápidamente.
La tecnología ayuda, pero sólo si el flujo de trabajo se revisa después de ir a vivir. En los equipos de finanzas y contabilidad, eso significa buscar listas de características pasadas y comprobar lo que ocurre de la ingesta de facturas a través de codificación, aprobación, pago y sincronización al libro mayor. Una herramienta puede automatizar la colección y todavía dejar el equipo atrapado en el trabajo manual si reglas de excepción, umbrales de aprobación o cartografía de ERP se establecieron mal.
Un buen ciclo de revisión es simple y específico:
- Encontrar los puntos de entrada manual.Nota donde las facturas, créditos o actualizaciones de proveedores todavía dependen de la supervisión de la bandeja de entrada o el seguimiento de la hoja de cálculo.
- Arranca los puntos de fracaso por impacto financiero.Comience con los proveedores que crean pagos tardíos, correcciones de codificación, aprobaciones faltantes o limpieza de contabilidad mensual recurrente.
- Eliminar el manejo duplicado.Si el personal de AP ingresa los mismos datos en la herramienta de captura, la aplicación de aprobación y el sistema de contabilidad, solucione el desvío antes de añadir más software.
- Prueba si los controles siguen igualando la realidad.La lógica de aprobación a menudo se deriva después de cambios en el equipo, cambios en las entidades o de crecimiento.
Los equipos a menudo compran otra herramienta antes de fijar la routa rota, la propiedad clara, o los datos maestros de proveedores inconsistentes. El resultado es una versión más cara del mismo proceso.
Booksmate es muy útil dentro de un flujo de trabajo financiero definido, no como un parche para uno. Si la colección de facturas es automatizada pero las reglas de codificación GL son inconsistentes, o si las reglas de aprobación dependen de los conocimientos tribales, el proceso todavía se desacelera en los mismos puntos. La integración debe reducir las entregas, acortar el tiempo de revisión, y hacer las publicaciones más fáciles de reconciliar.
El estándar práctico es sencillo. Revisar el flujo de trabajo en un horario establecido, generalmente después de un cuarto de cierre, después de un cambio de sistema, o después de a bordo de una ola de nuevos proveedores. Compruebe donde el equipo sigue tocando facturas a mano, donde las excepciones se están acumulando, y donde los datos fallan entre los sistemas.
Así es como los equipos financieros obtienen una mejora real de la tecnología de gestión de proveedores. Tratan el diseño de procesos como trabajo operativo en curso, vinculado a una calidad estrecha, control de efectivo y preparación de auditoría.
Comparación de la gestión de relaciones entre proveedores de 10 puntos
Práctica
Complejidad de implementación 🔄
Requisitos de recursos
Resultados previstos ⭐📊
Casos de uso ideal ♥
Ventajas clave 📊
Documentación y gestión de portales de proveedores centralizados
Configuración media, inicial y actualizaciones continuas; gestión de cambios necesaria
Low-Medium, gestor de contraseña seguro o CMS, mantenimiento del personal
Mejor acceso, menos portales perdidos, mejores auditorías
Equipos de finanzas a bordo de proveedores; necesidades de auditoría o cumplimiento
Retrieval de información más rápida; soporta las integraciones de automatización
Colección de facturas automatizada y extracción de datos
Altas integraciones de portales, ajuste OCR y configuración de plantillas
Medio-Alto, plataforma de suscripción, tiempo de configuración/ IT
Ahorros de tiempo grande (50–70%), menos errores de entrada de datos, pagos más rápidos
Medios de facturas de alto volumen; equipos que buscan automatización de AP
Procesamiento de velocidades; mejora la precisión y la visibilidad
Metrices de rendimiento del proveedor y seguimiento de KPI
Mediano, definir KPIs e implementar tableros de rastreo
Herramientas de análisis medias, procesos de recopilación de datos
Evaluación objetiva de proveedores; detección anterior de problemas
Adquisiciones con muchos proveedores; preparación de negociaciones
Gestión de proveedores impulsados por datos; apoya la renegociación
Condiciones de pago claras y documentación del contrato
Normalización de los contratos de mediano y alto nivel
Soporte jurídico mediano, repositorio contractual
Menos controversias; flujo de efectivo predecible; condiciones auditables
Acuerdos de proveedores complejos o de alto valor
Protección jurídica; permite previsiones y descuentos
Registros de comunicaciones y relaciones regulares
Disciplina de bajo nivel de medio, programación y seguimiento
Medio, tiempo de los gestores de relaciones, coordinación de reuniones
Asociaciones más fuertes; resolución más rápida de la cuestión
Proveedores estratégicos o de alto impacto
Construye la confianza; las oportunidades de mejora de superficies
Factura Excepción Manejo y Resolución de Discrepancia
Altos, acordes con las reglas, caminos de escalada, flujos de trabajo de investigación
Personal de AP, banderas del sistema y gestión de casos de mediana formación
Evita el sobrepago; recupera errores; datos más limpios
Organizaciones con facturas complejas o discrepancias frecuentes
Reduce los costos; crea una pista de auditoría clara
Segmentación de proveedores y gestión de relaciones estrechas
Medio, gastar análisis y diseño de reglas de nivel
Low-Medium, gastar datos, esfuerzo de revisión periódica
Mejor asignación de recursos; actividades de gestión orientadas hacia objetivos concretos
Grandes bases de proveedores; perfiles mixtos de gasto/riesgo
Prioriza a los proveedores de alto impacto; optimiza el esfuerzo
Cumplimiento y Gestión de Riesgos en Relaciones con los proveedores
Procesos altos, de evaluación, de seguimiento y de rehabilitación
Equipo de alto nivel, herramientas, monitoreo continuo
Reducción de la exposición jurídica y de seguridad; garantía de continuidad de las operaciones
Sectores regulados (salud, finanzas)
Mitigates regulatory and security risks; audit-ready
Invoice y Receipt Archival and Audit Trail Maintenance
Medio, migración, convenciones de nombres, políticas de retención
Mediano, almacenamiento, controles de acceso, procesos de respaldo
Auditorías más rápidas; registros de búsqueda; almacenamiento físico reducido
Organizaciones fiscales/auditas; necesidades de retención prolongadas
Retrieval fiable; apoya el cumplimiento y las controversias
Mejora del proceso continuo e integración tecnológica
Alta, integraciones del sistema, gestión del cambio, optimización continua
Alto, inversión en herramientas, capacitación, recursos de integración
Aumentos continuos de eficiencia; ROI mensurable; escalabilidad
Organizaciones que realizan la automatización a escala
Mejoras de la productividad sostenidas; reducción del trabajo manual
De tareas de transacción a alianzas estratégicas
Las mejores prácticas de gestión de relaciones de proveedores no se sienten glamorosas. Se sienten controladas.
Su equipo sabe dónde viven los documentos de proveedores. El acceso al portal no es una búsqueda de tesoros. Las facturas llegan a través de una ruta de entrada definida. Los términos de contrato son lo suficientemente claros para que la AP pueda usar. Las excepciones se enrujan, investigan y documentan en lugar de lingering en los hilos de correo electrónico. Los vendedores de alto impacto se acercan a la supervisión, mientras que los vendedores de rutina se mueven a través de flujos de trabajo más automatizados.
Esa disciplina operativa cambia la naturaleza de la relación. Los proveedores dejan de interactuar con la financiación sólo cuando algo está mal. Los equipos internos dejan de tratar a AP como el lugar donde los problemas de contrato y comunicación no resueltos finalmente aterrizan. En cambio, la financiación se convierte en el grupo que puede ver el cuadro completo de proveedores. Términos, tiempo, comportamiento de factura, registros de cumplimiento, y historial de pago todos se reúnen en un solo lugar.
Esto importa porque la gestión de proveedores no es sólo administrativa. Forma velocidad cercana, preparación de auditoría, manejo de disputas, planificación de efectivo, y su capacidad para confiar en los números que entran en el libro mayor. Cuando los registros están fragmentados y la colección de facturas es manual, el equipo gasta su información de recuperación de energía. Cuando los registros se centralizan y la ingesta es automatizada, el equipo puede gastar esa misma energía en juicio.
Muchos líderes financieros ven el cambio de las tareas transaccionales a las alianzas estratégicas. Mejor gestión de proveedores le da conversaciones más limpias con proveedores. Puede abordar problemas recurrentes de facturación con evidencia. Puede prepararse para las renovaciones con el historial de rendimiento real. Puede detectar qué proveedores merecen relaciones más fuertes y cuáles necesitan controles más estrictos.
La centralización requiere propiedad. Automatización requiere revisión y sintonización. El seguimiento de KPI requiere consistencia. Más estructura se puede sentir más lento al principio porque el equipo está documentando lo que solía vivir en la cabeza de alguien. Pero ese esfuerzo a corto plazo paga en menos sorpresas, mejor apoyo de auditoría, y menos de mes.
Si usted está decidiendo por dónde empezar, no comience con una revisión masiva de proveedores. Comience con el flujo de trabajo que su equipo toca más. Por lo general eso significa la colección de facturas de alto volumen. Escoja los proveedores que crean el esfuerzo más manual, centralice sus registros, ingesta automatizada donde sea posible, y construya un proceso de excepción más estricto alrededor de ellos. Una vez que esa fundación está en lugar, el resto de su programa de proveedores se vuelve mucho más fácil de fortalecer.
Las fuertes relaciones de proveedores rara vez ocurren por accidente. Los equipos financieros las construyen haciendo visible, repetible y confiable el trabajo.
Si tu equipo todavía entra en los portales de proveedores uno por uno, Booksmate puede quitarte gran parte de ese trabajo manual. Se conecta a cientos de portales en línea y bandejas de entrada, descarga automáticamente facturas y recibos, extrae los datos clave con IA y lo organiza todo en un panel listo para exportar a tu software de contabilidad. Para contables y equipos financieros que gestionan documentos de Amazon, Stripe, Google, Microsoft, PayPal y otros, Booksmateayuda a convertir la factura persiguiendo en un proceso más limpio y escalable.