¿Cuáles son los gastos en contabilidad? Una guía completa
¿Confiado sobre cuáles son los gastos en contabilidad? Esta guía explica las categorías clave, el accrual vs. efectivo, y cómo rastrearlos para mejores decisiones de negocios.
Las ventas están en pie. Su saldo bancario se siente apretado. Bills siguen aterrizando en su bandeja de entrada. Usted sabe que el dinero se mueve, pero no está completamente seguro de dónde va o qué costos son normales, cuáles son desperdicio, y cuáles pertenecen a los libros de este mes.
Ese es el momento en que la gente empieza a preguntar,cuáles son los gastos en contabilidad¿En serio?
Un nuevo dueño de negocios suele pensar que un gasto es “dinero gastado”. Un corredor de apuestas junior a menudo aprende rápidamente que es más específico que eso. En contabilidad, los asuntos de tiempo. Cuestiones de clasificación. Un pago podría ser un gasto hoy, otro podría pertenecer en el balance primero, y un tercio podría necesitar ser dividido en departamentos.
Si usted entiende los gastos correctamente, usted deja de adivinar. Usted comienza a leer su declaración de ingresos con confianza, manchando problemas del margen antes, y tomando mejores decisiones sobre la contratación, precios, software, marketing y crecimiento.
Por qué entender los gastos es clave para la salud empresarial
Muchas empresas golpean la misma pared. Los ingresos parecen saludables. Vienen pedidos. Los clientes están pagando. Sin embargo, el propietario sigue preguntando, “¿Por qué no se siente que estamos haciendo dinero?”
La respuesta generalmente se encuentra dentro de las líneas de gastos.
Los gastos cuentan la historia detrás del número de ventas. Muestran lo que cuesta entregar el producto, ejecutar la oficina, pagar el equipo, comercializar el negocio, mantener los sistemas y apoyar a los clientes. Sin ese detalle, los ingresos son sólo un titular.
Los ingresos solos no muestran la salud de los negocios
Piense en un presupuesto familiar. Ganar más ayudas salariales, pero no significa automáticamente que sus finanzas son fuertes. Si el alquiler, comestibles, transporte, suscripciones y pagos de deuda aumentan tan rápido, su presupuesto todavía se siente exprimido.
Las empresas funcionan de la misma manera. Una empresa puede crecer las ventas y todavía debilitar su posición financiera si los gastos aumentan demasiado rápido, se clasifican indebidamente o no se revisan regularmente.
Los gastos no son sólo costos para reducir
Muchos dueños se encuentran atascados, ven los gastos como el enemigo.
Algunos gastos son desperdicios. Muchos no lo son. Salarios, software, alquiler, publicidad, soporte de contratistas y herramientas pueden ayudar a generar ingresos. El punto no es cortar cada línea. El punto es saber qué gasto crea valor y qué gasto desagüe beneficios.
Regla práctica:No preguntes solamente, ¿Cómo reducimos los gastos? Pregunte, "¿Qué gastos nos ayudan a ganar, servir o escalar mejor?"
Los datos sobre gastos buenos soportan mejores decisiones
Cuando los registros de gastos son exactos, puede responder preguntas útiles rápidamente:
- Decisiones sobre precios:¿Sus precios son lo suficientemente altos para cubrir los costos directos e indirectos?
- Contratar opciones:¿Puede el negocio apoyar a otro empleado sin dañar el beneficio operativo?
- Reseñas presupuestarias:¿El gasto en marketing llevó a más ingresos, o simplemente más actividad?
- Financiar conversaciones:Los prestamistas e inversores quieren estados financieros claros y fiables.
- Planificación del crecimiento:La expansión es más segura cuando conoces tu estructura de costes.
El seguimiento de gastos fuertes también le ayuda a evitar una trampa común. Un propietario de un negocio ve el dinero en efectivo de la cuenta y asume que cada pago pertenece inmediatamente a la declaración de ingresos. Eso no siempre es cierto, y conseguirlo mal puede distorsionar el beneficio.
Una vez que usted entiende los gastos correctamente, los estados financieros dejan de sentirse abstractos. Se convierten en una herramienta de gestión.
Lo que cuenta exactamente como un gasto en contabilidad
Un gasto es uncosto utilizado para ayudar a generar ingresos durante un período. Esa es la definición más simple y útil.
Si te gustan las analogías, piensa en un negocio como vehículo. Los ingresos son el kilometraje que obtienes. Los gastos son el combustible, el mantenimiento y el soporte necesarios para seguir moviéndose.
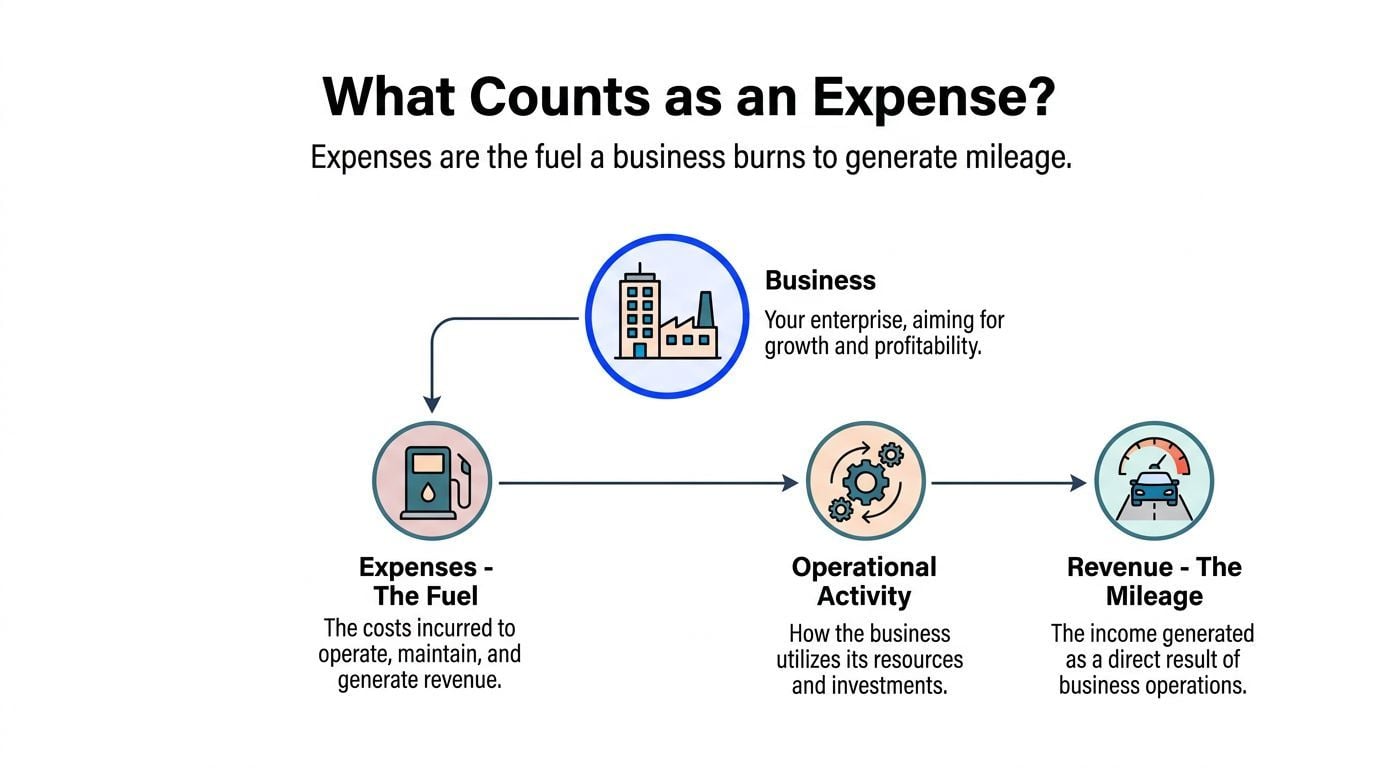
Un negocio “quema” recursos para operar. Esto incluye salarios, alquileres, utilidades, publicidad y materiales. En contabilidad, esos costos se convierten en gastos cuando se relacionan con la actividad del período.
Gastos frente al costo frente al activo
La gente a menudo usa estas palabras como si fueran lo mismo. En la contabilidad, no lo hacen.
Término
Significado simple
Ejemplo
Costo
El importe pagado o comprometido
Usted paga por sillas de oficina
Gastos
La parte de un costo utilizado en el período
Alquiler de oficinas para el mes actual
Activo
Algo con valor futuro para el negocio
Una furgoneta de entrega o un equipo
Si usted compra papel de impresora y lo utiliza en operaciones normales, eso es generalmente un gasto. Si usted compra equipo que servirá al negocio durante períodos futuros, que es generalmente un activo primero, entonces parte de él se convierte en gasto con el tiempo a través de la depreciación.
Esa distinción importa porque los gastos reducen el beneficio ahora. Los activos se sientan en el balance y se reconocen con el tiempo dependiendo del producto y el tratamiento contable.
El principio de coincidencia en el lenguaje llano
La contabilidad trata de igualar el esfuerzo con el resultado. Si un costo ayudó a ganar los ingresos de este mes, debe ser registrado en este mes, incluso si el efectivo se mueve antes o después.
Esa idea se sienta en el corazón decontabilidad de valores devengados. La adopción generalizada de la contabilidad basada en valores devengados en el GAAP, formalizada por la Junta de Normas de Contabilidad Financiera en 1973, requiere que la mayoría de las empresas registren los gastos cuando se incurra, no pagados, lo que armoniza los gastos con los ingresos mediante el principio de emparejamiento, y las NIIF reflejan este enfoque en todos los casos.95% de las economías más grandes del mundosegúnImpresión de la explicación de la contabilidad de gastos de Ramp.
Un simple ejemplo ayuda. Si las mercancías llegan a diciembre y usted debe al proveedor pero pagar en enero, el gasto pertenece a diciembre bajo contabilidad de valores devengados porque es cuando surgió la obligación.
Los gastos responden a una pregunta práctica: ¿qué costó operar y ganar ingresos durante este período?
Lo que generalmente cuenta como un gasto
Los gastos comunes de negocios incluyen:
- Gastos relacionados con la nómina de sueldos:salarios, salarios, impuestos sobre el empleador, beneficios
- Gastos de ocupación:alquiler, servicios públicos, limpieza de oficinas
- Ventas y marketing:publicitarios, comisiones, trabajo de diseño
- Gastos administrativos:software, seguros, honorarios legales y contables
- Gastos relacionados con la producción:materias primas y mano de obra directa cuando se atan a las mercancías vendidas
La confusión generalmente comienza cuando un pago proporciona beneficio más allá del período actual. Ahí es donde viene la siguiente pregunta. No “¿Pagamos?” sino “¿Cuándo debe esto llegar a la declaración de ingresos?”
Cuentas de efectivo vs devengadas Cómo se registran los gastos
Dos empresas pueden comprar lo mismo y mostrar el gasto de manera diferente dependiendo de su método de contabilidad.
Concontable de cuentas en efectivo, usted registra el gasto cuando se paga el efectivo .contabilidad en valores devengados, usted registra el gasto cuando se incurre o se utiliza.
Tomar una suscripción anual de software pagada en enero. Bajo la base de efectivo, el pago completo llega a enero. Bajo la base de valores, el pago se distribuye normalmente en los meses que reciben la prestación.
Efectivo vs. Contabilidad de Accrual en un Glance
Aspect
Contabilidad de la base de efectivo
Contabilidad de base de valores
Horas
Registros cuando se paga el dinero
Registros cuando la obligación se incurra o se utilice el beneficio
Profit view
Puede oscilar basado en las fechas de pago
Mejor alinea los costos con los ingresos del período
Simplicidad
Más fácil para operaciones muy pequeñas
Más preciso para las operaciones en curso
Ejemplo
Pago completo anual de software registrado en enero
Reconocido durante el período de suscripción
Uso común
Las entidades más pequeñas pueden utilizarla
Requerido por GAAP para la mayoría de las empresas
La base de efectivo es más fácil de entender al principio porque sigue la cuenta bancaria. Pero puede engañarte. Un gran pago anual puede hacer que un mes parezca terrible y los próximos meses se ven artificialmente fuertes.
La base de Accrual ofrece una imagen más estable y realista de la rentabilidad. Por eso es el enfoque estándar para la mayoría de las empresas bajo GAAP.
Si quieres un paseo práctico de reglas de tiempo, esta guía aPrincipios de contabilidad de valores devengadoses un compañero útil para los ejemplos aquí.
¿Por qué los nuevos contadores se tropezan?
El error es generalmente uno de estos:
- Sólo siguiendo el banco:“Cash izquierda, por lo que debe ser gasto ahora.”
- Ignorando las facturas no pagadas:“Todavía no hemos pagado al vendedor, así que nada que grabar”.
- Olvidando los pagos anticipados:“Pagamos una vez, así que regístrelo todo este mes”.
Esos hábitos hacen que los informes sean ruidosos y difíciles de confiar. Una vez que se separa el tiempo de pago del reconocimiento de gastos, los registros se vuelven mucho más útiles.
Romper sus gastos COGS vs Gastos de funcionamiento
La mayoría de las empresas no necesitan más datos. Necesitan categorías más limpias.
Una panadería es un ejemplo simple. Flour, mantequilla, azúcar y el trabajo utilizado para hacer que los pasteles están estrechamente ligados al producto vendido. Alquiler de tiendas, honorarios de contabilidad y anuncios de redes sociales apoyan el negocio, pero no se convierten en parte del pastel en sí.
Ese es el corazón deCOGSversusgastos de funcionamiento.
COGS significa costo directo de lo que vendiste
Costo de los bienes vendidos,COGS, incluye los costos directos de producir los bienes o servicios vendidos. En una panadería, que podría incluir ingredientes y mano de obra directa conectado a la producción.
Si usted vende un producto, COGS generalmente se sienta cerca de la línea de ingresos en el estado de ingresos.ganancia bruta. Eso le dice si el producto en sí mismo es precio y producido eficientemente.
Los gastos de funcionamiento mantienen el negocio en funcionamiento
Gastos de funcionamiento, a menudo llamadoOpEx, cubrir los costos de funcionamiento de la empresa más allá de la producción directa. A menudo incluyen funciones administrativas, de venta, de marketing y de apoyo.
Ejemplos son:
- General y administrativo:alquiler de oficinas, salarios de administración, seguros, honorarios de contador
- Gastos de venta:comisiones, publicidad, materiales promocionales
- Funciones de apoyo:suscripciones de software, suministros de oficina, salarios de gestión
Para muchas empresas, los gastos de funcionamiento son donde el beneficio se exprime lentamente. De acuerdo con el recurso AIA sobre los fundamentos de los estados de ingresos, los gastos de funcionamiento son a menudo la mayor parte de los costos de una empresa, con costos relacionados con las personas como el trabajo directo, el trabajo indirecto, los beneficios y los impuestos de nómina típicamente compensando70-75%de ese totalen este panorama contable de AIA.
Por qué esta división importa decisiones reales
Si el beneficio bruto es saludable, pero el beneficio operativo es débil, su producto puede estar bien mientras que el exceso es demasiado pesado. Si el beneficio bruto es débil desde el principio, el problema puede ser precio, compra o eficiencia de producción.
Es por eso que la disciplina de la categoría importa.
Para el contexto,gastos de funcionamiento, incluyendo COGS y SG disminuyeamp;A, compuestossobre el 90%de Amazon177,9Bgastos totales en 2017, y para muchas empresas de servicios,SG residencialsolo puede representar20-30% de los ingresos totales, segúnResumen de los gastos del Instituto de Finanzas Corporativas. Las grandes empresas siguen cuidadosamente estas categorías porque los pequeños errores de clasificación pueden ocultar problemas de margen.
Una lógica de ingresos de panadería rápida
Tema de línea
Ejemplo de panadería
Ingresos
Venta de pasteles, pan y café
Menos COGS
Ingredientes y trabajo de horneado directo
Igualdad de ganancia bruta
Profit antes de arriba
Menos gastos de funcionamiento
Alquiler, salarios de administración, anuncios, software
Iguales profesionales que operan
Profit from core operations
Si mezclas COGS y gastos de funcionamiento juntos, pierdes visibilidad. Todavía puedes totalizar gastos, pero no puedes ver dónde se descompone la rentabilidad.
Es por eso que “cuáles son los gastos en contabilidad” no es sólo una cuestión de definición. Es una cuestión de toma de decisiones.
Una mirada práctica a las cuentas de gastos comunes y los registros de revistas
Un gráfico de cuentas convierte las ideas amplias en líneas grabables. Ahí es donde los gastos dejan de ser teoría y comienzan a convertirse en librería diaria.
Cuentas de gastos comunes que verás a menudo
La mayoría de las pequeñas y medianas empresas utilizan alguna versión de estas cuentas:
- Gastos de alquiler
- Gastos de uso
- Sueldos y gastos salariales
- Gastos de impuestos de nómina
- Gastos de publicidad o comercialización
- Gastos de oficina
- Gastos de suscripción de software
- Gastos de seguro
- Reparaciones y gastos de mantenimiento
- Gastos de los honorarios profesionales
Los nombres exactos pueden variar, pero el propósito es el mismo. Usted agrupa costos similares juntos para que los informes financieros permanezcan claros y útiles.
Un punto práctico importa aquí. En muchas empresas, el trabajo impulsa una gran parte del costo. El recurso AIA señala que los costos relacionados con las personas, como el trabajo directo, el trabajo indirecto y los impuestos de nómina de sueldos generalmente representan para70-75%de los gastos de funcionamiento en muchos casos. Esa es una razón por la que la codificación de nóminas merece atención extra.
Entradas simples de revistas que hacen clic en la lógica
Incontabilidad de doble entrada, cada transacción afecta al menos dos cuentas. Una entrada de gastos generalmente hace una de dos cosas:
- Itreduce un activo, como efectivo
- Itaumento de la responsabilidad, como las cuentas por pagar
Ejemplo uno. Pago mensual de alquiler en efectivo
Cuenta
Debito
Crédito
Gastos de alquiler
Cantidad pagada
Efectivo
Esto aumenta los gastos de alquiler en el estado de ingresos y disminuye el efectivo en el balance.
Ejemplo dos. Recibir una factura de utilidad pero pagar más tarde
Gastos de uso
Cantidad de facturación
Cuentas por pagar
Esto registra los gastos cuando se incurrió, a pesar de que el efectivo no se ha movido todavía.
Ejemplo tres. Compra de suministros de oficina con tarjeta de compañía
Gastos de oficina
importe de compra
Tarjeta de crédito por pagar
Esto muestra por qué el reconocimiento de gastos y el tiempo de pago son ideas separadas.
Atajo de contabilidad:Cuando registras un gasto, pregúntate cuál es el otro lado. Por lo general es efectivo, cuentas por pagar, o una responsabilidad de la tarjeta.
Una breve explicación visual puede ayudar si las entradas de la revista todavía se sienten mecánicas:
¿Por qué importa el detalle de la cuenta?
Si usted deja todo en “Miscellaneous Expense”, usted pierde la capacidad de analizar patrones. El alquiler se comporta de forma diferente de la nómina. El marketing se comporta de forma diferente de las reparaciones. Las renovaciones del software se comportan de manera diferente a las tarifas legales de una sola vez.
Los nombres de cuentas claras hacen que la contabilidad mensual sea más rápido. También hacen que los informes de gestión sean más útiles. Cuando un propietario pregunta por qué el beneficio cayó, una estructura de gasto limpio da una respuesta real.
Mejores prácticas para el seguimiento y el control de los gastos de negocios
El control de gastos no se trata de ser barato. Se trata de ser intencional.
Las empresas generalmente no se meten en problemas debido a una compra dramática. Se meten en problemas porque los pequeños costos recurrentes se acumulan, la codificación se convierte en inconsistente, los costos compartidos no se asignan correctamente, y nadie revisa los números hasta que los informes ya son viejos.
Construir un sistema que las personas pueden seguir
Un buen proceso es aburrido de la mejor manera. Todo el mundo sabe a dónde van los recibos, quién aprueba las facturas, qué cuenta utilizar, y cómo las revisiones de contabilidad mensual suceden.
Los hábitos útiles incluyen:
- Gastos personales y de negocios separados:Las transacciones mixtas crean trabajo de limpieza y riesgo tributario.
- Use un cuadro de cuentas consistente:No deje que cinco personas codifican el mismo software factura cinco maneras diferentes.
- Gastos de examen mensuales:Busque tendencias, duplicados y cambios inesperados.
- Establecer reglas de aprobación:Especialmente para suscripciones, facturas de contratistas y reembolsos.
Si su equipo necesita una referencia práctica del flujo de trabajo, esta guía sobreseguimiento de los gastos de negocioses un punto de partida útil para construir un proceso repetible.
Documento sobre la forma en que se asignan los gastos compartidos
Los gastos compartidos crean algunos de los mayores dolores de cabeza en la contabilidad.
El alquiler, las utilidades, las plataformas de software, el apoyo a los recursos humanos y los costos de gestión de oficinas pueden beneficiar a más de un departamento. Si no documentas cómo los divides, los informes se vuelven inconsistentes y difíciles de defender.
De acuerdo conAmnis Treasury debate sobre las categorías de contabilidad para gastos, a2023 Encuesta AICPAencontrado42% de las pequeñas organizaciones sin fines de lucroluchado con métodos de asignación consistentes, y la mala asignación puede inflar las proporciones superiores por15-20%. La misma fuente señala que el GAAP estadounidense requiere costes compartidos como los servicios públicos o HR para tener un método de asignación documentado.
Esa lección se aplica más allá de las organizaciones sin fines de lucro. Una empresa sin fines de lucro todavía necesita una base clara para dividir los costos compartidos.
Métodos prácticos de asignación
Diferentes costes requieren una lógica diferente:
Costo compartido
Base común
Alquiler de oficinas
Grabación cuadrada utilizada por el departamento
Utilidades
Grabación cuadrada o topcount
Apoyo a los recursos humanos o a los administradores
Estimaciones de la cuenta o del tiempo
Software utilizado por múltiples equipos
Asientos de usuario o patrón de uso
Escribe el método y úsalo consistentemente. La precisión perfecta es menos importante que la lógica razonable aplicada de la misma manera con el tiempo.
Examen de la adopción de decisiones, no sólo de cumplimiento
La mejor revisión de gastos hace preguntas como:
- ¿Qué costos están aumentando más rápido que los ingresos?
- ¿Qué suscripciones todavía se utilizan?
- ¿Se ajustan los costos de la nómina a la carga de trabajo?
- ¿Se están separando correctamente los costos directos e indirectos?
Así es como el seguimiento de gastos se convierte en gestión, no sólo contabilidad.
Automatizar la factura y la captura de recibos con Booksmate
El trabajo de gastos manual generalmente se descompone en los mismos lugares. Alguien olvida descargar una factura de Amazon o Stripe. Un recibo se sienta en una bandeja de entrada durante semanas. Un PDF se guarda con el nombre de proveedor incorrecto. Luego llega al mes y el equipo financiero tiene que perseguir documentos en lugar de revisar los resultados.
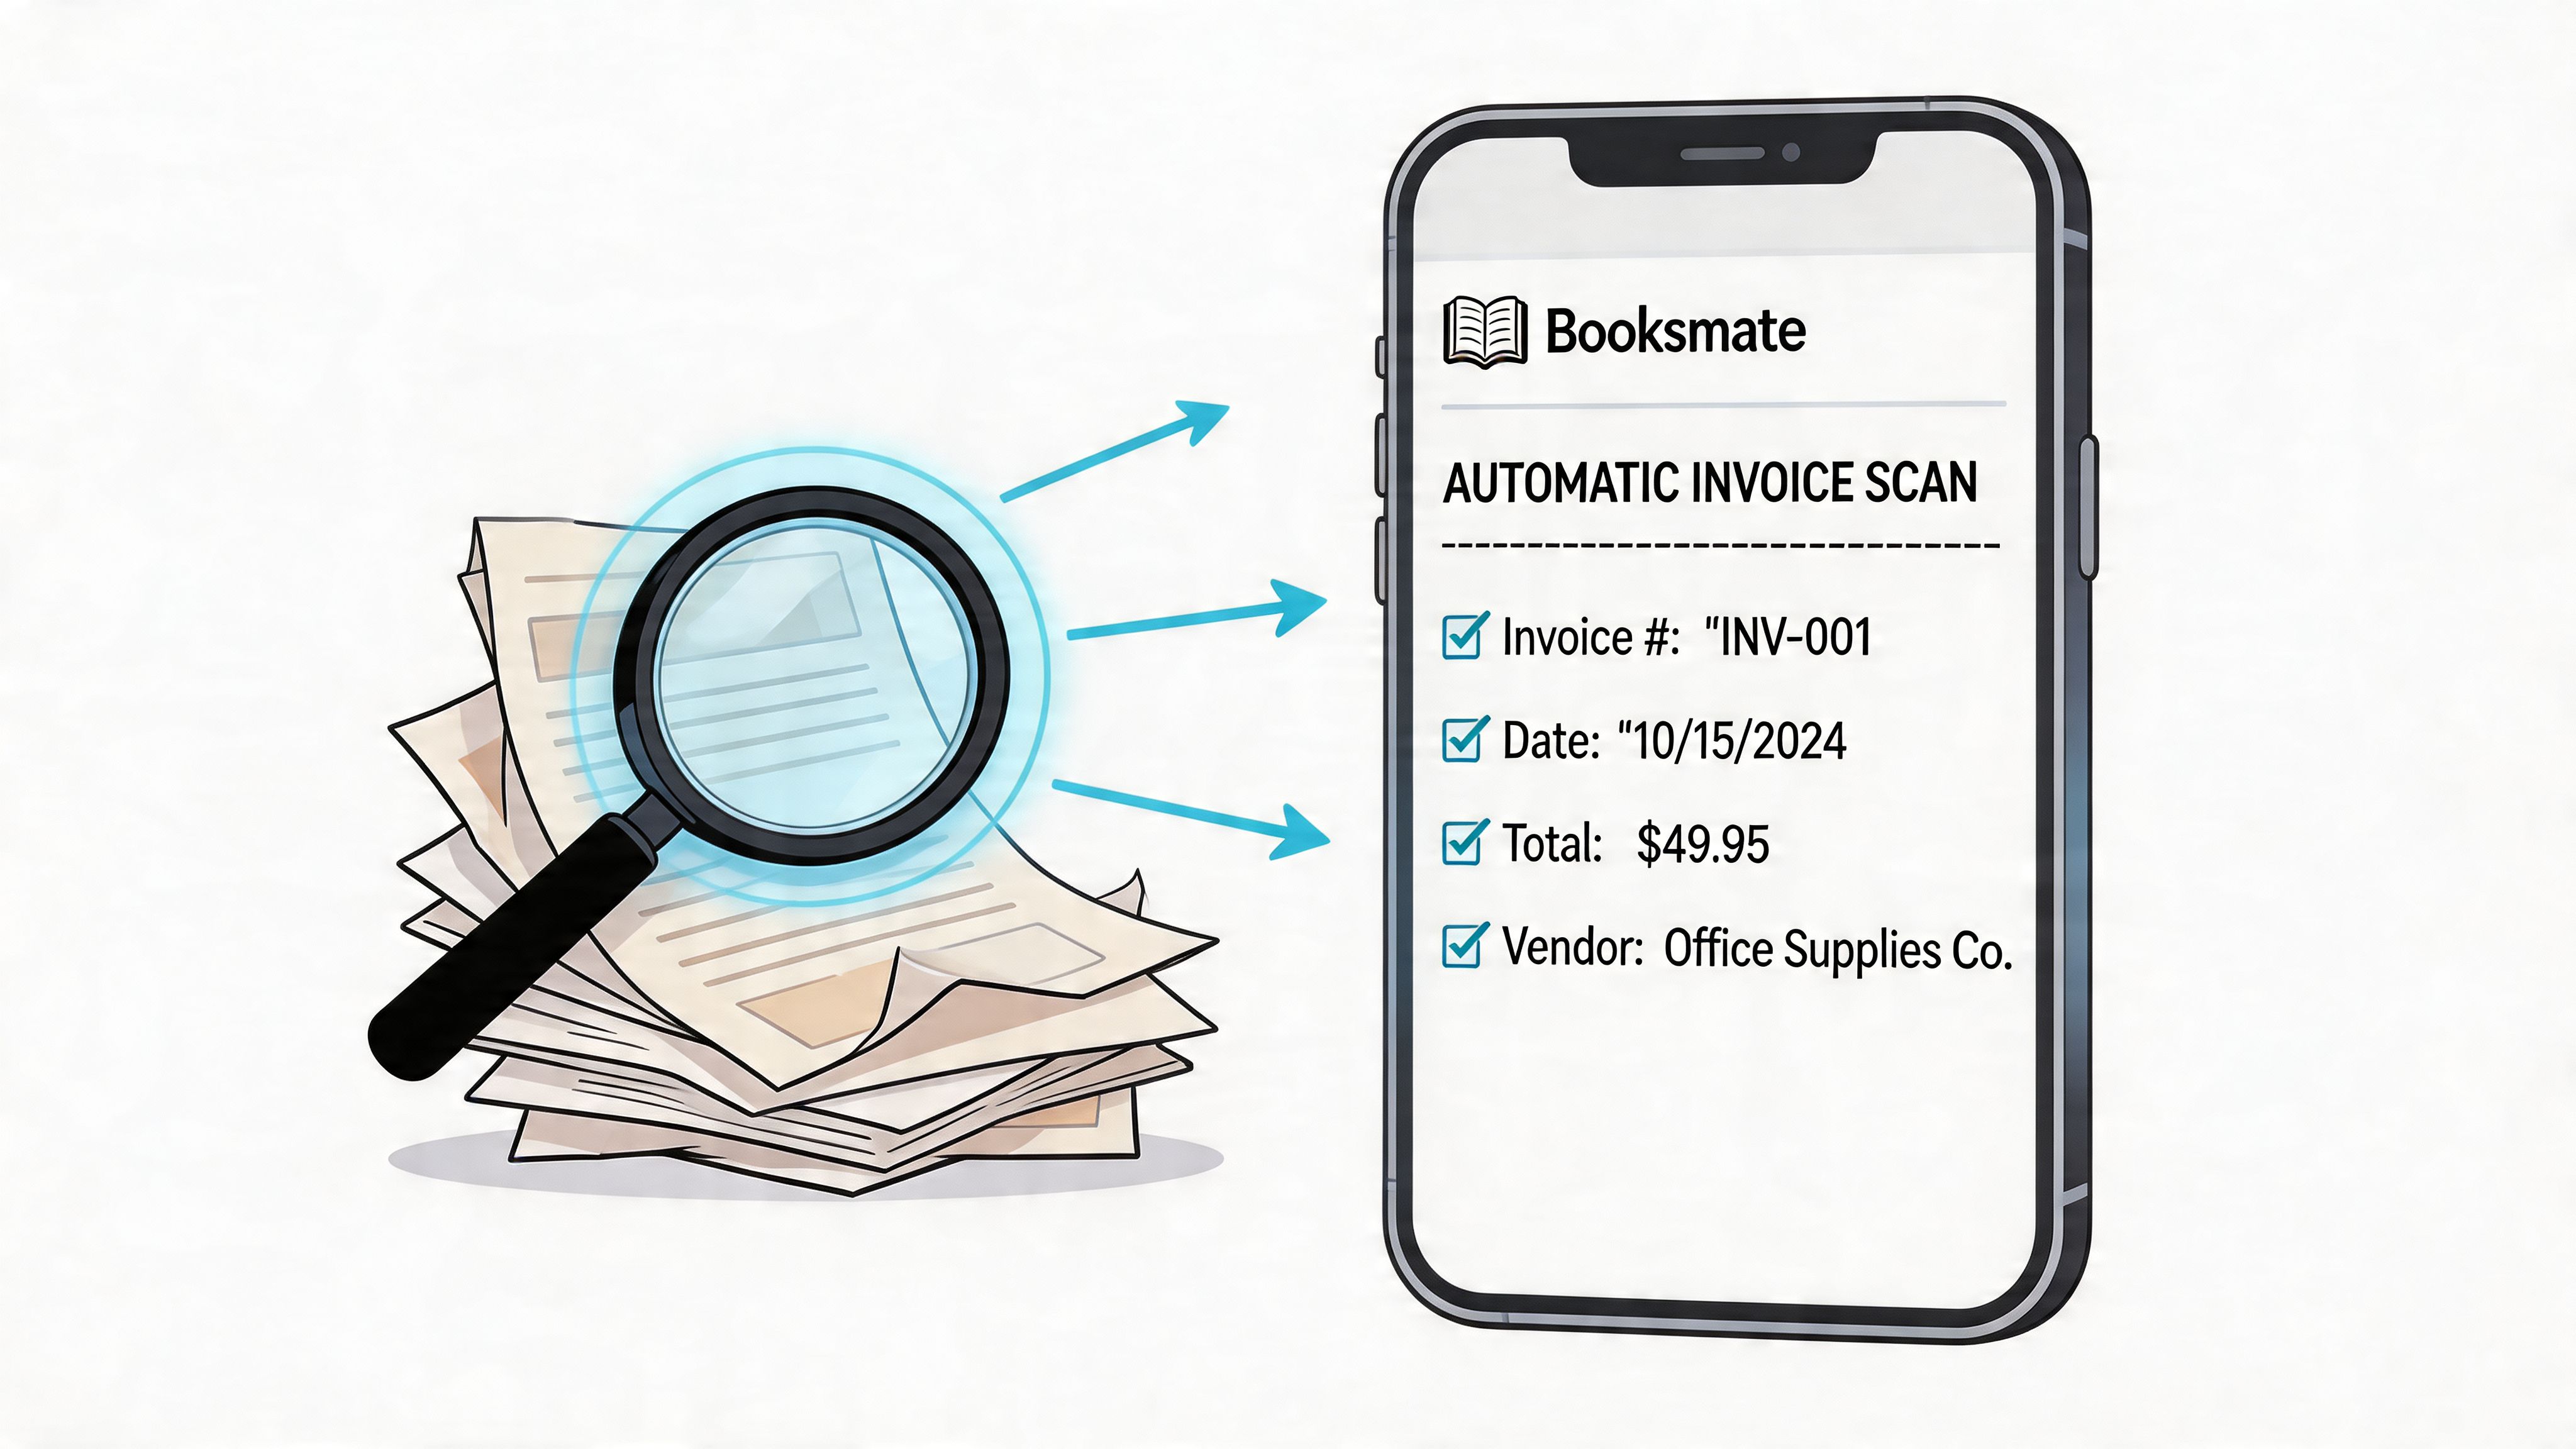
La automatización fija ese problema en la fuente.
Stripe Booksmate se conecta a cientos de portales en línea y bandejas de correo electrónico para buscar facturas y recibos automáticamente. En lugar de iniciar sesión en Amazon, Google, Microsoft, PayPal, Microsoft y sistemas similares uno por uno, los documentos se recogen en un solo lugar.
Donde la automatización ayuda más
Las mayores ganancias generalmente provienen del trabajo rutinario que los humanos son malos al repetir perfectamente:
- Retrieval del portal:No más facturas de descarga manualmente desde múltiples sitios de proveedores
- Captura de correo electrónico:Los adjuntos se pueden recoger de las cajas sin cadenas de reenvío
- Extracción de datos:Los detalles clave de las facturas se introducen en registros utilizables
- Organización:Los documentos se sientan en un panel central en lugar de carpetas dispersas
- Preparación para la exportación:Los registros están listos para entregarse al software de contabilidad
Por qué esto importa la calidad de la contabilidad
La gestión de los gastos no es sólo sobre la velocidad. Se trata de la precisión y la consistencia.
Cuando los documentos llegan automáticamente y los datos se extraen de forma estructurada, los contadores pasan menos tiempo cazando, renombrando archivos y corrigiendo errores evitables. Eso libera tiempo para el trabajo que mejora la presentación de informes financieros, como revisar clasificaciones, revisar los valores devengados y analizar las tendencias.
Para un equipo de finanzas ocupado, ese cambio importa. Menos persecución de documentos. Más juicio contable.
Preguntas frecuentes sobre gastos de contabilidad
Es cada pago de negocios un gasto
No. Algunos pagos sonactivos, no gastos inmediatos.
Si usted compra un portátil para uso continuo, que puede ser registrado como un activo primero. Si usted paga servicio mensual de Internet, que es típicamente un gasto del período actual. La pregunta clave es si el pago se utilizó ahora o proporcionará beneficio futuro.
¿Cuál es la diferencia entre un gasto y CapEx
Gastos de capital,CapEx, es dinero gastado en activos a largo plazo como el equipo. Estos costos son generalmente reconocidos con el tiempo a través de la depreciación o amortización en lugar de gastar todos a la vez.
Un gasto generalmente se relaciona con operaciones actuales, tales como alquiler, utilidades o publicidad.
Todos los gastos deducibles de impuestos
No automáticamente.
El tratamiento contable y el tratamiento tributario están relacionados, pero no son idénticos. Un costo puede aparecer en sus libros y todavía requieren análisis tributarios separados. Si un pago tiene uso personal y comercial mixto, o cae bajo una regla tributaria especial, su asesor fiscal puede ajustar cómo se trata en el retorno.
¿Qué es un gasto prepago
AGastos prepagadossucede cuando pagas por adelantado por algo que beneficia a futuros períodos.
Un ejemplo común es el seguro pagado por adelantado. En la fecha de pago, la cantidad se puede registrar primero como un activo llamado seguro prepago. Luego, a medida que pasa el tiempo y se utiliza la cobertura, parte de ese activo se reconoce como gasto de seguro.
¿Por qué las categorías de gastos importan tanto
Porque las categorías dan forma a la historia que cuentan sus estados financieros.
Si la nómina se mezcla con los costos del contratista, o la comercialización se entierra en gastos diversos, sus informes se vuelven más difíciles de confiar. Las categorías limpias ayudan a los propietarios, contadores, contadores, prestamistas y profesionales de impuestos a tomar mejores decisiones más rápido.
Si usted ha estado preguntando cuáles son los gastos en contabilidad, la respuesta práctica es ésta: son los costos que un negocio utiliza para operar y ganar ingresos, registrados en el período correcto y en la categoría correcta.
Si su equipo está cansado de perseguir facturas a través de portales e inboxes,Booksmatepuede ayudar a simplificar la parte más dura de la documentación de gastos. Se alimenta automáticamente de facturas y recibos, los organiza en un panel de control, y prepara los datos para una contabilidad mensual más suave.
Para automatizar los registros de gastos para contabilidad mensual, compare las opciones en nuestroDext alternativa para pequeñas empresas del Reino Unido.