Las 5 Fundaciones de Finanzas Personales Explicadas
Las cinco bases de la financiación personal: presupuesto, ahorros de emergencia, gestión de la deuda, protección de activos e inversión, explican para los propietarios de negocios.
Usted probablemente está tratando con alguna versión de esto ahora mismo. Las facturas del cliente se deben, unos pocos gastos de negocios aterrizaron en una tarjeta personal porque era más rápido, los recibos se dispersan a través de los portales de correo electrónico y proveedores, y su saldo bancario se ve saludable hasta que usted recuerda nómina de pago, impuestos, renovación de software, y el pago de la tarjeta de la próxima semana.
Ese estrés de baja calidad no es sólo un problema de contabilidad. Es un problema de fundaciones.
Cuando la gente preguntacuáles son los cinco fundamentos de la financiación personal, que generalmente esperan una lista de verificación de la financiación del consumidor. Presupuesto. Guardar. Pagar la deuda. Comprar seguro. Invierte. Eso está bien en lo que va, pero para los propietarios de negocios, contadores, y contadores, el valor es más profundo. Estas bases crean claridad de toma de decisiones. Ellos le ayudan a separar urgentemente de un riesgo importante, personal del riesgo de negocio, y la presión de caja a corto plazo de la construcción de riqueza a largo plazo.
Miro estos cimientos de la manera en que un controlador mira cualquier operación estable. Necesitas entradas limpias, prioridades claras y hábitos repetibles. Si los datos son desordenados, el plan se desmorona. Si el plan es vago, la emoción se apodera. Buena financiación personal funciona de la misma manera que las buenas operaciones financieras funcionan dentro de un negocio.
Por qué las fundaciones financieras importan a los profesionales de la empresa
Muchos dueños de negocios son operadores competentes y pobres hogares CFOs. Pueden precio trabajo, persecución por cobrar, negociar con los proveedores, y todavía no se sienten seguros sobre su propio dinero. Ese desajuste es común, y tiene consecuencias.
Las cinco fundaciones se hicieron populares porque demasiadas personas estaban tratando de manejar el dinero sin un marco usable. La brecha es visible en los números.El 75% de los adolescentes estadounidenses carecen de confianza en sus conocimientos financieros personales, el 25% de los adultos informan que no tienen a nadie que puedan pedir orientación financiera confiable, y los estadounidenses deben más de $1.03 billones en deuda de tarjeta de crédito a partir de Q2 2023segúndatos de alfabetización financiera recopilados por Annuity.org.
Para los profesionales del negocio, ese problema aparece de manera familiar:
- Límites desbordados:Las tarjetas personales cubren el software de negocios, viajes o gasto de anuncios.
- Decisiones reactivas:Un cliente de pago lento se convierte en una crisis en efectivo porque no había amortiguador personal.
- Confianza falsa:Los ingresos se ven fuertes, pero la disciplina en efectivo es débil.
- Arrastre administrativo:Las facturas perdidas y los registros inconsistentes hacen cada decisión más lenta.
¿Por qué esto golpea a los fundadores y al personal financiero más duro
Los empleados con salarios regulares todavía pueden luchar, pero los propietarios y profesionales independientes enfrentan partes más móviles. Los ingresos pueden ser desiguales. Las obligaciones fiscales no se retienen automáticamente. Un pago retardado puede afectar tanto al hogar como al negocio.
Es por eso que los cinco cimientos importan tanto en un contexto profesional. Te dan una orden de operaciones. En lugar de preguntar, ¿Qué debo hacer con el dinero este mes? preguntas, ¿Cuál es la base débil, y qué lo fija?
Regla práctica:Si sus finanzas confían en la memoria, usted no tiene un sistema. Usted tiene un trabajo temporal.
El caso de negocio para el orden financiero personal
Una vida financiera personal desorganizada sangra en el trabajo. Cambia cómo la gente precio, prestada, ahorra y responde a la presión. He visto a los propietarios tomar mala labor del cliente porque necesitaban dinero inmediato. He visto a los contadores retrasar la inversión en software porque llevaban saldos de tarjetas personales y no podían soportar otra factura mensual.
Las fuertes fundaciones reducen esa presión. Hacen más fácil mantener libros limpios, decir no a malas tratos, manejar el riesgo y tomar decisiones de largo alcance sin pánico. Ese es el punto del marco. No la perfección. Estabilidad.
Fundamento 1 Master Your Cash Flow with Smart Budgeting
El presupuesto no se trata de restricción. Se trata de visibilidad.
Si yo estuviera revisando un negocio sin disciplina P plagaamp;L, no confiaría en su estrategia. La financiación personal funciona de la misma manera. No puedes tomar decisiones razonables sobre deuda, ahorros o inversión si no sabes lo que está entrando, lo que está saliendo, y lo que esos flujos están haciendo por ti.
El modelo de trabajo más simple es tratar a su hogar como una entidad operativa. Ingresos entra. Gastos esenciales mantienen la vida funcionando. Otros flujos de salida ya sean compatibles con objetivos futuros o debilitarlos.
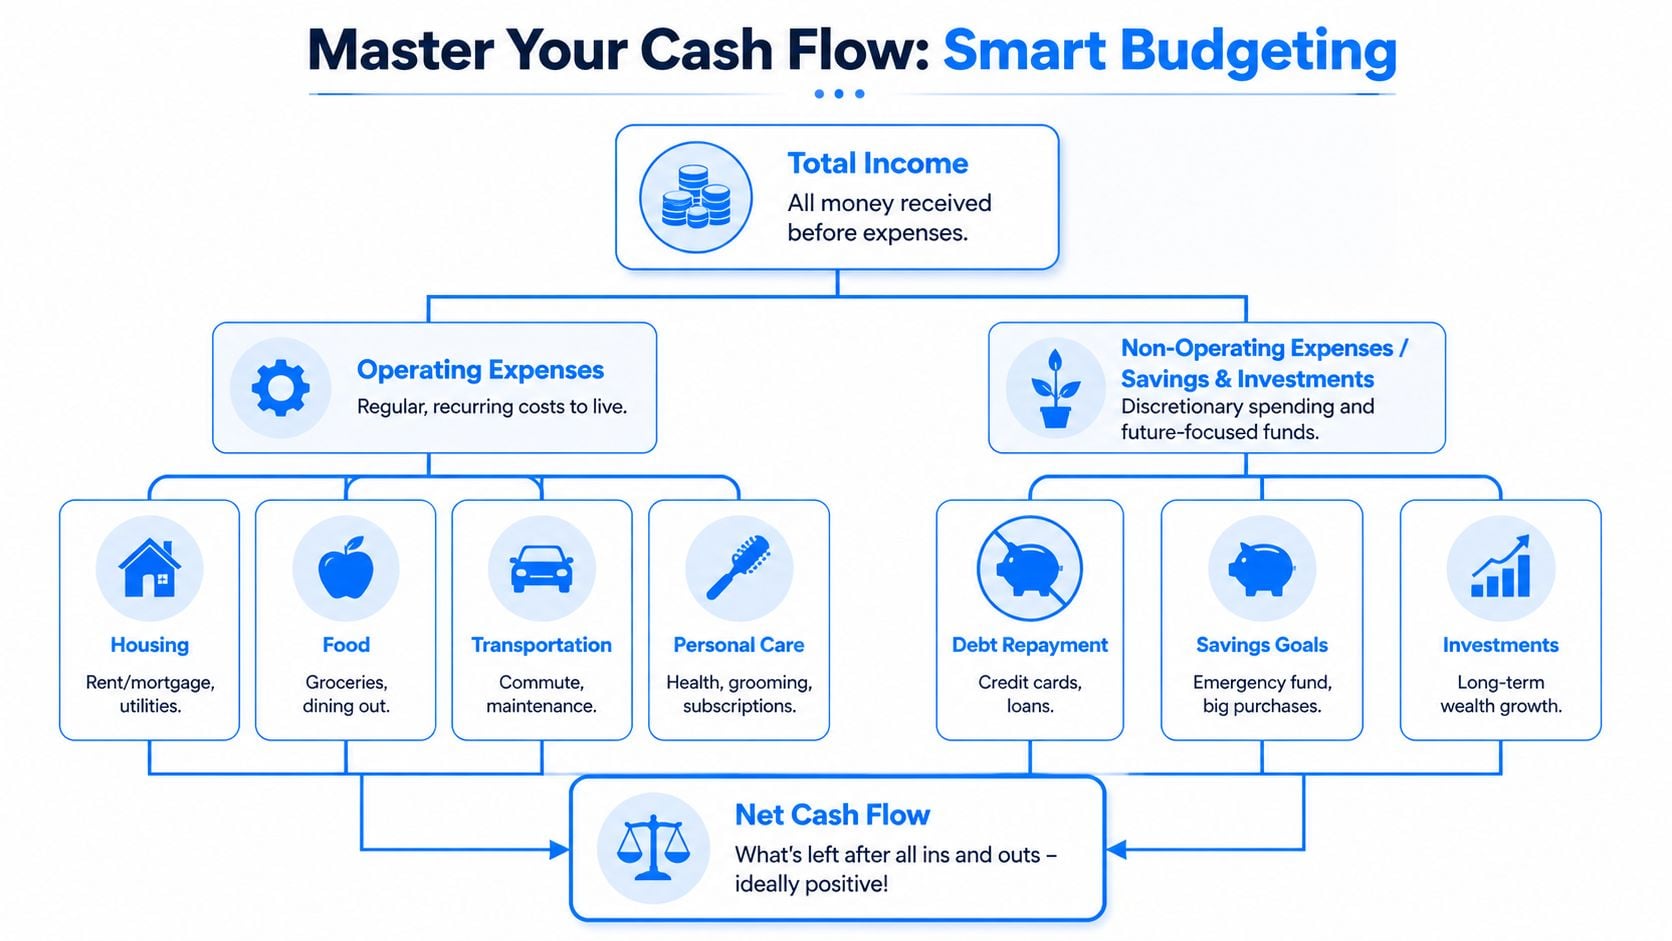
Use un marco que sea fácil de mantener
Muchas personas fallan en el presupuesto porque eligen un formato con el que no se mantendrán. Comience con uno de estos:
- 50 30 20 estructura: 50% para necesidades, 30% para necesidades y 20% para ahorroses un referente práctico citado enesta visión general de los fundamentos financieros personales.
- Presupuesto basado en cero:Cada dólar consigue un trabajo antes de que comience el mes. Eso no significa que cada dólar se gasta. Significa que cada dólar se asigna.
- Modelo de salario del propietario:Si su ingreso comercial fluctúa, compruebe un sorteo constante y construya el presupuesto alrededor de ese número, no alrededor de su mejor mes.
La disciplina importa porque las pequeñas fugas se suman. La misma fuente señala que un estudio de Princetonmás de 10.000 hogaresencontradoel gasto en un 5% puede conducir a un 15% de los saldos de jubilación más bajos. Ese es un problema de presupuesto, no sólo un problema de inversión.
Lo que funciona y lo que no
Esto es lo que he visto trabajar en la práctica:
Enfoque
Funciona cuando
Falla cuando
Presupuesto de categoría simple
Los ingresos son lo suficientemente estables para predecir el gasto básico
Las categorías son demasiado amplias para atrapar la deriva
Presupuesto basado en cero
Quieres un control más estricto y compensación clara
Deja de rastrear transacciones reales.
Tarjetas personales y de negocios separadas
Necesitas informes más limpios y una revisión más fácil
Usted sigue haciendo "sólo esta una vez" excepciones
Lo que no funciona es adivinar. El backfilling manual también tiende a fracasar porque la gente se pone ocupada, luego reconstruye el gasto de la memoria, luego pierde confianza en los números.
Buena presupuesto depende de una buena higiene de datos
Esto importa más para los dueños de negocios que la mayoría de los consejos admite. Si los recibos se sientan en bandejas, las facturas en vivo en Amazon, Google, Microsoft, Stripe, y PayPal, y las transacciones en tarjetas mixtas, su presupuesto no se mantendrá exacto por mucho tiempo.
La presupuestación es más fácil la colección de momento se vuelve automática y la revisión se convierte en rutina.
El objetivo no es construir una hoja de cálculo hermosa. El objetivo es hacer que el flujo de efectivo personal sea obvio en su contabilidad mensual lo suficiente que usted puede actuar en él rápidamente.
Fundación 2 Construye su red de seguridad con ahorros de emergencia
Un fondo de emergencia cambia el comportamiento antes de que cambie su balance.
Sin un amortiguador de dinero en efectivo, cada sorpresa se convierte en una decisión bajo estrés. Un pago de cliente retrasado, una reparación urgente de automóviles, un reemplazo de computadora portátil, o una caída estacional puede empujar hacia la fijación equivocada. Por lo general eso significa deuda costosa, dinero de impuestos de redadas, o obligaciones de esquí que usted debe haber planeado.
Es por eso que trato los ahorros de emergencia como absolutamente esencial para los propietarios y autónomos. Los ingresos variables hacen que la necesidad sea más fuerte, no más débil.
Empieza más pequeño de lo que piensas
Una razón por la que la gente evita esta fundación es que el objetivo se siente demasiado grande. Por eso muchos marcos recomiendan unFondo de emergencia de 500 dólarescomo primer paso. Como se explica enResumen de Shoeboxed de las Cinco Fundaciones, ese número es intencionadamente accesible y ayuda a construir impulso mientras cubre los gastos pequeños e inesperados que de otra manera podrían forzar más préstamos.
Eso es un diseño de comportamiento inteligente. La gente no necesita un primer movimiento heroico. Necesitan uno alcanzable.
Un pequeño fondo de emergencia no resolverá todos los problemas. Resolverá suficientes pequeños para detener el respaldo financiero constante que mantiene a la gente atascada.
Para los propietarios de negocios, definir dos capas de protección
Necesitas pensar más allá de un genérico “fondo de día de ira”. En la práctica, me gustan dos lentes:
- Esenciales para el hogarMantener lo suficiente reservado para manejar los costos básicos de vida durante una interrupción de ingresos.
- Absorción del choque empresarialCuenta para cuentas por cobrar irregulares, costos urgentes de software o equipo, y sorpresas operativas que los propietarios a menudo cubren personalmente.
Si desea un marco útil paradominar sus finanzas, empezar por identificar sus verdaderos esenciales. No gasto ideal. gasto esencial.
Cómo construirlo sin morir de hambre el negocio
Un error común está esperando el mes perfecto para salvar. Ese mes raramente llega. Mejores opciones:
- Suministrar una cantidad fija semanal:Las transferencias más pequeñas son más fáciles de sostener que un gran movimiento mensual.
- Ahorre de cada pago del cliente:Tie el hábito a las entradas para que no dependa de la fuerza de voluntad.
- Aparca el dinero fuera de tu cuenta de operaciones:Si es demasiado visible, usted justificará el uso de ella.
Un fondo de emergencia real es aburrido a propósito. Si se siente disponible para el gasto ordinario, no es un fondo de emergencia.
Una vez que el fondo de arranque está en su lugar, construir hacia una reserva más grande basada en sus gastos esenciales y volatilidad de ingresos. El objetivo exacto variará. El principio no lo hará. Las reservas de efectivo compran tiempo, y el tiempo le permite tomar mejores decisiones.
Fundación 3 Administrar la deuda y el crédito de palanca estratégicamente
La deuda no es una cosa. Ahí es donde la mayoría de los consejos se desmoronan.
Un saldo de tarjeta de crédito giratorio utilizado para cubrir gastos de rutina es muy diferente de un préstamo comercial bien estructurado utilizado para el equipo, la expansión o el capital de trabajo. Un drena flexibilidad. El otro puede apoyar el crecimiento si la matemática es sólida y el reembolso es realista.
Esa distinción importa porque la deuda conlleva tanto peso financiero como psicológico. Como se señaló anteriormente, la deuda de los consumidores es generalizada.El 60% de los adultos de EE.UU. cargaron deuda con tarjeta de crédito en 2019, y el 23% de los adultos de 18 a 29 años tenía deuda con tarjeta de crédito más de 90 días de retraso. Eso debe decirle que esto no es principalmente un problema del conocimiento. Es un problema de sistemas.
Deuda nociva separada de la deuda estratégica
Una manera sencilla de evaluar cualquier deuda es hacer tres preguntas:
- ¿Funda el consumo o la capacidad?
- ¿Puedo pagarlo de un flujo de efectivo fiable?
- ¿Aún lo tomaría si el próximo trimestre es más débil de lo esperado?
Si la deuda financia una brecha de estilo de vida, generalmente es dañina. Si financia la capacidad productiva y sus supuestos de reembolso son conservadores, puede ser justificado.
Construya un plan de reembolso que realmente seguirá
Existen dos métodos de pago prácticos:
- Enfoque Avalanche:Priorizar los saldos de más alto costo primero.
- Enfoque de bola de nieve:Limpiar los saldos más pequeños primero si gana rápido le ayudará a mantenerse comprometido.
El método equivocado es el que abandonas después de dos ciclos de facturación.
Para los propietarios de negocios, los registros limpios importan aquí más de lo que la gente se da cuenta. Los prestamistas buscan consistencia. También necesita su propia claridad. Si los gastos de negocios y personales son mezclados, no puede juzgar su posición de deuda real con confianza.
El crédito debe apoyar un plan. No debe repasar la ausencia de uno.
Muchas personas también subestiman cómo los hábitos cotidianos afectan a los futuros préstamos. Si desea una explicación fundamentada delo que impacta tu puntaje de crédito, revisar los conductores básicos y luego mapearlos contra su comportamiento mensual, no sus intenciones.
El objetivo no es temer la deuda. Es eliminar la deuda costosa, caótica y utilizar el crédito cuidadosamente cuando mejora los resultados.
Fundación 4 Protege tus activos y tu futuro
La protección es la fundación menos excitante, que es precisamente por lo que la gente la pospone.
Los ahorros, el pago de la deuda y la inversión se sienten activos. El seguro se siente como pagar por algo que usted espera nunca utilizar. Pero desde la perspectiva de un controlador, la protección es lo que impide que un solo evento desperdicie años de disciplina.
Cubrir los riesgos que pueden romper el plan
Para la mayoría de los propietarios de negocios y profesionales de finanzas, las áreas clave de protección son sencillas:
- Seguro de salud:Una importante cuestión de salud puede perturbar tanto los ingresos como la estabilidad del hogar.
- Cubierta de discapacidad:Si su ingreso depende de su capacidad de trabajo, esto importa más de lo que piensan muchas personas.
- Seguro de vida a plazo:Relevant si otros dependen de sus ingresos.
- Responsabilidad profesional o cobertura de negocios:Importante si su trabajo crea exposición al cliente.
- Protección de bienes:Las pérdidas en el hogar y en el automóvil pueden derraparse en el flujo de efectivo de negocios rápido.
Un fundador sin protección de la discapacidad, pero una cuenta de inversión sólida está protegiendo lo incorrecto. El motor de ingresos viene primero.
No sólo comprar políticas. Document well
El seguro se vuelve mucho más fácil cuando sus registros están limpios. Eso se aplica antes de una reclamación y durante uno. Necesita saber lo que posee, lo que vale, lo que pagó, y cómo probarlo.
Para los propietarios, la comparación de detalles de políticas importa tanto como el precio. Si usted está revisando opciones en ese mercado, una guía paraseguro seguro seguro seguro de Floridaes útil porque te empuja a comparar los términos reales, no sólo las primas.
Una simple revisión de la protección
Use esto una vez al año:
Zona de protección
Pregunta de
Ingresos
Si no pudiera trabajar, ¿qué reemplaza mis ganancias?
Dependencias
¿Quién estaría expuesto si muriera inesperadamente?
Responsabilidad
¿Podría un problema cliente crear un golpe financiero serio?
Bienes inmuebles
¿Podría probar la propiedad y el valor rápidamente?
La protección no se trata de comprar todas las políticas posibles. Se trata de identificar los riesgos que harían daño real y cubrir los primeros. Si usted salta esta fundación, los otros cuatro permanecen expuestos.
Fundación 5 Crece su riqueza mediante la inversión
Invertir es donde la disciplina anterior comienza a agravarse en la libertad.
Muchas personas retrasan esta etapa porque creen que necesitan una pizarra perfectamente limpia primero. En la vida real, la decisión es a menudo más matizada. Si usted espera hasta que cada obligación desaparezca, usted puede renunciar a años de crecimiento que usted no puede recuperar más adelante.
No dejes que el pago de la deuda se convierta en una excusa para nunca invertir
Aquí hay una visión contraria válida.Debate del Registro de Paladín sobre las cinco fundaciones, portafolios inversos en deudas inferiores a un 1,5% anual durante períodos de baja tasacuando los inversores exageran el pago de la deuda, la misma fuente señala queEl 40% de los trabajadores de EE.UU. están en la economía del concierto, lo que hace que la diversificación de los ingresos mediante el trabajo paralelo y las corrientes de ingresos adicionales sea una parte práctica de la creación de riqueza.
Eso no significa que usted debe invertir mientras ignora la deuda tóxica. Significa que usted debe pensar en términos de retorno, riesgo, y tiempo, no eslóganes.
¿Cómo es esto para los propietarios?
Los propietarios de negocios suelen tener más de una carril de inversión:
- Cuentas de jubilación:SEP IRA, Solo 401(k), o opciones similares dependiendo de la estructura y los ingresos.
- Inversión de corretaje fiscal:Útil para flexibilidad fuera de los envoltorios de jubilación.
- Reinversión de negocios:A veces el mejor retorno está en el negocio, pero sólo si produce flujo de efectivo duradero.
- diversificación de los ingresos:Las líneas de servicio adicionales, el trabajo de asesoramiento o las empresas laterales pueden reducir el riesgo de concentración.
El error es tratar estos como opciones de todo o nada. Usualmente están secuenciando opciones.
Comience con consistencia, no complejidad
Si su flujo de efectivo sigue siendo desordenado, la inversión se sentirá esporádica y estresante. Si sus registros están limpios y su plan mensual es estable, la inversión se vuelve operativa. Automatiza las contribuciones, revisa las asignaciones y evita convertir cada mercado en una crisis personal.
Este breve video ofrece una útil explicación visual de cómo las bases se conectan a la riqueza a largo plazo:
El edificio de la riqueza generalmente se ve ordinario mientras está sucediendo. La emoción que la gente quiere es a menudo la cosa que duele regresa.
Si usted está preguntando para qué son los cinco fundamentos de la financiación personal realmente para, esta es la respuesta. Ellos crean las condiciones para la inversión constante sin lucha constante contra incendios financieros.
Preguntas frecuentes
Los propietarios de negocios generalmente no luchan con las ideas. Luchan con aplicarlas cuando la vida real se pone desordenada. Estas son las preguntas que surgen más a menudo.
Decisiones comunes en el mundo real
Pregunta
Respuesta
Mis ingresos cambian cada mes. ¿Puedo seguir las cinco fundaciones?
Sí. Base su plan sobre un número de pago de dueños conservador, no en su mes de ingresos más altos. Mantenga los elementos esenciales personales apoyados y deje que los meses excedentes fortalezcan las reservas, reduzcan la deuda o financien las inversiones.
¿Debería reinvertir en mi negocio antes de construir ahorros personales?
No automáticamente. Si el negocio necesita cada dólar de repuesto, su hogar está cargando más riesgo de lo que usted piensa. Construir la estabilidad personal suficiente que un trimestre difícil no forzar las decisiones de negocio mal.
Estoy abrumado. ¿Cuál es el primer paso?
Limpiar los datos. Reunir cuentas, tarjetas, facturas recurrentes, saldos de préstamo y registros de gastos recientes. Una vez que los números son visibles, la siguiente acción generalmente se vuelve obvia.
¿Debo pagar toda la deuda antes de invertir algo?
No siempre. La deuda consumista costosa merece urgencia. La deuda de bajo costo puede justificar un enfoque más equilibrado si puede ahorrar e invertir de forma sistemática al mismo tiempo.
¿Cuán separadas deben ser las finanzas personales y empresariales?
Las tarjetas separadas, las cuentas separadas y las rutinas de revisión separadas hacen que los impuestos, los préstamos, la presupuestación y la adopción de decisiones sean mucho más fáciles.
¿Y si mi cónyuge o compañero de negocios no está tan organizado como yo?
Construir un sistema simple que pueden seguir. La complejidad mata la consistencia. La visibilidad compartida y algunos check-ins recurrentes golpearon un plan elaborado que nadie mantiene.
Un orden práctico que sostiene
Si alguien me diera una vida financiera desordenada y me pidiera la ruta más corta para controlar, usaría este orden:
- Obtener registros limpios
- Construir un presupuesto de trabajo
- Crear el fondo de emergencia inicial
- Detener la deuda de crecer
- Proteger los riesgos clave
- Invierte constantemente una vez que el sistema se mantiene
Ese orden funciona porque refleja cómo se comporta la financiación. No se puede manejar lo que no se puede ver. No se puede proteger lo que no se ha estabilizado. Y no se puede invertir con confianza mientras que cada sorpresa te golpea fuera de curso.
La pregunta detrás de la mayoría de las demás preguntas
Los individuos a menudo preguntan acerca de las tácticas, pero el problema subyacente es generalmente esto: "¿Cómo detengo el dinero de sentir caótico?"
La respuesta es la estructura, no la motivación, no los hacks, ni una hoja de cálculo perfecta que abandonas en tres semanas.
Si usted es un propietario de negocios, contador o contable, usted ya sabe el principio. Los datos limpios conduce a mejores informes. Mejores informes conducen a mejores decisiones. La financiación personal sigue la misma lógica.
Si quieres una manera más limpia de apoyar estas fundaciones en la práctica diaria,Booksmateayuda a recoger automáticamente facturas y recibos de portales e inboxes, extraer los datos clave y organizar todo para exportar a su flujo de trabajo contable. Para los propietarios de negocios y equipos financieros, eso significa menos persecución manual, mejores registros, y una visión más clara de las decisiones de flujo de efectivo que dan forma tanto a la salud financiera personal como profesional.