Beispiel für Skonto: Vollständiger Leitfaden für 2026
Entdecken Sie ein klares Skontobeispiel wie 2/10 netto 30. Verstehen Sie Rechnungs- und POS-Rabatte, sehen Sie sich Journaleinträge an und lernen Sie die Umsetzung im Jahr 2026 kennen.
Ein gängiges Beispiel für Skonto ist2/10, netto 30. Es bedeutet, dass ein Kunde bekommt2 % Rabattwenn a$1,000Die Rechnung wird innerhalb von 24 Stunden beglichen10 Tagestatt der vollen30 Tage, also sparen sie$20und bezahlen$980.
Wenn Sie sich diese Bedingungen auf einer Rechnung ansehen und in Geschäften auch „Bargeldrabatt“-Schilder sehen, kann man leicht annehmen, dass sie dasselbe bedeuten. Das tun sie nicht. Einer gehört normalerweise dazuBusiness-to-Business-Rechnung, und der andere gehört normalerweise dazuEinzelhandelspreise am Point-of-Sale.
Inhaltsverzeichnis
- Einführung
- Die zwei Welten der SkontiEin direkter Vergleich
- B2B-Bargeldrabatt-Beispiel 2/10 Netto 30So lesen Sie die Bedingungen
- Die Mathematik hinter dem Beispiel
- Warum Käufer aufpassen sollten
- Buchhaltung für Rechnungsrabatte JournaleinträgeBruttomethode
- Nettomethode
- Eine praktische Checkliste für die Aufnahme
- Implementieren Sie Ihre eigene Rabattrichtlinie. Wählen Sie die richtige Richtlinie für Ihr Vertriebsmodell
- Machen Sie die Richtlinie im wirklichen Leben anwendbar
- Entscheiden Sie, ob die Police die Kompromisse wert ist
- Wie Booksmate die Rabatterkennung automatisiert, wo manuelle Teams Rabatte verpassen
- Welche Automatisierung verändert sich?
- Fragen, die Teams immer noch stellen
Die meisten neuen Geschäftsinhaber begegnen diesem Thema zunächst auf ganz alltägliche Weise. Eine Rechnung landet im Posteingang mit2/10, netto 30Unten ist etwas aufgedruckt, und jemand im Büro fragt: „Sollen wir das nehmen?“ Dann, später in dieser Woche, sieht derselbe Besitzer ein lokales Geschäft, das einen niedrigeren Preis für Bargeld anbietet, und erfährt, dass dort auch ein Bargeldrabatt vorgesehen ist.
Diese Namensüberschneidung sorgt für echte Verwirrung. Im Rechnungswesen aSkontobedeutet oft einAnreiz zur vorzeitigen Zahlungan den Zeitpunkt der Rechnungsstellung gebunden. In Händlerdiensten kann sich derselbe Ausdruck auf a beziehenBarpreis an der KasseDies trägt dazu bei, die Kosten für die Kartenbearbeitung auszugleichen.Investopedias Erklärung der Skonto-Terminologieunterstreicht dieses Missverhältnis und warum viele Geschäftsinhaber beides verwechseln.
Das praktische Problem besteht darin, dass diese beiden Situationen nicht auf die gleiche Weise funktionieren. Sie passieren nicht im selben Moment, sie dienen nicht demselben Zweck und sie werden in den Büchern nicht auf die gleiche Weise aufgezeichnet. Wenn Sie einen B2B-Rechnungsrabatt wie einen Kassenrabatt im Einzelhandel behandeln, wird Ihre Buchhaltung schnell unübersichtlich.
Am wichtigsten ist, dass Sie wissen, in welcher Welt Sie sich befinden, bevor Sie die Mathematik oder den Tagebucheintrag berühren.
Die zwei Welten der Skonti
Der SatzSkontoKlingt einfach, weist aber auf zwei unterschiedliche Geschäftssituationen hin. Wenn man beides miteinander vermischt, wird die Buchhaltung schnell chaotisch.
Eines passiert inB2B-Handel. Ein Verkäufer sendet eine Rechnung, legt Zahlungsbedingungen fest und bietet einen kleinen Rabatt an, wenn der Käufer vorzeitig zahlt. Das klassische Beispiel ist2/10, netto 30.
Der andere taucht aufB2C oder Einzelhandel. Ein Kunde steht an einer Kasse, wählt die Zahlungsart und sieht einen Preis für Bargeld und einen anderen für Karte. Dabei handelt es sich um eine Preis- und Kassenpolitikentscheidung, nicht um eine Debitorenbuchhaltungsentscheidung.
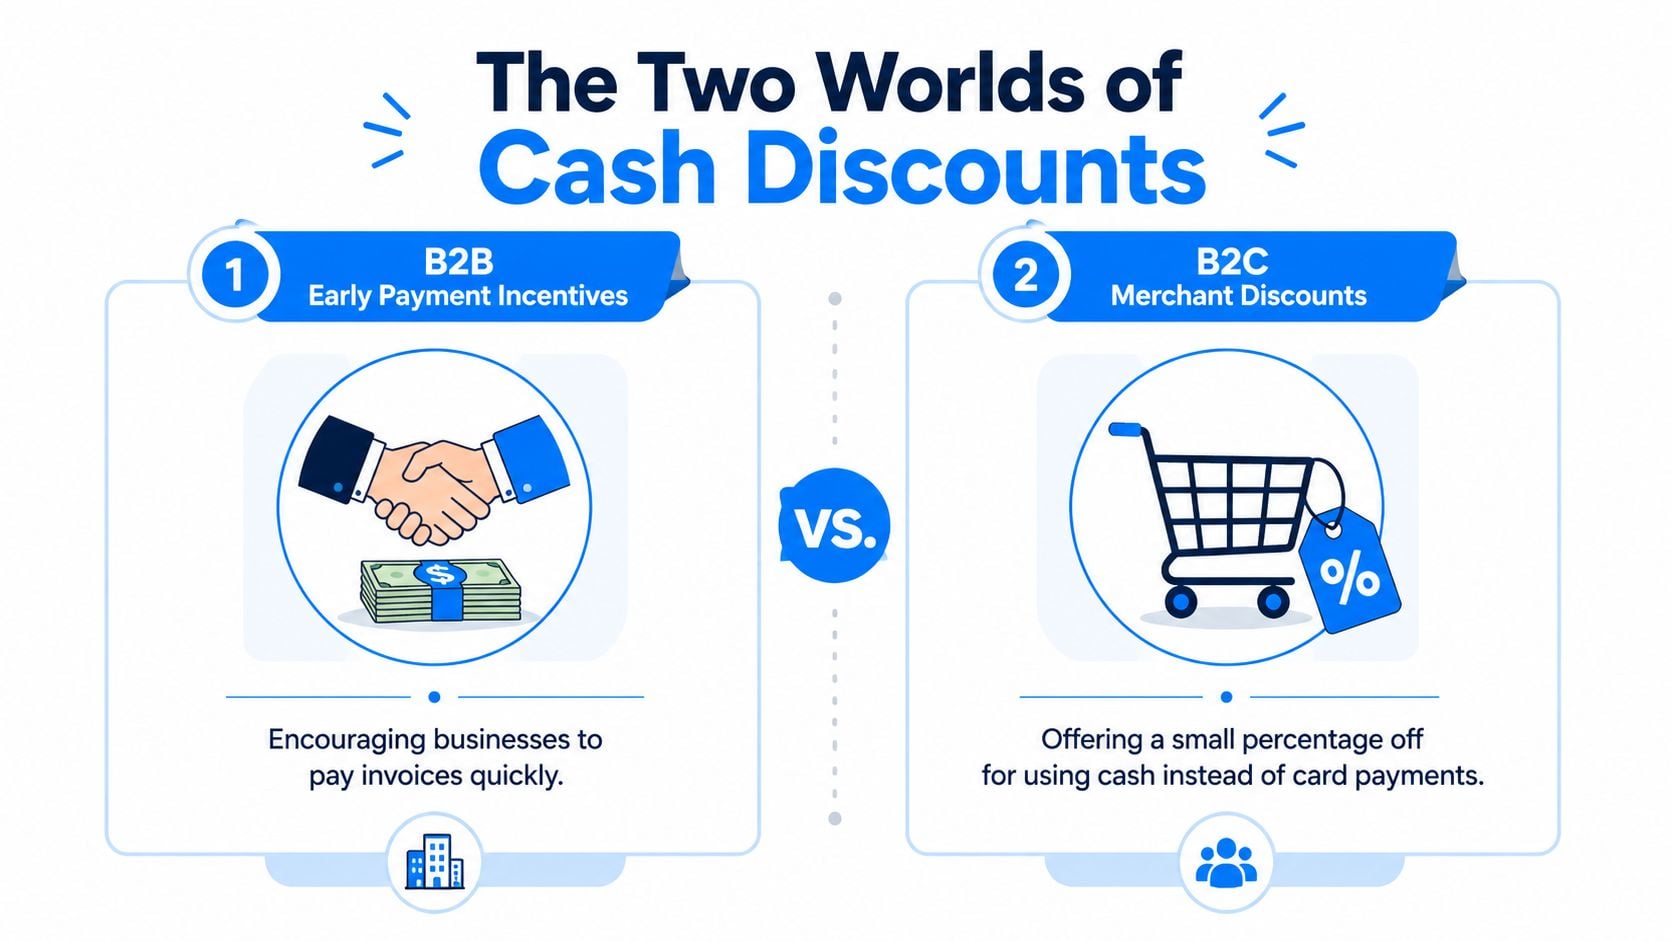
Eine einfache Möglichkeit, sie zu sortieren, besteht darin, zuerst eine Frage zu stellen.Liegt eine Rechnung mit Fälligkeitsdatum vor oder zahlt ein Kunde an der Kasse?
Wenn eine Rechnung und Zahlungsbedingungen vorliegen, handelt es sich in der Regel um eineSkonto bei vorzeitiger Zahlung. Wenn sich der Preis an der Kasse je nach Bargeld oder Karte ändert, haben Sie es mit einem Problem zu tunBarpreisgestaltung, Doppelpreisgestaltung oder ein POS-Cash-Rabattprogramm.
Hier ist die Seitenansicht.
Bereich
B2B-Frühzahlungsrabatt
B2C-POS-Cash-Rabattprogramm
Wer nutzt es?
Verkäufer und Käufer zu Rechnungsbedingungen
Händler und Einzelhandelskunden
Wenn es passiert
Nach Rechnungsstellung, vor Fälligkeit
An der Kasse
Hauptzweck
Verbessern Sie den Cashflow und beschleunigen Sie das Inkasso
Kartenbezogene Kosten kompensieren
Gemeinsame Formulierung
2/10, netto 30
Barpreis, Doppelpreis, Skonto
Schwerpunkt Buchhaltung
Debitoren- und Skontobehandlung
Verkaufspreise und POS-Einrichtung
Ein direkter Vergleich
Stellen Sie sich einen Großhändler vor, der Lagerbestände zu 30-Tage-Konditionen an einen Einzelhändler verkauft. Der Großhändler gewährt einen Rabatt, wenn die Zahlung innerhalb von 10 Tagen eintrifft. Diese Entscheidung wirkt sich auf Forderungen, Cashflow und die Art und Weise aus, wie der Rabatt in den Büchern erfasst wird.
Stellen Sie sich nun ein Café vor, das einen Menüpreis für Kartenzahlungen und einen niedrigeren Preis für Bargeld angibt. Der Inhaber kümmert sich um die Kasseneinrichtung, die Kundenkommunikation und die Darstellung der Preise am POS.
Gleicher Satz. Verschiedene Mechaniken.
Dieser Unterschied ist wichtig, weil ein Buchhalter jeden einzelnen Fall an einem anderen Ort behandelt. B2B-Rabatte erscheinen normalerweise in Rechnungen, Kundenabrechnungen und Inkassoaktivitäten. B2C-Bargeldpreise werden in Kassen, Quittungen, Beschilderungen und in den Einstellungen des Zahlungsabwicklers angezeigt.
Für einen neuen Geschäftsinhaber ist folgender nützlicher Vergleich:B2B-Bargeldrabatte wirken wie eine Belohnung für die schnellere Begleichung einer Rechnung. B2C-Bargeldrabatte funktionieren wie eine Preiswahl am Point of Sale.Das erste ist an die Zeit gebunden. Die zweite ist an die Zahlungsmethode gebunden.
Überprüfen Sie zur praktischen Überprüfung drei Dinge:
- Timing:Ein Skonto bei Zahlung vor Fälligkeit gehört zum Rechnungs- und Forderungsprozess.
- Einstellung:Ein an der Kasse angebotener Rabatt gehört zur Preisgestaltung und zum POS-Betrieb.
- Aufzeichnungen:B2B-Rabatte wirken sich auf Journalbuchungen für Verkäufe oder Einkäufe aus. Die Barpreisgestaltung im B2C-Bereich beeinflusst die Art und Weise, wie der Verkauf angekündigt und gemeldet wird.
Diese Unterscheidung beseitigt die meisten Verwirrungen, bevor Sie überhaupt mit der Berechnung des Rabatts beginnen.
B2B-Barrabatt-Beispiel 2/10 Netto 30
Für die meisten Buchhalter und Buchhalter beginnt das Standardbeispiel für Skonto mit einer kurzen Zeile auf der Rechnung:2/10, netto 30.
So lesen Sie die Bedingungen
Brechen Sie es in Teile.
- 2bedeutet, dass der Diskontsatz beträgt2%.
- 10bedeutet, dass der Käufer innerhalb dieser Frist bezahlen muss10 Tageum diesen Rabatt zu bekommen.
- Netto 30bedeutet, dass der gesamte Rechnungsbetrag innerhalb von 24 Stunden fällig ist30 Tagewenn der Käufer nicht vorzeitig zahlt.
Dieses Format ist in der Rechnungspraxis üblich, und Lehrbücher zur Buchhaltung verwenden dieselbe Struktur, wenn sie Skonto und die Formel lehrenSkonto = Kaufpreis × Skontosatz in dieser Skontodefinition und Beispielanleitung.
Eine visuelle Darstellung erleichtert die Reihenfolge der Begriffe.
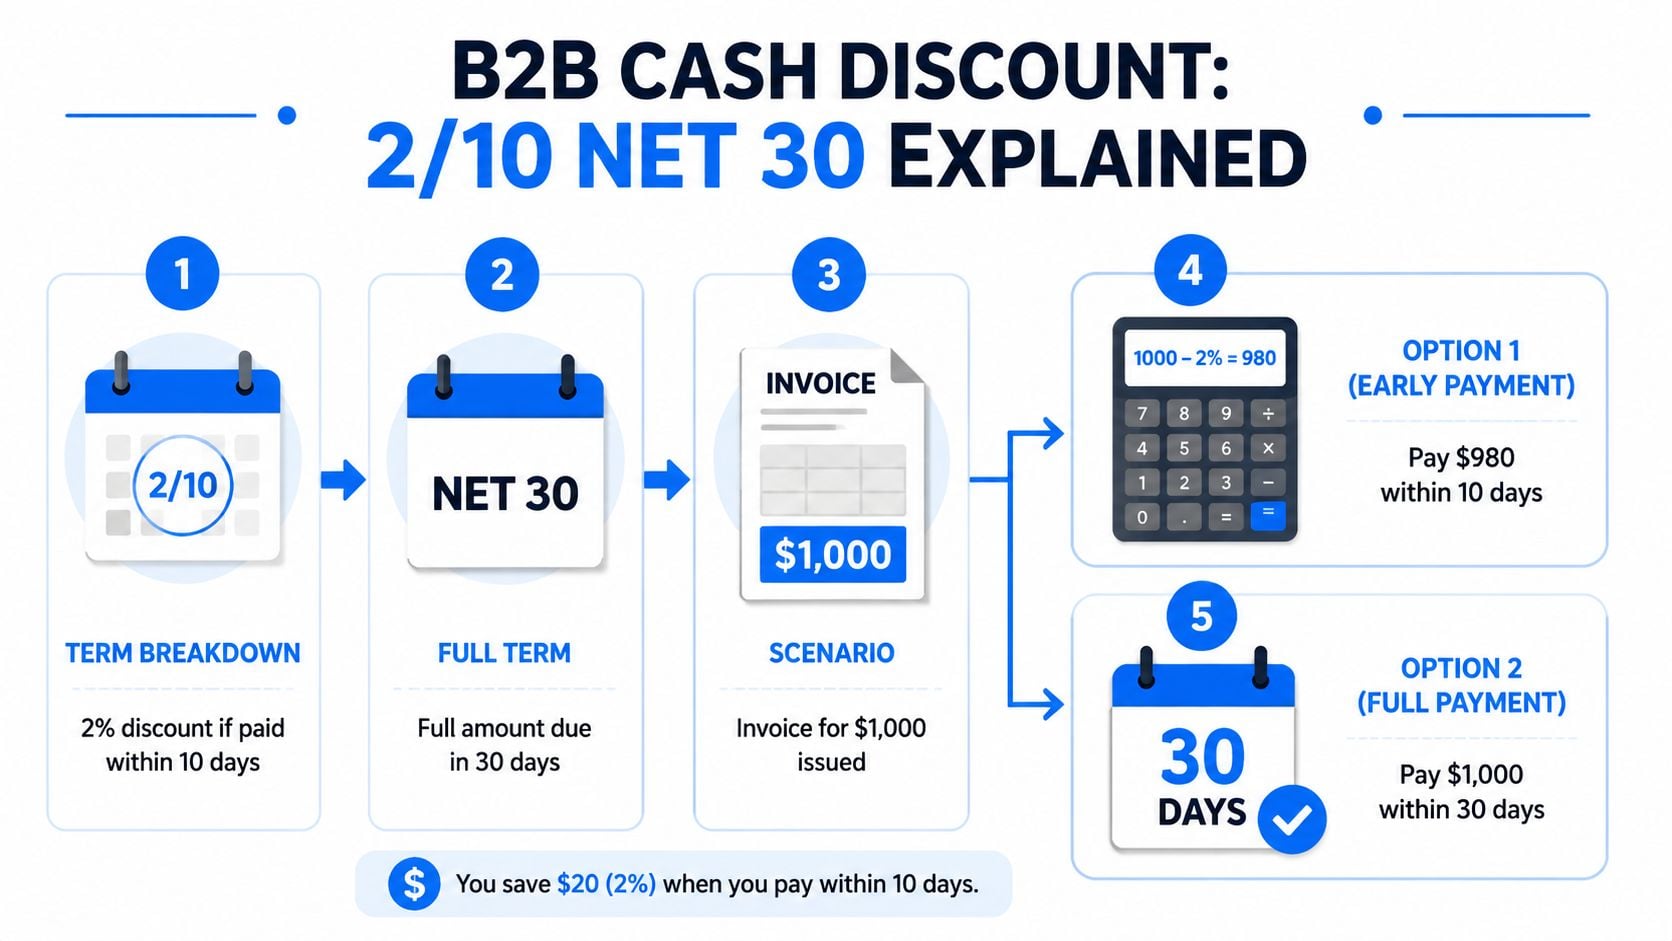
Verwenden Sie das Standardbeispiel:
- Rechnungsbetrag:$1,000
- Rabattsatz:2%
- Rabattfenster:10 Tage
- Endgültiges Fälligkeitsdatum:30 Tage
Der Rabatt beträgt:
$1,000 × 2% = $20
Zahlt der Käufer innerhalb der Skontofrist, wird die Zahlung zu:
$1,000 - $20 = $980
Das ist das sauberste Skontobeispiel, weil es die Idee ohne zusätzliche Variablen zeigt. Der Käufer spart$20, und der Verkäufer wird früher bezahlt.
Praktische Regel:Machen Sie die erste Berechnung nicht zu kompliziert. Beginnen Sie mit Rechnungsbetrag × Skontosatz. Ziehen Sie dann den Rabatt vom Rechnungsbetrag ab.
Ein kurzes Video kann hilfreich sein, wenn Sie die Begriffe laut erklärt hören möchten.
Viele Besitzer schauen sich ein an2%Rabatt und Achselzucken. Das ist ein Fehler.
Wenn ein Käufer einen Rabatt auslässt, z2/10, netto 30, entscheiden sie sich praktisch dafür, das Geld des Verkäufers als Extra zu behalten20 Tageund auf den Rabatt verzichten. Eine finanzorientierte Erklärung dieses gängigen Beispiels zeigt, dass die jährlichen Kosten für den Verzicht auf diesen Rabatt ungefähr betragen36.7%. Dieselbe Quelle verwendet die$1,000Rechnungsbeispiel und Notizen, die der Käufer speichert$20durch vorzeitige Zahlungin dieser Erläuterung der Skontovorteile.
Aus diesem Grund betrachten erfahrene Finanzteams Frühzahlungsrabatte nicht als unbedeutende Bürodetails. Sie betrachten sie als eine Entscheidung für das Cash-Management.
Auf Verkäuferseite kann der Rabatt die Abholung beschleunigen. Für den Käufer kann es günstiger sein, den Rabatt in Anspruch zu nehmen, als die Zahlung zu verzögern. Dies gilt insbesondere dann, wenn der Käufer über Bargeld verfügt und keine bessere kurzfristige Verwendung dafür hat.
Buchhaltung für Rechnungsrabatt-Journaleinträge
Sobald die Rechnungsbedingungen klar sind, stellt sich als nächstes die Frage, wie diese erfasst werden sollen. Entweder dieBruttomethodeoder dieNettomethodewird häufig verwendet.
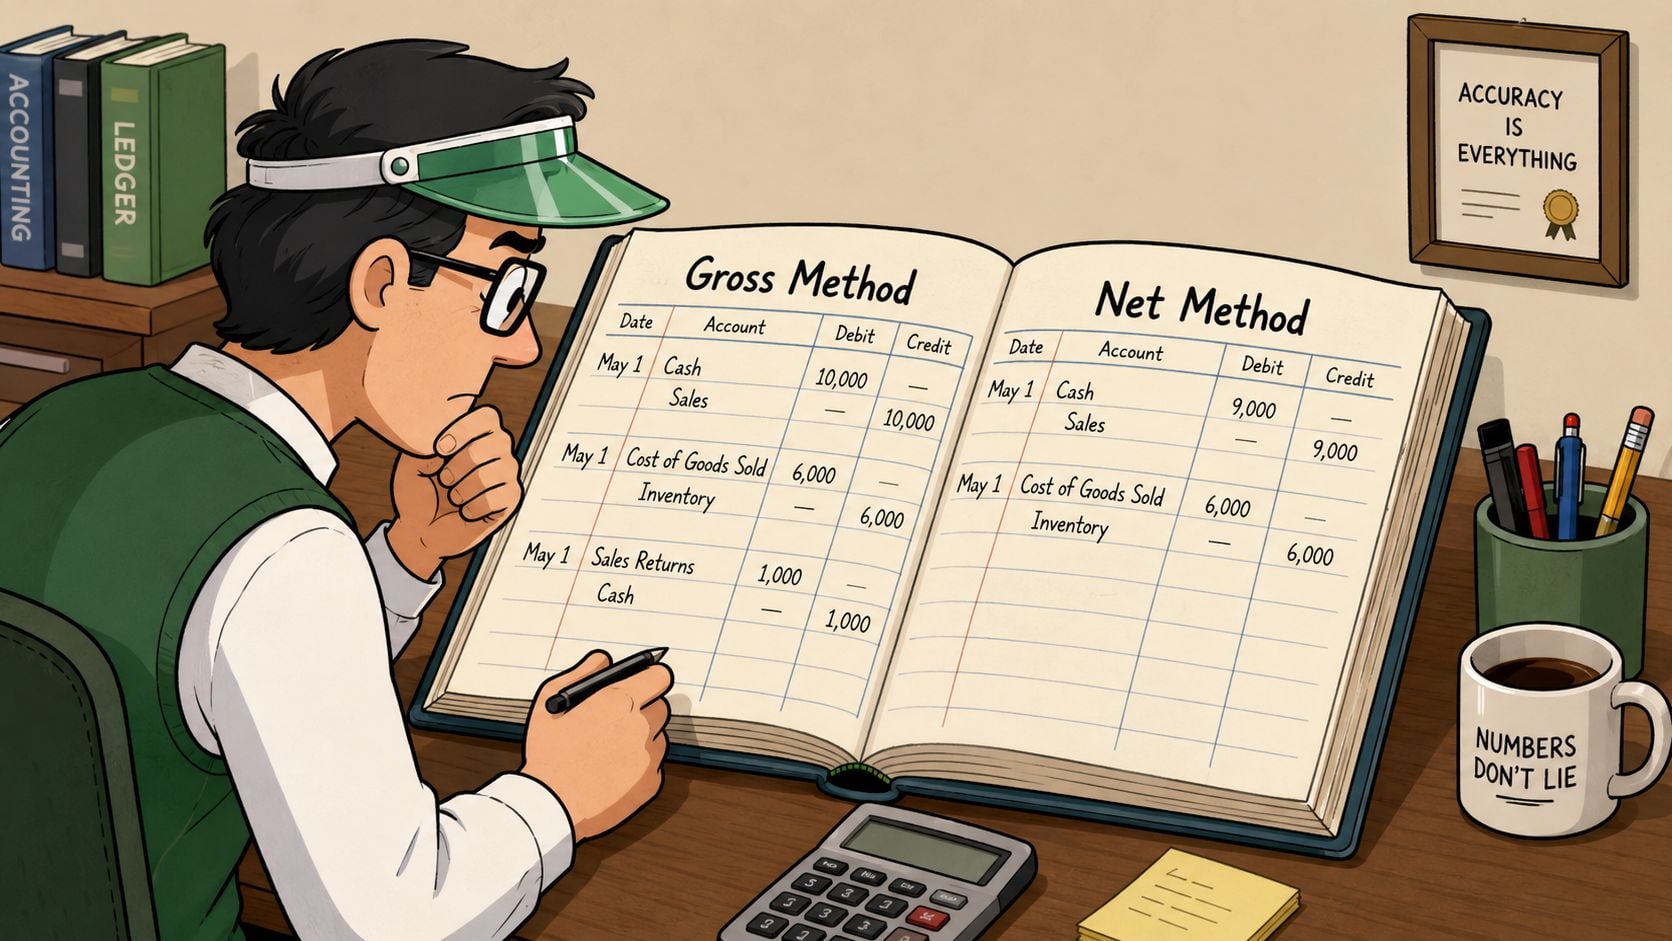
Wenn Sie vor der Anwendung dieser Einträge eine Auffrischung der Belastungen und Gutschriften wünschen, finden Sie in diesem Leitfaden weitere Informationendoppelte Buchführungist eine nützliche Grundlage.
Bruttomethode
Unter demBruttomethode, erfassen Sie den vollständigen Rechnungsbetrag, wenn der Verkauf erfolgt. Zahlt der Kunde vorzeitig, erfassen Sie den Rabatt bei Zahlungseingang.
Für dieVerkäufer, die Einträge sehen so aus:
Zum VerkaufDebitorenbuchhaltung 1.000 $, Kreditverkäufe 1.000 $
Wenn der Kunde innerhalb der Skontofrist zahltSoll-Bargeld: 980 $, Soll-Verkaufsrabatt: 20 $, Kredit: Debitorenbuchhaltung: 1.000 $
Wenn der Kunde nach Ablauf der Skontofrist zahltDebitorenbuchhaltung: 1.000 $, Debitorenbuchhaltung: 1.000 $
Für dieKäufer, mit kaufseitiger Sprache:
Beim KaufSollen Sie den Lagerbestand oder die Ausgaben mit 1.000 US-Dollar belasten, haben Sie die Verbindlichkeiten mit 1.000 US-Dollar gutgeschrieben
Wenn der Käufer innerhalb der Skontofrist zahltDebitorenbuchhaltung: 1.000 $, Gutschrift: 980 $, Gutschrift, Kaufrabatte oder zugehöriges Konto: 20 $
Wenn der Käufer nach Ablauf der Skontofrist zahltDebitorenbuchhaltung: 1.000 $, Kredit: 1.000 $
Die Bruttomethode ist beliebt, weil sie einfach zu befolgen ist. Die Bücher beginnen mit der ausgestellten Rechnung und werden nur dann angepasst, wenn der Rabatt in Anspruch genommen wird.
Unter demNettomethode, gehen Sie davon aus, dass der Rabatt in Anspruch genommen wird. Das bedeutet, dass Sie die Forderung oder Verbindlichkeit von Anfang an mit dem diskontierten Betrag erfassen.
Für dieVerkäufer:
Zum VerkaufDebitorenbuchhaltung 980 $, Kreditverkäufe 980 $
Wenn der Kunde innerhalb der Skontofrist zahltDebitorenbuchhaltung: 980 $, Lastschrift: 980 $
Wenn der Kunde den Rabattzeitraum verpasstDebitorenbuchhaltung in Höhe von 1.000 USD, Debitorenbuchhaltung in Höhe von 980 USD, Verkaufsrabatte in Höhe von 20 USD verfallen
Für dieKäufer:
Beim KaufBelasten Sie den Lagerbestand oder die Ausgaben mit 980 $. Haben Sie die Verbindlichkeiten mit 980 $ gutgeschrieben
Wenn der Käufer innerhalb der Skontofrist zahltDebitorenbuchhaltung: 980 $, Kredit: 980 $
Wenn der Käufer den Rabattzeitraum verpasstDebitorenbuchhaltung: 980 $, Sollrabatt, verlorenes oder zugehöriges Konto, 20 $, Gutschrift, Bargeld: 1.000 $
Die Nettomethode bietet eine klarere Sicht, wenn Kunden normalerweise früh zahlen. Der Nachteil besteht darin, dass verpasste Rabatte eine zusätzliche Eingabe und eine genauere Nachverfolgung erfordern.
Buchhalter geraten meist an den gleichen Stellen ins Stolpern.
- Achten Sie auf das Rechnungsdatum:Der Rabattzeitraum ist an den Zeitpunkt gebunden, daher können Datumsfehler die Gültigkeit des Rabatts beeinflussen.
- Rabattkonten übersichtlich trennen:Vergraben Sie Rabatte nicht in Verkaufs- oder Ausgabenzeilen, wenn diese in Ihrem Kontenplan separat aufgeführt sind.
- Passen Sie die Unternehmensrichtlinien an:Wenn das Unternehmen die Bruttomethode verwendet, bleiben Sie konsistent. Das Wechseln der Methoden führt gelegentlich zu Berichtsgeräuschen.
- Überprüfen Sie die ERP- und Rechnungseinstellungen:Einige Systeme berechnen Rabattfenster automatisch, jedoch nur bei korrekter Eingabe der Bedingungen.
Wenn auf der Rechnung etwas anderes steht und in der E-Mail des Verkäufers etwas anderes steht, halten Sie an und bestätigen Sie, bevor Sie die Zahlung verbuchen. Zeitstreitigkeiten beginnen oft mit informeller Kommunikation.
Implementieren Sie Ihre eigene Rabattrichtlinie
Eine gute Rabattpolitik sollte eine einfache Frage beantworten, bevor sie jemand stellen muss: Was genau passiert, für wen und wann?
Das ist wichtig, weil „Bargeldrabatt“ zwei sehr unterschiedliche Situationen beschreiben kann. Im B2B-Bereich bedeutet dies normalerweise eine vorzeitige Zahlungsfrist auf einer Rechnung, z. B. 2/10 netto 30. Im B2C-Bereich bedeutet es normalerweise einen Barpreis an der Kasse und einen höheren Kartenpreis. Wenn diese beiden Ideen vermischt werden, geben die Mitarbeiter gemischte Antworten, die Kunden werden verwirrt und die Bücher werden unordentlich.
Wählen Sie die richtige Police für Ihr Vertriebsmodell
Beginnen Sie damit, wie Sie verkaufen.
Ein Großhändler, der Rechnungen an Geschäftskunden sendet, benötigt eine Richtlinie, die auf Bedingungen, Daten, Genehmigungen und Inkasso basiert. Ein Einzelhändler oder Dienstleistungsunternehmen, das Zahlungen an der Kasse entgegennimmt, benötigt eine Richtlinie, die auf ausgeschriebenen Preisen, POS-Einstellungen, Quittungen und Erklärungen an der Rezeption basiert. Ein Unternehmen, das beides tut, sollte sie als zwei separate Spuren behandeln, ähnlich wie ein Lohn- und Gehaltskonto getrennt von einem Betriebskonto geführt wird. Bei beiden geht es um Bargeld, aber sie erfüllen unterschiedliche Aufgaben.
- Für B2B-Rechnungen:Definieren Sie die Rabattbedingungen klar, entscheiden Sie, wer Ausnahmen genehmigen kann, und stellen Sie sicher, dass die Buchhaltung weiß, wie diese zu erfassen sind.
- Für den B2C-Checkout:Richten Sie Preisanzeigen, Quittungsformulierungen und die Handhabung von Karte oder Bargeld ein, damit der Kunde eine klare Preisstruktur sieht.
- Für gemischte Unternehmen:Verwenden Sie unterschiedliche schriftliche Verfahren für Rechnungsrabatte und Bargeldpreise am Point-of-Sale. Ein Etikett sollte nicht beides abdecken.
Diese Checkliste ist eine nützliche visuelle Referenz.
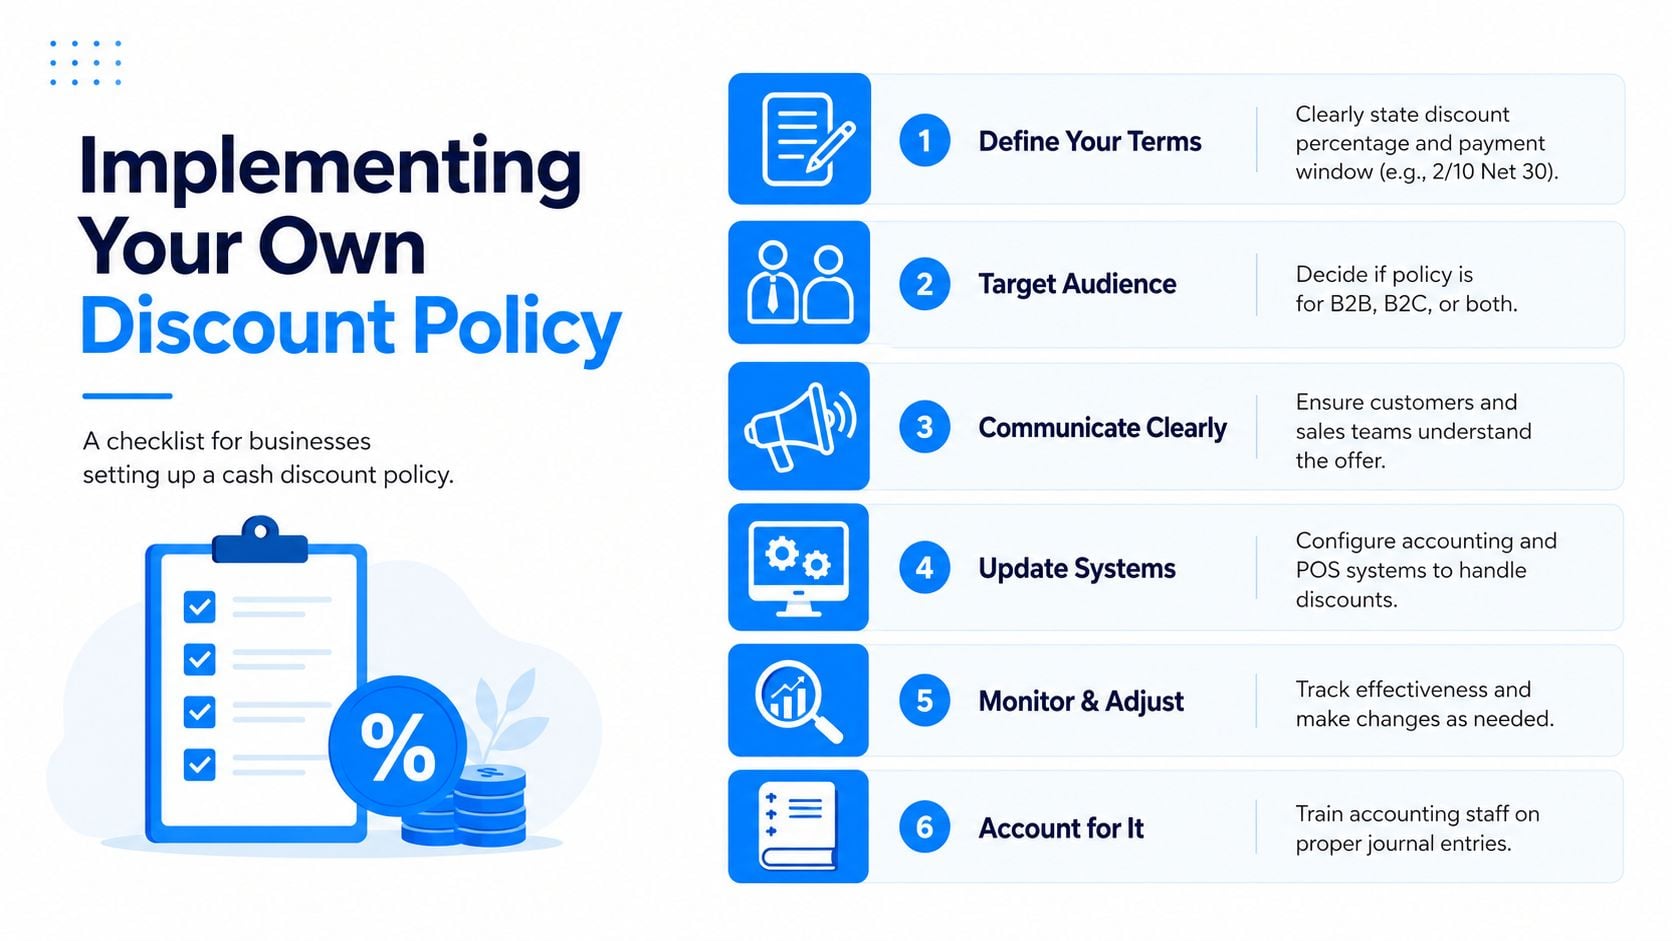
Eine Richtlinie ist unwirksam, wenn sie nicht dokumentiert und weitergegeben wird.
Schreiben Sie die Bedingungen an denselben Orten, an denen Menschen arbeiten: Rechnungen, POS-Einstellungen, Personalverfahren, Angebotsvorlagen und Kundenskripts. Wenn Sie im B2B-Bereich Frühzahlungsrabatte anbieten, sollte Ihr Debitorenbuchhaltungsteam den genauen Wortlaut, das Rabattfenster und den Umgang mit kurzfristigen Zahlungen kennen. Wenn Sie B2C-Bargeldpreise nutzen, benötigt die Person am Schalter eine klare und ruhige Sprache, insbesondere wenn ein Kunde fragt, warum der Kartenbetrag unterschiedlich ist.
Es hilft auch, die Richtlinie mit der täglichen Kommunikation zu verknüpfen. Gute Prozesse rundherumBest Practices für das LieferantenbeziehungsmanagementReduzieren Sie Verwirrung über Fälligkeitstermine, Kredite und Zahlungserwartungen.
Zu einem praktikablen Setup gehören in der Regel:
- Klare Formulierung:Verwenden Sie Begriffe, die Mitarbeiter und Kunden schnell lesen können.
- Systemausrichtung:Bestätigen Sie, dass die Rechnungsplattform oder der POS die Richtlinie genau wie geschrieben anwendet.
- Personalpraxis:Schulen Sie die Personen, die Rechnungsfragen beantworten, und nicht nur die Personen, die Einträge veröffentlichen.
- Ausnahmeregeln:Entscheiden Sie im Voraus, wer Bedingungen außer Kraft setzen, eine Frist verlängern oder einen Rabatt verspätet einlösen kann.
Jede Rabattpolitik hat Kosten. Die Frage ist, ob der Nutzen größer ist als die dadurch entstehende Reibung.
Im B2B-Bereich kann der Vorteil in einem schnelleren Inkasso und weniger überfälligen Forderungen liegen. Für B2C kann der Vorteil in einer geringeren Deckung der Kartenverarbeitungskosten liegen. Der Funktionstest ist jedoch jeweils unterschiedlich. Ein B2B-Rabatt funktioniert nur, wenn die Rechnungen zeitnah verschickt werden, die Kunden die Bedingungen verstehen und Ihr Team rechtzeitig reagiert. Ein B2C-Cash-Pricing-Programm funktioniert nur, wenn die Beschilderung klar ist, die Kasse richtig konfiguriert ist und die Mitarbeiter die Preisgestaltung erklären können, ohne defensiv zu klingen.
Auch die Reaktion des Kunden ist wichtig.
Manche Käufer betrachten einen Skonto als routinemäßigen Handelskredit. Einige Einzelhandelskunden betrachten die Barpreisgestaltung als eine unkomplizierte Preisstruktur. Andere haben möglicherweise das Gefühl, dass ihnen für die Nutzung einer Karte zusätzliche Kosten berechnet werden. Aus diesem Grund erfordern Formulierungen, Quittungen und Erklärungen des Personals ebenso viel Aufmerksamkeit wie die Mathematik.
Wenn Sie die Rabattpolitik als Teil eines umfassenderen Liquiditätsplans überprüfen, finden Sie in diesem Leitfaden weitere InformationenPraktisches Cashflow-Management für Unternehmenist eine nützliche Begleitressource.
Wie Booksmate die Rabatterkennung automatisiert
Die manuelle Rechnungsbearbeitung stellt ein einfaches Problem dar. Teams übersehen Bedingungen, nach denen sie gehandelt hätten, wenn sie sie rechtzeitig gesehen hätten.
Ein Buchhalter lädt Rechnungen von Anbieterportalen herunter, scannt E-Mail-Anhänge und veröffentlicht sie einzeln. Während dieser Routine kann es vorkommen, dass die Rabattsprache untergeht. Die Begriffe können in einer Fußzeile verborgen sein, als Abkürzung angezeigt werden oder in einem Stapel mit Dutzenden unabhängiger Rechnungen ankommen.
Wo manuelle Teams Rabatte verpassen
Die meisten Fehler sind nicht auf Missverständnisse bei der Buchhaltung zurückzuführen. Sie stammen aus dem Workflow.
- Rechnungen kommen an verschiedenen Orten an:Einige kommen über Portale, andere über Posteingänge.
- Begriffe werden leicht übersehen:Eine kleine Notiz auf Seite zwei kann wichtiger sein als die Summe auf Seite eins.
- Genehmigungsverzögerungen verschlingen das Rabattfenster:Bis jemand die Rechnung überprüft, ist die Option der vorzeitigen Zahlung möglicherweise bereits weg.
Deshalb ist das Sammeln von Dokumenten genauso wichtig wie das Wissen über Journaleinträge. Wenn die Rechnung nie schnell auftaucht, wird die buchhalterische Behandlung irrelevant.
Booksmate basiert auf diesem Sammlungsproblem. Es stellt eine Verbindung zu Online-Portalen und E-Mail-Postfächern her, sammelt Rechnungen und Quittungen und organisiert sie, sodass Finanzteams nicht manuell nach Dokumenten suchen müssen.
Der Workflow ist besonders nützlich, wenn Rechnungsbedingungen beachtet werden müssen. Sobald die Dokumente erfasst sind, kann die KI-basierte Extraktion wichtige Details aus der Rechnung extrahieren und sie in einem zentralen Dashboard platzieren. Das gibt einem Team eine bessere Chance, Formulierungen zu vorzeitigen Zahlungen zu erkennen, bevor sich das Zeitfenster schließt. Wenn Sie sich die Dokumenterfassungsseite genauer ansehen möchten, zeigt Booksmate, wie es gehtRechnungen und Quittungen extrahieren.
Selbst mit Automatisierung erfordern einige Randfälle immer noch menschliches Urteilsvermögen.
Einige häufige:
- Teilzahlungen:Wenn ein Kunde oder Käufer nur einen Teil der Rechnung bezahlt, gelten die Rabattbedingungen möglicherweise nicht in der von den Mitarbeitern erwarteten Weise.
- Steuerliche Abwicklung:Die steuerliche Behandlung von Rabatten kann je nach Gerichtsbarkeit und Einrichtung unterschiedlich sein. Lassen Sie sich daher von Ihrem Buchhalter beraten, bevor Sie die Einträge standardisieren.
- Internationale Anbieter:Terminologie und Rechnungsgewohnheiten unterscheiden sich von Land zu Land. Gehen Sie also nicht davon aus, dass jede „Rabatt“-Note wie die Rechnungsbedingungen in den USA funktioniert.
Die Software hilft dabei, das Dokument und seine Bedingungen sichtbar zu machen. Das Finanzteam entscheidet immer noch, wie Richtlinien, Zeitplanung und Buchhaltung korrekt angewendet werden.
Wenn Ihr Team zu viel Zeit damit verbringt, Rechnungen zu durchsuchen und zu wenig Zeit darauf zu verwenden, diese zu bearbeiten,Booksmatekann helfen. Es automatisiert die Erfassung von Rechnungen und Quittungen, organisiert Dokumente an einem Ort und bietet Buchhaltern eine schnellere Möglichkeit, Bedingungen wie Skonti bei vorzeitiger Zahlung zu erkennen, bevor sie verpasst werden.