Liste de vérification : 8 étapes pour préparer votre entreprise
Une liste de vérification pratique pour les petites entreprises : les dossiers, les rapprochements et les documents à préparer, en huit étapes claires.
Ce mail de notification d'audit vient d'arriver.
La plupart des comptables, des comptables et des propriétaires ont la même première réaction. Ils commencent à rejouer les derniers mois dans leur tête, se demandant quelles factures n'ont jamais été téléchargées, quels reçus sont assis dans une boîte de réception de quelqu'un, et si les chiffres dans le grand livre reliaient aux documents sources.
Stripe Amazon Ce stress a généralement une cause. Les enregistrements existent, mais le processus derrière eux est patchy. Un fournisseur envoie des factures par -0, un autre par -1, un autre par email, et quelqu'un de l'équipe traîne toujours les PDF dans un dossier manuellement. Au moment où un auditeur demande du soutien, les gens ne sont pas simplement recueillir des documents. Ils sont reconstruction de l'histoire.
Une liste de vérification pratique pour les travaux d'audit devrait corriger cela avant l'arrivée de la demande. Il ne devrait pas être un vague rappel à -collecter les documents à l'appui. - Il devrait vous dire comment prouver d'où proviennent les documents, si l'extraction était exacte, si quelque chose manque, si des duplicatas ont glissé dans, et si le dossier comptable final correspond toujours aux éléments de preuve.
Cela importe encore plus dans un environnement automatisé.Booksmaterendre la préparation de l'audit plus rapide en tirant les factures des portails et des boîtes de réception dans un tableau de bord, mais l'automatisation aide seulement si les contrôles autour de elle sont clairs.
Utilisée correctement, cette liste de contrôle transforme la préparation de l'audit en un exercice de validation au lieu d'un brouillage. Elle vous donne un système d'enregistrement qui tient debout lorsque quelqu'un pose des questions inconfortables. Et dans la pratique, c'est ce qu'est un bon processus d'audit.
1. Vérifier la source de la facture et l'authentification
Un problème d'audit commence souvent par une simple question que personne ne peut répondre proprement : d'où vient cette facture ? Si votre équipe ne peut pas retrouver le document dans une boîte aux lettres, un portail ou une connexion API contrôlée, le fichier peut encore être réel, mais la piste de preuve est faible.
Booksmate Dans la pratique, je commence par valider chaque chemin d'entrée avant de regarder la facture elle-même. Cela inclut les portails de fournisseurs, les boîtes de réception AP partagées, les règles de transfert d'e-mails individuels, les comptes de marché, et tout collecteur automatisé que votre équipe utilise.
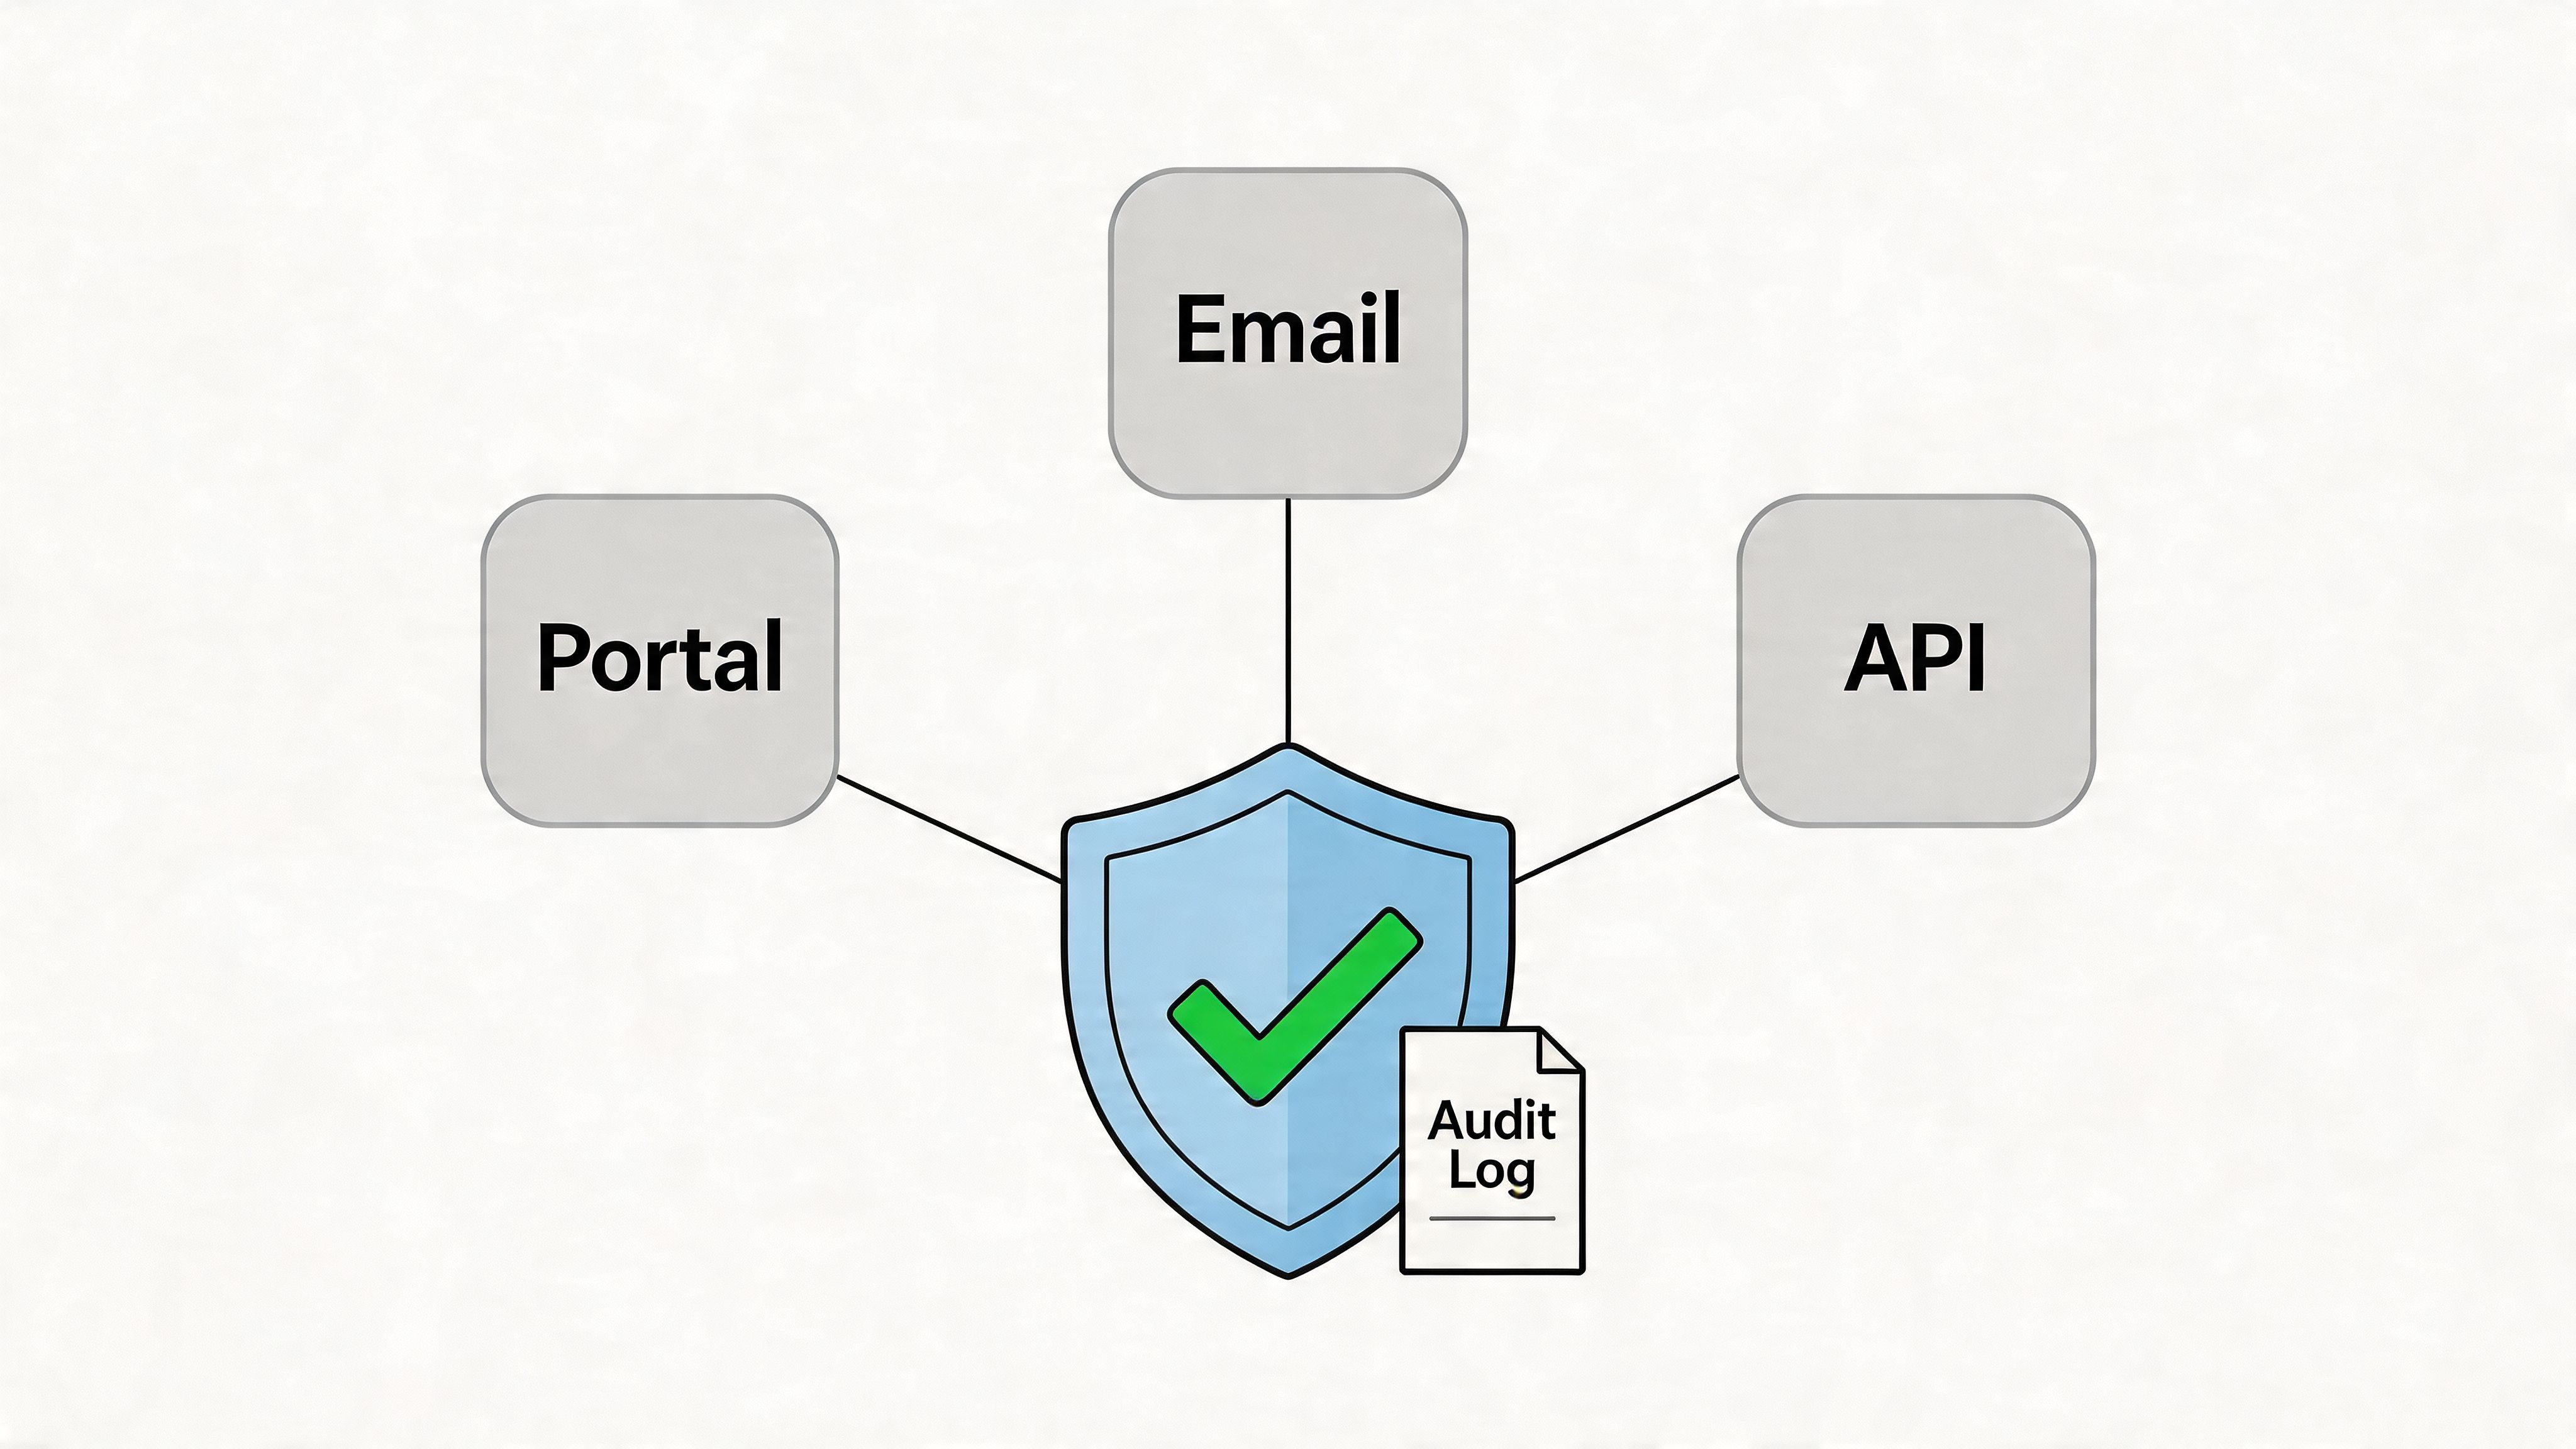
Construisez un registre de connexion
Conservez un seul registre pour les sources de facture. Il devrait énumérer le nom de la source, le type de plate-forme, le propriétaire du compte, la méthode d'authentification, l'entité liée, la date d'examen et qui a approuvé la connexion.
Pour la collecte automatisée, ajoutez une couche de plus. Notez comment les documents entrent dans le système et quelles preuves prouvent que le chemin est valide. Par exemple, notez si les factures proviennent de l'extraction directe du portail, de la capture de la boîte de réception surveillée, ou de l'envoi des courriels du fournisseur.Master OCR un document, surtout si votre équipe est de resserrer les contrôles autour de la réception de factures scannées et envoyées par courriel.
L'accès doit également être partagé de façon raisonnable. Finance approuve les besoins de l'entreprise. IT ou un administrateur configure la connexion. AP surveille les exceptions et les documents manquants. Les petites équipes peuvent combiner certaines de ces tâches, mais elles doivent toujours documenter qui a approuvé l'accès et qui peut le modifier.
Règle pratique:Si une connexion à la source n'est pas documentée et examinée, ne traitez pas ses factures comme des éléments de preuve entièrement contrôlés.
Que vérifier
Un bref examen capture la plupart des faiblesses:
- Confirmer que le compte est officiel:Le portail, la boîte de réception ou l'intégration devrait appartenir à l'entreprise, pas un ancien employé ou une connexion personnelle.
- Vérifiez la méthode d'authentification & #160;:Utilisez les identifiants SSO ou gérés dans la mesure du possible, et évitez les mots de passe partagés que personne ne tourne.
- Valider la cartographie des entités & #160;:Les groupes multi-entités collectent souvent des factures valides dans le mauvais flux de l'entreprise.
- Test de recherche en direct:Tirez une facture récente et confirmez la source, l'horodatage et l'image de document sont conservés.
- Examiner l'accès inexistant ou abandonné:Les anciennes boîtes aux lettres, les comptes de marché hérités et les règles de renvoi oubliées sont des points d'échec courants.
L'échange est simple. Plus d'automatisation signifie moins de touches manuelles, mais cela signifie aussi plus de dépendance aux contrôles de connexion. Une synchronisation portail qui rompt sans attention peut laisser des lacunes pendant des mois. Un changement de règle d'email peut rediriger les factures en dehors de la piste d'audit. Une bonne authentification source transforme la collecte automatisée d'une commodité en un processus défendable.
2. Confirmer l'exactitude de l'extraction automatisée des données
Une facture peut être saisie à partir du bon portail et échoue toujours l'examen de vérification si les champs extraits sont erronés. J'ai vu des archives PDF propres jumelées à de mauvaises dates, des noms de fournisseurs tronqués, et des montants de taxe cartographiés dans le mauvais champ. Une fois que cela arrive, l'erreur passe au codage, aux approbations et aux rapprochements.
Booksmate Le point de contrôle ici n'est pas le stockage de documents. C'est la fiabilité du champ à l'intérieur d'un processus d'admission automatisé qui tire des portails, des courriels et des formats spécifiques aux fournisseurs.
Valider les champs qui motivent les décisions comptables
Commencez par les champs qui ont une incidence sur l'affichage, la conformité et le soutien à la vérification :
- Numéro de facture :Prévient les problèmes de paiement en double et appuie le couplage des états des fournisseurs.
- Date de facturation:Conduit des essais de coupure et la reconnaissance de la période.
- Nom du fournisseur et entité juridique:Influe sur la cartographie des fournisseurs et l'examen des parties apparentées.
- Monnaie et montant total:Répercussions sur la précision du grand livre et remesure, le cas échéant.
- Montant de l'impôt, numéro d'identification de l'impôt et TVA/TPS:Soutient l'examen de la fiscalité indirecte.
- Numéro PO, centre de coûts, classe ou code de projet:Fait important lorsque les dépenses sont acheminées ou réservées à un niveau détaillé.
- Éléments de ligne:Besoins lorsque les ministères, les stocks ou l'établissement des coûts d'emploi dépendent du codage au niveau des articles.
Une extraction en-tête seulement peut suffire pour les abonnements à faible risque. Il ne suffit pas pour les achats d'inventaire, les tirages de construction ou les factures de télécommunications avec des types de frais multiples.
Extraction d ' essais sur les documents sources
Le moyen le plus rapide de juger de la qualité de l'extraction est de comparer la sortie du système à la facture originale sur un échantillon représentatif. Tirez les documents de chaque chemin d'entrée. Inclure les portails de fournisseurs, les PDF envoyés par courriel, les factures du marché et tous les fichiers numérisés qui entrent encore dans le processus.
J'examine habituellement les correspondances exactes sur les noms, les dates, les totaux, les taxes, les numéros de facture et les modalités de paiement. Ensuite, je passe en revue les exceptions par modèle, pas une par une. Si un fournisseur a changé de présentation le mois dernier et que chaque facture tombe maintenant la ligne d'imposition, le processus doit être fixé au niveau de la règle.
Un échantillon pratique devrait comprendre:
- Fournisseurs à haut volume :Ils créent l'exposition la plus en aval.
- Mises en page complexes:Les services publics, le fret, les télécommunications et les déclarations sur le marché brisent souvent les parseurs.
- Différents types de fichiers & #160;:Les PDF natifs, les PDF d'image, les scans et les pièces jointes envoyées par courriel se comportent différemment.
- Changements récents de format :Les modèles rebaptisés et les nouvelles exportations de portails sont des points d'échec courants.
- Factures à entités multiples:Ceux-ci exposent les erreurs de cartographie qui semblent petites mais créent des reclassements désordonnés plus tard.
Les équipes qui veulent une meilleure base dans le fonctionnement de la reconnaissance peuvent examinerMaster OCR un document.
Définir les règles de révision avant l'accumulation des erreurs
N'attendez pas le quart-end pour découvrir qu'une règle d'extraction a été incorrecte depuis huit semaines. Réglez une cadence d'examen. Monthly fonctionne pour un volume stable. Hebdomadaire est plus sûr si l'entreprise collecte des factures de nombreux portails et boîtes de réception ou traite avec les changements de modèles de fournisseurs fréquents.
L'examen devrait répondre à trois questions :
- L'extracteur a-t-il saisi les champs requis?
- Est-ce qu'il les a capturés correctement ?
- Les mêmes exceptions sont-elles répétées par le fournisseur, le format ou le canal source?
Les corrections ponctuelles font partie du travail normal de l'AP.
Transformer les exceptions en corrections de processus
Les modifications manuelles ne sont pas inoffensives si elles se produisent à chaque cycle. Elles masquent les taux de défaillance et affaiblissent les preuves de vérification parce que le dossier final ne reflète plus un processus d'extraction stable et répétable.
Une meilleure approche consiste à enregistrer chaque exception par cause. Les seaux typiques comprennent le changement de disposition, le balayage illisible, l'attachement à plusieurs factures, le format de la taxe étrangère, l'attribution d'entités erronées et le manque de détail de la ligne. Dans un environnement de collecte automatisé, ce journal vous donne quelque chose de plus utile qu'un tas de factures corrigées. Il montre où le processus d'admission a besoin d'un réglage.
Par exemple, une entreprise de détail peut accepter l'extraction d'en-tête pour les factures courantes des fournisseurs, mais elle doit examiner les factures de fret et les factures de coût au débarquement. Une entreprise de logiciel peut accepter la saisie automatisée du montant total et de la période de facturation pour les renouvellements standard de SaaS, puis les factures basées sur l'utilisation de route pour un examen supplémentaire parce que les descriptions de ligne affectent le soutien de la comptabilité d'exercice.
Donnez à l'équipe une règle simple. Faites confiance aux modèles validés. Passez en revue les enregistrements marqués. Correction des échecs récurrents au niveau du workflow.
Un passage rapide peut aider les équipes à visualiser ce qu'elles devraient valider dans la sortie :
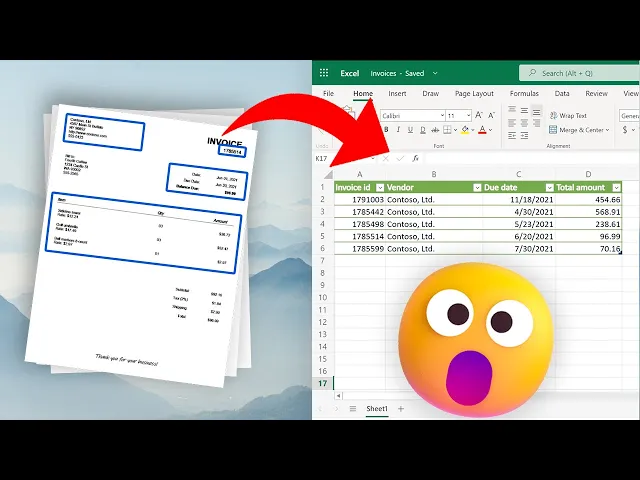
3. Collecte de documents et examen de l'exhaustivité
La comptabilité mensuelle semble propre jusqu'à ce que l'auditeur demande du soutien sur trois factures payées et l'une d'entre elles est assise dans un portail de fournisseurs, l'un est allé à un ancien employé de boîte de réception, et on n'a jamais passé le filtrage de spam. C'est le point d'échec que je vois le plus souvent.
Dans une installation de collecte automatisée, l'exhaustivité n'est pas un exercice de dépôt. Il s'agit d'un contrôle de la saisie, de la conservation et du lien entre chaque document attendu et la période comptable qui l'a utilisé.
Apport réconciliable par rapport à l'activité prévue
Commencez par l'attente, pas avec le dossier. Passez en revue le maître fournisseur, les modèles de facturation récurrents, les portails actifs, les boîtes de réception AP partagées et l'activité de paiement récente.
J'utilise un contrôle à trois voies :
- les fournisseurs devraient facturer
- les documents recueillis à partir de portails et de courriels
- les paiements, les charges à payer ou les écritures de charges enregistrées au cours de la période
Si l'argent est sorti mais que la facture est manquante, c'est une lacune de preuve. Si un fournisseur régulier n'a pas facturé, confirmez si le service s'est arrêté, la facture a été retardée ou le document a atterri quelque part en dehors des canaux d'admission approuvés.
Booksmate Des outils comme l'aide parce qu'ils centralisent les entrées de portail et la capture d'email dans une file d'attente, avec des horodatages et le suivi des sources. Cela compte dans une vérification. L'équipe peut montrer ce qui a été recueilli, d'où, et quand, au lieu de piercing ensemble des preuves de recherche de boîte de réception et de téléchargements de navigateur.
Le support manquant est généralement trouvé par comparaison, pas par navigation dans les dossiers.
Examiner l'exhaustivité d'une cadence fixe
Un examen hebdomadaire de l'exhaustivité fonctionne mieux qu'un brouillage de comptabilité mensuelle. Exécutez le rapport de collecte. Comparez l'activité du fournisseur de la période actuelle au modèle récent. Vérifiez les défaillances silencieuses telles que les identifiants de portail déconnectés, les contacts de facturation modifiés, ou les règles qui ont redirigé les factures loin de AP.
Les fournisseurs saisonniers devraient être marqués comme saisonniers. Les fournisseurs de projets ponctuels ne devraient pas créer de bruit dans la liste des exceptions. L'objectif est d'isoler les véritables lacunes, pas de créer un travail occupé.
Les équipes les plus fortes documentent les exceptions de collecte par source. Portal non synchronisé. Facture envoyée à la mauvaise boîte aux lettres. Pièce jointe bloquée. Multi-document email scindé incorrectement. Ce niveau de détail transforme une facture manquante en un correctif de processus. Il donne également à l'auditeur une histoire plus propre: l'entreprise n'a pas seulement trouvé le support manquant, il a identifié la défaillance de contrôle et l'a corrigé.
Amazon Une start-up paie un renouvellement logiciel, mais la facture est restée dans la boîte de réception du fondateur, car le fournisseur n'a jamais mis à jour le contact de facturation. Une marque de consommateur télécharge les factures du marché de 0, mais les fichiers ne le font jamais dans l'archive de support d'audit. Une entreprise de services reçoit les factures du fournisseur à la fois par courriel et par un portail, et une source est revue tandis que l'autre est ignorée pendant deux semaines.
Quels fournisseurs auraient dû facturer cette période? Quels portails et boîtes de réception étaient actifs? Quels paiements affichés sans support lié? Quels documents attendus ont été recueillis en dehors du flux normal et doivent être conservés avec l'historique des sources?
C'est ainsi qu'une liste de vérification pour les travaux de vérification devient utile dans un environnement comptable réel. Elle confirme que le grand livre est appuyé par une population de documents complète et que le processus de collecte peut résister aux tests de vérification.
4. Détection et rapprochement des factures
La comptabilité mensuelle se déroule sans problème jusqu'à ce que AP trouve la même facture de fournisseur deux fois. Une copie est entrée par le portail de fournisseur. Une autre a été transmise à partir d'une boîte de facturation. Une troisième version est apparue lorsque quelqu'un a téléchargé le PDF manuellement pour s'assurer qu'il était -.
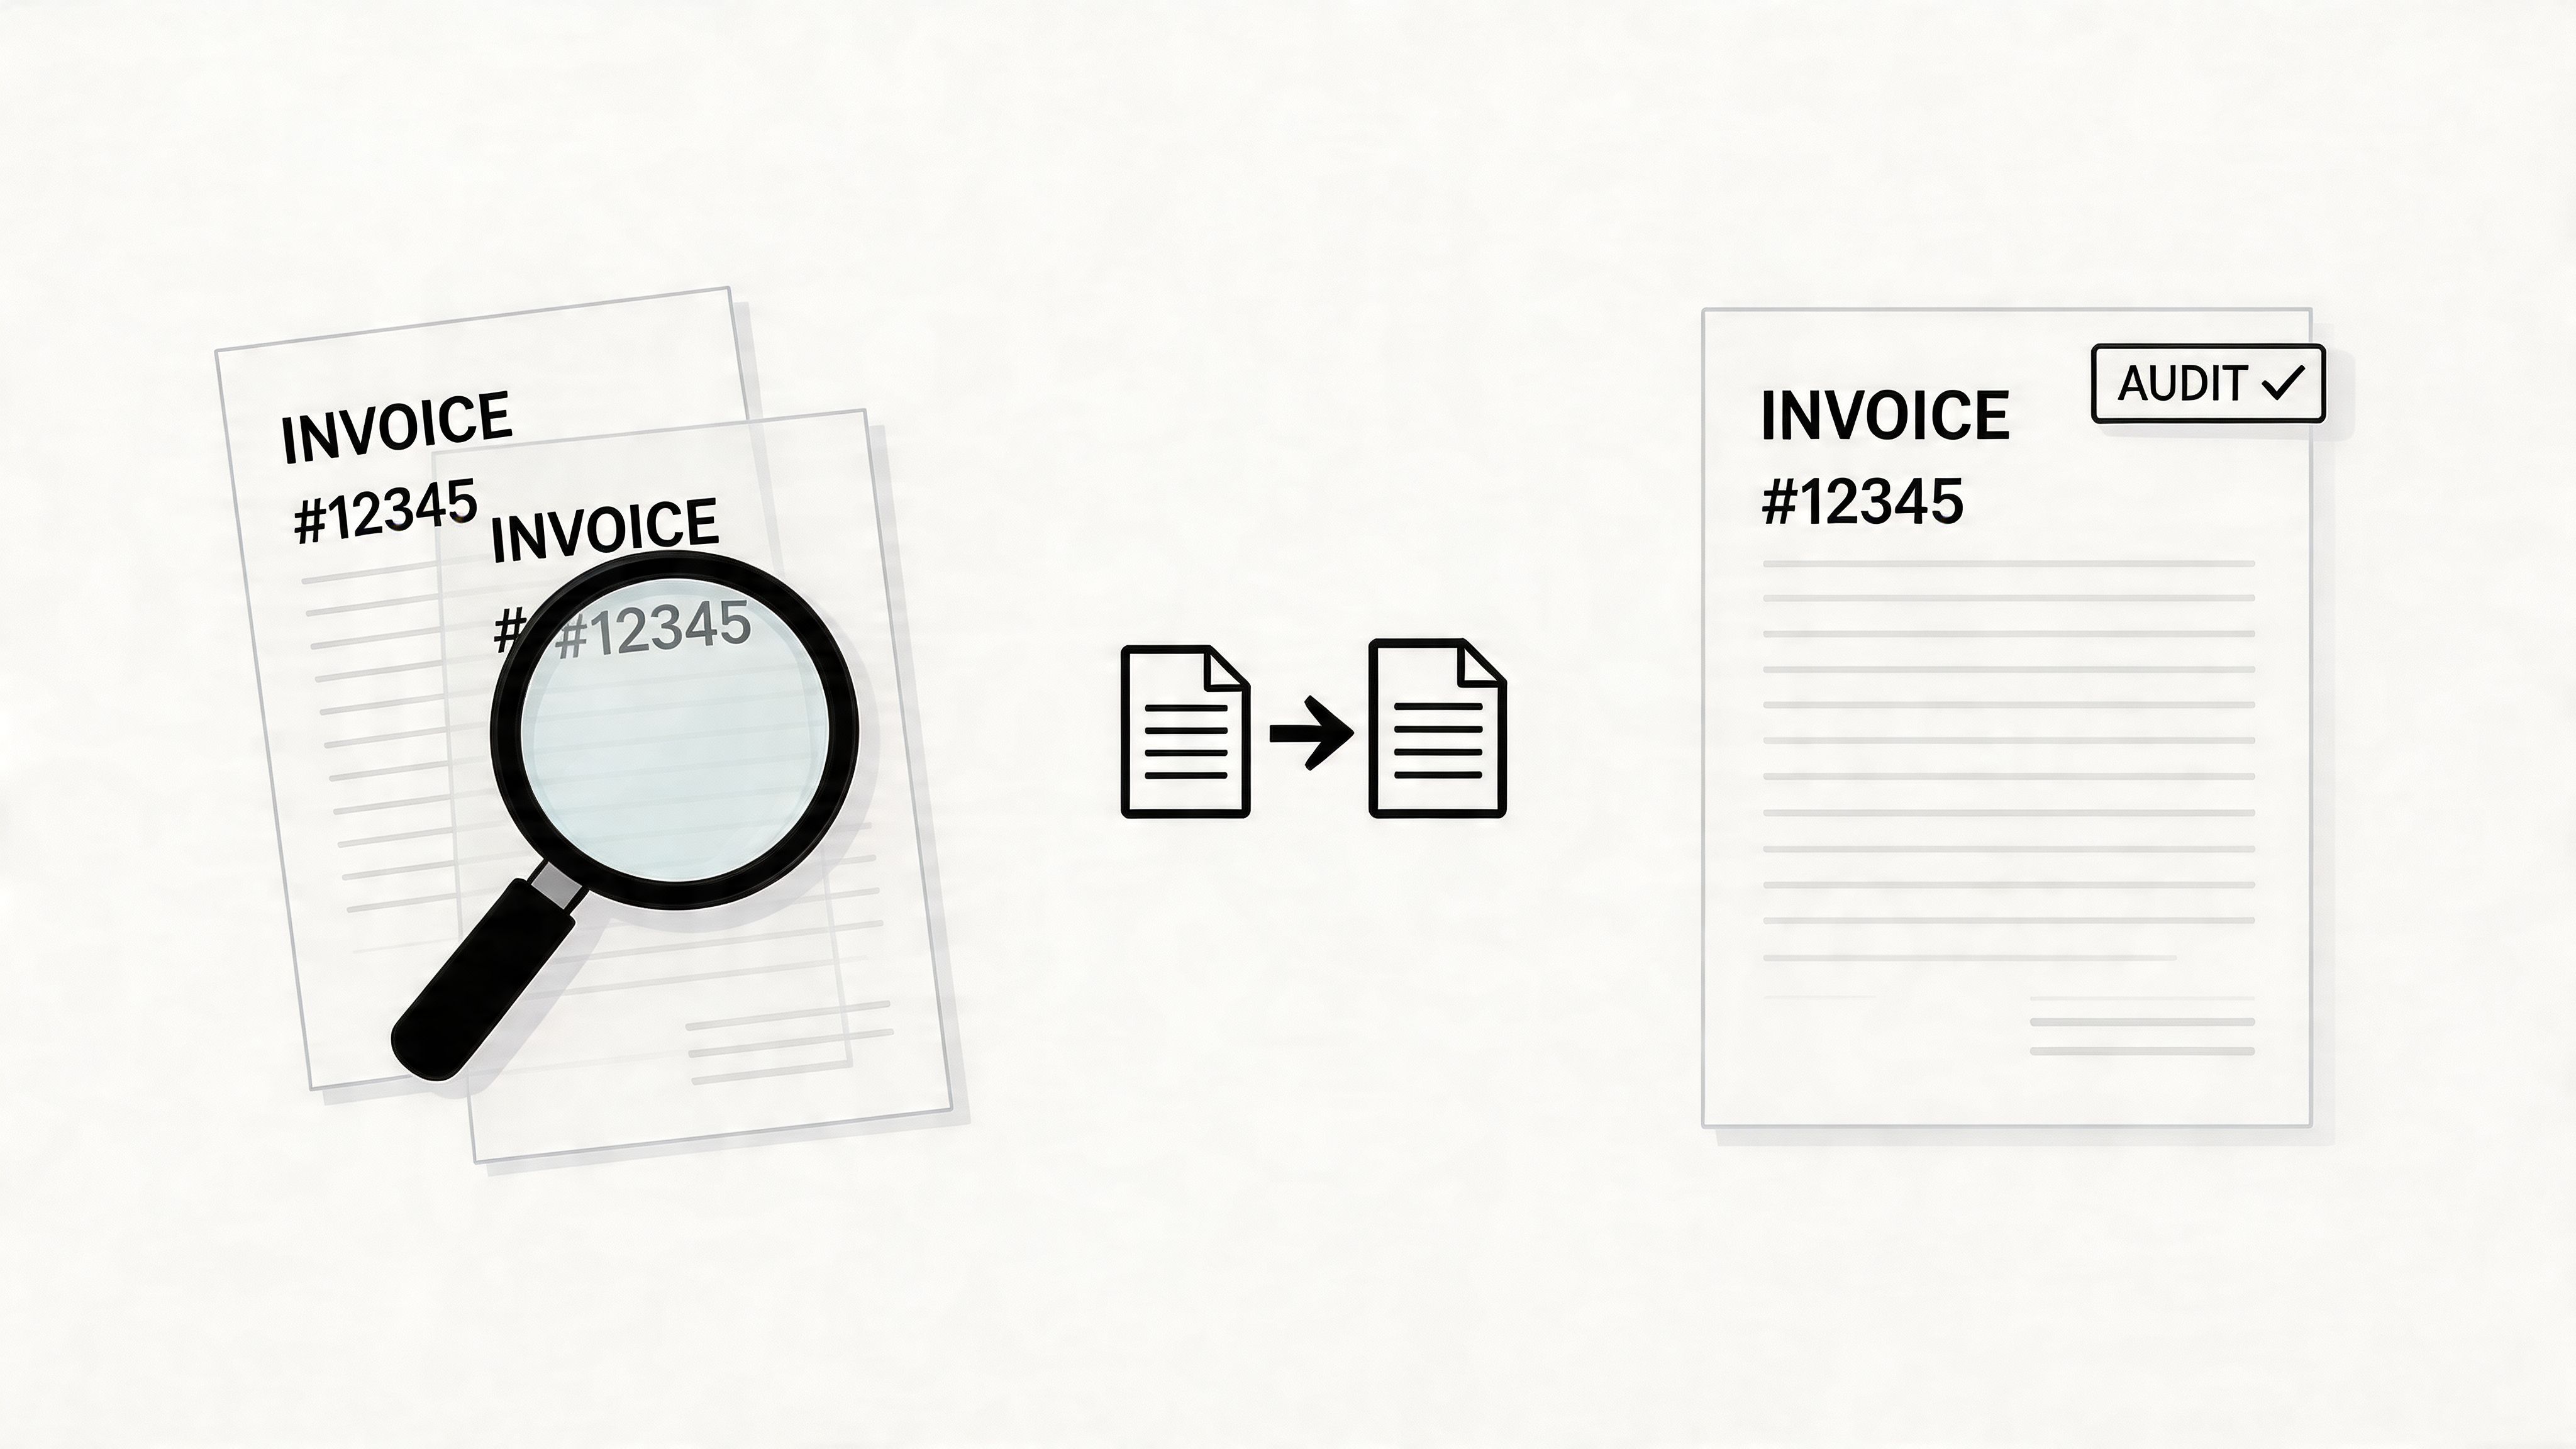
Une fois que les dossiers en double sont affichés, l'équipe doit trier le codage des dépenses, les charges à payer, les approbations et parfois le recouvrement des paiements en double. Les vérificateurs poseront une question simple : comment saviez-vous qu'un passif était étayé par une facture valide, recueillie une fois et traitée une fois?
Correspondance sur l'identité du document, pas seulement le numéro de facture
Les fournisseurs réutilisent les formats de numérotation des entités. Les courriels de rappel contiennent souvent la pièce jointe originale. Les factures révisées peuvent conserver le même numéro et le même nom de vendeur, mais changer le montant, la taxe ou la date.
Booksmate Comparez le fournisseur, le numéro de facture, le montant brut, la date de la facture, le montant de la taxe, le cas échéant, le hachage du fichier lorsque le système le fournit, et le canal source. Dans le fichier de la source, ou tout autre outil d'admission similaire, l'historique de la source est important parce qu'il aide à distinguer un véritable duplicata de la même facture recueillie par deux voies.
L'examen humain fait toujours partie du processus. Je préférerais examiner dix faux positifs que d'expliquer un double paiement à un vérificateur ou un contrôleur.
Définir les règles dupliquées par modèle de fournisseur
Une règle qui s'applique à chaque fournisseur crée du bruit. La meilleure approche consiste à régler la détection de la façon dont les factures sont émises et reçues.
- Fournisseurs d'abonnement :Le même montant chaque mois est habituellement normal. Correspondez à la date de la période et de la facture, et non pas à la seule somme.
- Marché et fournisseurs de portails :La même facture peut exister à la fois dans un portail fetch et une pièce jointe par courriel.
- Fournisseurs de services:Une facture révisée peut remplacer l'original. Tenir les deux dossiers, en marquer un tel qu'il a été remplacé et ne poster que la version approuvée.
- Fournisseurs à haut volume:Xero QuickBooks Les importations par lots doivent être soumises à un contrôle préalable à l'exportation, de sorte que les enregistrements en double ne passent pas directement dans -0, -1-, ou dans le PGI.
Il s'agit d'un problème de conception de contrôle, pas seulement d'une tâche de nettoyage. Si deux règles de boîte de réception transmettent la même facture Microsoft dans un seul dépôt, la correction n'est pas seulement pour supprimer un fichier.
Reconcile duplicata au dossier final affiché
L'affichage des doublons possibles n'est que la moitié du travail. La réconciliation ferme la boucle.
Si la même facture existe en plusieurs endroits, conservez le dossier de soutien final avec l'historique de l'approbation et notez les copies supplémentaires comme duplicata, remplacées ou informatives. Cette langue compte. Elle montre que l'équipe a pris une décision contrôlée au lieu de retirer des dossiers sans contexte.
Enregistrez l'identificateur de la facture, le fournisseur, la raison du double drapeau, la source de chaque copie, l'évaluateur et les mesures prises. Dans la pratique, ce journal fait deux choses. Il empêche la même facture d'être examinée à plusieurs reprises, et il donne au vérificateur une ligne droite de l'admission à l'affichage au paiement.
5. Vérifier la catégorisation des fournisseurs et des codes
Un problème de vérification commun commence par une simple question. Pourquoi le même fournisseur a-t-il affiché trois noms de fournisseurs différents et deux codes de dépenses différents au même trimestre?
Ce problème commence généralement en amont, à l'intérieur du processus d'admission. Une facture arrive par un portail, un courriel transmis ou une boîte de réception AP partagée. Le document est saisi correctement, mais le choix du fournisseur est faible, le codage par défaut est dépassé, ou un utilisateur surpasse la suggestion sans laisser de raison.
La catégorisation et le codage des fournisseurs doivent être contrôlés à l'arrivée, et non corrigés rapidement après l'exportation.
Définir les règles du fournisseur avant que les factures ne frappent le grand livre
Booksmate Si vous utilisez un système de collecte de données ou une plate-forme similaire, définissez des règles d'identité du fournisseur et codez des mappages avant le volume de traitement à travers le système. Cela signifie standardiser le nom légal, afficher le nom, le nom fiscal si nécessaire, compte GL par défaut, département, classe, emplacement et toute logique de projet liée au fournisseur.
Amazon Web Services Amazon Cela est important dans un environnement de document automatisé parce que le même fournisseur peut apparaître sous plusieurs formes.
Rendre la logique de codage suffisamment précise pour survivre aux tests d'audit
Un cadre de codage utilisable comporte trois parties. Un maître de fournisseur contrôlé.
Le niveau de détail dépend de l'entreprise. Un fabricant peut séparer les matières premières, les pièces de rechange, le fret et les fournitures d'usine. Une entreprise de services professionnels peut coder un fournisseur de logiciels différemment selon l'entité ou le projet client. Un groupe de détaillants peut avoir besoin d'un traitement distinct pour les dépenses au niveau des magasins par rapport aux frais généraux de l'entreprise.
Utiliser des contrôles qui réduisent la variance de routine :
- Normaliser les noms des fournisseurs :Conservez une convention de désignation approuvée et retirez les alias en double au lieu de les laisser actifs.
- Fournisseurs récurrents pré-carte:Définissez le codage par défaut pour les fournisseurs avec des transactions répétées afin que les utilisateurs ne décident pas à partir de zéro chaque mois.
- Examiner de près la configuration du nouveau fournisseur :La première configuration détermine souvent comment ce fournisseur affiche pour les six prochains mois.
- Exiger une raison pour les dépassements :Si un utilisateur change le compte ou le département par défaut, conservez l'explication avec le dossier de facture.
- Définir les règles de répartition & #160;:Si une facture peut toucher plusieurs emplois, entités ou centres de coûts, documentez comment l'allocation doit être calculée et approuvée.
Une phrase de la politique peut empêcher les heures de vérification de reprendre plus tard.
Traiter le codage AI comme une ébauche, et non comme une réponse finale
J'ai vu les équipes faire confiance à la suggestion du système parce que c'était bien huit fois de suite. La neuvième facture était un contrat annuel prépayé codé aux frais de logiciel mensuels, et la correction s'est produite après la fermeture.
Booksmate La meilleure approche est simple. Laissez l'outil suggérer l'appariement du fournisseur et le code de compte. Réservez l'acceptation finale pour les approbations fondées sur des règles, les seuils d'exception, et l'examen périodique des changements. Si extrait les données de la facture des téléchargements par courriel et portail, le système devrait toujours acheminer les correspondances du fournisseur incertaines ou les modèles de codage inhabituels dans une file d'attente pour examen plutôt que de les pousser directement dans , , ou l'ERP.
Si deux comptables codent la même facture de deux façons différentes, le processus doit encore fonctionner.
6. Déroulement des travaux d'approbation et vérification de l'autorisation
La comptabilité mensuelle est faite. AP a les factures. L'ERP les montre codées. Ensuite, l'auditeur pose une simple question: qui a approuvé cette dépense, sous quelle autorisation, et pouvez-vous prouver que rien n'a changé après l'approbation?
Slack Cette réponse a besoin de vivre dans le système, pas dans la mémoire de courriel, les fils de 0, ou l'approbation verbale.
Faire partie des règles d ' homologation de l ' admission
Le contrôle de l'approbation fonctionne mieux lorsqu'il commence avant l'affichage et avant le paiement. Définissez les itinéraires d'approbation par montant, entité, département, projet, catégorie de dépenses ou risque de fournisseur. Ensuite, appliquez ces règles automatiquement que les factures entrent dans la file d'attente des portails et des courriels, au lieu de décider l'itinéraire à la main après que le document est déjà en mouvement.
Booksmate Dans un environnement multi-sources, la vitesse crée un compromis. Une collecte plus rapide n'est utile que si le chemin d'approbation est tout aussi contrôlé. Si vous retirez les factures des boîtes de réception et des portails fournisseurs, la prochaine étape devrait être l'acheminement automatique vers le bon ordonnateur en fonction de la politique, avec des exceptions gardées pour examen.
L'envoi manuel crée des lacunes d'audit évitables. Les gens oublient les pièces jointes, approuvent depuis mobile sans contexte, ou répondent -Looks fine - sans confirmer le codage, l'entité, ou le propriétaire du budget.
Vérifier l'autorisation, pas seulement le clic
Un timbre d'approbation en soi est une preuve faible. Le dossier doit indiquer qui a approuvé, le niveau d'autorité, la date et l'heure, la version examinée et tout changement ultérieur au montant, au fournisseur, au codage ou aux modalités de paiement. Si la facture change après l'approbation, exiger une nouvelle approbation.
Je teste généralement cela avec quelques questions simples:
- L'approbateur correspond-il à l'entité et au ministère responsables des dépenses?
- Le seuil d'approbation correspond-il au montant de la facture?
- L'auteur de l'approbation a-t-il examiné la version finale, et non une ébauche antérieure ou une pièce jointe partielle?
- Le cas échéant, le système a-t-il fait l'objet d'un deuxième examen?
- La raison du rejet ou de l'annulation est-elle sauvegardée avec le dossier de facture?
Ces vérifications sont plus importantes dans les équipes décentralisées. Les fonctions communes de PA, les entreprises axées sur les projets, les organismes sans but lucratif à financement limité et les groupes multi-entités ont tous un risque commun. La mauvaise personne peut approuver une facture valide pour le mauvais but commercial.
Tester le flux de travail sous des points de défaillance normaux
Les documents de politique générale n'empêchent pas les contournements.
Passez une facture au mauvais gestionnaire et vérifiez si le système la bloque. Changez le codage après approbation et confirmez si l'approbation réinitialise. Téléchargez la même facture par un portail après avoir été reçu par courriel et vérifiez si le flux de travail conserve un historique au lieu de créer des enregistrements parallèles.
Chaque facture approuvée devrait laisser une chaîne traçable de l'admission à l'autorisation d'affichage, sans lacunes et sans approbation hors système. C'est ce qui rend les preuves d'approbation utilisables dans une vérification, surtout lorsque les documents sont recueillis à plusieurs canaux à la fois.
7. Rapprochement avec les états bancaires et les dossiers de paiement
Un problème de rapprochement apparaît généralement après que l'argent a quitté le compte. La facture est au dossier, le paiement compensé, et quelque chose ne s'aligne toujours pas. Dans un audit, c'est le moment où l'examinateur cesse de faire confiance à l'ensemble des dossiers et commence à tester l'ensemble du processus autour de lui.
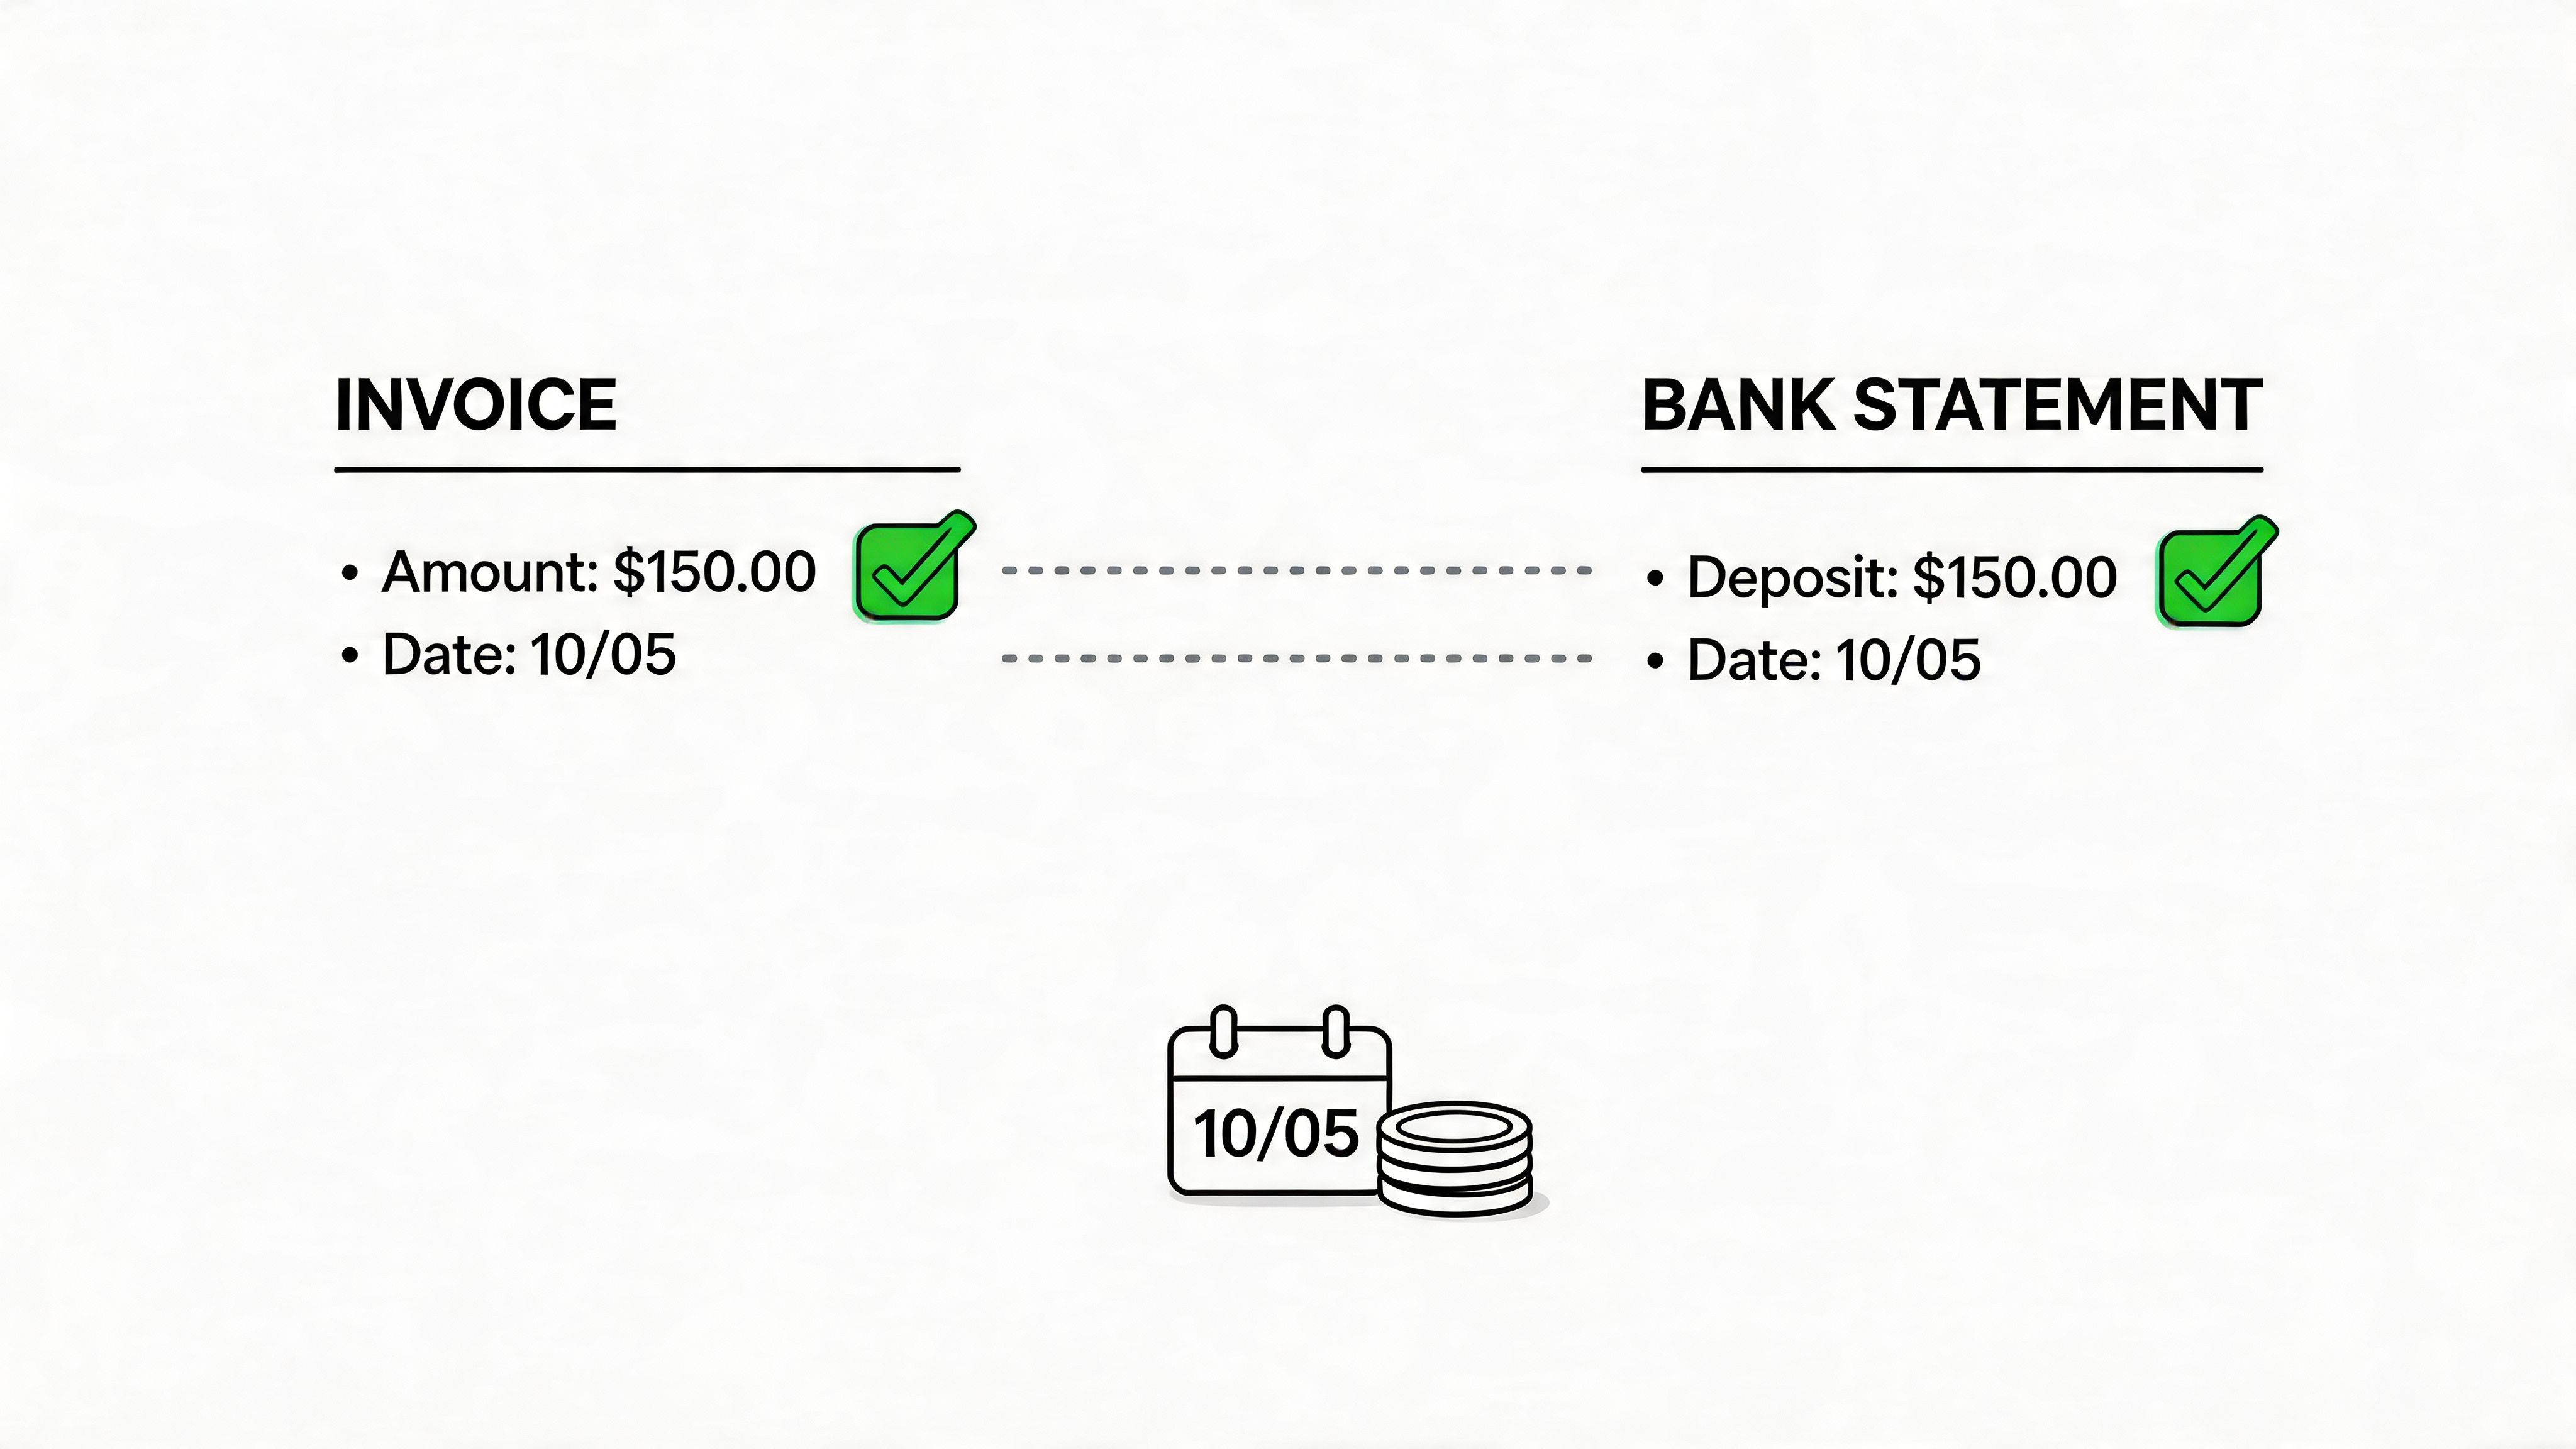
Booksmate Dans une configuration AP moderne, le rapprochement n'est pas seulement une correspondance entre le grand livre et le flux bancaire. C'est un contrôle sur l'intégrité des preuves. Si les factures arrivent par le biais de portails fournisseurs, de boîtes de réception partagées et d'email direct, le dossier de paiement doit se lier à un dossier de facture vérifié avec un historique.
Reconcile souvent assez souvent pour attraper des exceptions alors que les gens se souviennent encore d'eux. Hebdomadaire fonctionne bien pour les équipes actives AP. mensuel peut travailler dans des environnements à faible volume, mais il augmente le travail de nettoyage et rend l'examen racine-cause plus difficile.
Le processus doit être simple et répétable. Importer l'activité bancaire. Correspondre les paiements aux factures affichées en utilisant le montant, le fournisseur, la date de paiement, le numéro de référence et tout détail de versement disponible. Ensuite, examiner chaque exception par rapport au document source, pas seulement l'entrée ERP.
J'utilise quatre catégories d'exceptions parce qu'elles mènent à quatre actions de suivi différentes :
- Différences de temps:Le passif a été enregistré en une période et réglé dans la prochaine.
- Différences de montant:Paiements partiels, rabais pris, crédits appliqués, effets de change, ou erreurs d'affichage.
- Soutien manquant :L'argent a quitté la banque, mais la facture, le reçu ou la pièce justificative est incomplet ou manquant.
- Ouvrir des éléments sans explication de paiement :La facture est toujours impayée, et il n'y a pas de note de litige, de motif de retenue ou de retard de paiement approuvé au dossier.
Un paiement sans support de facture indique souvent des lacunes d'admission, comme un fournisseur qui envoie le document dans une boîte aux lettres personnelle au lieu du canal AP surveillé. Un montant erroné peut signaler une paye courte valide, ou il peut montrer que l'image de la facture et les données extraites provenaient de différentes versions du document. Un ancien élément ouvert peut être une responsabilité réelle, ou il peut s'agir d'une facture dupliquée qui a glissé dans l'entrée à partir d'un téléchargement de portail et d'une pièce jointe par courriel.
Un bon travail de réconciliation produit une explication, pas seulement un drapeau d'allumette.
L'automatisation réduit la poursuite manuelle et aide à rassembler les enregistrements à partir de plusieurs sources, mais elle augmente également le besoin de règles de correspondance claires, de files d'attente d'exception et de contrôle de la version des documents. Si ces contrôles sont faibles, le système peut traiter les transactions rapidement et laisser un fichier d'audit que personne ne peut défendre.
Au moment où la demande d'audit arrive, les éléments non appariés devraient déjà être vieillis, classifiés et assignés. S'ils sont toujours assis dans un seau d'attente, le problème n'est plus de réconciliation.
8. Examen de la conformité, de la fiscalité et de la réglementation
Une facture peut effacer l'admission, le codage, l'approbation et le couplage des paiements et encore échouer à un examen de vérification. Le point faible est généralement les métadonnées de conformité. Le traitement fiscal est absent. Le nom de l'entité juridique ne correspond pas au dossier du fournisseur.
Ce problème s'aggrave dans les environnements automatisés. Les documents arrivent à travers des portails, des boîtes de réception partagées et des courriels envoyés. Si l'équipe vérifie seulement si un fichier existe, il peut manquer si le fichier est légalement utilisable comme preuve.
Valider les champs requis et les règles de conservation
Examiner chaque facture en fonction de deux normes. D'abord, confirmer qu'elle satisfait aux exigences légales et fiscales de la juridiction. Deuxièmement, confirmer qu'elle satisfait à vos propres règles de tenue de documents pour le type de transaction.
Les contrôles de base sont familiers. Nom légal du vendeur, date de la facture, numéro de la facture, détails fiscaux, informations sur l'adresse, et suffisamment de détails de ligne pour appuyer l'affichage. Le problème de vérification est généralement un niveau plus profond. Le traitement TVA peut ne pas correspondre au pays fournisseur. Un achat financé par une subvention peut manquer la référence de subvention.
Booksmate Pour les équipes multi-entités et multi-pays, cet examen doit être basé sur des règles, pas laissé à la mémoire. Si votre processus utilise une plate-forme comme -forme -0- pour collecter des documents à partir des portails fournisseurs et des courriels, définir les champs requis par entité, juridiction fiscale, et type de document.
Gardez l'image de la facture, les données extraites, l'historique de l'approbation et toutes les versions corrigées ensemble dans une piste de vérification. Si la pièce jointe originale se trouve dans le courriel, la sortie du ROC se trouve dans le système AP, et la correction fiscale se trouve dans un tableur, le fichier est techniquement présent mais difficile à défendre.
Exceptions aux essais en fonction du but
Les vérifications aléatoires ont de la valeur, mais les tests ciblés trouvent plus de défaillances de contrôle.
Exemples de factures qui comportent un risque de conformité plus élevé. Achats transfrontaliers. Fournisseurs avec des changements de statut fiscal. Nouvelles filiales. Contrats réglementés. Notes de crédit appliquées contre les anciennes factures. Toute transaction où quelqu'un a changé manuellement le codage fiscal après extraction. Ce sont les documents qui exposent si vos contrôles fonctionnent en production.
Quelques modèles apparaissent à plusieurs reprises :
- Entités du Royaume-Uni ou de l'UE:Le recouvrement de la TVA échoue parce que la facture n'a pas les preuves fiscales requises ou parce que les coordonnées du fournisseur n'appuient pas le traitement utilisé.
- Organismes de soins de santé :Les dates de service, les autorisations ou l'appui contractuel sont absents des factures qui ont encore été affichées.
- Entrepreneurs publics :Les conditions de facturation sur la facture ne correspondent pas aux règles contractuelles sous-jacentes.
- Groupes à croissance rapide:Les identifiants fiscaux des fournisseurs, les noms des entités et les détails d'enregistrement dérivent après les acquisitions ou la configuration rapide de l'entité.
LesListe de vérification de la Maison de MartechLes équipes achètent souvent des outils avancés et n'utilisent que les caractéristiques de base. Dans AP, cela signifie généralement que le système collecte les factures assez bien, mais les règles de validation, le routage des exceptions, les paramètres de conservation et la revue d'administration ne sont jamais configurés correctement.
Un bon examen de la conformité est spécifique. Définissez ce qui doit être présent, par entité et par type de transaction. Automatisez les vérifications que le logiciel peut gérer de façon fiable. Gardez une courte file d'attente d'exception pour les cas qui ont encore besoin de jugement humain.
Comparaison de la liste de vérification en 8 points
Objet
Complexité de la mise en œuvre
Ressources nécessaires
Résultats escomptés -
Cas d'utilisation idéales
Principaux avantages
Vérifier la source de la facture et l'authentification
Configuration moyenne, multiportale, SSO et rafraîchissements périodiques
Modéré, gestion des titres de compétence, surveillance, participation à la TI
Prise de factures élevée, fiable et authentifiée; réduction de la fraude
Commerce électronique, SaaS, entreprises utilisant de nombreux portails
Prévient l'accès non autorisé; piste de vérification; soutien à la conformité
Confirmer l'exactitude de l'extraction automatisée des données
Modèle de formation moyen et modèle d ' essai des fournisseurs
Modéré, données d'entraînement, accord OCR, humain QC
Champs élevés et précis; moins d'erreurs comptables en aval
Besoins élevés en ROC (serveurs de livres, facturation SaaS)
Réduit l'entrée manuelle; accélère le traitement; formatage cohérent
Collecte de documents et examen complet
Faible–Moyen, filtres de tableau de bord et contre-vérifications des fournisseurs
Modéré, coordination des parties prenantes, audits périodiques
Amélioration de l'exhaustivité; moins de factures manquantes
Organisations ayant de nombreux fournisseurs ou facturation fragmentée
S'assure de l'ensemble des documents; détecte les lacunes et les achats hors-port
Détection et réconciliation des duplications de factures
Moyen, règles de configuration, fusion et workflow d'audit
Faible–Moderate, réglage de l'algorithme, examen humain pour les cas de bord
Moins de doubles paiements; rapprochements plus propres
Environnements de collecte multi-sources (portal + e-mail)
Prévient le paiement en trop; maintient l'intégrité des données; piste de vérification
Vérifier la catégorisation des fournisseurs et des codes
Moyen-haut, maître fournisseur, règles de codage, couplage AI
Modérée, saisie comptable, mise à jour des modèles
Affectations précises du GL; meilleurs rapports sur les dépenses
Entreprises ayant besoin d'un centre de coûts / suivi au niveau du projet
Normalise les noms des fournisseurs; réduit les corrections après importation
Déroulement des travaux et vérification de l'autorisation
Moyen, définir les seuils, l'acheminement et les intégrations
Modéré, disponibilité de l'approbateur, effort d'intégration
Dépenses contrôlées; approbations documentées et escalades
Organisations ayant des politiques d'approbation à plusieurs niveaux
Prévient les dépenses non autorisées; la reddition de comptes; les registres de vérification
Rapprochement avec les états bancaires et les relevés de paiement
Mise en place de règles d'importation et d'assortiment des aliments pour animaux de taille moyenne, bancaire
Modéré, accès bancaire, règles de rapprochement, effort de rapprochement
Situation de trésorerie exacte; détection des écarts
Entreprises nécessitant une vérification étroite des flux de trésorerie
Attrape les erreurs de paiement; améliore la déclaration des AP et le vieillissement
Examen de la conformité, de la fiscalité et de la réglementation
Règles de compétence élevées, modèles de validation
Expertise élevée en matière de fiscalité et de réglementation, mises à jour régulières
Réduction du risque de vérification; documentation fiscale conforme
Secteurs réglementés ou activités relevant de plusieurs juridictions
Prévient les violations de la conformité; crée des dossiers prêts à être vérifiés
De la liste de vérification à la confiance de votre avenir en matière de vérification
Il est 16h40 un mardi. Un auditeur demande le support d'une facture, et le problème sous-jacent apparaît rapidement. Le PDF est venu par courriel, la sauvegarde est assise dans un lecteur partagé, l'approbation s'est produite dans un fil de chat, l'entrée ERP a été cliqué manuellement, et personne dans l'équipe ne peut afficher le chemin complet de la réception au paiement sans arrêter d'autres travaux.
C'est la différence entre avoir des documents et avoir un processus prêt à l'audit.
Une liste de vérification utile pour les travaux de vérification devrait tester le système derrière la transaction. Dans la pratique, je veux huit choses à retenir chaque fois. La facture est venue d'une source valide. Les champs extraits correspondent au document. La collection est complète à travers les téléchargements portails et les saisies de boîtes de réception. Les duplicata ont été éliminés. Le codage du fournisseur et du GL ont un sens. L'approbation a suivi la politique.
Lorsque ces contrôles sont intégrés dans le travail quotidien, la préparation d'audit devient plus courte parce que la chaîne de preuves est déjà en place. Les équipes passent moins de temps à chasser à travers les dossiers et plus de temps à répondre à des questions spécifiques avec un horodatage, l'approuvateur, la version de document, et le match de paiement.
De nombreuses équipes financières reçoivent maintenant des factures par l'intermédiaire de portails fournisseurs, de courriels directs, de comptes de marché et de plateformes d'abonnement en même temps. Cette configuration est efficace, mais elle crée un problème de contrôle si chaque canal est géré différemment. Une liste de contrôle ne devient fiable que lorsque les règles de collecte, l'examen d'extraction, le traitement des exceptions et les normes de stockage sont cohérents sur chaque voie d'admission.
Booksmate C'est pourquoi l'automatisation devrait être jugée par la qualité de contrôle, et non seulement par la vitesse. Le logiciel est un bon exemple de la bonne approche. Il tire les factures des portails et des boîtes de réception en un seul endroit, extrait les champs clés avec l'IA, et conserve les documents sous-jacents organisés pour l'exportation et l'examen. L'avantage principal n'est pas moins de téléchargements.
J'utilise un test simple avec les clients et les équipes internes. Choisissez une facture au hasard et répondez à six questions sans quitter le workflow: d'où vient-elle, est-ce que le document est complet, qui l'a approuvé, comment a-t-il été codé, a-t-il été payé, et le traitement fiscal tient-il debout? Si l'équipe peut répondre à ces questions un jour de travail ordinaire, l'audit est généralement gérable.
L'objectif à long terme est la confiance opérationnelle. Les vérifications deviennent alors un examen des contrôles qui s'effectuent déjà tous les mois, et non un exercice de nettoyage sous la pression des délais.Liste de contrôle sur la diligence raisonnable à haut débitest également utile parce qu'elle renforce la même discipline en matière de qualité des données probantes et de rapidité d'examen.
Stripe Amazon Si vous êtes fatigué de poursuivre les factures à travers les cases, Google, Microsoft, PayPal, et éparpillé,BooksmateIl aide les comptables, les comptables et les équipes de finance à récupérer automatiquement les documents, à extraire les données clés de la facture avec l'IA, à tout organiser dans un tableau de bord, et à préparer des exportations propres pour les logiciels comptables, ce qui rend cette liste de contrôle pour l'audit beaucoup plus facile à exécuter de façon cohérente.
Pour les registres d'immatriculation,les documents nécessaires à l'enregistrement européendécrit les éléments essentiels.
Garder une piste de facture numérique propre?Dext Autre alternative pour les petites entreprises britanniquesexplique comment chaque outil stocke le PDF source.