Exemple de compte de profits et pertes avec guide de bilan
Un exemple clair de compte de profits et pertes avec le bilan. Ce guide vous guide à travers les définitions, les exemples travaillés, et la façon dont ils se connectent pour votre entreprise.
Votre solde bancaire dit une chose. Votre tableau de bord des ventes en dit une autre. Ensuite, votre comptable envoie un rapport de profits et pertes et un bilan, et soudain, il semble que tout le monde parle d'une autre entreprise.
C'est normal.
La plupart des nouveaux propriétaires d'entreprise peuvent voir de l'argent entrer et des factures sortir, mais ils ne peuvent toujours pas répondre à une simple question avec confiance:L'entreprise est-elle en bonne santé?La réponse se trouve habituellement dans deux rapports qui sont souvent expliqués séparément et rarement liés clairement.
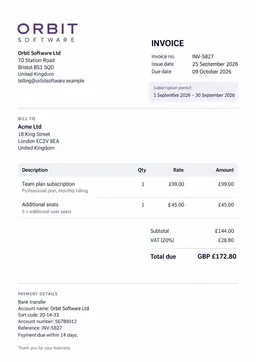
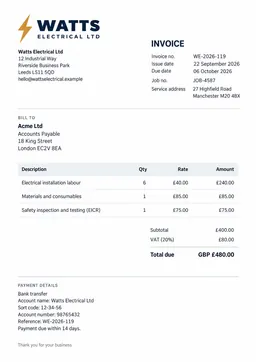
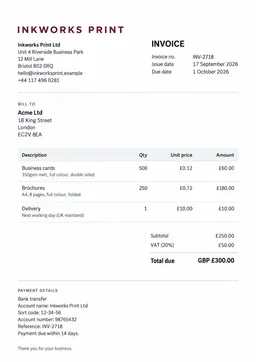
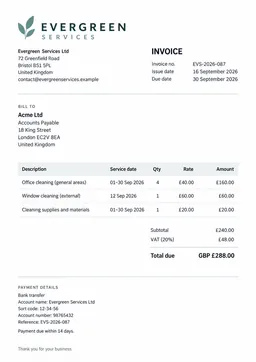
Ce guide vous donne un aperçu pratiqueexemple de compte de profits et pertes avec bilanNous commencerons par là où les chiffres commencent vraiment, avec les factures, les reçus, les téléchargements de portails et les relevés de dépenses. Ensuite, nous transformerons ces documents bruts en P&L. Après cela, vous verrez comment le chiffre de profit final passe dans le bilan par le biais de bénéfices non répartis.
Votre histoire financière d'entreprise en deux chapitres
Amazon Stripe Vous pourriez être dans cette situation en ce moment. Vous avez envoyé des factures, des fournisseurs payés, des factures de logiciels couverts, et regardé des mouvements de trésorerie à travers -0, PayPal, -1, ou votre compte bancaire. Pourtant, quand quelqu'un demande si l'entreprise a fait de l'argent ce mois-ci, la réponse est moins évidente qu'elle ne devrait l'être.
Cette confusion s'aggrave dans les entreprises exigeantes en factures.Stripe Amazon 68 % des comptables des petites entreprises déclarent que la séparation des frais de portail ou la gestion des reçus multi-devises des plateformes comme -0- et -1-- est un défi majeur de rapprochement, selonexemples de profits et pertes pour les entreprises de commerce électronique. Si vos chiffres commencent à être désordonnés, vos rapports seront désordonnés aussi.
La carte de pointage et l'instantané
ACompte de résultatest votreCarte de pointage. Il mesure le rendement sur une période, comme un mois, un trimestre ou une année. Il répond à des questions comme:
- Les ventes ont-elles couvert les coûts?
- Contrôle des dépenses
- L'entreprise a-t-elle terminé la période avec un bénéfice ou une perte
Abilanest votreinstantané. Il montre où se trouve l'entreprise à une date précise. Il répond à différentes questions:
- Que possède l'entreprise
- Qu'est-ce qu'il doit ?
- Combien de valeur appartient au propriétaire ou aux actionnaires
Ces deux rapports racontent une histoire sous différents angles. L'un montre le mouvement dans le temps. L'autre montre la position à un moment donné.
Si le P&L dit comment le jeu s'est déroulé, le bilan montre le tableau de bord, les joueurs encore sur le terrain, et quel équipement appartient à l'équipe au dernier sifflet.
Pourquoi la connexion est importante
Beaucoup de propriétaires d'entreprise lisent ces rapports comme s'ils vivaient dans des dossiers séparés. Ils ne le font pas. Le résultat final de la P&L affecte la section des capitaux propres du bilan.
Si vous voulez une vue pratique du propriétaire d'une entreprise de ce genre de reporting, IGNIITE Business Solutions partage utileInformations financièresqui complètent bien la perspective comptable.
Une fois que vous voyez le flux du document source vers P&L au bilan, les rapports cessent de se sentir abstraits. Ils deviennent lisibles.
Le compte de profits et pertes Votre carte de pointage d'entreprise
Le lundi matin commence souvent par une pile de paperasse. Quelques factures de clients sont sorties la semaine dernière. Factures des fournisseurs ont atterri dans votre boîte de réception. Il y a des reçus de carte pour le carburant, le logiciel, et les frais de messagerie. Le compte de profits et pertes est le rapport qui transforme cette pile en une carte de score pour la période et répond à une simple question: l'entreprise a-t-elle fait de l'argent après avoir couvert les coûts de la gagner?
Le P&L couvre une période de temps, comme un mois, un trimestre ou une année. Il recueille le revenu que vous avez gagné pendant cette période, le compare aux coûts connexes et le montre au bas du tableau. Si le bilan est un instantané, le P&L est le score du match.
Les revenus commencent par les registres de ventes
En pratique, ce chiffre commence habituellement par les factures de vente, les dossiers à jour ou les rapports de plate-forme de paiement. Si vous dirigez une entreprise de facture-lourde, cela compte beaucoup. Une facture envoyée à un client augmente vos ventes pour la période, même si l'argent arrive plus tard.
Le premier emploi du P&L est donc simple. Ajoutez le revenu de l'activité commerciale normale pour la période de déclaration.
Ensuite, soustrayez les coûts directs pour obtenir un bénéfice brut
Après les revenus, le P&L soustrait les coûts directement liés à ce que vous avez vendu. Pour une entreprise de produits, qui peut inclure les matériaux, les salaires de production et les frais généraux de fabrication.
Ça te donneBénéfice brut.
Le bénéfice brut montre si l'offre centrale paie son chemin avant que les coûts de bureau et de financement entrent dans le tableau. Si les ventes augmentent mais le bénéfice brut reste mince, l'entreprise peut travailler plus dur sans garder une grande partie de la récompense.
Une ligne de pointe saine peut encore cacher une entreprise faible si les coûts directs sont de manger à travers chaque vente.
Les frais de fonctionnement indiquent le coût de la poursuite de l'activité
Ensuite viennent les coûts de fonctionnement qui soutiennent l'entreprise dans son ensemble. Ceux-ci comprennent souvent le loyer, les salaires d'administration, les abonnements logiciels, l'assurance, le marketing, les frais généraux de livraison, les frais professionnels et les mauvaises dettes.
Ces dépenses proviennent habituellement des factures d'achat, des états de paie, des opérations bancaires et des reçus de dépenses. Une fois affichés dans les bonnes catégories, ils passent des documents bruts à la P&L comme frais de fonctionnement.
Soustrayez ces coûts du bénéfice brut, et vous atteignezbénéfice d'exploitation. Il s'agit d'une des mesures les plus claires du rendement quotidien parce qu'il montre ce que l'entreprise a gagné de ses activités normales avant les intérêts et l'impôt.
Pour une autre explication en anglais simple des points communs,Comprendre les états des profits et pertesest un compagnon utile.
Le bénéfice net est le résultat final de la période
Après le bénéfice d'exploitation, le P&L comprend des éléments tels que les intérêts de prêt et l'impôt, le cas échéant.bénéfice netou uneperte nettesi les coûts étaient plus élevés que les revenus.
Ce résultat est important parce qu'il est plus qu'un chiffre sur un rapport. C'est la partie du résultat de négociation de la période qui alimentera ultérieurement les capitaux propres du bilan par le biais des bénéfices non répartis.
Voici le flux sous sa forme la plus simple:
- Recettes
- Moins les coûts directs
- Égal au bénéfice brut
- Moins frais de fonctionnement
- Égal au bénéfice d'exploitation
- Moins intérêts et impôts
- Égal au bénéfice net
Le bilan Un aperçu financier à temps
Contrairement à la P&L, le bilan indique la situation financière de votre entreprise à une date précise. Si la P&L est la fiche de pointage pour une période, le bilan est le rapport que vous pourriez imprimer à la fermeture de l'entreprise aujourd'hui pour voir ce que la société possède, ce qu'elle doit et ce qu'il reste au propriétaire.
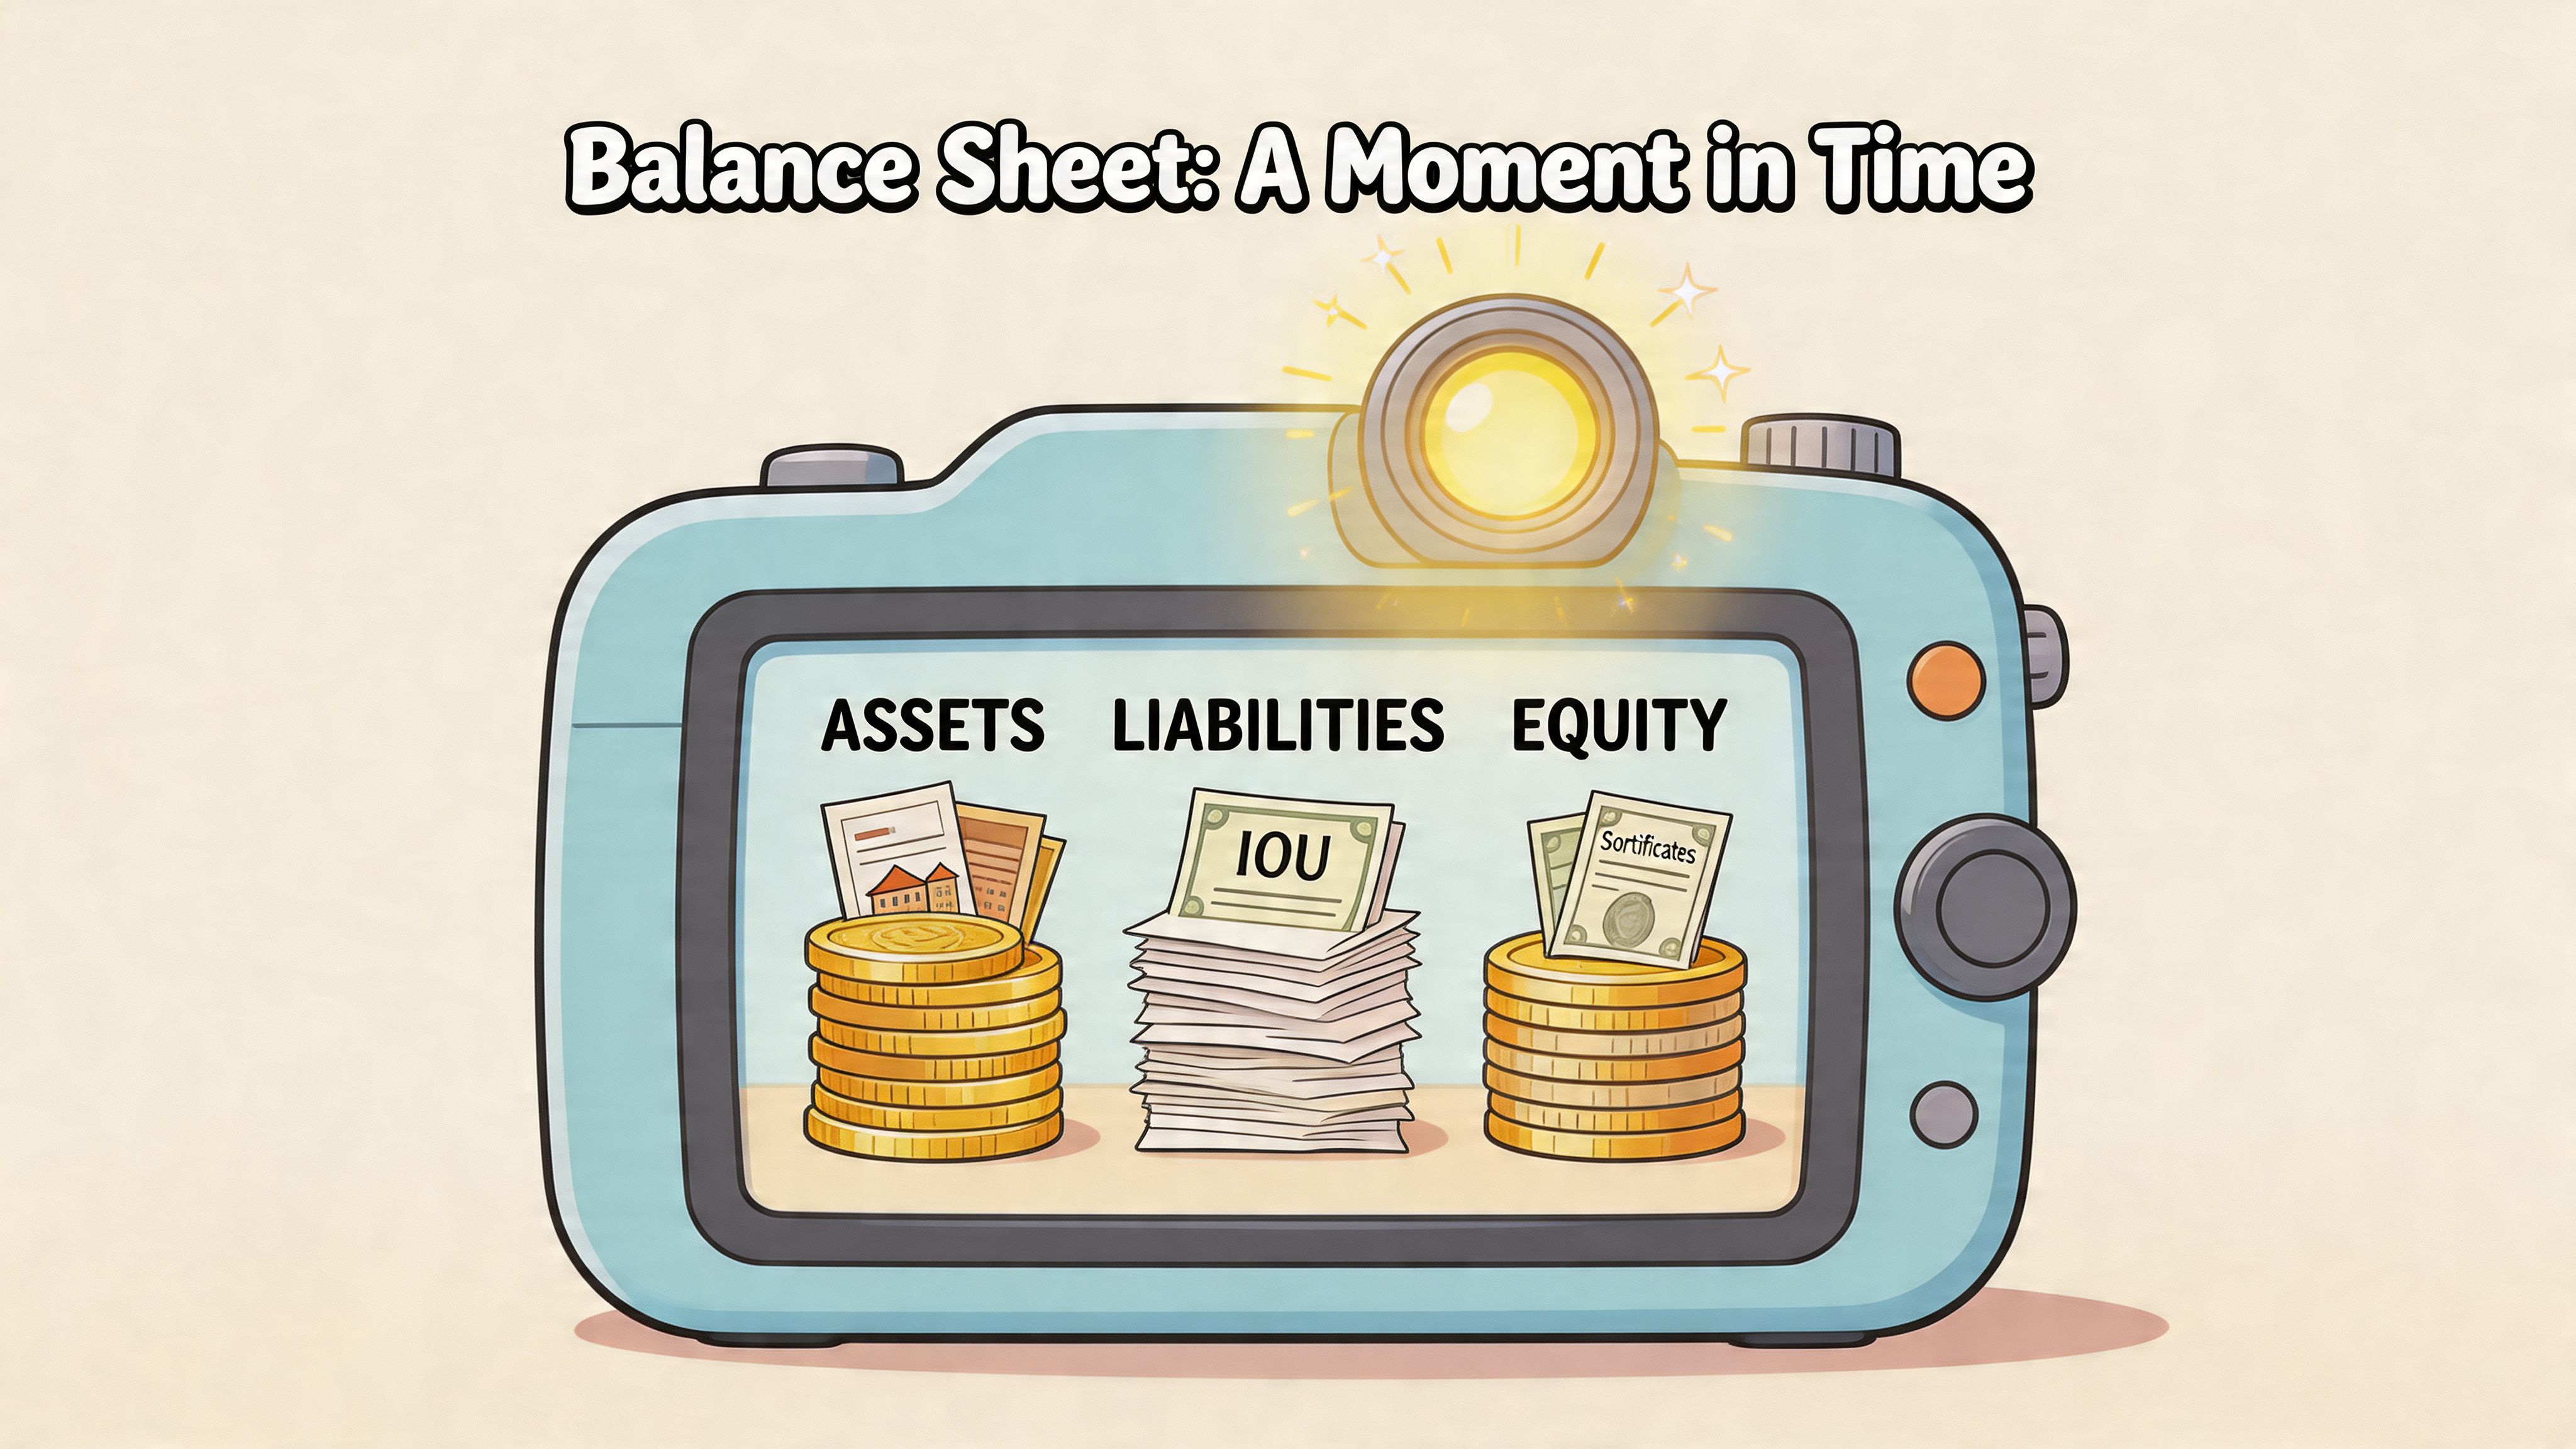
Chaque bilan est construit sur une seule équation:
Actifs = Passif + Avoirs
Cette équation est importante parce que chaque transaction de votre paperasse quotidienne doit se terminer d'un côté ou des deux. Une facture de vente impayée peut augmenter les comptes débiteurs. Une facture de fournisseur peut augmenter les dépenses dans le P&L et les comptes créditeurs au bilan. Un prêt peut augmenter l'encaisse et le passif en même temps.
Les actifs sont ce que contrôle l'entreprise
Les actifs sont des ressources que l'entreprise peut utiliser, comme l'encaisse, les comptes débiteurs, le matériel et les stocks.
Pour une entreprise lourde de facture, les comptes débiteurs deviennent souvent l'un des plus grands nombres sur la page. Vous avez peut-être déjà fait la vente et enregistré les revenus, mais l'argent n'est pas encore arrivé. Le bilan montre clairement cet écart.
Un ordinateur portable acheté pour l'entreprise peut aussi apparaître comme un atout. Ainsi, peut-on stocker assis sur l'étagère attendant d'être vendu.
Le passif est ce que l'entreprise doit
Les passifs sont des montants que l'entreprise doit payer. Les factures des fournisseurs, l'impôt dû, les prêts, les soldes de cartes de crédit, et la paie impayée appartiennent tous ici.
Cette section répond souvent à une question que les nouveaux propriétaires posent après un mois rentable: "Pourquoi l'argent liquide est-il encore serré?" Le bénéfice n'annule pas les dettes. Vous pouvez gagner bien sur le papier et avez toujours des factures importantes dues aux fournisseurs, prêteurs, ou l'administration fiscale.
Un bon mois sur le P&L fait' t signifie automatiquement que le bilan est solide.
L'équité est le propriétaire et la participation n° 39;
Les capitaux propres sont les créances du propriétaire et du 39; les créances après déduction des passifs sont généralement constituées de sommes d'argent que le propriétaire a mises, plus les bénéfices détenus dans l'entreprise, moins les tirages ou les dividendes retirés.
La ligne des bénéfices non répartis relie le P&L au bilan. Chaque période et #39; les bénéfices augmentent les bénéfices non répartis s'ils restent dans l'entreprise. Chaque perte réduit celle-ci.
Une façon simple de lire les trois parties est:
- Actifssont les ressources
- Passifsont des créances extérieures
- Avoirsest le propriétaire et n° 39; la réclamation restante
Une courte explication visuelle vous aidera si vous préférez voir la structure avant de lire les rapports en détail:

Pourquoi le bilan doit-il être équilibré?
Les nombres doivent toujours être équilibrés parce que chaque transaction est enregistrée d'une manière qui maintient l'équation intacte.
Il peut provenir d'un paiement à la clientèle, d'un nouveau prêt, d'un investissement du propriétaire ou d'un bénéfice gagné et conservé dans l'entreprise. Le bilan vous fait identifier la source au lieu de regarder l'argent comptant isolément.
C'est cette discipline qui rend le rapport si utile à un propriétaire d'entreprise, qui montre si la croissance est financée par des sommes en espèces, des factures impayées, de l'argent emprunté ou des bénéfices accumulés.
Comment votre P&L alimente votre bilan
C'est l'étape que beaucoup de gens ne voient jamais assez clairement.
Votre P&L calcule le bénéfice sur une période. Votre bilan indique les capitaux propres à un moment donné.des bénéfices non répartis. Lorsque l'entreprise gagne un bénéfice et le garde dans l'entreprise, ce bénéfice augmente les bénéfices non répartis.
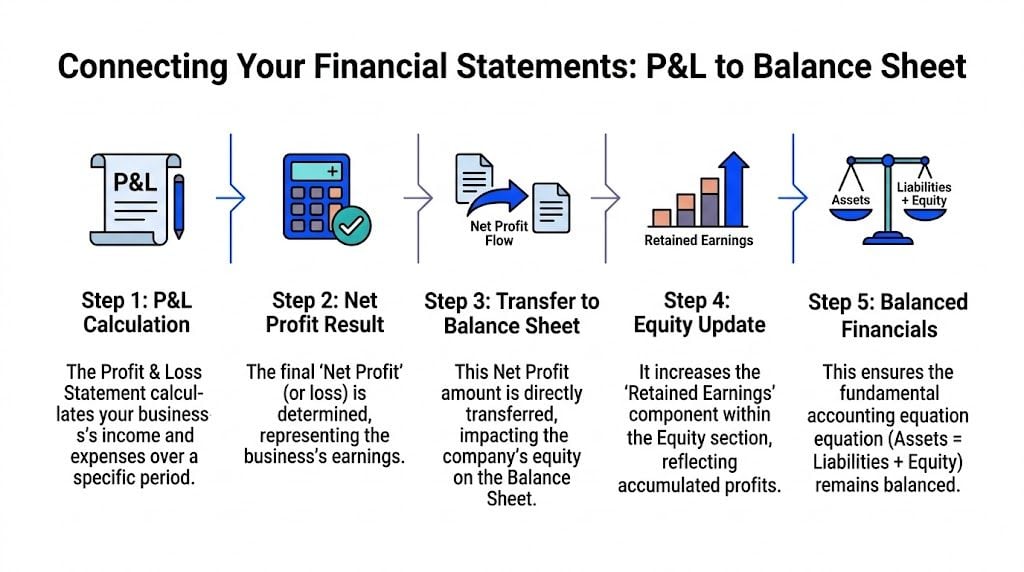
La liaison mécanique
Pensez au processus en termes clairs :
- Vous enregistrez les factures, les reçus et les factures.
- Ces entrées établissent vos revenus et dépenses totaux.
- Le P&L calcule le bénéfice net ou la perte nette.
- Ce résultat passe en capitaux propres au bilan.
- Le bilan reste équilibré parce que le résultat se manifeste également par l'actif, le passif ou les deux.
Si l'entreprise réalise un bénéfice et que l'argent est encore dans l'entreprise, l'actif peut augmenter, habituellement en espèces ou à recevoir.
Si l'entreprise fait une perte, les bénéfices non répartis se déplacent de l'autre côté.
Un très petit exemple
Supposons que votre entreprise commence le mois avec:
- Encaisse$1,000
- Pas de passif
- Avoir de$1,000
Pendant le mois, vous gagnez$300en recettes et en$200Votre P&L montreBénéfice net de 100 $.
Qu'est-ce qui se passe ensuite ?
Votre bilan final pourrait ressembler à ceci :
- L'encaisse devient$1,100
- Le passif reste$0
- Les capitaux propres deviennent$1,100
Le supplément$100Il est issu du résultat P&L et a été ajouté à l'équité par le biais des bénéfices non répartis.
Lien clé & #160;:Le bénéfice appartient à la période sur le P&L d'abord, puis devient une partie des capitaux propres accumulés au bilan.
Pourquoi ce voyage des gens vers le haut dans de vraies entreprises
La logique ci-dessus est simple. La comptabilité réelle le rend mesurable parce que le timing en espèces et le timing des factures ne sont pas toujours les mêmes.
C'est pourquoi ce problème continue de se poser dans les équipes de finance.2026 PwC rapport a constaté que 40% des équipes de finance luttent avec l'automatisationStripe , souvent parce qu'ils ne suivent pas clairement comment le bénéfice net met à jour les fonds propres du bilan, en particulier lorsque les charges à payer sur les factures récupérées sur des plateformes comme ou PayPal sont impliquées, comme indiqué dans cediscussion des défis liés à la connexion P&L et au bilan.
Où les entreprises qui ont le plus de factures le sentent le plus
Si votre entreprise recueille des ventes par l'intermédiaire de portails et reçoit des dizaines ou des centaines de documents à l'appui, le sentier peut se briser en quelques endroits :
- Les factures sont récupérées mais pas affichées correctement
- Les frais sont déduits et cachés à l'intérieur des paiements
- Les reçus sont manquants, donc les dépenses sont sous-estimées.
- Les écritures comptables sont inscrites au bilan tandis que les propriétaires ne regardent que les espèces
C'est pourquoi un solideexemple de compte de profits et pertes avec bilanIl faut commencer par les documents et les écritures comptables qui les alimentent.
Un exemple pratique de P&L et de bilan
Un exemple travaillé rend le lien plus facile à voir.
Pendant le mois, vous envoyez des factures à vos clients, recevez des factures de fournisseurs, payez des frais généraux et finissez avec une pile de documents ordinaires. Ces factures et reçus sont les ingrédients bruts. Votre comptabilité les transforme en entrées, ces entrées construisent le P&L, et le bénéfice final met ensuite à jour les capitaux propres sur le bilan grâce aux bénéfices non répartis.
Commencez par un nouveau jeu de nombres afin que le flux se tient sur son propre.
Des documents sources au P&L;
Supposons que les enregistrements du mois montrent:
- Factures de vente émises aux clients:£120,000
- Factures des fournisseurs pour les marchandises vendues :£72,000
- Frais généraux liés au loyer, aux logiciels, aux salaires et aux services publics :£30,000
- Intérêts de prêt facturés par la banque:£3,000
Une fois ces documents affichés, la carte de pointage P&L ressemble à ceci :
Objet
Montant
Recettes
£120,000
Coût des ventes
(£72,000)
Bénéfice brut
£48,000
Dépenses de fonctionnement
(£30,000)
Résultat d'exploitation
£18,000
Intérêt
(£3,000)
Bénéfice net
£15,000
Ça£15,000est le bénéfice pour la période. Il répond à une seule question: combien l'entreprise gagné après les coûts.
Ensuite, regardez la mise à jour du bilan
Supposons maintenant que l'entreprise a commencé le mois avec:
- Encaisse :£20,000
- Créances commerciales:£10,000
- Inventaire :£15,000
- Équipement:£40,000
Total de l'actif au début :£85,000
Et du côté du financement :
- Créances£12,000
- Prêt bancaire:£18,000
- Capital social:£40,000
- Revenus non répartis :£15,000
Total du passif et des capitaux propres au début :£85,000
Après le mois de négociation, le bilan change pour deux raisons. D'abord, les transactions quotidiennes changent les actifs et les passifs.15 000 livres de bénéfice netest ajouté aux bénéfices non répartis, en supposant qu'aucun dividende n'est versé.
Cela vous donne cette image simplifiée:
Bilan (Début)
Bilan (fin)
Encaisse
£20,000
£26,000
Créances commerciales
£10,000
Inventaire
£15,000
£11,000
Matériel
£40,000
Total des actifs
£85,000
£95,000
Opérations à payer
£12,000
£14,000
Prêt bancaire
Part du capital
Revenus non répartis
£23,000
Bénéfice de la période en cours
Moins dessins ou dividendes
(15 000 livres sterling consolidées en bénéfices non répartis si clos)
Pour maintenir la position de clôture en ordre, les comptables classent habituellement le bénéfice de la période courante en bénéfices non répartis à la fin de la période.£15,000, et l'entreprise gagné£15,000avec rien payé, la clôture des bénéfices non répartis deviennent£30,000.
C'est le lien mécanique que beaucoup de propriétaires d'entreprise manquent.
Pourquoi les chiffres ont-ils changé?
Le P&L ne se trouve pas séparément du bilan, mais il le nourrit.
Certains clients ont payé, ce qui a augmenté l'encaisse. Certains devaient encore de l'argent, ce qui a augmenté les créances. Le coût des ventes a réduit les stocks ou créé des soldes fournisseurs.£15,000augmentation des bénéfices non répartis.
Une façon utile de l'imaginer est celle-ci:
- LesP&L fonctionne comme une carte de pointagepour la période
- Lesbilan fonctionne comme un instantanéà la fin de la période
- Les revenus maintenus sont le pontentre eux
Le journal circule en anglais clair
Vous n'avez pas besoin de mémoriser les entrées officielles de revues pour suivre la logique.
- Les factures des clients enregistrent les recettes et souvent les créances.
- Les factures des fournisseurs et les reçus des dépenses enregistrent les coûts, plus les créditeurs ou les paiements en espèces.
- Ces entrées de revenus et de dépenses permettent de construire le P&L au cours du mois.
- À la fin de la période, le bénéfice net est transféré en bénéfices non répartis dans les fonds propres.
La clé à retenir pour les propriétaires d'entreprise est simple.Le profit devient une partie de l'histoire du bilan.
C'est pourquoi deux entreprises ayant des ventes similaires peuvent terminer le mois dans des positions très différentes. L'une peut montrer des créances fortes, de l'argent comptant et une augmentation des bénéfices non répartis.
Assurer la fiabilité des données grâce à l'automatisation des factures
Les rapports sont aussi bons que les dossiers les alimentant.
Stripe Amazon Si un comptable télécharge manuellement les factures de -0, -1, Google, Microsoft, PayPal, portails fournisseurs, et pièces jointes de courriel, les erreurs s'infiltrent rapidement. Un frais est manqué. Une facture dupliquée est postée. Un reçu atterrit dans le mauvais mois. Puis le P&L est éteint, et le bilan est éteint avec.
Lorsque le travail manuel se casse habituellement
Les entreprises qui ont beaucoup de factures se heurtent souvent aux mêmes problèmes pratiques :
- Les frais de portail sont mélangés dans les recettesau lieu d ' être comptabilisés séparément comme dépenses
- Les reçus arrivent dans différents formatssur les boîtes de réception et les portails Web
- Les documents manquants retardent les rapprochementset de la force de deviner lors de la comptabilité mensuelle
- Les factures impayées restent incertainesAinsi les propriétaires confondent bénéfice et espèces collectées
Un système qui recueille les documents donne systématiquement les entrées plus propres du logiciel de comptabilité. Cela importe parce que le P&L et le bilan ne sont pas des extrants indépendants.
Ce que change l'automatisation
Au lieu d'attendre que quelqu'un se connecte à dix portails et glisse des PDF dans des dossiers, le processus peut récupérer des factures et des reçus, extraire des détails clés et envoyer des données organisées dans le flux de travail comptable.
Pour les équipes traitant de ce volume, des outils tels queBooksmatese connecter aux portails en ligne et aux boîtes de réception pour récupérer automatiquement les factures et les reçus, les traiter avec l'extraction de données à moteur d'IA, les organiser dans un tableau de bord central, et les préparer à l'exportation vers un logiciel de comptabilité.
Cela ne remplace pas le jugement comptable. Il réduit le nombre d'erreurs évitables de saisie de données avant même que le jugement soit appliqué.
Les documents de source propre créent des livres plus propres. Les livres plus propres créent des rapports financiers que vous pouvez faire confiance.
Lorsque la piste de facturation est fiable, il devient beaucoup plus facile de voir pourquoi le bénéfice brut a évolué, pourquoi le passif a changé et pourquoi les bénéfices non répartis ont augmenté ou diminué.
Foire aux questions sur vos finances
Certaines questions surgissent encore et encore, surtout après que quelqu'un voit un profit et se sent toujours mal à l'aise au sujet de l'argent.
Pourquoi mon bénéfice net ne correspond pas à mon solde bancaire
Parce que le profit et l'argent liquide ne sont pas la même mesure.
Votre P&L comprend les revenus gagnés et les dépenses engagées pendant la période. Votre solde bancaire indique seulement les espèces qui ont déménagé. Si vous avez émis des factures que les clients n'ont pas encore payées, le P&L peut indiquer les revenus alors que le compte bancaire ne le fait pas. Si vous avez acheté du matériel ou remboursé un prêt, les espèces peuvent avoir déménagé sans affecter le bénéfice de la même façon.
Quelle est la différence entre la comptabilité d'exercice et la comptabilité d'exercice
Comptabilité de caisse enregistre les revenus lorsque de l'argent est reçu et les dépenses lorsque de l'argent est payé.
Cette différence de temps compte beaucoup.70% des petites entreprises américaines opèrent sur une base de trésorerie, et dans ces cas, le P&L peut surestimer la santé sans rapprochement approprié du bilan, tandis que la comptabilité d'exercice donne une image plus précise en comparant les revenus et les dépenses, selon ceP&L exemple de déclaration des PCGR aux États-Unis.
Voici la version simple :
- Base de calcul des liquiditésest plus facile à suivre à partir du compte bancaire
- Montants courusest mieux pour voir la performance réelle période
Si vous utilisez beaucoup de factures, d'abonnements, de factures différées ou de soldes clients, la comptabilité d'exercice donne généralement une image plus claire.
Combien de fois devrais-je revoir mon P&L et mon bilan
La plupart des propriétaires devraient examiner les deux régulièrement, pas seulement au moment de l'imposition.
Un rythme pratique est:
- Mensuelpour la plupart des petites entreprises
- Plus souventsi l'argent est serré, les ventes se déplacent rapidement, ou le volume de la facture est élevé
- Avant les grandes décisionscomme l'embauche, l'emprunt ou la modification des prix
Un P&L seul peut flatter une entreprise. Un bilan seul peut se sentir statique. Ensemble, ils montrent des performances et une position.
Revoir le P&L pour voir comment le mois s'est passé. Revoir le bilan pour voir ce qu'il restait de ce mois.
Si votre équipe passe trop de temps à chercher des factures avant même de pouvoir faire confiance à vos chiffres,BooksmateIl se connecte aux portails et aux boîtes de réception, recueille les factures et les reçus, extrait les données et obtient des dossiers prêts à l'exportation afin que votre P&L et votre bilan commencent à partir d'intrants plus propres.