Exemple de bilan pour les petites entreprises : un guide simple
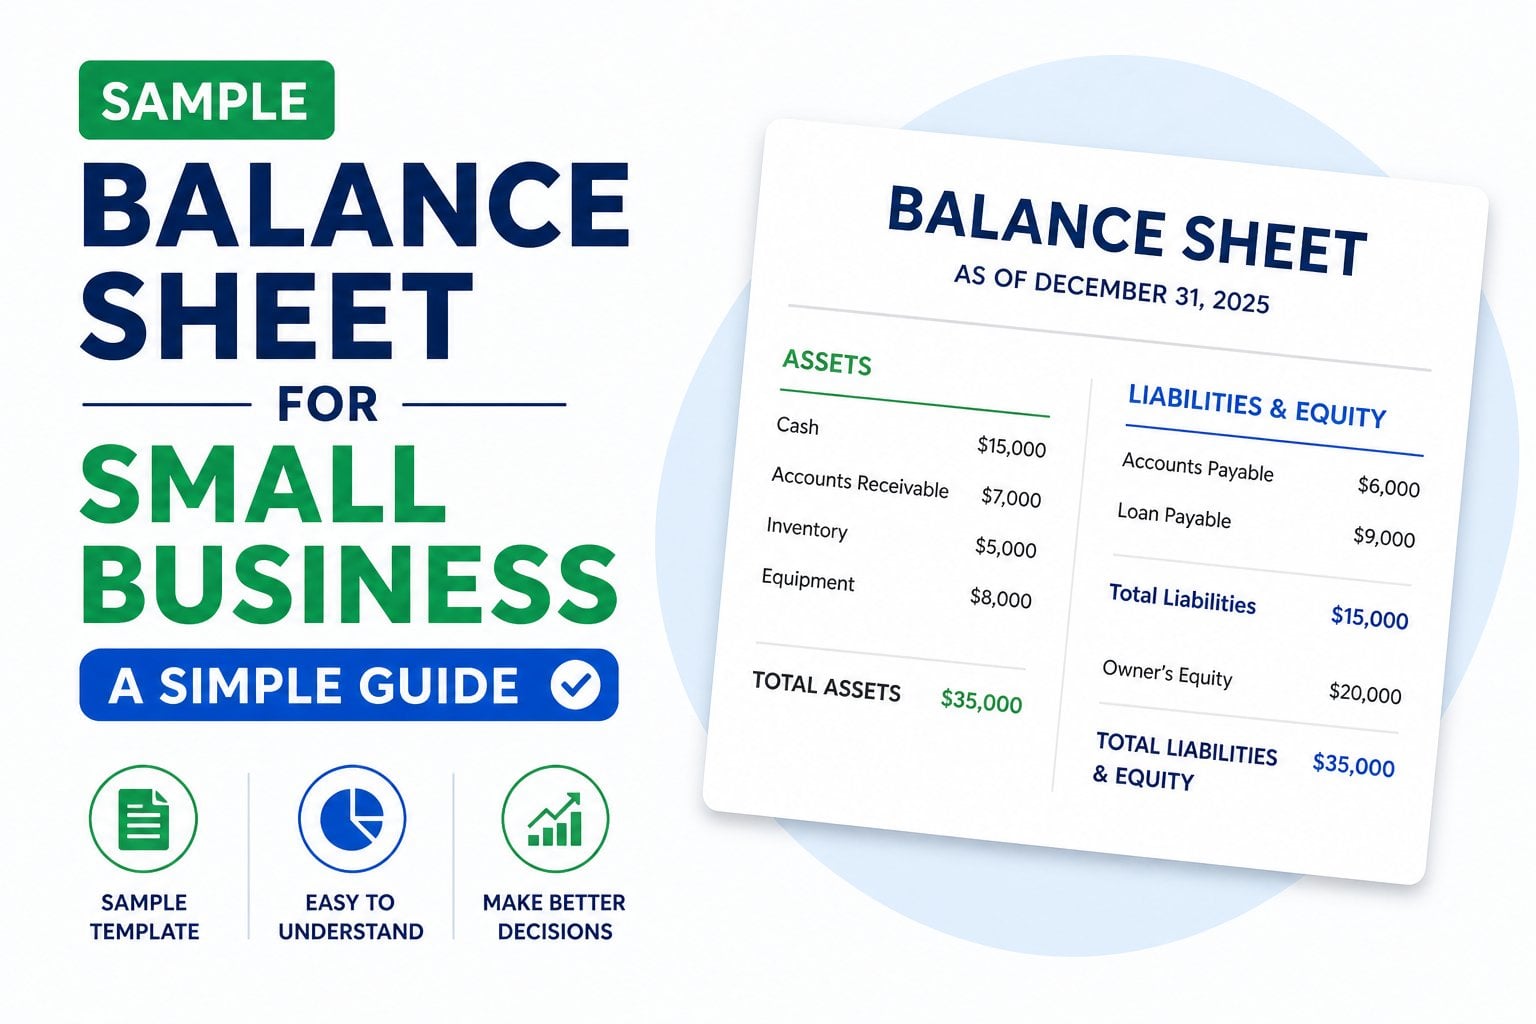
Téléchargez notre échantillon gratuit de bilan pour les petites entreprises. Ce guide explique les actifs, les passifs et les capitaux propres avec des exemples simples pour vous aider à créer votre propre.
Vous ouvrez votre logiciel de comptabilité à la recherche d'une réponse claire à une simple question : comment mon entreprise va-t-elle maintenant ? Au lieu de clarifier, vous obtenez une pile de factures ouvertes, des factures de fournisseurs, des soldes de prêts, et un rapport que vous demi-recognez mais ne faites pas entièrement confiance.
C'est là qu'unéchantillon de bilan pour les petites entreprisesIl n'est pas seulement un rapport officiel pour votre comptable ou banque. Il est l'instantané qui vous dit ce que votre entreprise possède, ce qu'elle doit, et ce qui vous reste en tant que propriétaire.
Pour beaucoup de propriétaires, la partie difficile n'est pas de comprendre l'idée. Il obtient des chiffres exacts sur la page sans poursuivre les documents pendant des heures. Cela est particulièrement vrai lorsque les factures des clients vivent dans un seul système, les factures des fournisseurs arrivent par courriel, et les reçus s'assoient à l'intérieur des portails des fournisseurs que vous oubliez de vérifier.
Votre guide du bilan des petites entreprises
Beaucoup de propriétaires de petites entreprises se sentent derrière ce truc. Ils savent qu'un bilan est important, mais le document semble rigide, technique, et construit pour les comptables au lieu de gens réels qui gèrent la paie, répondent aux clients, et essaient de continuer à déplacer l'argent liquide.
Ce sentiment a du sens.2025 enquête par la comptabilité aujourd'hui a révélé que 68 % des petites entreprises comptables passent plus de 15 heures par semaine à concilier manuellement les factures des fournisseurs, alors que les modèles manquent toujours les importations automatisées et les créances en temps réel vieillissant à partir de l'email et des scans portail , selon cediscussion sur les modèles de bilan des petites entreprises. Lorsque les entrées sont désordonnées, le rapport ne se sent pas digne de confiance.
Pourquoi les propriétaires sont coincés
Habituellement, le problème n'est pas le maths. C'est le processus de collection.
- L'argent est facile :Vous pouvez tirer votre solde bancaire rapidement.
- Les débiteurs deviennent désordonnés :Stripe Les factures des clients peuvent s'assoir sur les adresses suivantes : PayPal, e-mail ou votre application de facturation.
- Les créditeurs sont enterrés :Les factures des fournisseurs arrivent souvent dans les boîtes de réception, les PDF ou les comptes portails.
- Le timing crée de la confusion :Un bilan ne fonctionne que si chaque numéro correspond à la même date.
Si vous manipulez déjà vos livres en interne, des ressources pratiques surcomptabilité des petites entreprisespeut vous aider à construire des routines plus solides autour de ces rapports.
Règle pratique:Un bilan n'est pas intimidant parce que la formule est dure. Il est intimidant parce que les propriétaires d'entreprise reçoivent rarement des intrants propres et à jour en un seul endroit.
Une fois que les chiffres sont correctement recueillis, le rapport devient beaucoup plus facile à lire que prévu.
L'équation comptable expliquée simplement
Chaque bilan repose sur une seule ligne:
Actifs = Passif + Avoirs
Si cela semble abstrait, utilisez une maison.
Vous achetez une maison.actif. L'hypothèque est lapassif. La partie que vous possédez, ce qui signifie que votre dépôt plus tout montant du prêt que vous avez payé, estfonds propres. La valeur totale de la maison doit toujours égaler la part de la banque, plus votre part.
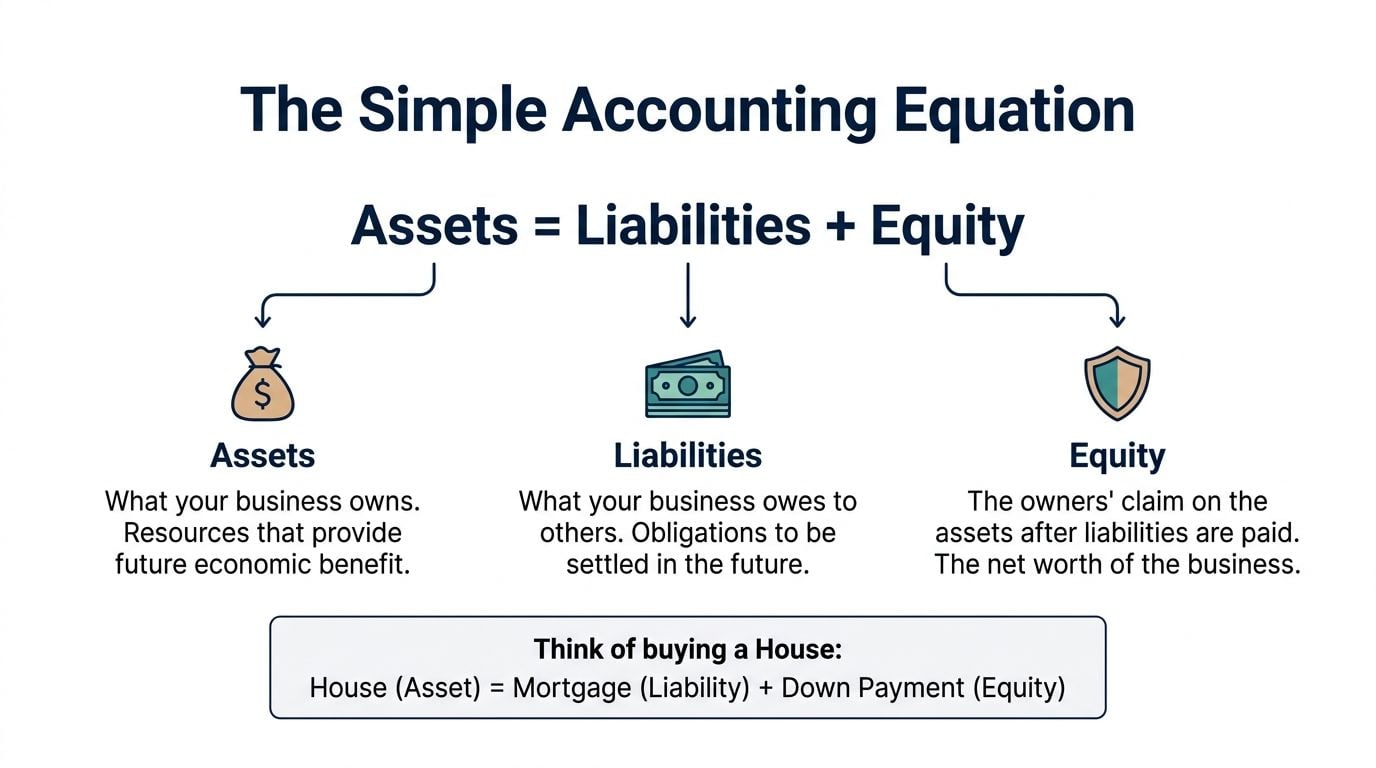
Cette même logique s'applique à votre entreprise. Si votre entreprise possède de l'argent comptant, du matériel, des stocks ou des factures de clients impayés, ces actifs devaient provenir de quelque part. Ils étaient financés par la dette, l'investissement du propriétaire ou les profits laissés dans l'entreprise.
Ce que signifie chaque partie
Voici la version anglaise :
Durée
Signification en langage simple
Analogie de la maison
Actifs
Ce que votre entreprise possède ou contrôle
La maison
Passif
Ce que votre entreprise doit aux autres
L'hypothèque
Avoirs
Ce qui vous appartient après que les dettes soient considérées
Votre participation au capital
La raison pour laquelle cela est important est simple. Un bilan ne donne pas juste des numéros de liste.comment votre entreprise est financée.
Pourquoi il faut toujours équilibrer
Supposons que votre entreprise achète de l'équipement. L'une des deux choses se produit habituellement. Vous payez en espèces, ce qui signifie qu'un actif baisse et un autre bien augmente. Ou vous empruntez de l'argent, ce qui signifie que l'actif augmente et le passif augmente aussi.
C'est pourquoi le rapport doit rester équilibré. Chaque transaction affecte au moins deux pièces du puzzle.
Si vous voulez une autre explication en langage clair de laéquation de comptabilité de base, cette ressource est utile pour voir comment la relation fonctionne en dehors du jargon de manuel.
Un bilan est moins sur la mémorisation des catégories et plus sur la réponse à une question: d'où viennent les ressources des entreprises?
Une fois que vous comprenez cela, la forme commence à se sentir logique au lieu de technique.
Anatomie d'un bilan des petites entreprises
Un bilan type des petites entreprises comporte trois sections : l'actif, le passif et l'avoir. Ce qui confond la plupart des propriétaires n'est pas les rubriques.
Actifs que vous voyez habituellement
Encaisseest de l'argent dans votre compte bancaire d'entreprise. Si votre compte de contrôle détient des fonds d'exploitation, ce numéro appartient ici.
DébiteursSi vous avez envoyé une facture mais n'avez pas encore été payé, c'est un actif parce que vous prévoyez de la collecter.
Inventaireest la valeur des produits que vous envisagez de vendre. Pour un magasin de détail, qui pourrait être en boîte sur les étagères ou en stockage.
MatérielIl couvre les outils à long terme utilisés par l'entreprise. Pensez fours pour une boulangerie, ordinateurs portables pour un consultant, ou machines dans un atelier.
Un moyen utile de penser aux biens est par le moment.
- Actifs courantssont censés se transformer en espèces, être vendus ou être utilisés relativement rapidement.
- Actifs non courantsrester dans l'entreprise plus longtemps et soutenir les opérations au fil du temps.
Passif le plus souvent constaté
CréditeursC'est de l'argent que vous devez aux fournisseurs ou aux vendeurs. Si un fournisseur a envoyé une facture et que vous ne l'avez pas encore payée, elle appartient ici.
Prêts à court termeUne ligne de crédit ou un solde de prêt qui doit être remboursé à court terme correspond généralement à cette catégorie.
Prêts à long termeIl s'agit d'obligations qui dépassent le court terme. Le financement de l'équipement ou un prêt d'entreprise plus important se trouve souvent ici.
Les passifs sont également répartis selon le moment.
Type de responsabilité
Ce que ça veut dire
Exemple
Passif actuel
Dettes dues plus tôt
Factures des fournisseurs, soldes des prêts à court terme
Passif à long terme
Dettes dues ultérieurement
Obligations de prêts aux grandes entreprises
L'équité provoque souvent la plus grande confusion
Les propriétaires regardent souvent l'équité et demandent, -Est-ce juste le profit? - Pas exactement.
Capital du propriétaireC'est l'argent que vous avez mis dans l'entreprise. Si vous avez commencé l'entreprise avec vos propres fonds, cette participation apparaît ici.
Revenus non répartisCe chiffre reflète les résultats accumulés.
Si l'actif est la maison et le passif est l'hypothèque, l'avoir est votre participation de propriété après que la dette est comptabilisée.
Un avertissement rapide sur les étiquettes
Les noms exacts des comptes peuvent différer selon les types de logiciels et d'entreprises. Un bilan pourrait dire -propriétaires, - un autre pourrait dire -membre -actions ou -actionnaires actions. - Ne laissez pas le libellé vous jeter. L'objectif est le même: il montre quelle partie de l'entreprise appartient au propriétaire après que les passifs sont pris en considération.
Lorsque vous examinez un exemple de bilan pour les petites entreprises, posez trois questions au lieu de fixer les étiquettes :
- Qu'est-ce que l'entreprise possède ?
- Qu'est-ce que ça doit ?
- Qu'est-ce qu'il reste au propriétaire ?
Ce cadrage éclaircit la plupart de la confusion.
Exemples de bilans pour les entreprises communes
Une boulangerie et une entreprise de services peuvent sembler très différentes jour après jour, mais les deux suivent toujours la même équation comptable.
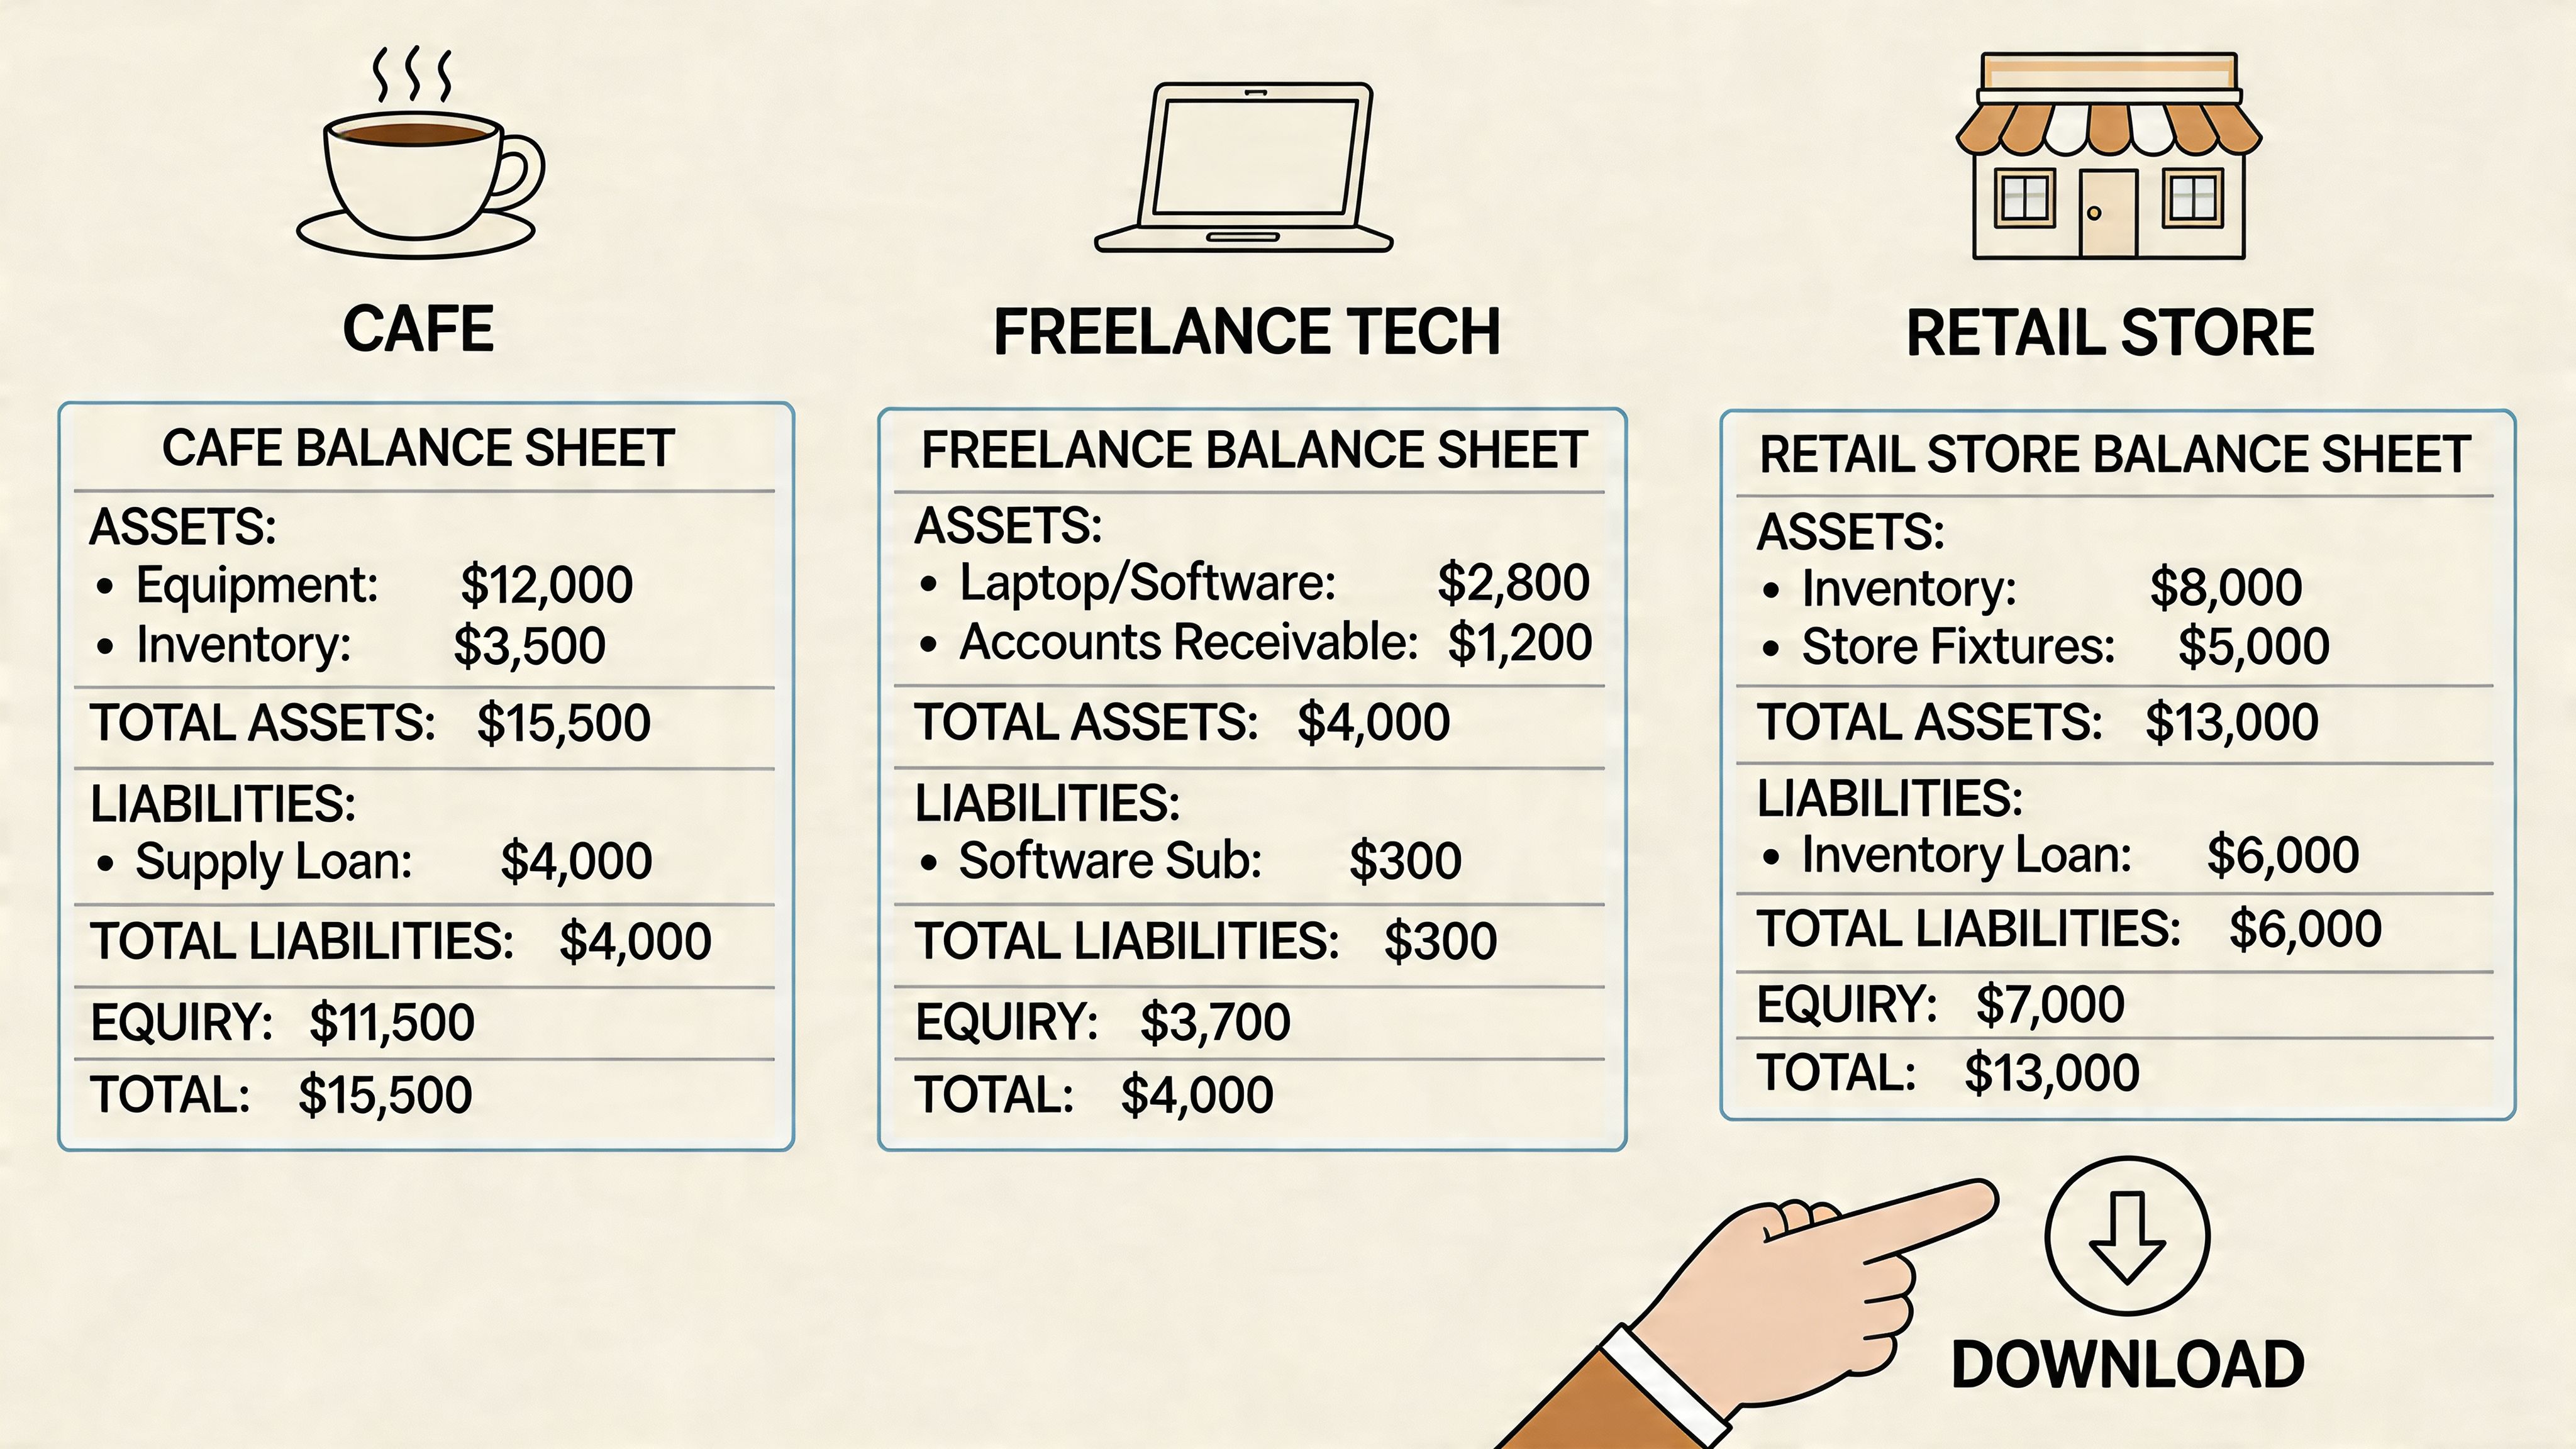
Exemple un, une boulangerie
Un exemple pratique de boulangerie montre comment une entreprise basée sur des produits possède habituellement un mélange d'espèces, de créances, d'inventaires et d'équipement.Le total des actifs est de 17 500 dollars, composé deEncaisse de 5 000 dollars, comptes débiteurs de 2 000 dollars, stocks de 2 500 dollarsetmatériel d ' un montant de 8 000 dollars, basé sur ceexemple de bilan des petites entreprises.
De l'autre côté, la boulangerie a6 500 dollars de passif, y compriscréditeurs d ' un montant de 1 500 dollarset aprêt d'entreprise de 5 000 $. Propriétaire totalise 11 000 $, composé dele propriétaire du capital de 8 000 $etbénéfices non répartis de 3 000 $. Les soldes de la feuille parce que17 500 $ d'actif égal à 6 500 $ de passif plus 11 000 $ d'avoirs.
Cet exemple est utile parce qu'il se sent comme une véritable entreprise. Une boulangerie a besoin d'ingrédients à la main, d'équipement pour fonctionner, et assez d'argent pour traiter les factures avant que chaque client ait payé.
Pourquoi l'exemple de boulangerie est important
Cet échantillon montre également une bonne situation : l'entreprise dispose de ressources liquides, comme des liquidités et des créances, tout en détenant des actifs d'exploitation comme des stocks et du matériel.
Voici la boulangerie dans une disposition plus simple:
Poste du bilan de la boulangerie
Montant
Encaisse
$5,000
Débiteurs
$2,000
Inventaire
$2,500
Matériel
$8,000
Total des actifs
$17,500
Créditeurs
$1,500
Prêt aux entreprises
Total du passif
$6,500
Capital du propriétaire
Revenus non répartis
$3,000
Total des capitaux propres
$11,000
Exemple deux, une entreprise de services
Une entreprise de services a généralement moins d'actifs physiques. Vous pouvez avoir de l'argent comptant, les factures des clients en attente d'être payé, et certains équipements comme les ordinateurs portables ou les outils de bureau.
Cela change l'aspect du bilan, mais pas la structure. Les actifs restent d'un côté. Les passifs et les capitaux propres expliquent encore comment ces actifs ont été financés.
Un bilan des entreprises de services se sent souvent plus facile à lire parce qu'il y a moins de pièces mobiles :
- EncaisseIl est souvent important de le faire parce que la paye et les frais généraux ont besoin de financement.
- Débiteurspeut devenir l'actif clé si les clients paient à des conditions.
- Matérielest généralement plus petite que dans une entreprise de produits.
- Comptes créditeurs et prêtsLes entreprises de services doivent aussi des fournisseurs et des prêteurs.
La forme du bilan change selon l'industrie. L'équation ne le fait jamais.
C'est pourquoi l'utilisation d'un échantillon de bilan pour les petites entreprises est si utile. Vous n'avez pas besoin d'une entreprise identique. Vous avez juste besoin d'un modèle qui montre où chaque catégorie appartient.
Comment construire votre bilan étape par étape
Construire votre propre bilan devient plus facile lorsque vous arrêtez de le considérer comme un rapport comptable et de le traiter comme un exercice de collecte. Vous collectez des chiffres à partir d'endroits spécifiques, les placez dans les bons seaux, et de vérifier que les deux côtés correspondent.
Commencez par une date de déclaration
Choisissez une date d'abord. Chaque numéro doit refléter le même moment dans le temps.
Si votre solde bancaire est à partir de votre date de comptabilité mensuelle, mais que vos factures de fournisseur sont à partir d'une semaine plus tard, le rapport ne sera pas fiable.
Recueillir les documents sources
La plupart des propriétaires de petites entreprises peuvent construire une première ébauche à partir d'une courte liste de documents :
- États bancairespour vos soldes de trésorerie.
- Rapports sur les factures des clientspour les comptes débiteurs.
- Factures des fournisseurs ou déclarations à payerpour les comptes créditeurs.
- État des prêtspour la dette à court et à long terme.
- Comptes d ' actifspour le matériel et autres articles à plus long terme.
- Amortissementssi votre comptable suit les réductions de valeur des actifs au fil du temps.
Placez chaque numéro dans la bonne catégorie
Utilisez ce guide de tri rapide:
- L'argent dans la banqueest sous les actifs.
- Les clients de l'argent vous doiventpasse sous les comptes débiteurs.
- Stock à vendreest stocké.
- Matériel utilisé par l'entrepriseest affecté à des actifs non courants.
- Factures que vous devez aux vendeurspasser sous les comptes créditeurs.
- Soldes des prêtssont sous passif.
- Contributions du propriétaire et bénéfices non répartisC'est sous le contrôle de l'équité.
Un exemple de bilan publié pour le 30 septembre 2025 montre comment cela fonctionne dans la pratique.Total de l ' actif : 105 000 dollars, équilibré par55 000 dollars de passifet50 000 $ en capitaux propres, tout en reflétant des éléments tels queamortissement du matérieletcomptes débiteurs provenant de ventes, comme le montreexemple de bilan.
Effectuer la vérification finale
Une fois que tout est entré, comparez les deux côtés.
Contrôle final
Que confirmer
Total des actifs
Ajouter tous les comptes d'actifs
Total du passif
Ajouter toutes les dettes courantes et à long terme
Total des capitaux propres
Ajouter le capital du propriétaire et les bénéfices non répartis
Essai de balance
L'actif doit être égal à un passif plus une participation
Si les chiffres ne balancent pas, ne supposez pas que le problème est compliqué. C'est souvent quelque chose d'ordinaire comme une facture manquante, un rapport de facture de la mauvaise date, ou l'équipement entré au coût sans dépréciation mise à jour.
Traitez une feuille déséquilibrée comme un puzzle manquant, pas une crise. Un compte est généralement mal classé, omis ou daté incorrectement.
Cette approche permet de gérer le travail.
Vérification de votre bilan Santé et exactitude
Une fois les bilans, la question suivante est de savoir si elle raconte une histoire saine. Un rapport fini devrait vous aider à juger de la liquidité, de la pression de la dette, et d'éventuelles erreurs de comptabilité.
Ratio actuel et fonds de roulement
Lestaux actuelIl permet de répondre à une question pratique : votre entreprise peut-elle couvrir des obligations à court terme sans brouillage?
Un échantillon montre150 000 dollars d ' actifs courantset90 000 dollars au titre des passifs courants, productionFonds de roulement de 60 000 dollarset arapport actuel de 1,67. qui tombe à l'intérieur dugamme idéale de 1.5 à 2.0, indiquant une solide solvabilité à court terme, selon cette discussionmétriques du bilan pour les petites entreprises.
Ce même échantillon montre également comment l'efficacité des stocks peut être lue à partir du contexte du bilan.Coût des marchandises vendues de 50 000 $etstock moyen de 2 000 $, lesle taux de rotation des stocks est de 25, ce qui indique des ventes très fortes par rapport au niveau des stocks.
Dette par rapport aux fonds propres et ratio rapide
Un autre objectif utile est la dette par rapport à la valeur du propriétaire.55 000 dollars de passifet50 000 $ en capitaux propres, créer unratio dette/fonds propres de 1,1. Cela indique un niveau d'endettement modéré plutôt qu'une charge d'endettement extrême.
Cet exemple montre également querapport actuel de 3,0et arapport rapide de 2,52, sur la base63 000 $ en actifs rapideset25 000 $ en passif courant. Ces chiffres suggèrent une forte solvabilité à court terme, bien qu'ils puissent également donner à penser que l'encaisse ou les créances peuvent rester inutilisées si les recouvrements sont lents.
Pour un rapide survol de la façon dont les propriétaires d'entreprise utilisent ces rapports dans la pratique, cette courte vidéo est un compagnon utile:
Drapeaux rouges à vérifier
Vous n'avez pas besoin d'une bibliothèque de ratio complet pour repérer les problèmes. Commencez par ceci:
- Il n'équilibre pas:Il y a une erreur de comptabilité quelque part.
- Les créances sont trop élevées :Les clients peuvent payer lentement, ou les anciennes factures n'ont pas été nettoyées.
- Les créditeurs continuent de croître :La pression des fournisseurs peut être de construire.
- La trésorerie semble faible par rapport aux bons à court terme :La liquidité peut être serrée.
- Les valeurs de l'équipement ne changent jamais :L'amortissement ne peut pas être mis à jour.
Un bilan devient utile lorsque vous le lisez comme une histoire au lieu d'une exigence. Il vous indique si l'entreprise a suffisamment de force à court terme, où la dette est assise, et si les chiffres méritent votre confiance.
Automatisez votre chemin vers un bilan plus rapide
La plupart des propriétaires ne luttent pas avec l'idée du bilan. Ils luttent avec le travail manuel répété nécessaire pour garder les comptes débiteurs et les comptes créditeurs à jour.
C'est le point faible dans beaucoup de rapports par ailleurs décents. Les factures des clients arrivent par les plateformes de paiement, les factures des fournisseurs atterrissent dans les boîtes de réception, et les reçus s'assoient à l'intérieur des portails des fournisseurs. Si quelqu'un doit ouvrir chaque emplacement, télécharger des documents, taper des valeurs dans un tableur, et les concilier à la main, le bilan sera souvent en retard au moment où il est terminé.
Une approche plus pratique consiste à automatiser l'étape de la collecte des documents. Certaines équipes utilisent les flux de travail des logiciels de comptabilité, d'autres s'appuient sur les flux bancaires et les applications de facturation, et d'autres utilisent des outils conçus pour la récupération des factures.BooksmateIl se connecte aux boîtes de réception et aux portails en ligne sélectionnés, récupère les factures et les reçus, extrait les données clés avec l'IA, organise les documents et les prépare à l'exportation vers un logiciel de comptabilité.
Cela est important parce qu'un bilan dynamique dépend des créances courantes et des sommes à payer, pas seulement des estimations du mois dernier. Lorsque ces données sont saisies de façon cohérente, le rapport cesse d'être un formulaire une fois par an et devient un outil de gestion utilisable.
Si vous voulez un moyen plus propre de recueillir les données de la facture avant de construire votre prochain bilan, jetez un coup d'œil àBooksmate. Il est conçu pour collecter les factures et les reçus à partir de boîtes de réception et de portails en ligne, les organiser en un seul endroit, et réduire le travail manuel qui ralentit souvent les rapports exacts.