10 meilleures pratiques de gestion des relations avec les fournisseurs
Maîtriser les meilleures pratiques de gestion des relations avec les fournisseurs pour les équipes de finance. Conseils pratiques sur l'embarquement, les contrats, l'automatisation des factures et la gestion des risques.
Amazon Vous êtes connecté à Business, , PayPal, Google et trois portails fournisseurs personne n'a touché depuis le dernier contrôleur gauche. Un fournisseur dit qu'il a envoyé la facture la semaine dernière. Un autre l'a attaché à un fil de courriel avec six réponses et un PDF rebaptisé. Pendant ce temps, votre équipe est toujours keying totals dans le système comptable à la main et en espérant que rien ne se passe.
Ce chaos ne reste pas dans les comptes créditeurs. Il se déverse dans les flux de trésorerie, les audits, les délais serrés, et la confiance des fournisseurs. Lorsque le financement ne peut pas rapidement vérifier les termes, localiser des documents, ou expliquer une divergence, chaque petit problème prend plus de temps qu'il ne devrait.
C'est pourquoi les meilleures pratiques de gestion des relations avec les fournisseurs sont importantes pour financer les équipes, pas seulement l'approvisionnement. Bonne gestion des fournisseurs n'est pas à propos d'être "nice" aux fournisseurs ou de tenir plus de réunions. Il est à propos de créer suffisamment de structure que les factures se déplacent proprement, les problèmes sont résolus rapidement, et les données des fournisseurs soutiennent de meilleures décisions financières.
Si votre équipe touche également la facturation des clients, elle permet de comprendre la différence entre les flux de travail entrants et sortants.comptes débiteurs par rapport aux comptes créditeursest un rafraîchissement utile.
Les relations de fournisseurs les plus fortes semblent généralement ennuyeux de l'extérieur. Termes clairs. Documents organisés. Moins de surprises. Approbations plus rapides. C'est le point. Voici 10 pratiques qui fonctionnent.
1. Documentation centralisée des fournisseurs et gestion du portail
La façon la plus rapide de perdre le contrôle des fournisseurs est de laisser l'information vivre partout.
Une connexion se trouve dans un coffre-fort de mot de passe du navigateur. Un autre est dans un ancien carnet de notes employé. Les termes du contrat sont enterrés dans l'email. Le contact AP a changé il y a des mois, mais personne n'a mis à jour le fournisseur maître.
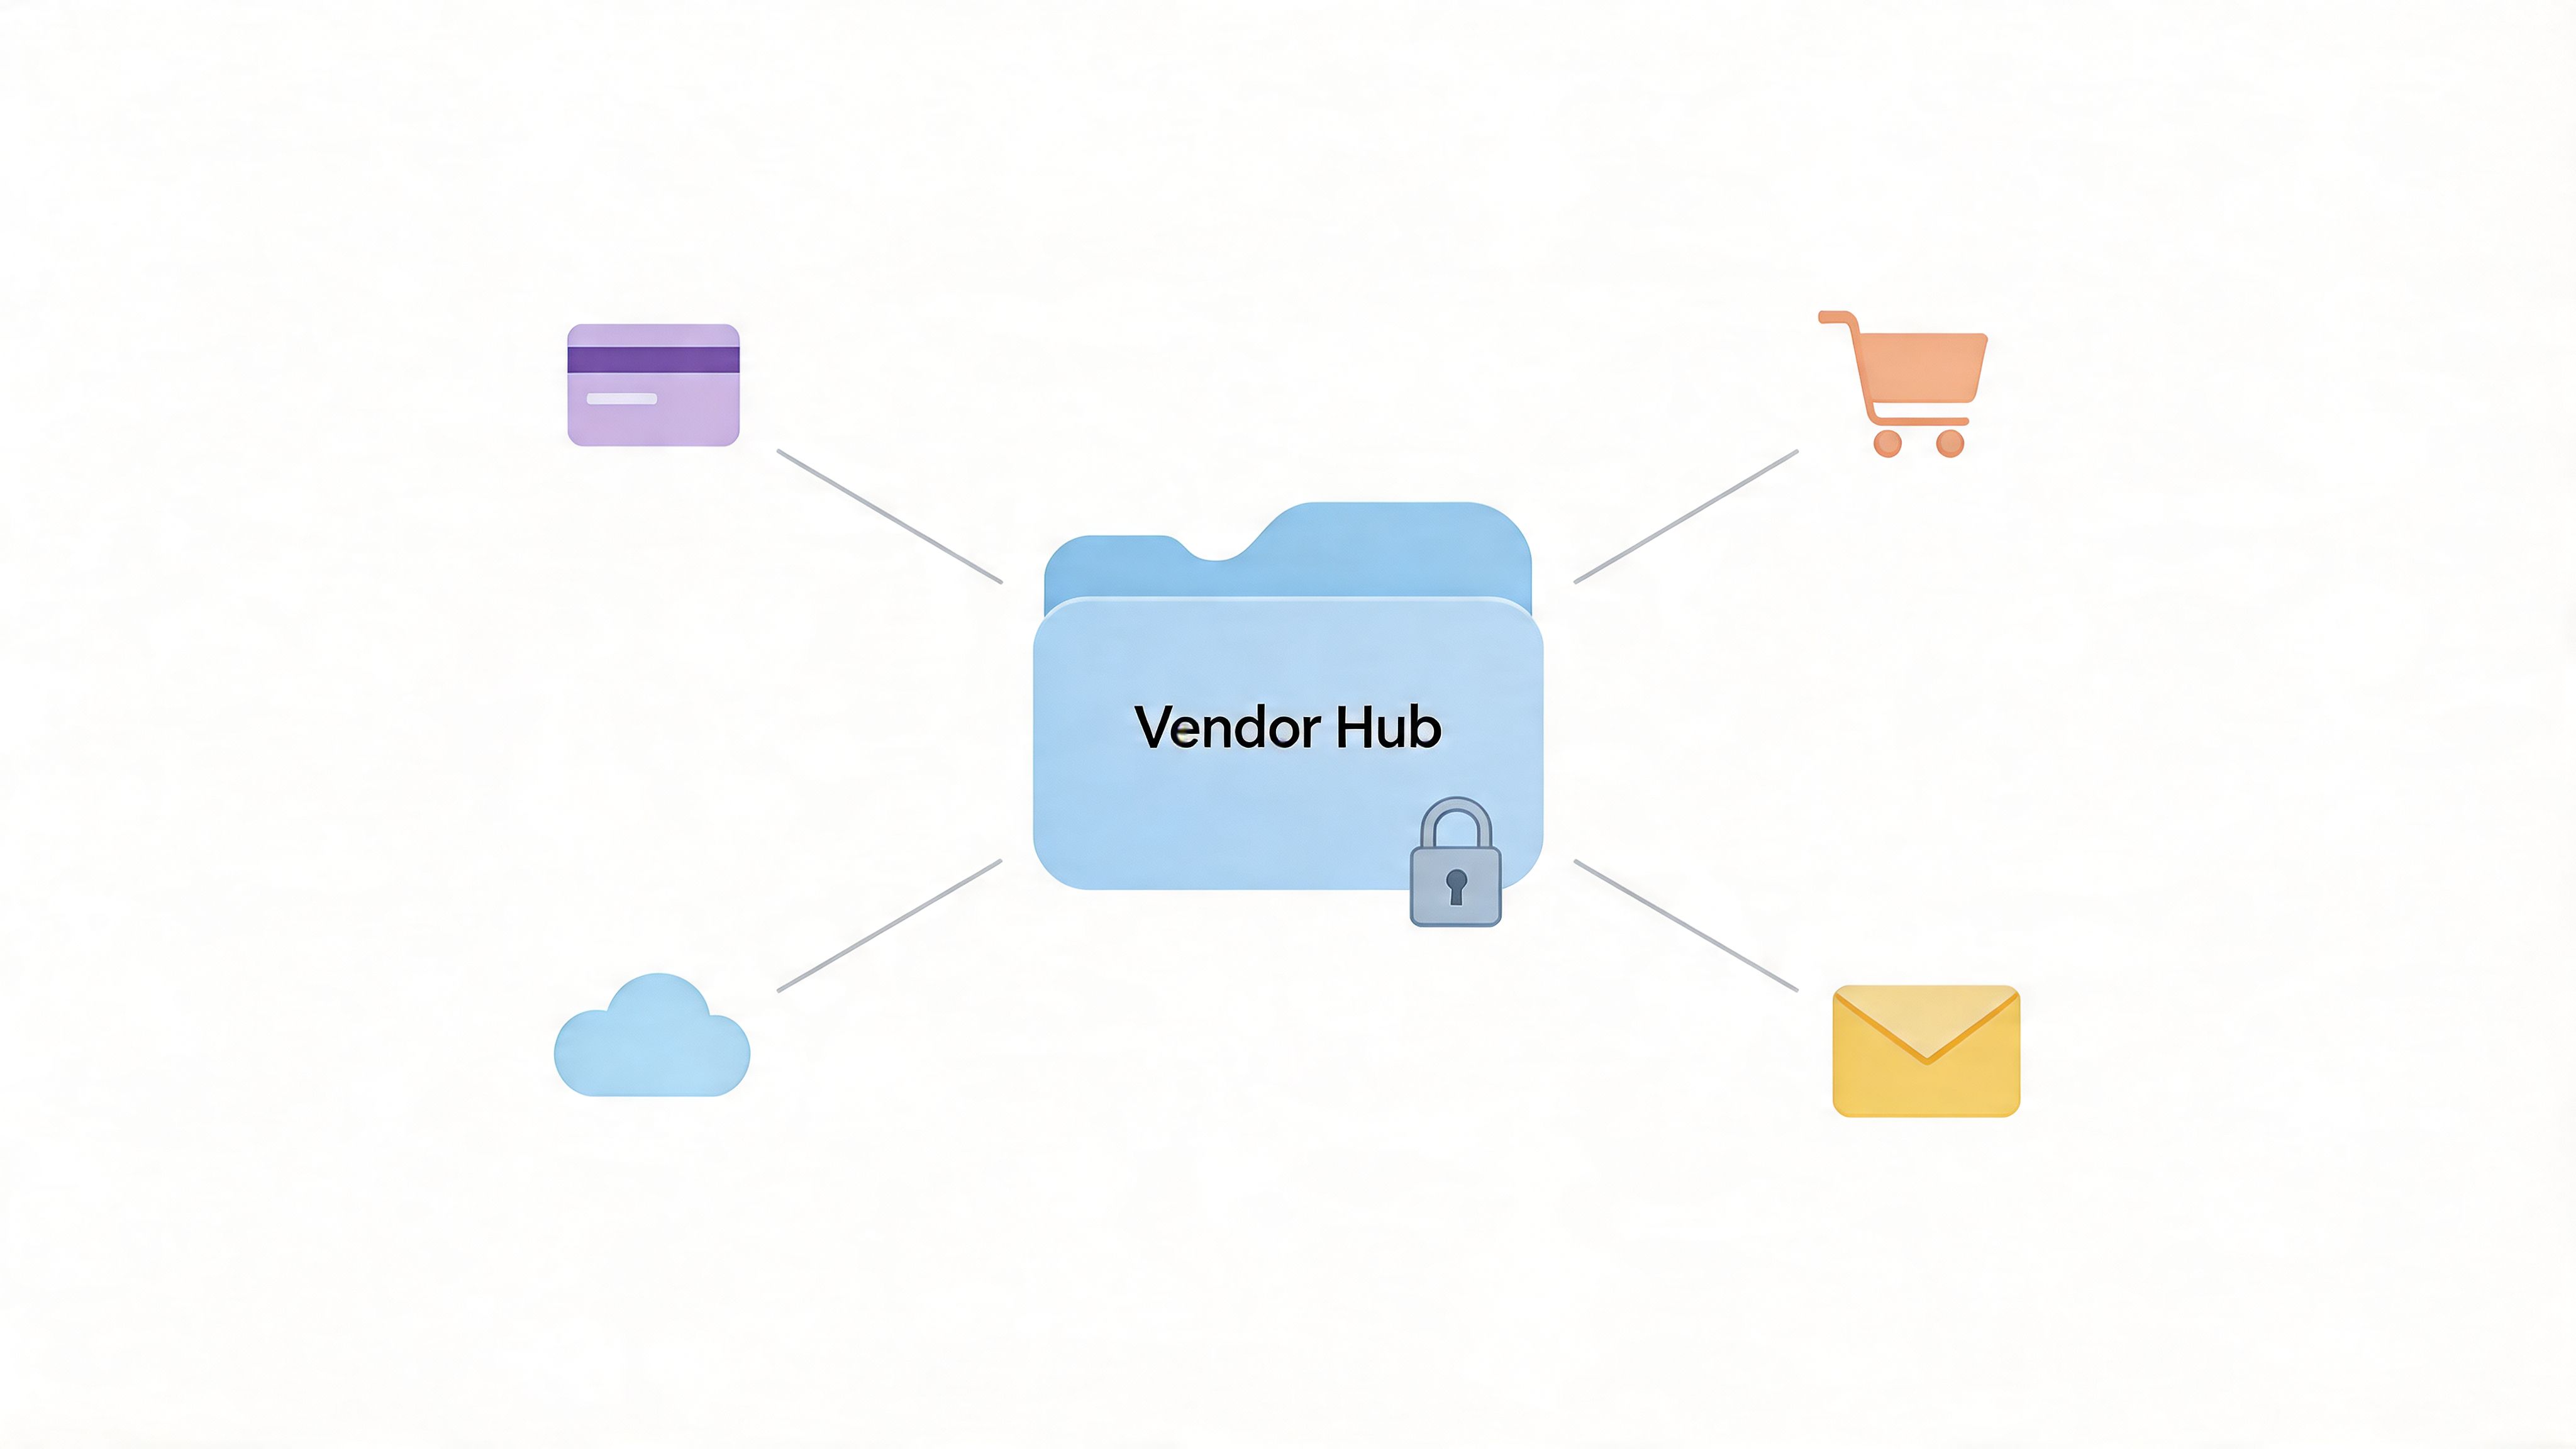
Construire une source de vérité
Pour les équipes financières, un centre central de fournisseurs devrait comprendre :
- Détails d'accès au portail:Entreposez les URL, les méthodes de connexion, les notes MFA et où les factures apparaissent après la connexion.
- Registres des fournisseurs de base :Conservez ensemble le nom de l'entité juridique, la remise aux détails, les formulaires d'impôt, les modalités de paiement, les dates du contrat et les contacts d'escalade.
- Propriété du système :Inscrivez qui dans votre entreprise possède la relation, qui approuve les factures, et qui traite les différends.
Utilisez un gestionnaire de mots de passe comme 1Mot de passe ou LastPass pour les identifiants. N'utilisez pas un tableur pour les mots de passe, même si cela vous semble pratique.
La fragmentation des données des fournisseurs crée des risques financiers et de conformité cachés parce que les contrats, les communications et les dossiers de transaction sont dispersés dans les boîtes de réception, les portails et les systèmes déconnectés, ce qui rend plus difficile l'audit de la documentation ou la vérification des données de facture par rapport aux conditions convenues, comme l'indiquent lesSystèmes Atlas sur la gestion des relations avec les fournisseurs.
Règle pratique:Si un nouveau spécialiste de l'AP ne peut pas trouver un portail, des termes et des trois dernières factures en quelques minutes, votre documentation n'est pas suffisamment centralisée.
Un simple examen trimestriel aide. Vérifiez les portails actifs, supprimez l'ancien accès, confirmez les contacts et vérifiez que les étapes de récupération de facture correspondent encore à la réalité.
2. Collecte automatisée des factures et extraction de données
La poursuite manuelle des factures coûte cher dans les équipes souvent sous-estimer. Il ne s'agit pas seulement du temps passé à télécharger des PDF. Il s'agit du changement de contexte, du double touche, et du retard quand une facture se trouve dans la mauvaise boîte de réception pendant des jours.
L'automatisation prouve sa valeur le plus tôt possible.
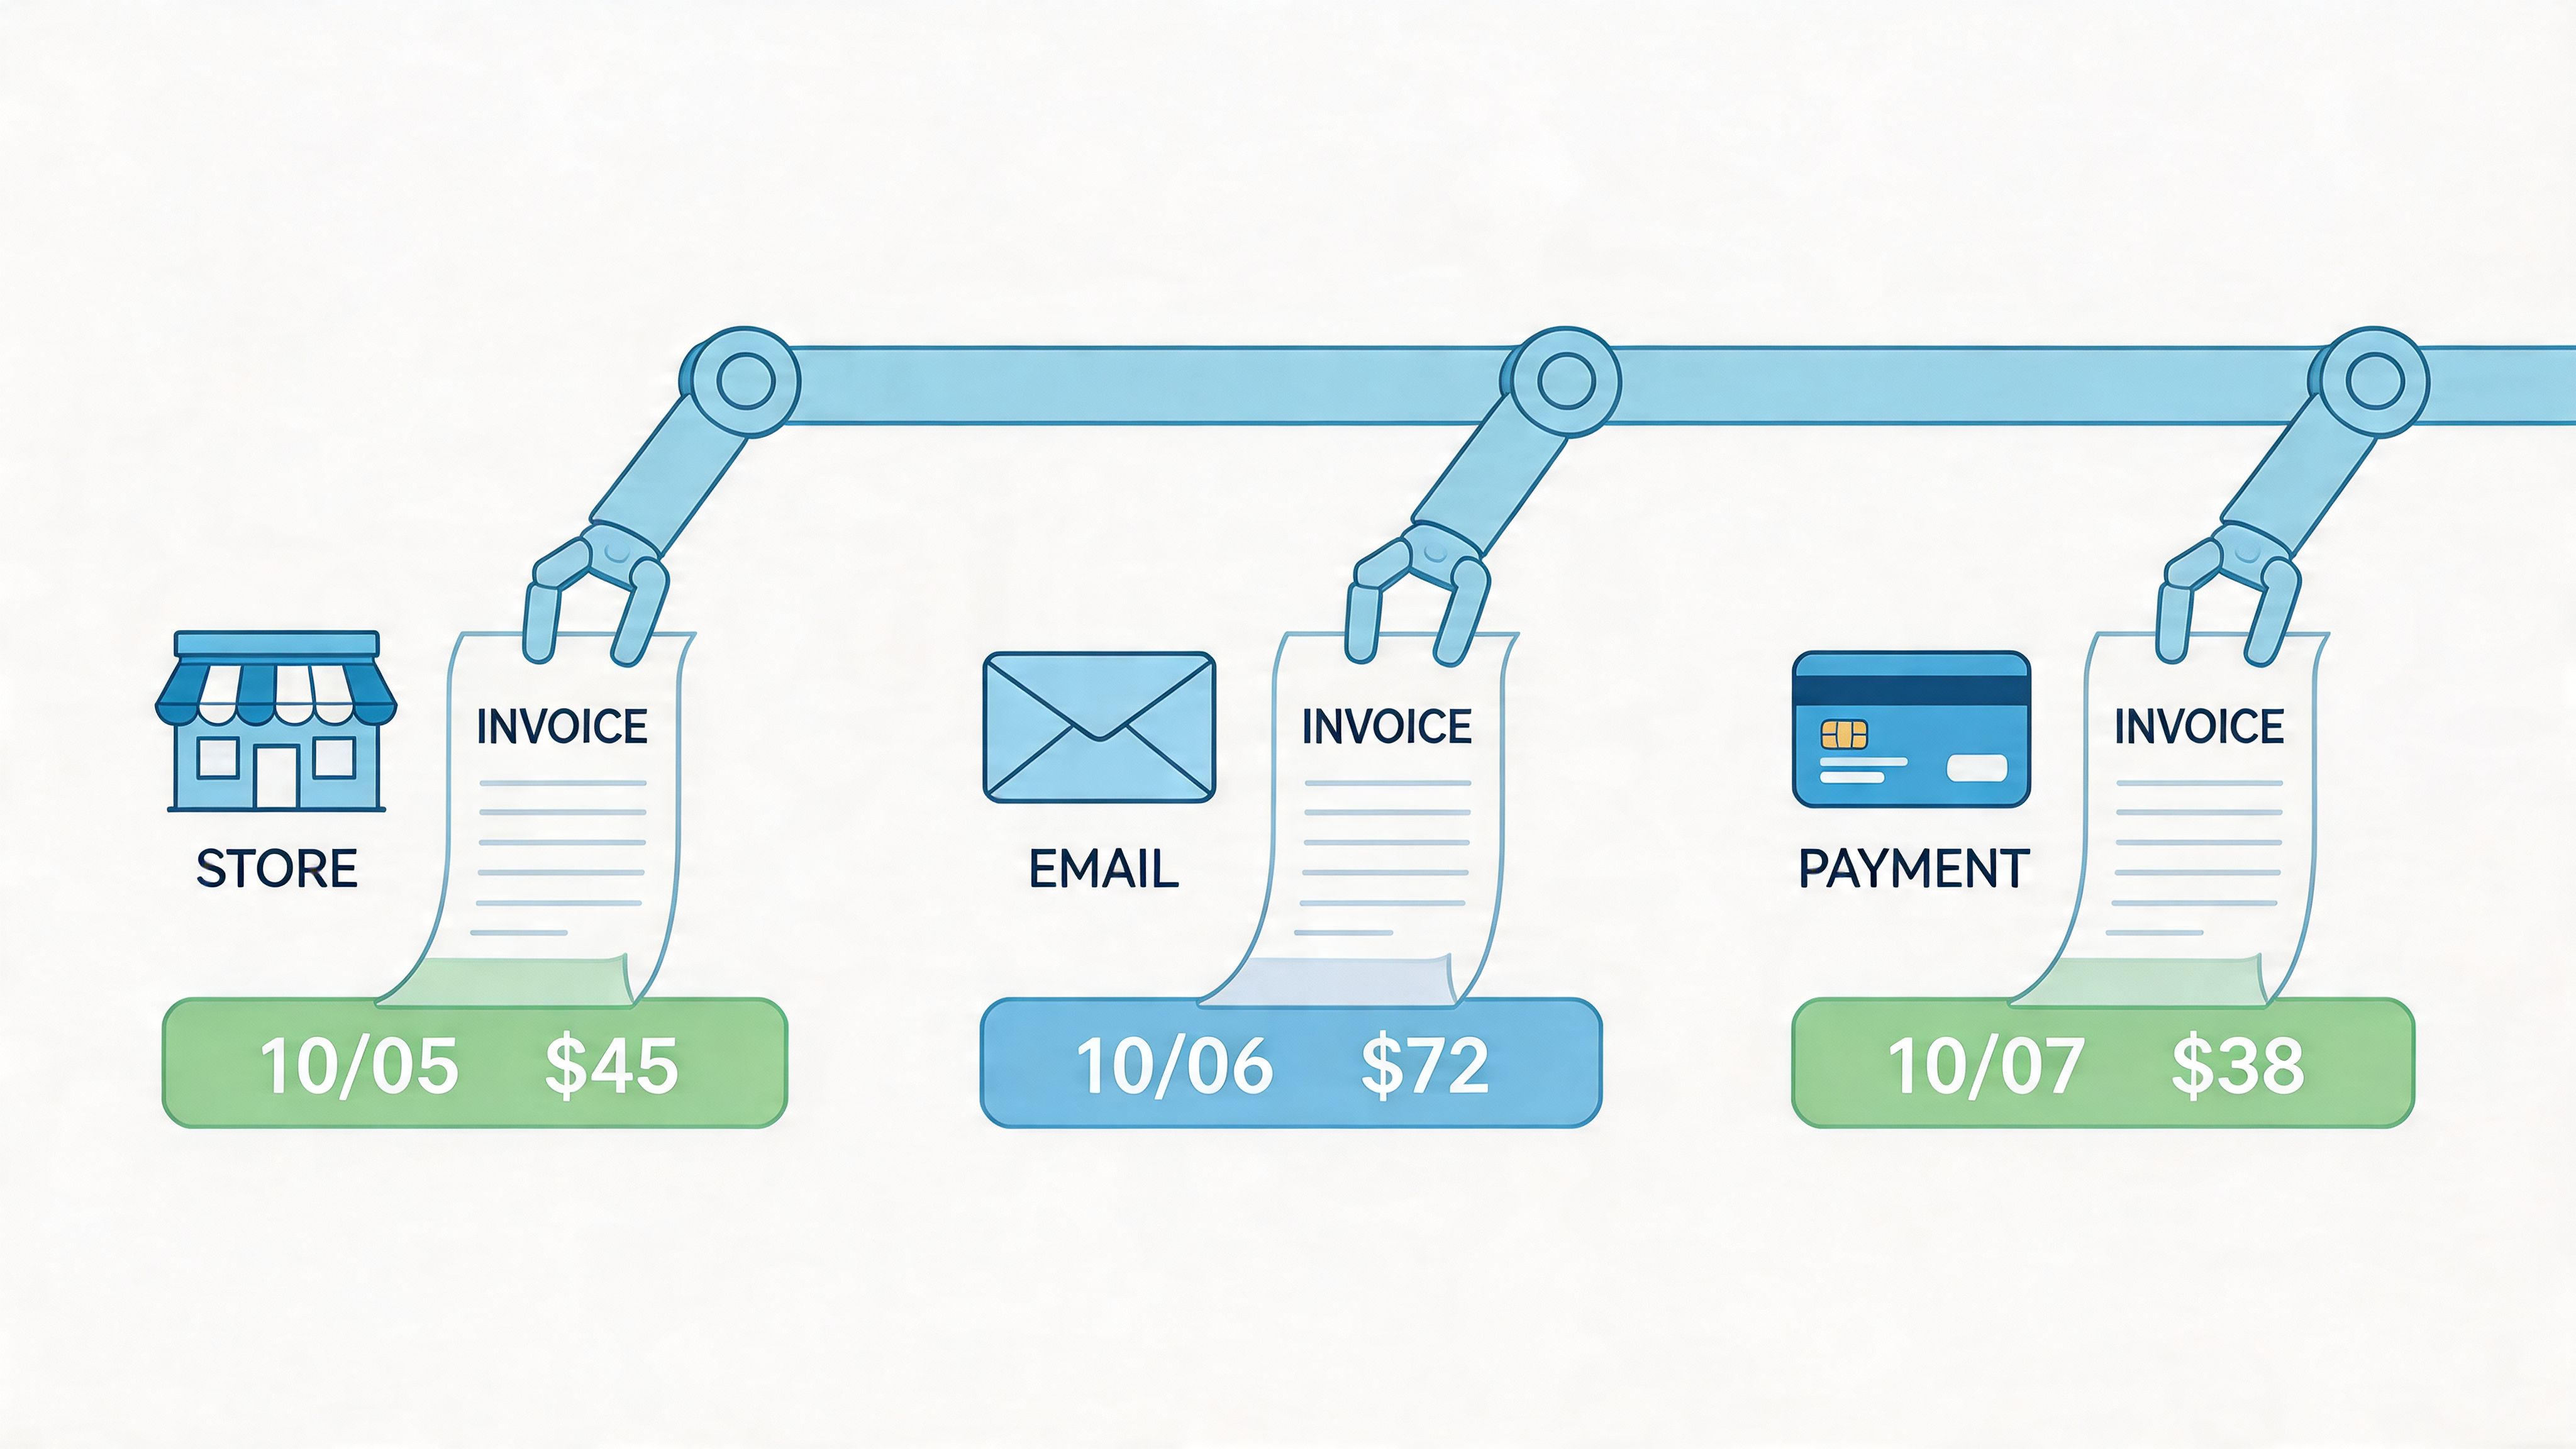
Amazon Si vous tirez des factures de Business, , , , PayPal et des pièces jointes email, une plate-forme comme peut centraliser la collecte et extraire les champs clés dont votre workflow comptable a besoin. Cela n'élimine pas l'examen. Il supprime le travail répétitif de récupération et d'entrée de données qui brûle votre équipe.
Commencez là où la douleur est la plus élevée
Ne pas automatiser tout à la fois. Commencez avec les fournisseurs qui créent les touches les plus mensuelles.
Un déploiement pratique ressemble à ceci :
- Portails à plus haut volume d'abord:Connectez les fournisseurs dans lesquels votre équipe se connecte le plus souvent.
- Retour à la page suivante :Transmettre les courriels de facture des petits fournisseurs dans un seul point d'entrée surveillé.
- L'examen des exceptions demeure humain :Laissez le logiciel recueillir et extraire. Gardez les approbations et les cas inhabituels sous contrôle financier.
Beaucoup de projets d'automatisation échoués ont le même problème. Les équipes essaient de forcer chaque format de facture bizarre dans un flux de travail parfait le premier jour. Cela crée généralement de la frustration.
Plus tard dans le processus, il aide à montrer à l'équipe à quoi ressemble l'automatisation de bon sens dans la pratique:
Regardez l'extraction de près dans le premier mois. Les PDF du fournisseur varient. Certaines étiquettes sont incohérentes. Certains articles de ligne sont désordonnés. C'est normal. Le point n'est pas la perfection zéro-touch. Le point est que la finance passe son temps à examiner les exceptions, ne pas agir comme un service de téléchargement pour chaque fournisseur.
3. Mesure du rendement des fournisseurs et suivi de l'ICP
La comptabilité mensuelle devient désordonnée rapidement lorsqu'un vendeur manque un fichier de facturation, applique le mauvais taux, ou envoie une facture après la fenêtre de comptabilité d'exercice.
C'est pourquoi le suivi des performances des fournisseurs est important en finance. Il donne aux équipes AP, comptabilité et contrôleur un système d'alerte précoce pour le comportement de facturation qui crée retravailler, affaiblit les prévisions et ralentit la fermeture.
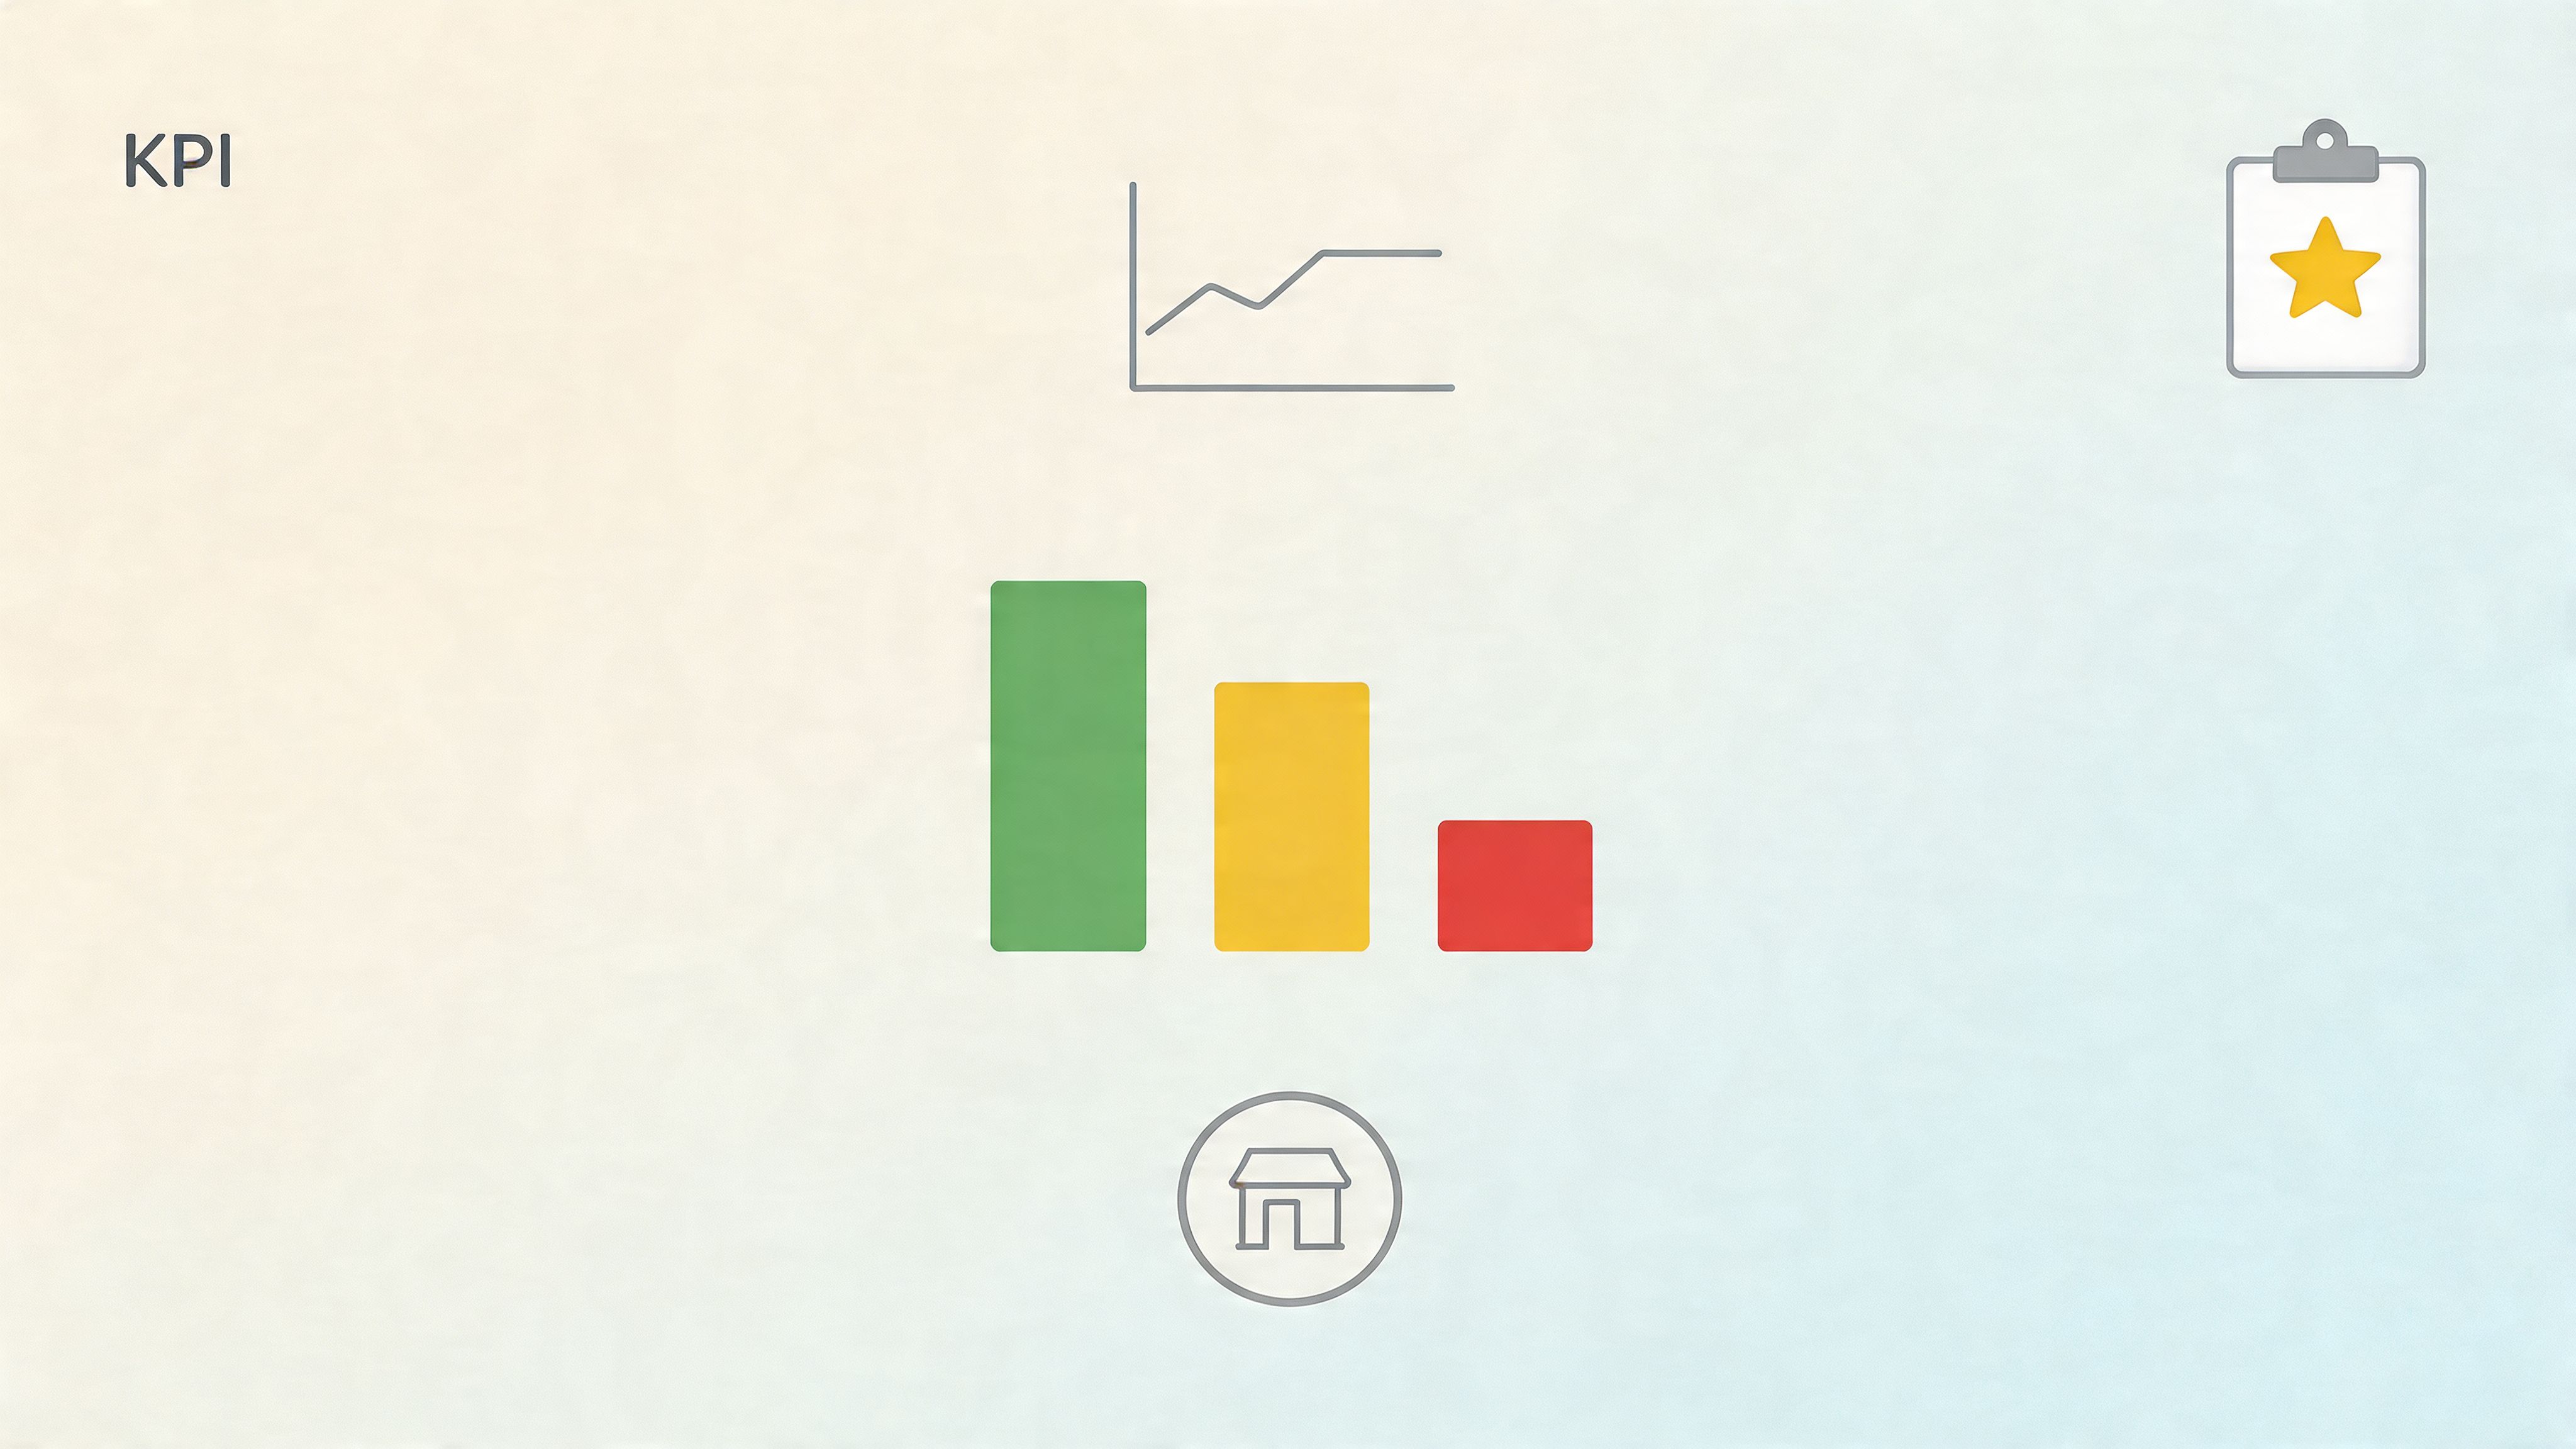
Suivre les utilisations réelles de la finance métriques
Les meilleures cartes de pointage sont assez courtes pour être maintenues et assez précises pour agir. Si une mesure ne change pas la façon dont la finance examine les factures, fait le suivi des différends ou évalue les renouvellements, elle n'appartient pas à la liste.
Pour les équipes des finances et de la comptabilité, les mesures les plus utiles sont généralement les suivantes :
- Précision de la facture :Les taux, les quantités, le traitement fiscal et les détails de la personne morale sont-ils exacts au premier reçu?
- Délai de soumission :La facture arrive-t-elle à temps pour les comptes d'exercice, les approbations et les échéances de paiement?
- Délai de règlement des différends :Combien de temps prend le fournisseur pour corriger les erreurs de facturation, émettre des crédits ou répondre aux demandes de documentation?
- Respect du contrat :Les rabais, les plafonds de frais, les périodes de service et les modalités de facturation correspondent-ils à ce qui a été approuvé?
- Taux d'exception:Combien de fois ce fournisseur crée-t-il des révisions manuelles, des corrections de codage ou des escalades d'approbation?
Ces mesures ne sont pas le théâtre d'approvisionnement. Ils sont des données d'exploitation. Un vendeur avec un prix unitaire bas mais un taux d'exception élevé peut encore être coûteux une fois que vous facteur dans le travail AP, les fermetures retardées, et le suivi répété de la finance.
Si votre équipe utilise déjà des outils de saisie de factures ou d'extraction de données, commencez là. Recherchez des factures tardives récurrentes, des erreurs de prix répétées, des références de PO manquantes et des mémos de crédit qui apparaissent tous les trimestres pour la même raison.
Une carte de pointage du fournisseur devrait appuyer une décision. Elle ne devrait pas exister seulement pour remplir un dossier d'examen trimestriel.
Il y a aussi un véritable compromis ici. Plus de suivi KPI crée plus de responsabilité pour le fournisseur, mais il expose également la discipline financière. Si votre équipe veut des corrections plus rapides, une facturation plus propre et une meilleure performance SLA, les exceptions de facture doivent être documentées de façon cohérente et renvoyées avec suffisamment de détails pour les résoudre rapidement.
Pour les fournisseurs à faible risque, un examen léger est généralement suffisant. Chaque fournisseur n'a pas besoin d'un examen officiel trimestriel des affaires, mais chaque fournisseur qui crée des frictions financières répétées doit être mesuré.
4. Conditions de paiement claires et documentation contractuelle
Le quart-end devient laid rapidement quand une facture de fournisseur atterrit avec un coût que personne ne peut lier au contrat. AP demande l'approvisionnement. L'approvisionnement demande au propriétaire du budget. Legal tire le PDF signé. Pendant ce temps, la facture est en état de maintien, le vendeur poursuit le paiement, et la finance perd du temps sur un problème qui aurait dû être évité à bord.
Une grande partie des questions de paiement commencent en amont. Le contrat peut être signé, mais si les modalités de facturation sont vagues ou enfouies dans un langage juridique, AP est obligée d'interpréter au lieu de vérifier.
Écrire les termes du contrat afin que la finance puisse les utiliser
Le contrat n'a pas besoin d'un examen moins légal. Il a besoin d'une couche opérationnelle que le financement peut appliquer facture par facture.
Au minimum, documenter:
- Modalités de paiement:Termes nets, logique de la date d'échéance, méthode de soumission approuvée de la facture, modalités d'escompte de paiement anticipé et toute approbation requise avant le paiement.
- Structure de facturation:Frais récurrents, frais fondés sur l'utilisation, coûts de mise en oeuvre, dépenses remboursables, crédits et prix de renouvellement.
- Exigences en matière de facturation:Numéro de P.O., entité juridique, période de service, renseignements fiscaux, renseignements sur les versements et la personne-ressource pour les différends relatifs à la facturation.
- Points déclencheurs :Ce qui commence l'horloge de facturation, comme la signature du contrat, go-live, étape de livraison, période de service mensuelle, ou l'activation de l'utilisateur.
Si un contrat comprend des engagements de disponibilité, des délais de réponse, des étapes de mise en oeuvre ou des dispositions relatives au crédit, le financement devrait savoir comment ces conditions affectent la facturation. Un ALS qui ne peut être assorti d'une facture, d'un mémo de crédit ou d'une retenue de paiement est difficile à faire respecter dans la pratique.
Je vois souvent la même défaillance. Le contrat signé vit dans un dépôt, mais l'information dont AP a besoin ne le fait jamais dans le dossier principal du fournisseur, les notes de flux de travail de facture, ou les instructions d'approbation. Le document existe.
Pour les fournisseurs importants, créez un résumé interne d'une page. Gardez-le clair, précis et facile à trouver. Inclure les modalités de paiement, la logique de facturation, les dates de renouvellement, les contacts d'escalade, le traitement fiscal et toutes les conditions qui justifient la retenue ou l'ajustement du paiement.
Le fait de documenter les fournisseurs à faible risque ajoute des travaux de maintenance avec peu de rendement. Le fait de documenter les fournisseurs stratégiques ou à volume élevé crée des exceptions répétées, des approbations retardées et un faible soutien en matière de vérification.
5. Vérification régulière des communications et des relations
Un vendeur manque un changement de facturation, votre équipe paie à partir d'un ancien jeu d'instructions, et le quart-end de fermeture prend un autre élément de nettoyage évitable. Ce type de problème commence généralement bien avant l'arrivée de la facture.
Les équipes financières n'ont pas besoin d'appels de statut constants. Elles ont besoin d'un rythme d'examen qui capture les problèmes de facturation, de conformité et de service avant que ces problèmes ne se transforment en retards de paiement, en litiges de crédit ou en mauvaises comptabilités d'exercice.
Pour les fournisseurs à plus forte incidence, établir un enregistrement récurrent en fonction des dépenses, du volume de la facture et de la dépendance opérationnelle. Le trimestre est suffisant pour de nombreuses relations.
Examiner les parties de la relation qui influent sur le dossier financier et le processus de paiement :
- Problèmes récurrents de facturation :Factures tardives, support manquant, taux incorrects, erreurs fiscales ou notes de crédit qui n'arrivent jamais
- Changements au processus :Nouveaux contacts de facturation, mises à jour des coordonnées bancaires, changements de portail ou changements de flux de travail d'approbation
- Impact financier à venir:Renouvellements, changements de portée, phases de mise en oeuvre, hausses de prix ou changements d'entités ayant une incidence sur le codage et la comptabilité d'exercice
- Actions ouvertes :Litiges, corrections promises, crédits vieillissants et délais avec un propriétaire nommé de chaque côté
Le court, c'est bien.
Les meilleurs check-in que j'ai vu sont généralement de 20 à 30 minutes, avec un journal de problèmes partagé et des dates de suivi claires. Pas de diapos. Pas de langage de relation générique. Juste les éléments qui affectent l'exactitude de la facture, le calendrier de paiement, le support de vérification et les dépenses futures.
Les finances apportent également quelque chose d'utile à ces conversations que l'approvisionnement ou les opérations peuvent ne pas voir aussi clairement. L'historique des paiements montre les modèles. Les paiements courts répétés, les factures précipitées dans la comptabilité mensuelle, les lacunes chroniques de sauvegarde, et les refactures fréquentes pointent habituellement vers un problème de processus du côté du fournisseur ou un écart de contrôle sur le vôtre.
Une bonne relation de fournisseur devrait être en mesure de gérer des discussions difficiles sur les frais contestés, la documentation manquante, ou les problèmes de service avec des conséquences financières. Si un fournisseur traite chaque question comme une confrontation, ce n'est pas seulement un problème de communication.
6. Traitement des exceptions à la facturation et résolution de la discrétion
La comptabilité mensuelle approche, l'argent liquide est serré, et une grosse facture de vendeur atterrit avec les mauvais taux, la mauvaise entité, et aucune sauvegarde. C'est le moment où la gestion de la relation de fournisseur cesse d'être abstraite et devient un problème de contrôle financier.
Un bon processus d'AP n'essaie pas d'empêcher chaque exception. Il conduit les exceptions rapidement, documente la décision, et empêche le même problème de se reproduire le mois prochain.
Construisez un workflow d'exception défini
Si l'équipe transmet des courriels, vérifie les contrats par mémoire et débat sur la propriété à chaque fois que quelque chose semble mal, le processus ralentira et la piste d'audit sera faible.
Une configuration pratique comprend:
- Règles de déclenchement :Signaler les numéros de PG manquants, les totaux inhabituels, les changements tarifaires non approuvés, les numéros de factures en double, les erreurs de traitement fiscal ou les dates de service qui ne correspondent pas au contrat.
- Règles de propriété:Déterminer qui examine d'abord, qui communique avec le vendeur, qui vérifie le contrat et qui peut approuver une facture corrigée, un paiement à court terme ou un rejet.
- Note de résolution:Consigner la cause fondamentale, l'incidence financière, ce qui a été fixé et si la question devrait changer le codage futur, les règles d'approbation ou l'examen des fournisseurs.
L'exactitude des factures est importante, mais les équipes financières devraient aussi suivre le taux d'intervention. Un fournisseur peut regarder bien sur la rapidité des paiements en gros tout en créant un travail manuel lourd à travers des factures, des crédits et des écarts récurrents.
Si la même exception apparaît trois fois, traitez-la comme un échec de processus, et non comme une mauvaise chance.
Automatisation aide à l'admission. Il peut attraper les numéros de facture en double, les champs manquants, et les montants mal appariés rapidement. Les gens doivent toujours décider si la bonne action est un rejet, une demande de crédit, un ajustement de la comptabilité d'exercice, ou une escalade du contrat.
Les équipes les plus fortes séparent également la correction de la prévention. Résolvez la facture actuelle, puis décidez de ce qui doit changer. Peut-être que le fournisseur a besoin d'un nouveau modèle de facturation. Peut-être que vos données principales sont erronées. Peut-être que le langage du contrat est trop lâche pour la façon dont les factures du fournisseur dans la pratique.
C'est ainsi que la gestion des exceptions devient partie intégrante de la gestion des fournisseurs, et non seulement le nettoyage des factures.
7. Segmentation des fournisseurs et gestion des relations à plusieurs niveaux
La comptabilité mensuelle expose rapidement la segmentation des fournisseurs. Un fournisseur de faible dollar avec des factures propres et récurrentes ne devrait pas consommer le même temps d'examen qu'un fournisseur de logiciels multi-entités qui facture de façon variable, pousse les changements de contrat en milieu de cycle et affecte les charges à payer, les approbations et les rapports.
Les équipes financières ont besoin d'un modèle d'échelonnement qui reflète le cycle de vie financier de la relation, et pas seulement la valeur des achats.
Une structure pratique ressemble généralement à ceci:
- Fournisseurs stratégiques :Les dépenses élevées, les services essentiels aux entreprises, l'accès aux données sensibles, la facturation complexe ou l'impact direct sur la clôture, le flux de trésorerie ou la conformité.
- Fournisseurs principaux d'exploitation:Important pour les opérations quotidiennes, avec des dépenses modérées et des modèles de factures gérables.
- Fournisseurs transactionnels :Faible complexité, facturation prévisible, risque limité et faible besoin de gestion des relations au-delà d'une configuration précise et d'un paiement en temps opportun.
Le point n'est pas d'étiqueter les vendeurs. C'est de décider où votre équipe dépense l'attention.
Pour les fournisseurs de premier rang, les finances devraient rester plus proches du compte. Examiner attentivement les changements de contrat, surveiller la dérive des prix, comparer les modèles de facturation avec les conditions convenues, et prévoir des examens périodiques avec le propriétaire de l'entreprise.
Les fournisseurs de niveau inférieur ont besoin d'un modèle différent. L'embarquement normalisé, les règles de codage automatisés, le cas échéant, et l'examen fondé sur des exceptions, sont généralement plus judicieux que les contrôles fréquents.
J'ai vu des vendeurs à dépenses modestes créer un travail surdimensionné parce que leurs factures arrivent dans des formats incohérents, frappent plusieurs centres de coûts, ou nécessitent des appels de jugement chaque mois. Un plus petit fournisseur qui crée des questions récurrentes de comptabilité d'exercice peut être plus cher à gérer qu'un plus grand fournisseur avec une facturation disciplinée.
Les fournisseurs stratégiques ont généralement besoin de propriétaires nommés dans la finance et l'entreprise. Les fournisseurs transactionnels ne le font souvent pas. Cette distinction importe lorsque les problèmes de paiement, les défaillances de service, ou les litiges contractuels commencent à affecter les livres.
Réglez le niveau d'abord. Ensuite, joignez le niveau de contrôle, la cadence d'examen et l'approche d'automatisation au risque financier réel et à la charge de travail.
8. Conformité et gestion des risques dans les relations avec les fournisseurs
Le point faible apparaît généralement dans une opération de paiement de routine. Quelqu'un met à jour les données bancaires par email, le changement est traité trop rapidement, et la finance trouve le problème après que l'argent a déjà déménagé. Dans d'autres cas, le problème se pose lors de la préparation de l'audit, quand un formulaire de taxe de vendeur, certificat d'assurance, ou dossier d'approbation est obsolète ou manquant.
Pour les équipes de finance et de comptabilité, la conformité des fournisseurs n'est pas un processus parallèle. Elle s'inscrit dans le cycle de vie financier. Les contrôles à bord influent sur la question de savoir si les factures peuvent être payées en toute sécurité. La surveillance continue influe sur la question de savoir si le codage, les approbations et les activités de paiement sont toujours conformes aux politiques.
La solution pratique consiste à attacher des contrôles de risque aux points où le financement touche déjà le dossier des fournisseurs, au lieu de traiter la conformité comme un exercice annuel distinct.
- Avant de monter à bord:Vérifier le nom légal, les documents fiscaux, les instructions de paiement, le contrôle des sanctions au besoin, les documents d'assurance ou de licence et le propriétaire interne responsable de la relation.
- Pendant la relation:Revoir attentivement les modifications apportées aux détails des banques, surveiller les changements dans les modèles de factures, confirmer que les documents périmés sont remplacés et enquêter sur les fournisseurs qui ne sont pas cohérents dans leur support de facturation.
- Avant le renouvellement ou l'élargissement de la portée:Vérifiez les différends ouverts, les problèmes de contrôle, l'historique des services et si le fournisseur répond toujours à vos normes de politique et de documentation.
Les fournisseurs à haut risque, les fournisseurs ayant accès au système, les fournisseurs transfrontaliers et les fournisseurs qui manipulent des données réglementées ont besoin d'un examen plus strict qu'un fournisseur local à faible risque en envoyant une facture propre par trimestre. L'erreur est de traiter tous les fournisseurs comme étant égaux, ou en supposant qu'un historique de paiement propre signifie que le risque de contrôle est faible.
La discipline de la documentation fait la différence. Si la finance ne peut pas tirer les dossiers de bord actuels, les détails bancaires approuvés, les termes du contrat, l'historique des factures et le soutien de l'approbation en un seul endroit, l'examen des risques se transforme en chasse au trésor.
Les équipes qui s'appuient sur le courriel devraient documenter clairement la conservation et la traçabilité, en particulier dans les environnements contrôlés.Exigences relatives à la piste de vérification des courriels SOXest une référence utile pour cette question.
Une bonne gestion des risques des fournisseurs ne consiste pas à collecter le plus gros paquet de bord possible. Il s'agit de garder le fichier des fournisseurs suffisamment à jour pour que la finance puisse lui faire confiance lorsque l'argent est sur le point de quitter l'entreprise.
9. Entretien de l ' archivage et de la piste de vérification des factures et des reçus
La qualité des archives devient visible lorsque quelqu'un demande des preuves. Un auditeur veut un support pour un paiement. Un vendeur conteste une ancienne charge. Leadership demande pourquoi un coût a augmenté dans un trimestre précédent. Si la réponse dépend de trouver une pièce jointe dans une boîte de réception de personne, vous n'avez pas d'archive. Vous avez de la chance.
Rendre la récupération facile, pas héroïque
Une piste d'audit appropriée devrait indiquer le chemin complet d'un document :
- Reçu :Comment la facture est arrivée, que ce soit par portail, par courriel ou par téléchargement.
- Traitement:Quelles données ont été extraites, éditées ou codées.
- Approbation et paiement:Qui l'a approuvé, quand il a été autorisé, et ce qui a été finalement payé.
Pour les équipes de finance, le stockage consultable compte plus que le stockage brut. L'enregistrement des PDF dans un dossier ne suffit pas si personne ne peut les localiser par fournisseur, montant, date, entité ou numéro de facture.
C'est particulièrement important pour les environnements réglementés et toute équipe qui se prépare aux tests de contrôle.Exigences relatives à la piste de vérification des courriels SOXvaut la peine de lire.
Conservez le document source, les données extraites et l'historique de l'approbation ensemble. Le partage entre les systèmes crée des douleurs d'audit évitables.
Une habitude pratique fait une grande différence. Tester la récupération avant que vous en ayez besoin. Tirer un échantillon de factures plus anciennes par vendeur et par paiement exécuté. Si l'équipe a du mal à reconstruire ce qui s'est passé, fixer l'archive alors que les enjeux sont faibles.
10. Amélioration continue des processus et intégration de la technologie
Un fournisseur change son portail de facturation. Un autre commence à envoyer des factures à partir d'une nouvelle adresse. Un ordonnateur s'en va, et les factures s'assoient parce que la règle d'acheminement indique toujours à la mauvaise personne.
Dans les équipes de finance et de comptabilité, cela signifie regarder les listes de fonctionnalités passées et de vérifier ce qui se passe de l'admission de facture par le codage, l'approbation, le paiement et la synchronisation au grand livre. Un outil peut automatiser la collecte et laisser l'équipe coincée dans le travail manuel si les règles d'exception, les seuils d'approbation ou la cartographie ERP ont été mal définis.
Un bon cycle d'examen est simple et spécifique:
- Trouvez les points d'entrée manuels.Notez que les factures, les crédits ou les mises à jour des fournisseurs dépendent toujours de la surveillance de la boîte de réception ou du suivi des feuilles de calcul.
- Classement des points d'échec par impact financier.Commencez par les fournisseurs qui créent des paiements tardifs, des corrections de codage, des approbations manquantes ou un nettoyage récurrent pour la comptabilité mensuelle.
- Enlever la manipulation du duplicata.Si le personnel de l'AP entre les mêmes données dans l'outil de capture, l'application d'approbation et le système de comptabilité, corrigez le transfert avant d'ajouter d'autres logiciels.
- Vérifiez si les contrôles correspondent encore à la réalité.La logique d'approbation dérive souvent après les changements d'équipe, les changements d'entité ou la croissance des dépenses.
Les équipes achètent souvent un autre outil avant de corriger le routage cassé, la propriété floue ou les données-maîtres de fournisseur incohérentes. Le résultat est une version plus coûteuse du même processus.
Booksmate Si la collecte des factures est automatisée mais que les règles de codage GL sont incompatibles, ou si les règles d'approbation dépendent des connaissances tribales, le processus ralentit encore aux mêmes points. L'intégration devrait réduire les remises, raccourcir le temps d'examen et faciliter la conciliation des messages. Si ce n'est pas le cas, la configuration a besoin d'un autre passage.
La norme pratique est simple. Revoir le workflow sur un calendrier défini, généralement après un quart de fermeture, après un changement de système, ou après avoir embarqué une vague de nouveaux fournisseurs. Vérifiez où l'équipe touche toujours les factures à la main, où les exceptions s'accumulent, et où les données échouent entre les systèmes.
C'est ainsi que les équipes financières obtiennent de réelles améliorations grâce à la technologie de gestion des fournisseurs. Elles considèrent la conception des processus comme un travail opérationnel continu, lié à une qualité étroite, au contrôle de la trésorerie et à la préparation à l'audit.
Comparaison des relations avec les fournisseurs en 10 points
Pratique
Complexité de la mise en œuvre
Ressources nécessaires
Résultats escomptés
Cas d'utilisation idéales
Principaux avantages
Documentation centralisée des fournisseurs et gestion du portail
Mise à jour moyenne, initiale et continue; gestion du changement requise
Faible–Moyenne, gestionnaire de mots de passe sécurisé ou CMS, maintenance du personnel
Meilleur accès, moins de portails manqués, audits améliorés
Équipes financières des fournisseurs; besoins en matière d ' audit et de conformité
Récupération d'informations plus rapide; prend en charge les intégrations d'automatisation
Collecte automatisée de factures et extraction de données
Haute, intégrations de portail, réglage OCR et configuration de gabarit
Moyen–haut, plate-forme d'abonnement, temps de configuration/informatique
Grandes économies de temps (50 à 70 %), moins d'erreurs d'entrée de données, paiements plus rapides
Environnements de facturation à volume élevé; équipes à la recherche de l'automatisation AP
Traitement des vitesses; améliore la précision et la visibilité
Mesure des performances des fournisseurs et suivi de l'ICP
Moyen, définir les ICR et mettre en œuvre des tableaux de bord de suivi
Moyens, outils d'analyse, processus de collecte de données
Évaluation objective des fournisseurs; détection précoce des problèmes
Achats avec de nombreux fournisseurs; préparation des négociations
Gestion des fournisseurs axée sur les données; appui à la renégociation
Modalités de paiement claires et documentation contractuelle
Moyen–haut, révision juridique et normalisation des contrats
Moyen, soutien juridique, dépôt de contrats
Moins de différends; flux de trésorerie prévisible; termes vérifiables
Accords de fournisseurs complexes ou de grande valeur
Protection juridique; permet des prévisions et des rabais
Enregistrement régulier des communications et des relations
Médium, calendrier et discipline de suivi
Moyenne, gestionnaires de relations , coordination des réunions
Des partenariats plus solides; une résolution plus rapide des problèmes
Fournisseurs à impact stratégique ou élevé
Bâtir la confiance; possibilités d'amélioration des surfaces
Traitement des exceptions de facture et résolution de discrétion
Hautes règles d'appariement, chemins d'escalade, flux de travail d'investigation
Personnel moyen et formé de la PA, drapeaux système et gestion des cas
Prévient le trop-payé; récupère les erreurs; donne des données plus propres
Organisations ayant des factures complexes ou des écarts fréquents
Réduit les coûts; crée une piste de vérification claire
Segmentation des fournisseurs et gestion des relations à plusieurs niveaux
Analyse des dépenses et conception des règles de niveau
Faible–Moyenne, données sur les dépenses, examen périodique
Meilleure allocation des ressources; efforts de gestion ciblés
Grandes bases de fournisseurs; profils de dépenses/risques mixtes
Privilégier les fournisseurs à fort impact; optimiser l'effort
Conformité et gestion des risques dans les relations avec les fournisseurs
Processus élevés d'évaluation, de surveillance et d'assainissement
Haute, équipe de conformité, outils, surveillance continue
Réduction de l'exposition au risque juridique/à la sécurité; assurance de la continuité des opérations
Secteurs réglementés (santé, finances)
Atténue les risques pour la réglementation et la sécurité; prêt à l'audit
Entretien de l'archivage des factures et des reçus et de la piste d'audit
Moyens, migrations, conventions de désignation, politiques de rétention
Moyen, stockage, contrôles d'accès, processus de sauvegarde
Vérifications plus rapides; dossiers consultables; stockage physique réduit
Organismes fiscaux et d'audit lourds; besoins de rétention de longue durée
Récupération fiable; soutien à la conformité et aux différends
Amélioration continue du processus et intégration de la technologie
Haute, intégrations système, gestion du changement, optimisation continue
Investissement élevé dans les outils, la formation, les ressources d'intégration
Gains d'efficacité continus; ROI mesurable; évolutivité
Organisations poursuivant l'automatisation à l'échelle
Amélioration durable de la productivité; réduction du travail manuel
Des tâches transactionnelles aux partenariats stratégiques
Les meilleures pratiques de gestion de la relation fournisseur ne se sentent pas glamour. Ils se sentent contrôlés.
Votre équipe sait où vivent les documents des fournisseurs. L'accès au portail n'est pas une chasse au trésor. Les factures arrivent par un chemin d'entrée défini. Les termes du contrat sont suffisamment clairs pour que AP puisse les utiliser. Les exceptions sont acheminées, étudiées et documentées au lieu de s'attarder dans les fils de courriel.
Cette discipline opérationnelle change la nature de la relation. Les fournisseurs cessent d'interagir avec la finance seulement quand quelque chose ne va pas. Les équipes internes cessent de traiter AP comme le lieu où les problèmes de contrat et de communication non résolus finissent par atterrir.
Cela importe parce que la gestion des fournisseurs n'est pas seulement administrative. Il forme la vitesse rapprochée, la préparation à l'audit, le traitement des différends, la planification de l'encaisse, et votre capacité à faire confiance aux chiffres entrant dans le grand livre. Lorsque les dossiers sont fragmentés et la collecte des factures est manuelle, l'équipe dépense son énergie en récupérant l'information.
De nombreux leaders financiers voient le passage des tâches transactionnelles aux partenariats stratégiques. Une meilleure gestion des fournisseurs vous donne des conversations plus propres avec les fournisseurs. Vous pouvez traiter les problèmes de facturation récurrents avec des preuves. Vous pouvez vous préparer pour les renouvellements avec des antécédents de performance réels. Vous pouvez repérer quels fournisseurs méritent des relations plus solides et lesquels ont besoin de contrôles plus serrés.
Il y a des compromis, bien sûr. La centralisation nécessite la propriété. L'automatisation nécessite un examen et un réglage. Le suivi KPI nécessite de la cohérence. Plus de structure peut se sentir plus lente au début parce que l'équipe documente ce qui vivait dans la tête de quelqu'un. Mais cet effort à court terme rapporte en moins de surprises, un meilleur support d'audit, et moins de brouillage pour la comptabilité mensuelle.
Si vous décidez par où commencer, ne commencez pas par une révision massive des fournisseurs. Commencez par le workflow que votre équipe touche le plus. Habituellement cela signifie la collecte de factures à volume élevé. Choisissez les fournisseurs qui créent le plus d'effort manuel, centralisez leurs dossiers, automatisez l'admission lorsque possible, et construisez un processus d'exception plus serré autour d'eux. Une fois que cette fondation est en place, le reste de votre programme de fournisseurs devient beaucoup plus facile à renforcer.
Des relations de fournisseurs solides se produisent rarement par accident. Les équipes financières les construisent en rendant le travail visible, répétable et fiable.
Si votre équipe se connecte encore aux portails fournisseurs un par un, Booksmate peut vous retirer une grande partie de ce travail manuel. Il se connecte à des centaines de portails en ligne et de boîtes mail, récupère automatiquement les factures et les reçus, extrait les données clés avec l'IA et range tout dans un tableau de bord prêt à exporter vers votre logiciel comptable. Pour les comptables et les équipes financières qui gèrent des documents de Amazon, Stripe, Google, Microsoft, PayPal et d'autres, Booksmateaide à transformer la poursuite des factures en un processus plus propre et plus évolutif.