Les cinq fondements du financement personnel expliqués
Les cinq fondements de la finance personnelle: budget, épargne d'urgence, gestion de la dette, protection des actifs et investissement, expliqué pour les propriétaires d'entreprise.
Les factures des clients sont dues, quelques dépenses d'affaires ont atterri sur une carte personnelle parce que c'était plus rapide, les reçus sont dispersés dans les portails de courrier électronique et de fournisseur, et votre solde bancaire semble sain jusqu'à ce que vous vous souveniez de la paie, de la taxe, des renouvellements de logiciels, et le paiement de la carte due la semaine prochaine.
Ce stress de bas niveau n'est pas juste un problème de comptabilité. C'est un problème de fondations.
Quand les gens demandentquels sont les cinq fondements de la finance personnelle, ils s'attendent généralement à une liste de contrôle de la finance des consommateurs. Budget. Économisez. Payer la dette. Acheter l'assurance. Investir. Cela va très bien, mais pour les propriétaires d'entreprise, les comptables, et les comptables, la valeur est plus profonde. Ces fondations créent la clarté de la prise de décision. Ils vous aident à séparer urgent du risque personnel important des risques d'affaires, et la pression à court terme de trésorerie de la construction de patrimoine à long terme.
Je regarde ces fondations comme un contrôleur regarde n'importe quelle opération stable. Vous avez besoin d'entrées propres, de priorités claires et d'habitudes répétables. Si les données sont désordonnées, le plan s'effondre. Si le plan est vague, l'émotion prend le dessus.
Pourquoi les fondations financières comptent pour les professionnels des affaires
Beaucoup de propriétaires d'entreprise sont des exploitants compétents et des OFC pauvres. Ils peuvent payer le travail, chasser les créances, négocier avec les vendeurs, et se sentent encore incertains de leur propre argent.
Les cinq fondations sont devenues populaires parce que trop de gens essayaient de gérer de l'argent sans cadre utilisable. L'écart est visible dans les chiffres.75 % des adolescents américains n'ont pas confiance dans leurs connaissances personnelles en matière de finances, 25 % des adultes déclarent n'avoir personne qu'ils peuvent demander une orientation financière de confiance, et les Américains doivent plus de 1,03 billion de dollars en dette par carte de crédit au 2e trimestre 2023selondonnées sur la littératie financière compilées par Annuity.org.
Pour les professionnels des affaires, ce problème se manifeste de manière familière :
- Limites floues :Les cartes personnelles couvrent les logiciels d'affaires, les voyages ou les dépenses publicitaires.
- Décisions réactives:Un client qui paie lentement se transforme en une crise de trésorerie parce qu'il n'y avait pas de tampon personnel.
- Fausse confiance:Les revenus semblent forts, mais la discipline de l'argent est faible.
- Traîne administrative:Les factures manquantes et les dossiers incohérents ralentissent chaque décision.
Pourquoi cela frappe plus fort les fondateurs et le personnel financier
Les employés ayant des salaires réguliers peuvent encore lutter, mais les propriétaires et les professionnels indépendants sont confrontés à des parties plus mobiles. Le revenu peut être inégal.
C'est pourquoi les cinq fondations comptent tant dans un contexte professionnel. Elles vous donnent un ordre d'opérations. Au lieu de demander, Que dois-je faire de l'argent ce mois-ci?
Règle pratique:Si vos finances dépendent de la mémoire, vous n'avez pas de système.
L'analyse de rentabilisation pour l'ordre financier personnel
Une vie financière personnelle désorganisée saigne dans le travail. Il change comment les gens prix, empruntent, économisent et répondent à la pression. J'ai vu les propriétaires prendre mauvais travail client parce qu'ils avaient besoin de liquide immédiat. J'ai vu les comptables retarder d'investir dans le logiciel parce qu'ils portaient des soldes de carte personnels et ne pouvaient pas ventre un autre facture mensuelle.
Des bases solides réduisent cette pression. Ils facilitent la tenue de livres propres, disent non aux mauvais accords, gèrent les risques et prennent des décisions à long terme sans panique. C'est le point du cadre. Pas la perfection. Stabilité.
Fondation 1 Maîtrisez votre flux de trésorerie avec une budgétisation intelligente
Le budget n'est pas sur la restriction. Il est sur la visibilité.
Si j'étudiais une entreprise sans discipline P&L, je ne ferais pas confiance à sa stratégie. La finance personnelle fonctionne de la même façon. Vous ne pouvez pas faire des choix raisonnables sur la dette, l'épargne, ou l'investissement si vous ne savez pas ce que vient dans, ce qui sort, et ce que ces sorties font pour vous.
Le modèle le plus simple est de traiter votre ménage comme une entité opérationnelle. Le revenu vient. Les dépenses essentielles maintiennent la vie en cours. D'autres sorties soutiennent les objectifs futurs ou les affaiblissent.
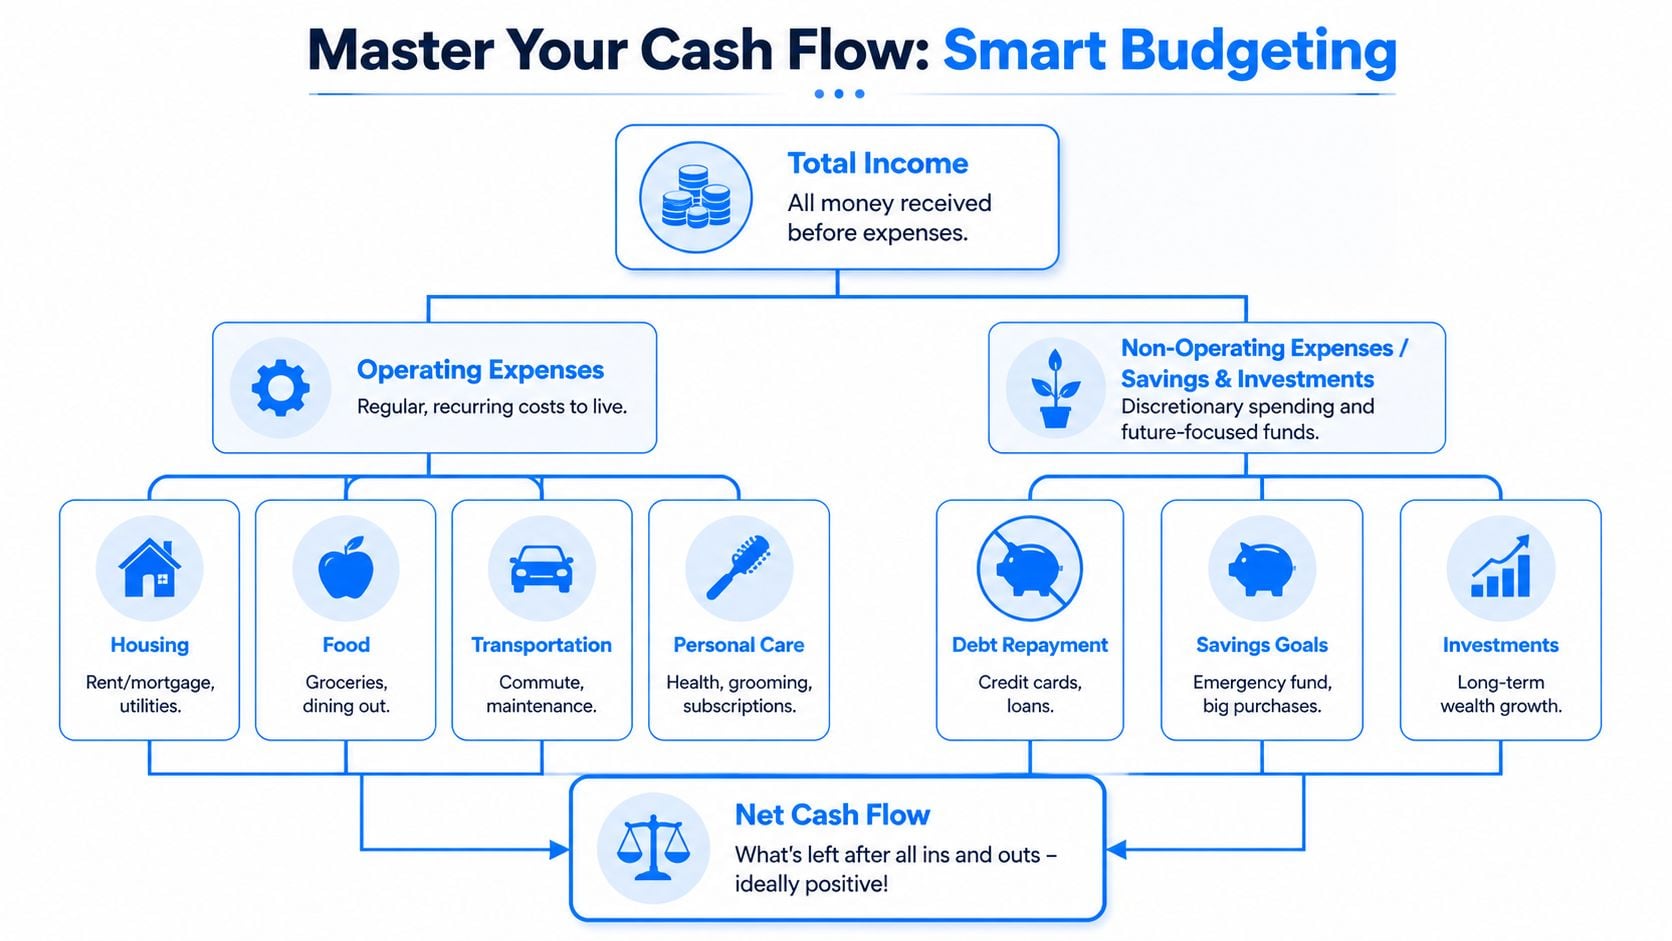
Utiliser un cadre facile à entretenir
Beaucoup de gens échouent à la budgétisation parce qu'ils choisissent un format qu'ils n'ont pas gagné. Commencez par l'un de ces:
- 50 30 20 structure: 50 % pour les besoins, 30 % pour les besoins et 20 % pour l'épargneest une référence pratique citée danscette vue d'ensemble des fondations de financement personnel.
- Budgétisation zéro :Chaque dollar obtient un emploi avant le début du mois. Cela ne signifie pas que chaque dollar est dépensé.
- Modèle de salaire du propriétaire :Si votre revenu d'entreprise fluctue, payez-vous un tirage régulier et construisez le budget autour de ce nombre, pas autour de votre meilleur mois.
La discipline est importante parce que les petites fuites s'additionnent. La même source note qu'une étude de Princeton dePlus de 10 000 ménagesa trouvé queDes dépenses excessives de 5 % peuvent entraîner une diminution de 15 % des soldes de retraiteC'est un problème de budget, pas seulement un problème d'investissement.
Ce qui fonctionne et ce qui ne fonctionne pas
Voici ce que j'ai vu travailler dans la pratique:
Approche
Fonctionne lorsque
Faire face à une situation
Budget de catégorie simple
Le revenu est suffisamment stable pour prévoir les dépenses de base
Les catégories sont trop larges pour capter la dérive
Budget fondé sur le zéro
Vous voulez un contrôle plus strict et des compromis clairs
Tu arrêtes de traquer les transactions réelles
Cartes personnelles et de visite séparées
Vous avez besoin de rapports plus propres et d'un examen plus facile
Tu continues à faire juste cette exception une fois
Ce qui ne fonctionne pas, c'est de deviner. Le remblayage manuel a aussi tendance à échouer parce que les gens sont occupés, puis reconstruisent les dépenses de mémoire, puis perdent confiance dans les chiffres.
Une bonne budgétisation dépend d'une bonne hygiène des données
Stripe Amazon Cela compte plus pour les propriétaires d'entreprise que la plupart des conseils admet. Si les reçus s'assoient dans les boîtes de réception, les factures vivent sur -0, Google, Microsoft, -1 , et PayPal, et les transactions ont frappé les cartes mixtes, votre budget n'est pas rester précis pour longtemps.
La budgétisation devient plus facile au moment où la collecte devient automatique et l'examen devient de routine.
L'objectif est de construire un beau tableur. L'objectif est de rendre le flux de trésorerie personnel évident dans votre comptabilité mensuelle assez que vous pouvez agir sur elle rapidement.
Fondation 2 Construisez votre filet de sécurité avec des économies d'urgence
Un fonds d'urgence change de comportement avant qu'il ne change votre bilan.
Sans un tampon de trésorerie, chaque surprise devient une décision sous le stress. Un paiement retardé du client, une réparation de voiture urgente, un remplacement d'ordinateur portable, ou une baisse saisonnière peut vous pousser vers la mauvaise solution. Habituellement, cela signifie une dette coûteuse, la perquisition de l'argent fiscal, ou de sauter les obligations que vous devriez avoir prévu.
C'est pourquoi je considère les économies d'urgence comme absolument essentielles pour les propriétaires et les freelances. Le revenu variable rend le besoin plus fort, pas plus faible.
Commencer plus petit que vous ne le pensez
Une des raisons pour lesquelles les gens évitent cette fondation est que la cible se sent trop grande.Fonds d ' urgence de 500 dollarscomme première étape.Shoeboxed. Résumé des cinq fondations, ce nombre est intentionnellement accessible et contribue à renforcer l'élan tout en couvrant de petites dépenses imprévues qui pourraient autrement forcer davantage d'emprunts.
C'est un design comportemental intelligent. Les gens n'ont pas besoin d'un premier pas héroïque. Ils ont besoin d'un projet réalisable.
Un petit fonds d'urgence ne résoudra pas chaque problème. Il en résoudra assez pour arrêter le glissement financier constant qui maintient les gens coincés.
Pour les propriétaires d'entreprise, définir deux niveaux de protection
Vous devez penser au-delà d'un fonds générique de jour.
- Éléments essentiels du ménageGarder suffisamment de réserve pour gérer les coûts de la vie pendant une interruption de revenu.
- Prise en charge des chocs d'affairesComptabiliser les créances irrégulières, les coûts urgents des logiciels ou de l'équipement et les surprises d'exploitation que les propriétaires couvrent souvent personnellement.
Si vous voulez un cadre utile pourmaîtriser vos finances, commencez par identifier vos véritables essentiels. Pas les dépenses idéales.
Comment le construire sans mourir de faim dans l'entreprise
Une erreur courante est d'attendre le mois parfait pour économiser. Ce mois arrive rarement.
- Balayer un montant fixe chaque semaine:Les petits transferts sont plus faciles à maintenir qu'un grand déménagement mensuel.
- Économisez sur chaque paiement client :Attachez l'habitude des entrées afin que vous ne dépendiez pas de la volonté.
- Placez l'argent à l'extérieur de votre compte d'exploitation :Si elle est trop visible, vous justifierez de l'utiliser.
Un vrai fonds d'urgence est ennuyeux à dessein. S'il se sent disponible pour les dépenses ordinaires, ce n'est pas un fonds d'urgence.
Une fois le fonds de démarrage en place, construire vers une réserve plus grande en fonction de vos dépenses essentielles et de la volatilité du revenu. La cible exacte variera. Le principe won=t. Réserves de trésorerie acheter du temps, et le temps vous permet de prendre de meilleures décisions.
Fondation 3 Gérer stratégiquement la dette et le crédit de levier
La dette n'est pas une chose. C'est là où la plupart des conseils s'effondrent.
Un solde de carte de crédit renouvelable utilisé pour couvrir les dépenses excessives de routine est très différent d'un prêt d'entreprise bien structuré utilisé pour l'équipement, l'expansion, ou le fonds de roulement. L'un draine la flexibilité. L'autre peut soutenir la croissance si les mathématiques sont saines et le remboursement est réaliste.
Cette distinction est importante parce que la dette a un poids tant financier que psychologique. Comme nous l'avons mentionné précédemment, la dette des consommateurs est généralisée.60 % des adultes américains ont une dette par carte de crédit en 2019, et 23 % des adultes âgés de 18 à 29 ans ont une dette par carte de crédit de plus de 90 jours en retard. Cela devrait vous dire que ce n'est pas principalement un problème de connaissance. C'est un problème de systèmes.
Séparer la dette préjudiciable de la dette stratégique
Une façon simple d'évaluer une dette est de poser trois questions :
- Est-ce qu'il finance la consommation ou la capacité?
- Puis-je le rembourser à partir d'un flux de trésorerie fiable?
- Est-ce que je le supporterais encore si le prochain trimestre est plus faible que prévu?
Si la dette finance un écart de style de vie, elle est généralement néfaste. Si elle finance la capacité de production et vos hypothèses de remboursement sont conservatrices, il peut être justifié.
Construisez un plan de remboursement que vous allez réellement suivre
Il existe deux méthodes pratiques de compensation:
- Approche par avalanche :Privilégier d'abord les soldes les plus élevés.
- Approche de la boule de neige :Effacer les petits soldes d'abord si les gains rapides vous aident à rester engagé.
La mauvaise méthode est celle que vous abandonnez après deux cycles de facturation.
Pour les propriétaires d'entreprise, les dossiers propres comptent ici plus que les gens le réalisent. Les prêteurs cherchent la cohérence. Vous avez également besoin de votre propre clarté. Si les dépenses d'affaires et personnelles sont mélangées, vous ne pouvez pas juger votre position de dette réelle avec confiance.
Le crédit devrait soutenir un plan. Il ne devrait pas patcher sur l'absence d'un.
Beaucoup de gens sous-estiment également comment les habitudes quotidiennes affectent les futurs emprunts.ce qui a des répercussions sur votre cote de crédit, examinez les pilotes de base et puis mapez-les en fonction de votre comportement mensuel, pas de vos intentions.
L'objectif est de ne pas craindre la dette. Il est d'éliminer la dette chère et chaotique et d'utiliser le crédit soigneusement quand il améliore les résultats.
Fondation 4 Protégez vos biens et votre avenir
La protection est la base la moins excitante, c'est exactement pourquoi les gens la reportent.
L'assurance a l'impression de payer pour quelque chose que vous espérez ne jamais utiliser. Mais du point de vue du contrôleur, la protection est ce qui empêche un événement unique d'effacer des années de discipline.
Couvrir les risques qui peuvent briser le plan
Pour la plupart des propriétaires d'entreprises et des professionnels des finances, les principaux domaines de protection sont simples :
- Assurance maladie:Un problème de santé majeur peut perturber à la fois le revenu et la stabilité des ménages.
- Protection contre les handicaps:Si votre revenu dépend de votre capacité de travailler, cela compte plus que beaucoup de gens pensent.
- Assurance vie temporaire:Si les autres dépendent de votre revenu.
- Responsabilité professionnelle ou couverture d'entreprise:Important si votre travail crée l'exposition du client.
- Protection des biens :Les pertes d'habitation et d'automobile peuvent se répercuter rapidement sur les flux de trésorerie des entreprises.
Un fondateur qui n'a pas de protection pour les personnes handicapées, mais un solide compte d'investissement, c'est protéger la mauvaise chose.
Ne pas juste acheter des politiques.
L'assurance devient beaucoup plus facile lorsque vos dossiers sont propres. Cela s'applique avant une réclamation et pendant une. Vous devez savoir ce que vous possédez, ce qu'il vaut, ce que vous avez payé, et comment le prouver.
Pour les propriétaires, la comparaison des détails de la politique importe autant que le prix. Si vous examinez les options sur ce marché, un guide pourassurance habitation sécurisée en Florideest utile parce qu'il vous pousse à comparer les termes réels, pas seulement les primes.
Un simple examen de la protection
Utilisez ceci une fois par an:
Zone de protection
Question à poser
Recettes
Si je ne pouvais pas travailler, qu'est-ce qui remplace mes gains?
Personnes à charge
Qui serait exposé si je mourais de façon inattendue ?
Responsabilité
Un problème de client pourrait-il créer un grave impact financier?
Biens
Puis-je prouver rapidement la propriété et la valeur?
La protection n'est pas sur l'achat de toutes les politiques possibles. Il est sur l'identification des risques qui feraient des dommages réels et couvrir ceux d'abord. Si vous sautez cette fondation, les quatre autres restent exposés.
Fondation 5 Gagnez votre richesse grâce à l'investissement
L'investissement est là où la discipline antérieure commence à s'accumuler dans la liberté.
Trop de gens retardent cette étape parce qu'ils pensent qu'ils ont besoin d'une ardoise parfaitement propre d'abord. Dans la vie réelle, la décision est souvent plus nuancé. Si vous attendez que chaque obligation disparaît, vous pouvez abandonner des années de croissance que vous ne pouvez pas récupérer plus tard.
Ne laissez pas le remboursement de la dette devenir une excuse pour ne jamais investir
Il y a ici une vue contrarienne valide.Paladin Registry (en anglais) discussion des cinq fondations, Les portefeuilles à contre-endettement ont un rendement inférieur de 1,5 % par an pendant les périodes à faible tauxlorsque les investisseurs mettent trop l'accent sur le remboursement de la dette. La même source note que40% des travailleurs américains sont dans l'économie de concerts, ce qui fait de la diversification des revenus par le biais de travaux annexes et de flux de revenus supplémentaires une partie pratique de la création de richesses.
Cela ne signifie pas que vous devriez investir tout en ignorant la dette toxique. Cela signifie que vous devriez penser en termes de rendement, de risque, et de moment, pas de slogans.
À quoi ça ressemble pour les propriétaires
Les propriétaires d'entreprises ont généralement plus d'une voie d'investissement :
- Comptes de retraite:SEP IRA, Solo 401(k), ou des options similaires selon la structure et le revenu.
- Investissements de courtage imposables :Utile pour la flexibilité en dehors des emballages de retraite.
- Réinvestissement des entreprises :Parfois, le meilleur rendement est dans l'entreprise, mais seulement si elle produit des flux de trésorerie durables.
- Diversité des revenus :Des lignes de service supplémentaires, des travaux de consultation ou des projets parallèles peuvent réduire le risque de concentration.
L'erreur est de traiter ces choix comme tout-ou-rien. Ils sont habituellement séquençage choix.
Commencez par la cohérence, pas la complexité
Si votre flux de trésorerie est toujours désordonné, l'investissement se sentira sporadique et stressant. Si vos dossiers sont propres et votre plan mensuel est stable, l'investissement devient opérationnel. Vous automatisez les contributions, examinez les allocations et évitez de transformer chaque mouvement du marché en une crise personnelle.
Cette courte vidéo fournit une explication visuelle utile de la façon dont les fondations se connectent à la richesse à long terme:
La construction de richesse semble ordinaire alors qu'il se produit. L'excitation que les gens veulent est souvent la chose qui blesse le retour.
Si vous demandez à quoi servent réellement les cinq fondements de la finance personnelle, c'est la réponse : ils créent les conditions d'un investissement régulier sans lutte contre les incendies financiers constants.
Foire aux questions
Les propriétaires d'entreprise ne luttent généralement pas avec les idées. Ils luttent pour les appliquer quand la vie réelle devient désordonnée. Ce sont les questions qui se posent le plus souvent.
Les décisions communes dans le monde réel
Question
Réponse
Mon revenu change chaque mois. Puis-je toujours suivre les cinq fondations?
Oui. Basez votre forfait sur un numéro de paiement du propriétaire, pas sur votre mois de revenus le plus élevé. Gardez vos biens personnels essentiels maigres et laissez les mois excédentaires renforcer les réserves, réduire la dette ou financer les placements.
Devrais-je réinvestir dans mon entreprise avant de réaliser des économies personnelles?
Pas automatiquement. Si l'entreprise a besoin de chaque dollar de rechange, votre ménage porte plus de risques que vous ne pensez. Construire assez de stabilité personnelle qu'un quart brut ne force pas les mauvaises décisions d'affaires.
Quelle est la première étape ?
Nettoyer les données. Recueillir des comptes, des cartes, des factures récurrentes, des soldes de prêts et des relevés de dépenses récents. Une fois les chiffres visibles, la prochaine action devient généralement évidente.
Devrais-je rembourser toutes les dettes avant d'investir quelque chose ?
Pas toujours. La dette chère des consommateurs mérite d'être urgente. La dette à moindre coût peut justifier une approche plus équilibrée si vous pouvez économiser et investir de façon cohérente en même temps.
Quelle devrait être la différence entre les finances personnelles et les finances des entreprises?
Des cartes séparées, des comptes distincts et des routines d'examen distinctes facilitent grandement les démarches fiscales, les emprunts, la budgétisation et la prise de décisions.
Que faire si mon conjoint ou partenaire d'affaires n'est pas aussi organisé que moi?
Construisez un système simple qu'ils peuvent suivre. La complexité tue la cohérence. La visibilité partagée et quelques check-ins récurrents battent un plan élaboré que personne ne maintient.
Un ordre pratique qui tient
Si quelqu'un m'a donné une vie financière désordonnée et m'a demandé la route la plus courte pour le contrôle, I-D utiliser cet ordre:
- Obtenez des enregistrements propres
- Établir un budget de travail
- Créer le fonds d'urgence de démarrage
- Empêcher la dette de croître
- Protéger les risques clés
- Investir régulièrement une fois le système détenu
Cet ordre fonctionne parce qu'il reflète comment la finance se comporte. Vous ne pouvez pas gérer ce que vous ne pouvez pas voir. Vous ne pouvez pas protéger ce que vous n'avez pas stabilisé. Et vous ne pouvez pas investir en toute confiance tandis que chaque surprise vous frappe hors cours.
La question derrière la plupart des autres questions
Les individus demandent souvent au sujet de la tactique, mais le problème sous-jacent est généralement ceci: -Comment puis-je empêcher l'argent de se sentir chaotique?
La réponse est la structure. Pas la motivation. Pas les hacks. Pas un tableur parfait que vous abandonnez en trois semaines.
Si vous êtes propriétaire d'entreprise, comptable ou comptable, vous connaissez déjà le principe. Les données propres mènent à de meilleurs rapports. De meilleurs rapports mènent à de meilleures décisions.
Si vous voulez une façon plus propre de soutenir ces fondations dans la pratique quotidienne,BooksmatePour les propriétaires d'entreprise et les équipes de finance, cela signifie moins de poursuite manuelle, de meilleurs dossiers et une vue plus claire des décisions relatives aux flux de trésorerie qui façonnent la santé financière personnelle et professionnelle.