Beispiel für eine Gewinn- und Verlustrechnung mit Bilanzleitfaden
Ein klares Beispiel für ein Gewinn- und Verlustkonto mit Bilanz. Dieser Leitfaden führt Sie durch Definitionen, bearbeitete Beispiele und wie sie sich für Ihr Unternehmen verbinden.
Ihr Bankguthaben sagt eine Sache. Ihr Verkaufs-Dashboard sagt eine andere. Dann schickt Ihr Buchhalter einen Gewinn- und Verlustbericht und eine Bilanz, und plötzlich fühlt es sich an, als ob jeder über ein anderes Geschäft spricht.
Das ist normal.
Die meisten neuen Geschäftsinhaber können sehen, wie Geld hereinkommt und Rechnungen ausgehen, aber sie können immer noch keine einfache Frage mit Zuversicht beantworten:Ist das Geschäft gesund?Die Antwort sitzt normalerweise in zwei Berichten, die oft separat erklärt und selten klar miteinander verbunden sind.
Dieser Leitfaden gibt Ihnen eine praktischeGewinn- und Verlustrechnungsbeispiel mit BilanzWir fangen dort an, wo die Zahlen wirklich beginnen, mit Rechnungen, Quittungen, Portal-Downloads und Spesenaufzeichnungen. Dann werden wir diese Rohdokumente in ein P & L verwandeln. Danach werden Sie sehen, wie sich die endgültige Gewinnzahl durch einbehaltene Gewinne in die Bilanz bewegt.
Ihre Business Financial Story in zwei Kapiteln
Sie haben Rechnungen verschickt, bezahlte Lieferanten, gedeckte Softwarerechnungen und beobachtet, wie sich Bargeld durch Stripe, PayPal, Amazon oder Ihr Bankkonto bewegt hat. Aber wenn jemand fragt, ob das Unternehmen in diesem Monat Geld verdient hat, ist die Antwort weniger offensichtlich, als sie sein sollte.
Diese Verwirrung wird in rechnungslastigen Unternehmen noch schlimmer.68% der Buchhalter für kleine Unternehmen berichten, dass die Trennung von Portalgebühren oder die Bearbeitung von Quittungen in mehreren Währungen von Plattformen wie Amazon und Stripe eine große Herausforderung für den Abgleich darstellt., entsprechendGewinn- und Verlustbeispiele für E-Commerce-UnternehmenWenn Ihre Zahlen unordentlich werden, werden sich auch Ihre Berichte unordentlich anfühlen.
Die Scorecard und der Snapshot
AGewinn- und Verlustrechnungist deinScorecard. Es misst die Leistung über einen Zeitraum, z. B. einen Monat, ein Viertel oder ein Jahr. Es beantwortet Fragen wie:
- Verkaufskosten deckend
- Wurden die Ausgaben kontrolliert
- Hat das Unternehmen die Periode mit einem Gewinn oder Verlust beendet?
ABilanzist deinSnapshot. Es zeigt, wo das Unternehmen an einem bestimmten Datum steht. Es beantwortet verschiedene Fragen:
- Was besitzt das Unternehmen
- Was schuldet es
- Wie viel Wert gehört dem Eigentümer oder den Aktionären
Diese beiden Berichte erzählen eine Geschichte aus verschiedenen Blickwinkeln. Eine zeigt Bewegung im Laufe der Zeit. Die andere zeigt Position zu einem Zeitpunkt.
Wenn das P & L sagt, wie das Spiel gelaufen ist, zeigt die Bilanz die Anzeigetafel, die Spieler, die noch auf dem Feld sind, und welche Ausrüstung dem Team am Ende gehört Pfeife.
Warum die Verbindung wichtig ist
Viele Unternehmer lesen diese Berichte so, als ob sie in separaten Ordnern leben. Das tun sie nicht. Das Endergebnis des P&L wirkt sich auf den Eigenkapitalbereich der Bilanz aus. Das ist der Link, den die Leute oft vermissen.
Wenn Sie eine praktische Ansicht des Geschäftsinhabers über diese Art von Berichterstattung wünschen, teilt IGNIITE Business Solutions nützliche Informationen mit.Einblicke in die FinanzberichterstattungDas ergänzt die Perspektive des Buchhalters gut.
Sobald Sie den Fluss vom Quelldokument über P&L zur Bilanz sehen, hören die Berichte auf, sich abstrakt zu fühlen.
Das Gewinn- und Verlustkonto Ihrer Business Scorecard
Montagmorgen beginnt oft mit einem Haufen Papierkram. Ein paar Kundenrechnungen gingen letzte Woche raus. Lieferantenrechnungen landeten in Ihrem Posteingang. Es gibt Kartenquittungen für Kraftstoff, Software und Kurierkosten. Die Gewinn- und Verlustrechnung ist der Bericht, der diesen Stapel in eine Scorecard für den Zeitraum verwandelt und eine klare Frage beantwortet: Hat das Unternehmen Geld verdient, nachdem es die Kosten für den Erwerb gedeckt hat?
Der P&L deckt einen Zeitraum ab, wie einen Monat, ein Quartal oder ein Jahr. Er sammelt das Einkommen, das Sie in diesem Zeitraum verdient haben, stimmt es mit den damit verbundenen Kosten überein und zeigt das Ergebnis unten. Wenn die Bilanz eine Momentaufnahme ist, ist der P&L die Punktzahl des Spiels.
Umsatz beginnt mit den Verkaufsrekorden
Die oberste Zeile sind Einnahmen. In der Praxis beginnt diese Zahl normalerweise mit Verkaufsrechnungen, bis Aufzeichnungen oder Zahlungsplattformberichten. Wenn Sie ein rechnungsintensives Geschäft betreiben, ist das sehr wichtig. Eine Rechnung, die an einen Kunden gesendet wird, erhöht Ihren Umsatz für den Zeitraum, auch wenn das Bargeld später ankommt.
So ist der erste Job des P & L einfach. Addieren Sie die Einnahmen aus der normalen Handelsaktivität für den Berichtszeitraum.
Als nächstes subtrahieren Sie die direkten Kosten, um einen Bruttogewinn zu erzielen
Nach dem Umsatz subtrahiert das P&L die Kosten, die direkt mit dem, was Sie verkauft haben, verbunden sind. Für ein Produktgeschäft, das Materialien, Produktionslöhne und Produktionskosten umfassen kann. Für ein Dienstleistungsunternehmen kann es Unterauftragnehmer oder Mitarbeiter umfassen, die für die Bereitstellung von Kundenarbeiten aufgewendet wurden.
Das gibt dirBruttogewinn.
Der Bruttogewinn zeigt, ob sich das Kernangebot bezahlt macht, bevor die Büro- und Finanzierungskosten ins Spiel kommen. Wenn der Umsatz steigt, aber der Bruttogewinn dünn bleibt, kann das Unternehmen härter arbeiten, ohne einen großen Teil der Belohnung zu behalten.
Eine gesunde Top-Line kann immer noch ein schwaches Geschäft verbergen, wenn direkte Kosten durch jeden Verkauf essen.
Betriebskosten zeigen die Kosten für die Aufrechterhaltung des Geschäftsbetriebs
Als nächstes kommen die laufenden Kosten, die das Unternehmen als Ganzes unterstützen. Dazu gehören oft Miete, Verwaltungslöhne, Software-Abonnements, Versicherungen, Marketing, Lieferkosten, professionelle Gebühren und Schulden.
Diese Ausgaben stammen in der Regel aus Kaufrechnungen, Lohnabrechnungen, Banktransaktionen und Kostenbelege. Sobald sie in die richtigen Kategorien eingestellt wurden, bewegen sie sich von Rohdokumenten in die P & amp; L als Betriebskosten.
Subtrahieren Sie diese Kosten vom Bruttogewinn, und Sie erreichenBetriebsgewinnDies ist eine der klarsten Messgrößen für die tägliche Leistung, da sie zeigt, was das Unternehmen aus dem normalen Betrieb vor Zinsen und Steuern verdient hat.
Für eine weitere Erläuterung der Gemeinsamen Haltung im Klartext,Gewinn- und Verlustrechnungen verstehenEs ist ein nützlicher Begleiter.
Nettogewinn ist das Endergebnis für den Zeitraum
Nach dem Betriebsgewinn umfasst der P&L Posten wie Kreditzinsen und Steuern, soweit relevant.Reingewinn, oder aNettoverlustWenn die Kosten höher sind als das Einkommen.
Das Endergebnis ist wichtig, weil es mehr als eine Zahl in einem Bericht ist, es ist der Teil des Handelsergebnisses des Zeitraums, der später durch Gewinnrücklagen in die Eigenkapitalbilanz einfließen wird.
Hier ist der Fluss in seiner einfachsten Form:
- Einnahmen
- Weniger direkte Kosten
- Entspricht dem Bruttogewinn
- Weniger Betriebskosten
- Entspricht dem Betriebsgewinn
- Weniger Zinsen und Steuern
- Entspricht dem Nettogewinn
Die Bilanz Ein finanzieller Snapshot in der Zeit
Im Gegensatz zum P&L zeigt die Bilanz die Finanzlage Ihres Unternehmens an einem bestimmten Datum. Wenn das P&L die Scorecard für einen bestimmten Zeitraum ist, ist die Bilanz der Bericht, den Sie bei Geschäftsschluss heute drucken können, um zu sehen, was das Unternehmen besitzt, was es schuldet und was dem Eigentümer überlassen bleibt.
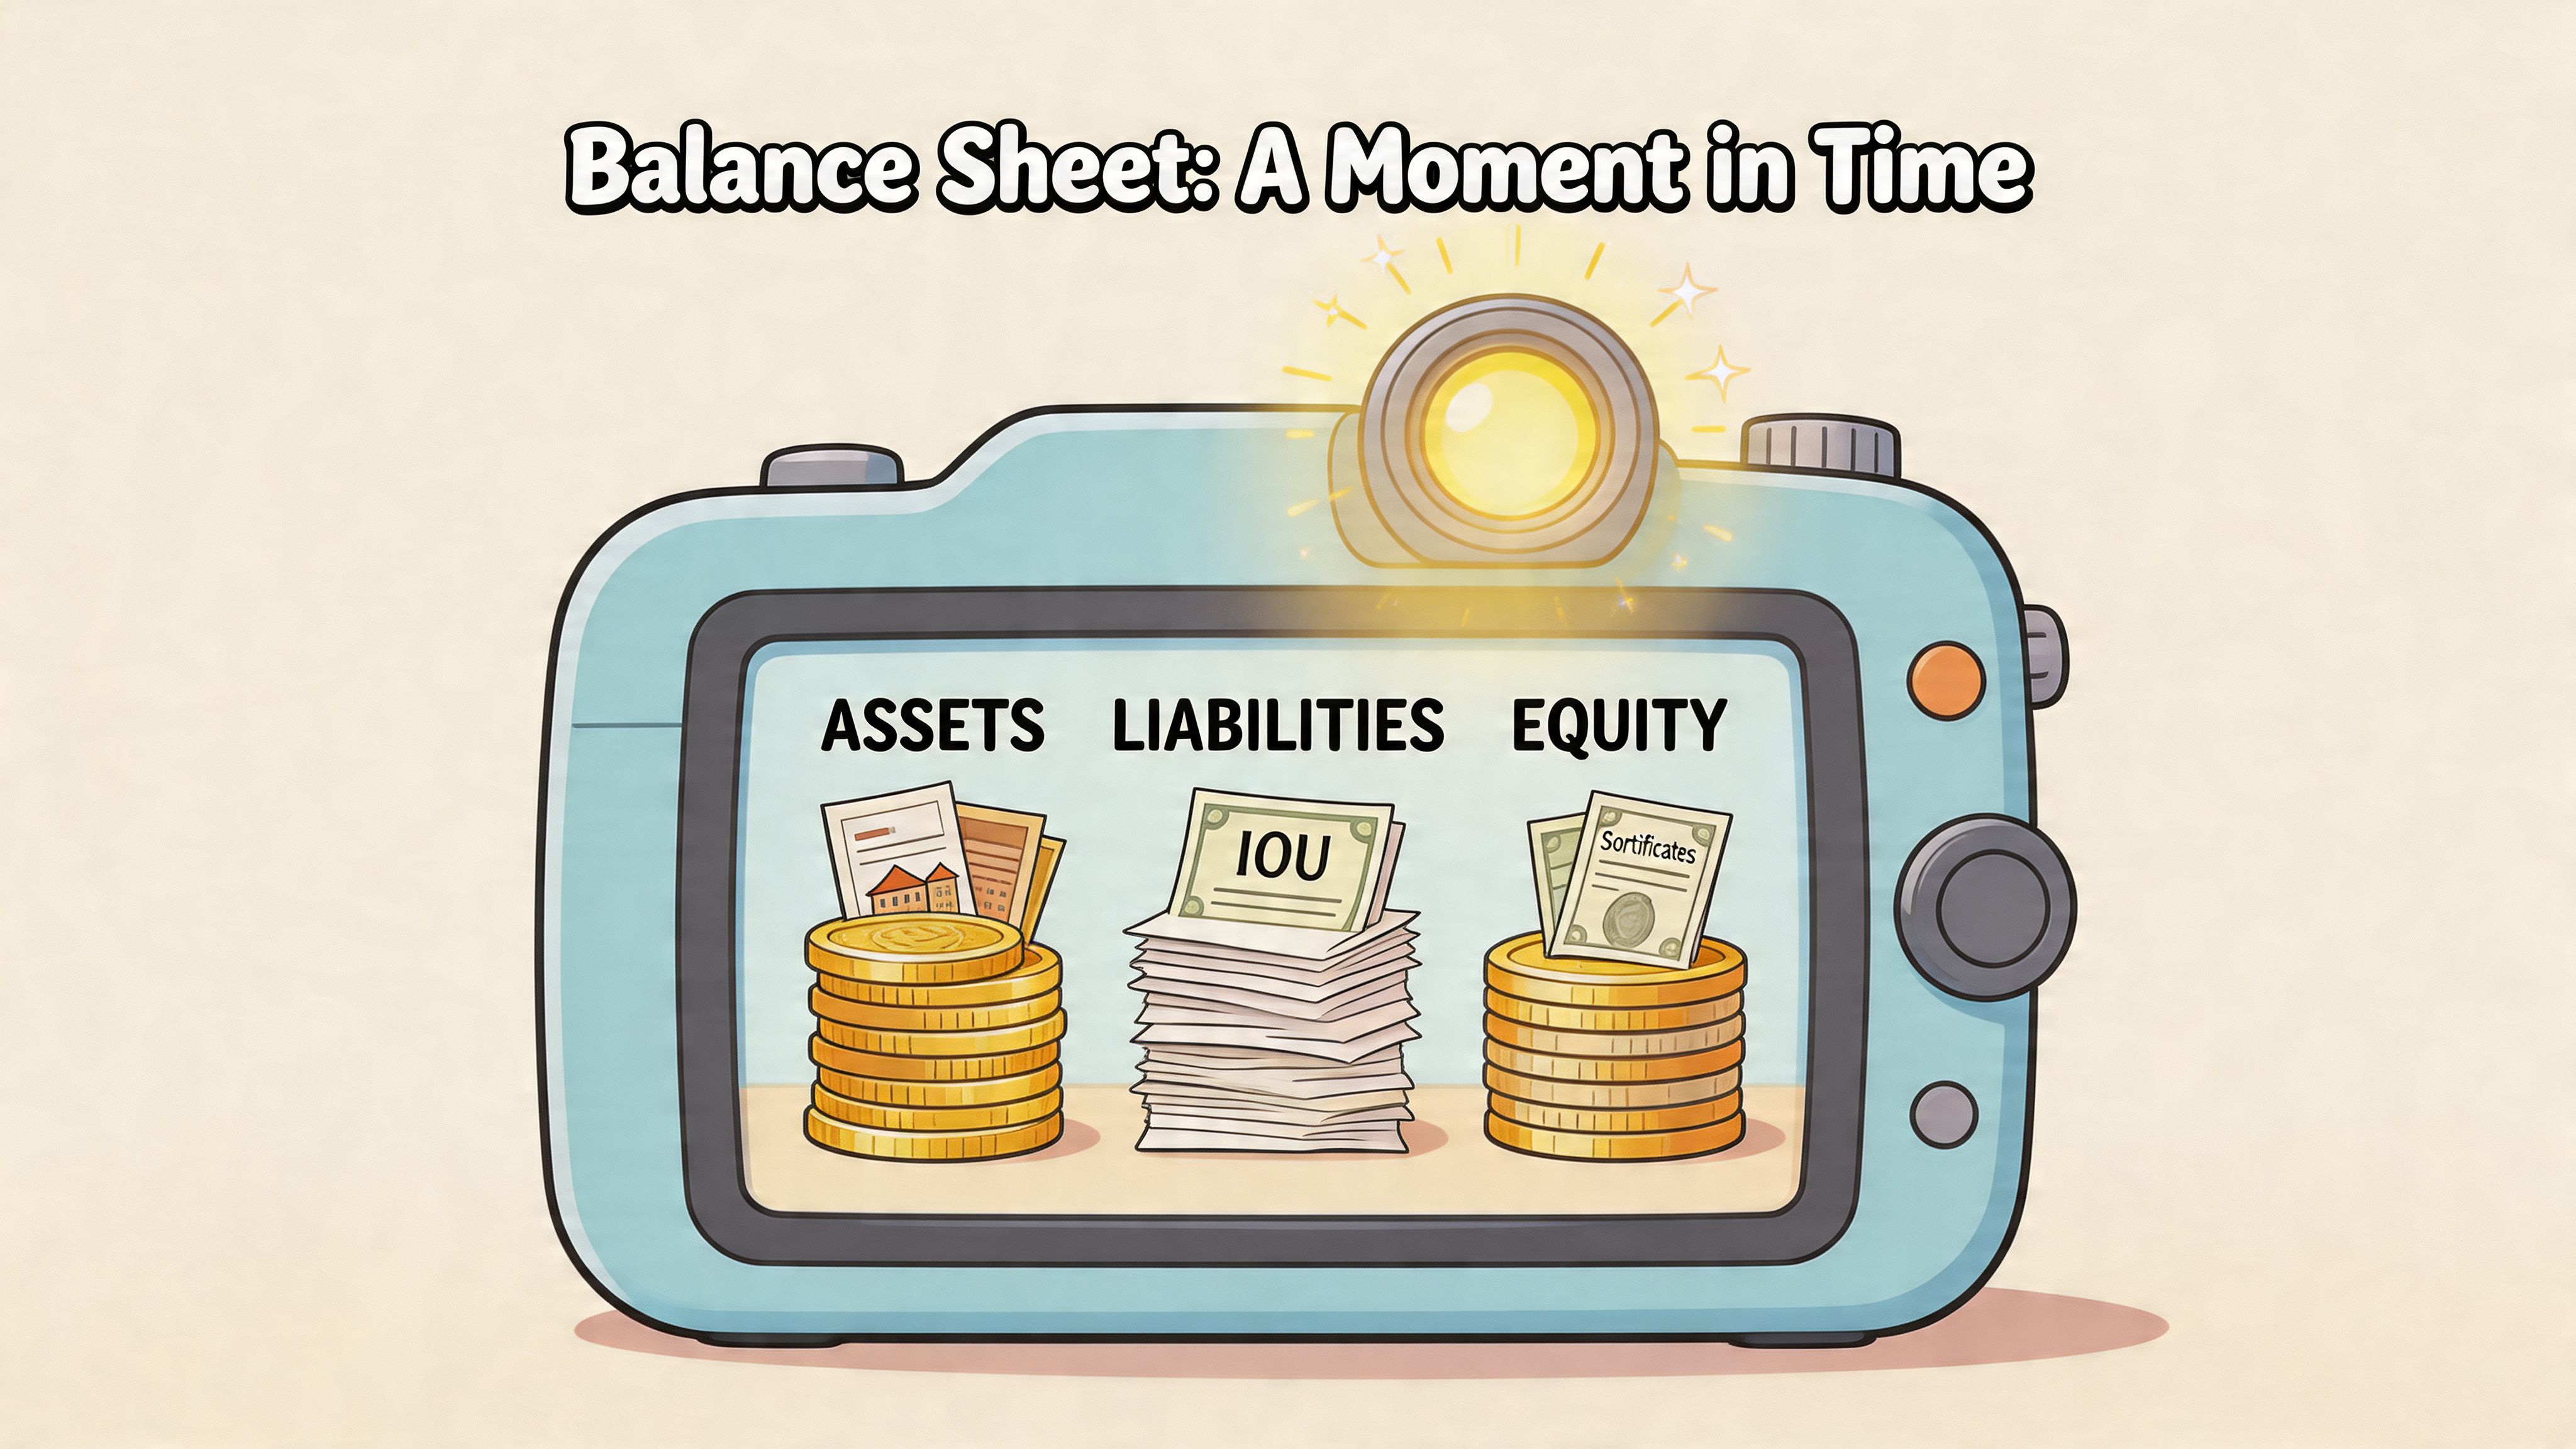
Jede Bilanz basiert auf einer Gleichung:
Vermögenswerte = Verbindlichkeiten + Eigenkapital
Diese Gleichung ist wichtig, weil jede Transaktion aus Ihrem täglichen Papierkram auf einer Seite oder beiden Seiten enden muss. Eine unbezahlte Verkaufsrechnung kann die Forderungen erhöhen. Eine Lieferantenrechnung kann die Ausgaben im P & amp; L und die zahlbaren Konten in der Bilanz erhöhen. Ein Darlehen kann gleichzeitig Bargeld und Verbindlichkeiten erhöhen.
Assets sind das, was das Geschäft kontrolliert
Vermögenswerte sind Ressourcen, die das Unternehmen nutzen kann. Übliche Beispiele sind Bargeld, Forderungen, Ausrüstung und Inventar.
Für ein rechnungslastiges Geschäft werden Forderungen oft zu einer der größten Zahlen auf der Seite. Vielleicht haben Sie den Verkauf bereits getätigt und das Einkommen erfasst, aber das Bargeld ist noch nicht angekommen. Die Bilanz zeigt diese Lücke deutlich.
Ein Laptop, der für das Geschäft gekauft wurde, kann auch als Vermögenswert erscheinen. So kann Lager im Regal sitzen und darauf warten, verkauft zu werden.
Verbindlichkeiten sind das, was das Unternehmen schuldet
Verbindlichkeiten sind Beträge, die das Unternehmen zahlen muss. Lieferantenrechnungen, geschuldete Steuern, Kredite, Kreditkartenguthaben und unbezahlte Lohnsummen gehören hier hin.
Dieser Abschnitt beantwortet oft eine Frage, die neue Eigentümer nach einem profitablen Monat stellen: "Warum ist Bargeld immer noch knapp?" Profit storniert keine Schulden. Sie können gut auf Papier verdienen und haben immer noch große Rechnungen aufgrund von Lieferanten, Kreditgebern oder der Steuerbehörde.
Ein guter Monat auf dem P&L bedeutet nicht automatisch, dass die Bilanz stark ist.
Eigenkapital ist der Anteil des Eigentümers
Eigenkapital ist der Anspruch des Eigentümers, nachdem Verbindlichkeiten von Vermögenswerten abgezogen wurden. Es umfasst normalerweise Geld, das der Eigentümer investiert hat, plus Gewinne, die im Geschäft gehalten werden, minus Zeichnungen oder Dividenden.
Die Gewinnrücklagenlinie verbindet das P&L mit der Bilanz. Jeder Periodengewinn erhöht die Gewinnrücklagen, wenn er im Geschäft bleibt. Jeder Verlust reduziert ihn.
Eine einfache Möglichkeit, die drei Teile zu lesen, ist:
- Vermögenswertesind die Ressourcen
- VerbindlichkeitenAußerhalb von Ansprüchen
- Eigenkapitalist der Eigentümer ' Restanspruch
Eine kurze visuelle Erklärung hilft, wenn Sie es vorziehen, die Struktur zu sehen, bevor Sie Berichte im Detail lesen:

Warum die Bilanz ausgeglichen werden muss
Die Zahlen müssen immer ausgeglichen sein, da jede Transaktion so aufgezeichnet wird, dass die Gleichung intakt bleibt.
Angenommen, Bargeld steigt. Dieser Anstieg braucht eine Erklärung. Es kann von einer Kundenzahlung, einem neuen Kredit, einer Eigentümerinvestition oder einem Gewinn kommen, der im Geschäft verdient und beibehalten wurde. Die Bilanz lässt Sie die Quelle identifizieren, anstatt Bargeld isoliert zu betrachten.
Diese Disziplin ist es, die den Bericht für einen Unternehmer so nützlich macht. Er zeigt, ob Wachstum durch gesammeltes Bargeld, unbezahlte Rechnungen, geliehenes Geld oder akkumulierten Gewinn finanziert wird. Er zeigt auch Probleme auf, die ein P & L nicht alleine zeigen kann, wie steigende Schulden, überfällige Verbindlichkeiten oder Eigentümerabhebungen, die das Eigenkapital reduzieren.
Wie Ihr P & L Ihre Bilanz füttert
Dies ist der Schritt, den viele Menschen nie klar genug sehen.
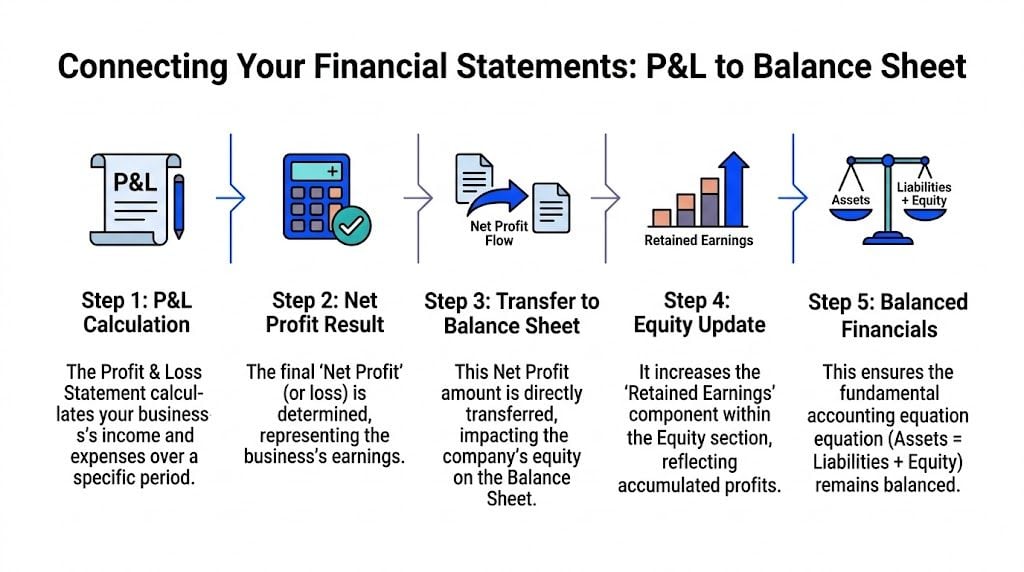
Ihr P & L berechnet den Gewinn über einen Zeitraum. Ihre Bilanz zeigt Eigenkapital zu einem Zeitpunkt. Die Brücke zwischen ihnen istGewinnrücklagenWenn das Unternehmen einen Gewinn erzielt und ihn im Geschäft behält, erhöht dieser Gewinn die Gewinnrücklagen.
Die mechanische Verbindung
Denken Sie an den Prozess in einfachen Worten:
- Sie erfassen Rechnungen, Quittungen und Rechnungen.
- Diese Einträge bauen Ihre Einnahmen und Ausgabensummen.
- Der P & L berechnet den Nettogewinn oder den Nettoverlust.
- Dieses Ergebnis bewegt sich in Eigenkapital auf der Bilanz.
- Die Bilanz ist immer noch ausgeglichen, weil das Ergebnis auch durch Vermögenswerte, Schulden oder beides angezeigt wird.
Wenn das Unternehmen Gewinne erzielt und das Bargeld noch im Geschäft ist, können sich die Vermögenswerte erhöhen, in der Regel als Barmittel oder Forderungen, während sich das Eigenkapital durch Gewinnrücklagen erhöht.
Wenn das Unternehmen einen Verlust macht, bewegen sich die einbehaltenen Gewinne in die andere Richtung.
Ein sehr kleines Beispiel
Angenommen, Ihr Unternehmen beginnt den Monat mit:
- Barmittel$1,000
- Keine Verbindlichkeiten
- Eigenkapital$1,000
Im Laufe des Monats verdienen Sie$300Einnahmen und Einnahmen$200In Ausgaben. Ihr P & amp; L zeigt$ 100 Nettogewinn.
Was passiert als nächstes?
Ihre Endbilanz könnte so aussehen:
- Bargeld wird$1,100
- Verbindlichkeiten bleiben$0
- Eigenkapital wird$1,100
Der zusätzliche$100Es kam aus dem P & L-Ergebnis und wurde durch Gewinnrücklagen zum Eigenkapital hinzugefügt.
Schlüssellink:Gewinn gehört zu der Periode auf dem P & amp; L zuerst, dann wird Teil des kumulierten Eigenkapitals in der Bilanz.
Warum dies Menschen in echten Unternehmen aufstößt
Die obige Logik ist einfach. Echte Buchhaltung macht es unordentlicher, weil Cash-Timing und Rechnungs-Timing nicht immer gleich sind.
Deshalb taucht dieses Problem in Finanzteams immer wieder auf. A2026 PwC Bericht festgestellt, dass 40% der Finanzteams kämpfen mit Automatisierung Handoffs, oft, weil sie nicht genau verfolgen, wie der Nettogewinn das Bilanzkapital aktualisiert, insbesondere wenn Rückstellungen aus Rechnungen von Plattformen wie Stripe oder PayPal betroffen sind, wie in diesem Artikel erwähntDiskussion der P&L und Bilanzverbindung Herausforderungen.
Wo rechnungslastige Unternehmen es am meisten spüren
Wenn Ihr Unternehmen Verkäufe über Portale sammelt und Dutzende oder Hunderte von unterstützenden Dokumenten erhält, kann der Weg an einigen Stellen einbrechen:
- Rechnungen werden abgeholt, aber nicht korrekt gebucht
- Die Gebühren werden ausgeglichen und in den Auszahlungen versteckt
- Quittungen fehlen, so dass die Ausgaben unterschätzt werden
- Periodeneinträge sitzen in der Bilanz, während die Eigentümer nur auf Bargeld schauen
Deshalb ist eine solideGewinn- und Verlustrechnungsbeispiel mit BilanzSie muss vor den Berichten beginnen, sie muss mit den Dokumenten und den Buchführungseinträgen beginnen, die sie füttern.
Ein praktisches P & L und Bilanzbeispiel
Ein bearbeitetes Beispiel macht den Link leichter zu sehen.
Angenommen, Sie betreiben ein kleines Großhandelsunternehmen. Im Laufe des Monats senden Sie Rechnungen an Kunden, erhalten Lieferantenrechnungen, zahlen Gemeinkosten und enden mit einem Stapel gewöhnlicher Dokumente. Diese Rechnungen und Quittungen sind die Rohzutaten. Ihre Buchhaltung macht sie zu Einträgen, diese Einträge bauen das P & amp; L, und der endgültige Gewinn aktualisiert dann das Eigenkapital in der Bilanz durch einbehaltene Einnahmen.
Beginnen Sie mit einem neuen Satz von Zahlen, so dass der Fluss von selbst steht.
Von den Quelldokumenten zum P&L
Angenommen, die Aufzeichnungen des Monats zeigen:
- Verkaufsrechnungen für Kunden:£120,000
- Lieferantenrechnungen für verkaufte Waren:£72,000
- Gemeinkosten aus Miete, Software, Löhnen und Dienstprogrammen:£30,000
- Von der Bank erhobene Darlehenszinsen:£3,000
Sobald diese Dokumente gepostet sind, sieht die P & L Scorecard so aus:
Artikel
Menge
Einnahmen
£120,000
Verkaufskosten
(£72,000)
Bruttogewinn
£48,000
Betriebskosten
(£30,000)
Betriebsgewinn
£18,000
Interesse
(£3,000)
Nettogewinn
£15,000
Das£15,000Es ist der Gewinn für den Zeitraum. Es beantwortet nur eine Frage: Wie viel hat das Unternehmen nach Kosten verdient?
Dann schauen Sie sich die Bilanzaktualisierung an
Nehmen wir nun an, das Geschäft begann den Monat mit:
- Bargeld:£20,000
- Forderungen aus Lieferungen:£10,000
- Bestandsaufnahme:£15,000
- Ausrüstung:£40,000
Gesamtvermögen zu Beginn:£85,000
Und auf der Finanzierungsseite:
- Verbindlichkeiten aus Lieferungen:£12,000
- Bankdarlehen:£18,000
- Aktienkapital:£40,000
- Einbehaltene Einnahmen:£15,000
Gesamtverbindlichkeiten und Eigenkapital zu Beginn:£85,000
Nach dem Handel des Monats ändert sich die Bilanz aus zwei Gründen: Erstens ändern tägliche Transaktionen Vermögenswerte und Verbindlichkeiten.15.000 € Nettogewinnwird zu den einbehaltenen Gewinnen hinzugefügt, vorausgesetzt, es wird keine Dividende ausgezahlt.
Das gibt Ihnen dieses vereinfachte Bild:
Bilanz (Start)
Bilanz (Ende)
Bargeld
£20,000
£26,000
Forderungen aus Lieferungen
£10,000
Inventar
£15,000
£11,000
Ausrüstung
£40,000
Summe der Aktiva
£85,000
£95,000
Handelsverbindlichkeiten
£12,000
£14,000
Bankdarlehen
Aktienkapital
Einbehaltene Einnahmen
£23,000
Gewinn aus der laufenden Periode
Weniger Zeichnungen oder Dividende
(£ 15.000 konsolidiert in Gewinnrücklagen, wenn geschlossen)
Um die Schlussposition aufgeräumt zu halten, rollen Wirtschaftsprüfer normalerweise den aktuellen Periodengewinn in Gewinnrücklagen am Ende der Periode.£15,000, und das Geschäft verdient£15,000Nichts wird ausgezahlt, einbehaltene Einnahmen werden geschlossen£30,000.
Das ist die mechanische Verbindung, die viele Unternehmer vermissen.
Warum sich die Zahlen geändert haben
Das P&L sitzt nicht getrennt von der Bilanz, sondern speist sie.
Die Einnahmen kamen aus Kundenrechnungen. Einige Kunden zahlten, was die Barmittel erhöhte. Einige schuldeten immer noch Geld, was die Forderungen erhöhte. Die Verkaufskosten reduzierten den Lagerbestand oder schufen Lieferantensalden. Gemeinkosten und Zinsen verringerten den Gewinn. Sobald alle Einnahmen und Ausgaben summiert waren, wurde der Restbetrag£15,000Gewinnrücklagen erhöht.
Eine nützliche Möglichkeit, es sich vorzustellen, ist dies:
- DerP&L funktioniert wie eine Scorecardfür den Zeitraum
- DerBilanz funktioniert wie eine Momentaufnahmeam Ende des Zeitraums
- Einbehaltene Einnahmen sind die Brückezwischen ihnen
Der Journal-Flow im Klartext
Sie müssen sich keine formalen Journaleinträge merken, um der Logik zu folgen.
- Kundenrechnungen erfassen Einnahmen und oft Forderungen.
- Lieferantenrechnungen und Ausgabenbelege zeichnen Kosten auf, zuzüglich Zahlungen oder Barzahlungen.
- Diese Einnahmen- und Ausgabeneinträge bauen das P & amp; L während des Monats auf.
- Am Ende der Periode wird der Nettogewinn in Gewinnrücklagen innerhalb des Eigenkapitals übertragen.
Der Schlüssel zum Mitnehmen für Geschäftsinhaber ist einfach.Profit wird Teil der Bilanzgeschichte.
Das ist der Grund, warum zwei Firmen mit ähnlichen Umsätzen den Monat in sehr unterschiedlichen Positionen beenden können. Eines kann starke Forderungen, Bargeld und wachsende Gewinnrücklagen aufweisen. Ein anderes kann dünne Gewinne, steigende Schulden oder Eigentümerabhebungen zeigen, die den Aufbau von Eigenkapital verhindern.
Sicherstellen zuverlässiger Daten mit Invoice Automation
Die Berichte sind nur so gut wie die Aufzeichnungen, die sie füttern.
Wenn ein Buchhalter manuell Rechnungen von Amazon, Stripe, Google, Microsoft, PayPal, Lieferantenportalen und E-Mail-Anhängen herunterlädt, schleichen sich schnell Fehler ein. Eine Gebühr wird verpasst. Eine doppelte Rechnung wird veröffentlicht. Eine Quittung landet im falschen Monat. Dann ist das P&L ausgeschaltet und die Bilanz ist damit ausgeschaltet.
Wo manuelle Arbeit normalerweise bricht
Rechnungslastige Unternehmen stoßen oft auf die gleichen praktischen Probleme:
- Portalgebühren werden in Einnahmen gemischtanstatt getrennt als Aufwand erfasst zu werden
- Quittungen kommen in verschiedenen Formaten anüber E-Mail-Posteingänge und Webportale hinweg
- Fehlende Dokumente verzögern den Abgleichund Force guesswork bei der monatlichen Buchhaltung
- Unbezahlte Rechnungen bleiben unklarSo verwechseln Eigentümer den Gewinn mit dem gesammelten Geld
Ein System, das Dokumente sammelt, gibt der Buchhaltungssoftware durchweg sauberere Eingaben. Das ist wichtig, weil das P&L und die Bilanz keine unabhängigen Ausgaben sind. Sie beruhen auf den gleichen zugrunde liegenden Einträgen.
Welche Automatisierung verändert sich?
Automatisierung hilft in der Dokumentenphase zuerst. Anstatt darauf zu warten, dass sich jemand bei zehn Portalen anmeldet und PDFs in Ordner zieht, kann der Prozess Rechnungen und Quittungen abrufen, wichtige Details extrahieren und organisierte Daten in den Buchhaltungsworkflow senden.
Für Teams, die sich mit diesem Volumen beschäftigen, sind Tools wieBooksmateVerbinden Sie sich mit Online-Portalen und E-Mail-Posteingängen, um automatisch Rechnungen und Quittungen abzurufen, sie mit KI-gestützter Datenextraktion zu verarbeiten, sie in einem zentralen Dashboard zu organisieren und sie für den Export in Buchhaltungssoftware vorzubereiten.
Das ersetzt nicht das buchhalterische Urteil, sondern reduziert die Anzahl der vermeidbaren Fehler bei der Datenerfassung, bevor das Urteil überhaupt angewendet wird.
Saubere Quelldokumente erstellen sauberere Bücher. Sauberere Bücher erstellen Finanzberichte, denen Sie vertrauen können.
Wenn der Rechnungspfad zuverlässig ist, wird es viel einfacher zu sehen, warum sich der Bruttogewinn bewegt hat, warum sich die Verbindlichkeiten geändert haben und warum die einbehaltenen Gewinne gestiegen oder gesunken sind.
Häufig gestellte Fragen zu Ihren Finanzen
Einige Fragen tauchen immer wieder auf, besonders nachdem jemand einen Gewinn sieht und sich immer noch unwohl fühlt über Bargeld.
Warum passt mein Nettogewinn nicht zu meinem Bankguthaben
Denn Profit und Cash sind nicht das gleiche Maß.
Ihr P&L beinhaltet Einkommen und Ausgaben, die während des Zeitraums angefallen sind. Ihr Bankguthaben zeigt nur Bargeld an, das sich bewegt hat. Wenn Sie Rechnungen ausgestellt haben, die Kunden noch nicht bezahlt haben, kann das P&L Einnahmen anzeigen, während das Bankkonto dies nicht tut. Wenn Sie Ausrüstung gekauft oder ein Darlehen zurückgezahlt haben, hat sich das Bargeld möglicherweise bewegt, ohne den Gewinn auf die gleiche Weise zu beeinflussen.
Was ist der Unterschied zwischen Cash und Accrual Accounting
Die Kassenbuchhaltung erfasst Erträge, wenn Geld eingeht, und Aufwendungen, wenn Geld gezahlt wird. Die Periodenrechnung erfasst Erträge, wenn sie verdient werden, und Aufwendungen, wenn sie sich auf diese Erträge beziehen.
Dieser Timing-Unterschied spielt eine große Rolle.70% der US-amerikanischen Kleinunternehmen arbeiten auf Bargeldbasis, und in diesen Fällen kann die P & L Gesundheit ohne ordnungsgemäße Bilanzabstimmung überschätzen, während die Periodenabrechnung ein genaueres Bild durch die Abstimmung von Einnahmen und Ausgaben ergibt.US GAAP P&L Statement Beispiel.
Hier ist die einfache Version:
- Cash-BasisIst leichter zu folgen aus dem Bankkonto
- Periodenabgrenzungsbasisist besser, um die Performance der wahren Periode zu sehen
Wenn Sie viele Rechnungen, Abonnements, aufgeschobene Rechnungen oder Kundensalden verwenden, ergibt die periodengerechte Buchhaltung in der Regel ein klareres Bild.
Wie oft sollte ich meine P&L und Bilanz überprüfen
Die meisten Besitzer sollten beide regelmäßig überprüfen, nicht nur zur Steuerzeit.
Ein praktischer Rhythmus ist:
- Monatlichfür die meisten kleinen Unternehmen
- Häufiger häufigerWenn das Bargeld knapp ist, bewegen sich die Verkäufe schnell oder das Rechnungsvolumen ist hoch
- Vor wichtigen Entscheidungenwie Einstellung, Kreditaufnahme oder Preisänderung
Ein P&L allein kann einem Unternehmen schmeicheln. Eine Bilanz allein kann sich statisch anfühlen. Zusammen zeigen sie Leistung und Position.
Überprüfen Sie die P & L, um zu sehen, wie der Monat gelaufen ist. Überprüfen Sie die Bilanz, um zu sehen, was dieser Monat zurückgelassen hat.
Wenn Ihr Team zu viel Zeit damit verbringt, Rechnungen zu jagen, bevor Sie Ihren Zahlen vertrauen können,BooksmateEs verbindet sich mit Portalen und Posteingängen, sammelt Rechnungen und Quittungen, extrahiert die Daten und erhält Aufzeichnungen bereit für den Export, so dass Ihre P & L und Bilanz von saubereren Eingaben beginnen.