Die 5 Grundlagen der persönlichen Finanzen erklärt
Die fünf Grundlagen der persönlichen Finanzen: Budgetierung, Notfalleinsparung, Verwaltung von Schulden, Schutz von Vermögenswerten und Investitionen, erklärt für Geschäftsinhaber.
Kundenrechnungen sind fällig, ein paar Geschäftskosten landeten auf einer persönlichen Karte, weil es schneller war, Quittungen sind über E-Mail- und Lieferantenportale verstreut, und Ihr Bankguthaben sieht gesund aus, bis Sie sich an Gehaltsabrechnung, Steuern, Softwareverlängerungen und die nächste Woche fällige Kartenzahlung erinnern.
Dieser minderwertige Stress ist nicht nur ein Buchhaltungsproblem, sondern ein Grundproblem.
Wenn Menschen fragenWas sind die fünf Grundlagen der persönlichen Finanzen, erwarten sie normalerweise eine Checkliste für Verbraucherfinanzen. Budget. Sparen. Schulden abbezahlen. Versicherung kaufen. Investieren. Das ist in Ordnung, soweit es geht, aber für Unternehmer, Buchhalter und Buchhalter ist der Wert tiefer. Diese Grundlagen schaffen Entscheidungsklarheit. Sie helfen Ihnen, dringende von wichtigen, persönlichen Risiken von Geschäftsrisiken zu trennen, und kurzfristigen Gelddruck durch langfristige Vermögensbildung.
Ich betrachte diese Grundlagen so, wie ein Controller jeden stabilen Betrieb betrachtet. Sie brauchen saubere Eingaben, klare Prioritäten und wiederholbare Gewohnheiten. Wenn die Daten chaotisch sind, fällt der Plan auseinander. Wenn der Plan vage ist, übernimmt Emotion. Gute persönliche Finanzen funktionieren genauso wie gute Finanzoperationen in einem Unternehmen.
Warum Finanzgrundlagen für Business Professionals wichtig sind
Viele Unternehmer sind kompetente Betreiber und schlechte Haushalts-CFOs. Sie können Arbeit bepreisen, Forderungen verfolgen, mit Verkäufern verhandeln und sich immer noch unsicher über ihr eigenes Geld fühlen. Diese Diskrepanz ist üblich und hat Konsequenzen.
Die fünf Stiftungen wurden populär, weil zu viele Menschen versuchten, Geld ohne einen nutzbaren Rahmen zu verwalten.75% der amerikanischen Teenager haben kein Vertrauen in ihr persönliches Finanzwissen, 25% der Erwachsenen berichten, dass sie niemanden haben, den sie um vertrauenswürdige Finanzberatung bitten können, und die Amerikaner schuldeten ab dem 2. Quartal 2023 über 1,03 Billionen Dollar Kreditkartenschulden.entsprechendFinanzkompetenz Daten zusammengestellt von Annuity.org.
Für Geschäftsleute zeigt sich dieses Problem auf bekannte Weise:
- Verschwommene Grenzen:Persönliche Karten umfassen Business-Software, Reisen oder Werbeausgaben.
- Reaktive Entscheidungen:Ein langsam zahlender Kunde verwandelt sich in eine Bargeldkrise, weil es keinen persönlichen Puffer gab.
- Falsches Vertrauen:Der Umsatz sieht stark aus, aber die Bargelddisziplin ist schwach.
- Verwaltungsaufwand:Fehlende Rechnungen und inkonsistente Aufzeichnungen machen jede Entscheidung langsamer.
Warum dies Gründer und Finanzmitarbeiter härter trifft
Arbeitnehmer mit regelmäßigen Gehältern können immer noch Probleme haben, aber Eigentümer und unabhängige Fachkräfte stehen vor mehr beweglichen Teilen. Einkommen kann ungleich sein. Steuerliche Verpflichtungen werden nicht automatisch zurückgehalten. Eine verspätete Zahlung kann sowohl den Haushalt als auch das Unternehmen betreffen.
Deshalb sind die fünf Stiftungen im professionellen Kontext so wichtig. Sie geben Ihnen eine Reihenfolge der Operationen. Anstatt zu fragen: "Was soll ich diesen Monat mit Geld machen?", fragen Sie: "Welche Stiftung ist schwach und was behebt sie?"
Praktische Regel:Wenn Ihre Finanzen vom Gedächtnis abhängen, haben Sie kein System. Sie haben einen temporären Workaround.
Der Business Case für die persönliche Finanzordnung
Ein unorganisiertes persönliches finanzielles Leben blutet in Arbeit. Es verändert, wie Menschen Preis, leihen, sparen und auf Druck reagieren. Ich habe gesehen, wie Besitzer schlechte Kundenarbeit annehmen, weil sie sofortiges Geld brauchten. Ich habe gesehen, wie Buchhalter die Investition in Software verzögerten, weil sie persönliche Kartensalden trugen und keine weitere monatliche Rechnung ertragen konnten.
Starke Stiftungen verringern diesen Druck. Sie machen es einfacher, saubere Bücher zu führen, Nein zu schlechten Geschäften zu sagen, Risiken zu managen und langfristige Entscheidungen ohne Panik zu treffen. Das ist der Sinn des Rahmens. Nicht Perfektion. Stabilität.
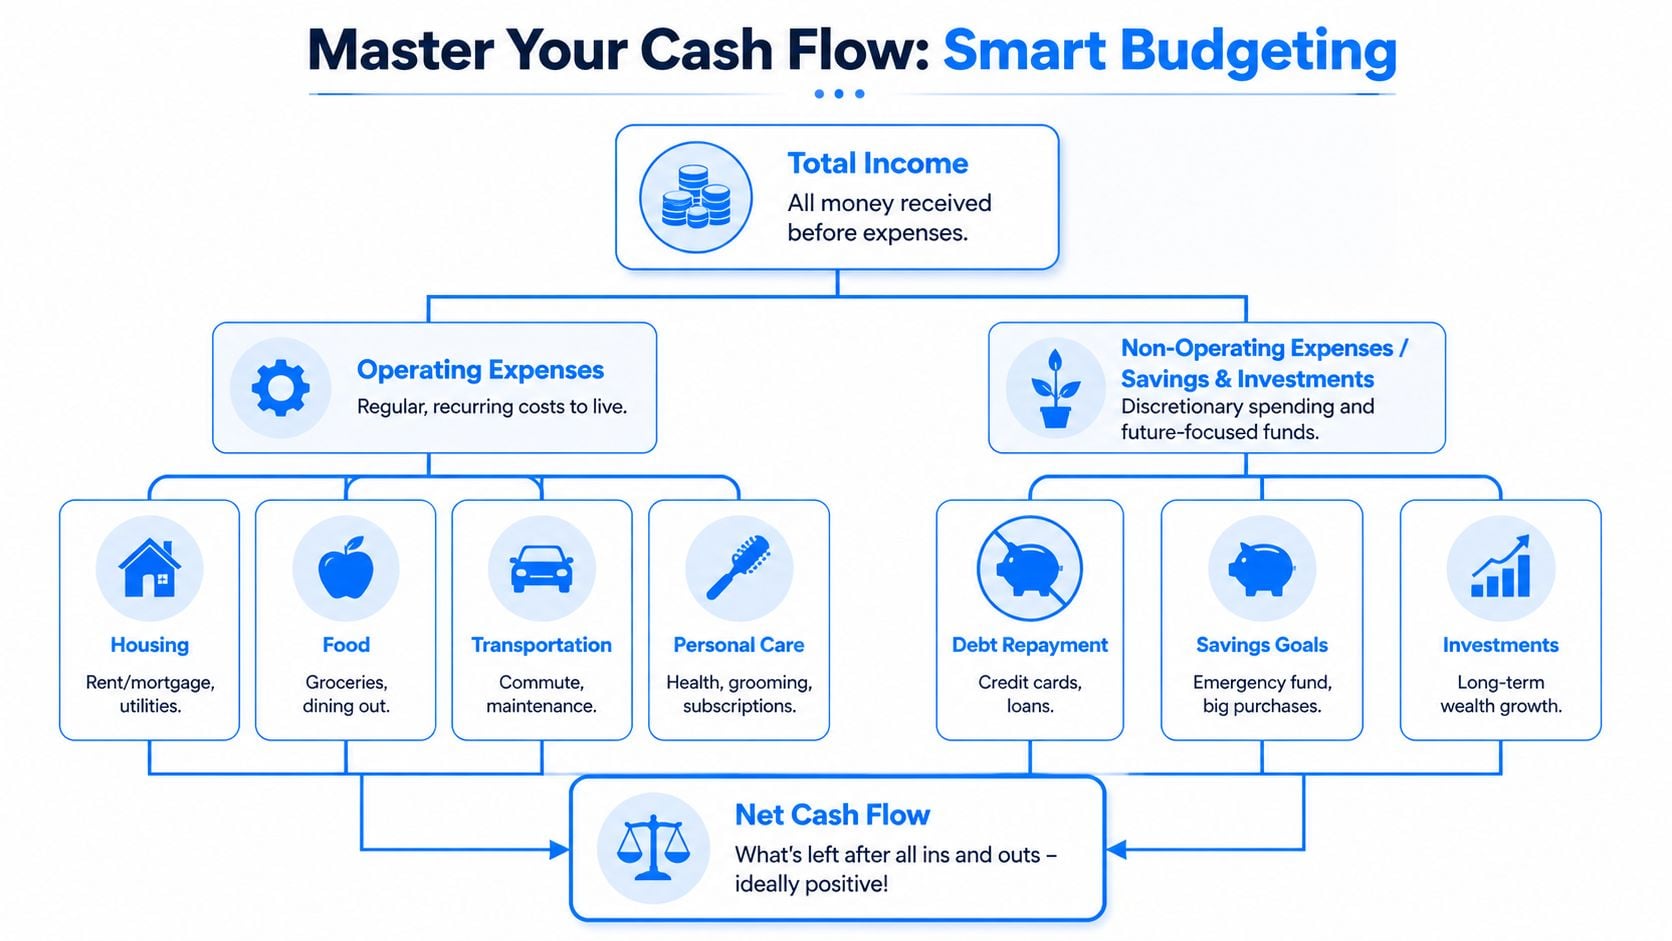
Foundation 1 Mastern Sie Ihren Cash Flow mit Smart Budgeting
Bei der Budgetierung geht es nicht um Einschränkung, sondern um Sichtbarkeit.
Wenn ich ein Unternehmen ohne P&L-Disziplin überprüfen würde, würde ich seiner Strategie nicht vertrauen. Persönliche Finanzen funktionieren genauso. Sie können keine vernünftigen Entscheidungen über Schulden, Einsparungen oder Investitionen treffen, wenn Sie nicht wissen, was hereinkommt, was ausgeht und was diese Abflüsse für Sie tun.
Das einfachste Arbeitsmodell ist, deinen Haushalt wie eine operative Einheit zu behandeln. Einkommen kommt herein. Wesentliche Ausgaben halten das Leben am Laufen. Andere Abflüsse unterstützen entweder zukünftige Ziele oder schwächen sie.
Verwenden Sie ein Framework, das einfach zu pflegen ist
Viele Menschen scheitern bei der Budgetierung, weil sie ein Format wählen, mit dem sie nicht Schritt halten.
- 50 30 20 Struktur: 50% für Bedürfnisse, 30% für Wünsche und 20% für Einsparungenist ein praktischer Benchmark, zitiert inDieser Überblick über persönliche Finanzstiftungen.
- Null-basierte Budgetierung:Jeder Dollar bekommt einen Job, bevor der Monat beginnt. Das bedeutet nicht, dass jeder Dollar ausgegeben wird. Es bedeutet, dass jeder Dollar zugewiesen wird.
- Eigentümergehaltsmodell:Wenn Ihr Geschäftseinkommen schwankt, zahlen Sie sich eine stetige Auslosung und bauen Sie das Budget um diese Zahl auf, nicht um Ihren besten Monat.
Die Disziplin ist wichtig, weil sich kleine Leckagen addieren.über 10.000 Haushaltefestgestellt, dassÜberausgaben um 5% können zu 15% niedrigeren Rentensalden führenDas ist ein Budgetproblem, nicht nur ein Investitionsproblem.
Was funktioniert und was nicht
Hier ist, was ich in der Praxis gesehen habe:
Ansatz
Arbeiten, wenn
Fehlschlägt, wenn
Einfache Kategorie Budget
Das Einkommen ist stabil genug, um die Kernausgaben vorherzusagen
Kategorien sind zu breit, um Drift zu fangen
Null-basiertes Budget
Sie wollen eine strengere Kontrolle und klare Kompromisse
Sie hören auf, echte Transaktionen zu verfolgen
Separate Personal- und Visitenkarten
Sie brauchen eine sauberere Berichterstattung und eine einfachere Überprüfung
Sie machen immer wieder "nur dieses eine mal" ausnahmen.
Manuelles Backfilling scheitert auch, weil die Leute beschäftigt sind, dann die Ausgaben aus dem Gedächtnis rekonstruieren und dann das Vertrauen in die Zahlen verlieren.
Gute Budgetierung hängt von guter Datenhygiene ab
Wenn Quittungen in Posteingängen liegen, Rechnungen über Amazon, Google, Microsoft, Stripe und PayPal laufen und Transaktionen gemischte Karten treffen, bleibt Ihr Budget nicht lange genau.
Die Budgetierung wird einfacher, sobald die Sammlung automatisch wird und die Überprüfung zur Routine wird.
Das Ziel ist es nicht, eine schöne Tabelle zu erstellen, sondern den persönlichen Cashflow in Ihrer monatlichen Buchhaltung so deutlich zu machen, dass Sie schnell darauf reagieren können.
Foundation 2 Bauen Sie Ihr Sicherheitsnetz mit Notfalleinsparungen auf
Ein Notfallfonds ändert das Verhalten, bevor er Ihre Bilanz ändert.
Ohne einen Geldpuffer wird jede Überraschung zu einer Entscheidung unter Stress. Eine verspätete Kundenzahlung, eine dringende Autoreparatur, ein Laptop-Ersatz oder ein saisonaler Einbruch können Sie zur falschen Lösung bringen. Normalerweise bedeutet das teure Schulden, Überfälle auf Steuergelder oder das Überspringen von Verpflichtungen, die Sie geplant haben sollten.
Deshalb behandle ich Notfalleinsparungen als absolut notwendig für Eigentümer und Freiberufler. Variables Einkommen macht den Bedarf stärker, nicht schwächer.
Beginnen Sie kleiner als Sie denken
Ein Grund, warum Menschen diese Grundlage vermeiden, ist, dass sich das Ziel zu groß anfühlt.$ 500 Notfallfondsals erster Schritt. Wie erklärt inShoeboxeds Zusammenfassung der fünf StiftungenDiese zahl ist absichtlich erreichbar und hilft, dynamik aufzubauen, während kleine, unerwartete ausgaben abgedeckt werden, die sonst mehr kreditaufnahme erzwingen könnten.
Das ist kluges Verhaltensdesign. Die Leute brauchen keinen heroischen ersten Schritt. Sie brauchen einen erreichbaren.
Ein kleiner Notfallfonds wird nicht jedes Problem lösen, er wird genug kleine lösen, um den ständigen finanziellen Rückfall zu stoppen, der die Menschen festhält.
Für Geschäftsinhaber definieren Sie zwei Schutzschichten
Sie müssen über einen generischen "Regentagsfonds" hinausdenken. In der Praxis mag ich zwei Linsen:
- HaushaltsgrundlagenHalten Sie genug beiseite, um die Lebenshaltungskosten während einer Einkommensunterbrechung zu bewältigen.
- RisikoabschirmungKonto für unregelmäßige Forderungen, dringende Software- oder Ausrüstungskosten und Betriebsüberraschungen, die Eigentümer oft persönlich decken.
Wenn Sie einen nützlichen Rahmen fürBeherrschen Sie Ihre Finanzen, beginnen Sie damit, Ihr wahres Wesentliches zu identifizieren.
Wie man es baut, ohne das Geschäft zu verhungern
Ein häufiger Fehler ist das Warten auf den perfekten Monat, um zu sparen. Dieser Monat kommt selten.
- Sweep eine feste Menge wöchentlich:Kleinere Transfers sind leichter zu erhalten als ein großer monatlicher Umzug.
- Sparen Sie sich von jeder Kundenzahlung:Binden Sie die Gewohnheit an Zuflüsse, damit Sie nicht auf Willenskraft angewiesen sind.
- Parken Sie das Geld außerhalb Ihres Betriebskontos:Wenn es zu sichtbar ist, rechtfertigen Sie es.
Ein echter Notfallfonds ist absichtlich langweilig. Wenn er sich für gewöhnliche Ausgaben verfügbar fühlt, ist er kein Notfallfonds.
Sobald der Starterfonds eingerichtet ist, bauen Sie auf eine größere Reserve auf, basierend auf Ihren wesentlichen Ausgaben und Einkommensvolatilität. Das genaue Ziel wird variieren. Das Prinzip wird nicht. Barreserven kaufen Zeit, und die Zeit ermöglicht es Ihnen, bessere Entscheidungen zu treffen.
Foundation 3 Verwalten Sie Schulden und Leverage Credit Strategisch
Schulden sind nicht eine Sache. Das ist, wo die meisten Ratschläge auseinander fallen.
Ein revolvierender Kreditkartensaldo, der verwendet wird, um routinemäßige Überausgaben zu decken, unterscheidet sich sehr von einem gut strukturierten Geschäftskredit, der für Ausrüstung, Expansion oder Betriebskapital verwendet wird.
Diese Unterscheidung ist wichtig, weil Schulden sowohl finanzielles als auch psychologisches Gewicht haben.60% der Erwachsenen in den USA trugen Kreditkartenschulden im Jahr 2019, und 23% der Erwachsenen im Alter von 18 bis 29 Jahren hatten Kreditkartenschulden mehr als 90 Tage überfälligDas sollte Ihnen sagen, dass dies nicht hauptsächlich ein Wissensproblem ist. Es ist ein Systemproblem.
Trennen Sie schädliche Schulden von strategischen Schulden
Eine einfache Möglichkeit, Schulden zu bewerten, besteht darin, drei Fragen zu stellen:
- Finanziert es den Verbrauch oder die Kapazität?
- Kann ich es aus einem zuverlässigen Cashflow zurückzahlen?
- Würde ich es immer noch nehmen, wenn das nächste Quartal schwächer ist als erwartet?
Wenn die Schulden eine Lifestyle-Lücke finanzieren, ist es normalerweise schädlich. Wenn es die Produktionskapazität finanziert und Ihre Rückzahlungsannahmen konservativ sind, kann es gerechtfertigt sein.
Erstellen Sie einen Rückzahlungsplan, dem Sie tatsächlich folgen werden
Es gibt zwei praktische Auszahlungsmethoden:
- Lawinenanflug:Priorisieren Sie zuerst die höchstwertigen Salden.
- Schneeballanflug:Clear kleinere Salden zuerst, wenn schnelle Gewinne Ihnen helfen, engagiert zu bleiben.
Beides kann funktionieren. Die falsche Methode ist die, die man nach zwei Abrechnungszyklen aufgibt.
Für Geschäftsinhaber sind saubere Aufzeichnungen hier wichtiger als die Leute erkennen. Kreditgeber suchen nach Konsistenz. Sie brauchen auch Ihre eigene Klarheit. Wenn geschäftliche und persönliche Ausgaben gemischt sind, können Sie Ihre tatsächliche Schuldenposition nicht mit Zuversicht beurteilen.
Kredit sollte einen Plan unterstützen. Es sollte nicht über das Fehlen eines Patches.
Viele Menschen unterschätzen auch, wie sich Alltagsgewohnheiten auf die zukünftige Kreditaufnahme auswirken.Was wirkt sich auf Ihre Kredit-ScoreÜberprüfen Sie die grundlegenden Treiber und ordnen Sie sie dann Ihrem monatlichen Verhalten zu, nicht Ihren Absichten.
Das Ziel ist nicht, Schulden zu fürchten, sondern teure, chaotische Schulden zu beseitigen und Kredite vorsichtig einzusetzen, wenn sie die Ergebnisse verbessern.
Foundation 4 Schützen Sie Ihre Vermögenswerte und Ihre Zukunft
Schutz ist die am wenigsten aufregende Grundlage, weshalb Menschen ihn verschieben.
Ersparnisse, Schuldentilgung und Investitionen fühlen sich aktiv an. Versicherungen fühlen sich an, als würden sie für etwas bezahlen, von dem man hofft, dass es es nie benutzt. Aber aus der Sicht eines Controllers ist Schutz das, was ein einzelnes Ereignis daran hindert, Jahre der Disziplin auszulöschen.
Decken Sie die Risiken ab, die den Plan brechen können
Für die meisten Unternehmer und Finanzexperten sind die wichtigsten Schutzbereiche einfach:
- Krankenversicherung:Ein großes Gesundheitsproblem kann sowohl das Einkommen als auch die Haushaltsstabilität stören.
- Invaliditätsdeckung:Wenn Ihr Einkommen von Ihrer Arbeitsfähigkeit abhängt, ist dies wichtiger als viele Leute denken.
- Lebensversicherung:Relevant, wenn andere von Ihrem Einkommen abhängen.
- Berufshaftpflicht- oder Geschäftsdeckung:Wichtig, wenn Ihre Arbeit Kundenexposition erzeugt.
- Vermögensschutz:Haus- und Autoverluste können schnell in den Cashflow des Unternehmens fließen.
Ein Gründer ohne Invaliditätsschutz, aber mit einem soliden Anlagekonto schützt das Falsche. Der Einkommensmotor steht an erster Stelle.
Kaufen Sie nicht nur Richtlinien. Dokumentieren Sie gut
Die Versicherung wird viel einfacher, wenn Ihre Aufzeichnungen sauber sind. Das gilt vor einem Anspruch und während eines. Sie müssen wissen, was Sie besitzen, was es wert ist, was Sie bezahlt haben und wie Sie es beweisen können.
Für Hausbesitzer ist der Vergleich politischer Details ebenso wichtig wie der Preis.Sichere Florida Hausratversicherungist nützlich, weil es Sie dazu bringt, tatsächliche Begriffe zu vergleichen, nicht nur Prämien.
Eine einfache Schutzüberprüfung
Verwenden Sie dies einmal im Jahr:
Schutzgebiet
Frage zu stellen
Einkommen
Wenn ich nicht arbeiten könnte, was ersetzt mein Einkommen?
Abhängige Personen
Wer würde entlarvt werden, wenn ich unerwartet sterben würde?
Haftung
Könnte ein Kundenproblem einen ernsthaften finanziellen Schlag auslösen?
Eigentum
Könnte ich Besitz und Wert schnell beweisen?
Bei Schutz geht es nicht darum, jede mögliche Police zu kaufen. Es geht darum, die Risiken zu identifizieren, die echten Schaden anrichten würden, und diese zuerst abzudecken.
Foundation 5 Wachsen Sie Ihren Reichtum durch Investitionen
Investieren ist, wo die frühere Disziplin beginnt, sich in Freiheit zu verbinden.
Zu viele Menschen verzögern diese Phase, weil sie denken, dass sie zuerst eine vollkommen saubere Schieferplatte brauchen. Im wirklichen Leben ist die Entscheidung oft nuancierter. Wenn Sie warten, bis jede Verpflichtung verschwindet, geben Sie möglicherweise Jahre des Wachstums auf, die Sie später nicht mehr zurückgewinnen können.
Lassen Sie nicht zu, dass die Schuldentilgung zu einer Entschuldigung wird, um niemals zu investieren
Es gibt hier eine gültige gegensätzliche Ansicht.Paladin Registry Diskussion der fünf Stiftungen, Schuldenscheue Portfolios unterbieten sich in Niedrigzinsperioden jährlich um 1,5 %Wenn Investoren die Schuldentilgung überbetonen, stellt die gleiche Quelle fest:40% der US-Arbeiter sind in der Gig EconomyDies macht die Einkommensdiversifizierung durch Nebenarbeiten und zusätzliche Einnahmequellen zu einem praktischen Bestandteil des Vermögensaufbaus.
Das bedeutet nicht, dass Sie investieren sollten, während Sie toxische Schulden ignorieren. es bedeutet, dass Sie in Bezug auf Rendite, Risiko und Timing denken sollten, nicht in Slogans.
Wie das für die Besitzer aussieht
Unternehmer haben in der Regel mehr als eine Investitionsspur:
- Altersvorsorgekonten:SEP IRA, Solo 401 (k) oder ähnliche Optionen, abhängig von Struktur und Einkommen.
- Steuerpflichtige Brokerage-Investments:Nützlich für die Flexibilität außerhalb der Ruhestand Wrapper.
- Reinvestition von Unternehmen:Manchmal ist die beste Rendite im Geschäft, aber nur, wenn sie einen dauerhaften Cashflow erzeugt.
- Einkommensdiversifikation:Zusätzliche Servicelinien, Beratungsarbeiten oder Nebenprojekte können das Konzentrationsrisiko reduzieren.
Der Fehler besteht darin, diese als alles-oder-nichts-Entscheidungen zu behandeln. Sie sequenzieren normalerweise Entscheidungen.
Beginnen Sie mit Konsistenz, nicht mit Komplexität
Wenn Ihr Cashflow immer noch unordentlich ist, wird sich das Investieren sporadisch und stressig anfühlen. Wenn Ihre Aufzeichnungen sauber sind und Ihr monatlicher Plan stabil ist, wird das Investieren betriebsbereit. Sie automatisieren Beiträge, überprüfen Allokationen und vermeiden es, jede Marktbewegung in eine persönliche Krise zu verwandeln.
Dieses kurze Video gibt eine nützliche visuelle Erklärung, wie die Stiftungen mit langfristigem Reichtum in Verbindung stehen:
Vermögensaufbau sieht normalerweise gewöhnlich aus, während es passiert. Die Aufregung, die die Leute wollen, ist oft das, was die Rückkehr schmerzt.
Wenn Sie fragen, wofür die fünf Grundlagen der persönlichen Finanzen wirklich sind, ist dies die Antwort. Sie schaffen die Bedingungen für stetige Investitionen ohne ständige finanzielle Brandbekämpfung.
Häufig gestellte Fragen
Unternehmer haben normalerweise keine Probleme mit den Ideen. Sie haben Probleme mit deren Anwendung, wenn das wirkliche Leben chaotisch wird. Das sind die Fragen, die am häufigsten auftauchen.
Gemeinsame Entscheidungen in der realen Welt
Frage
Antwort
Mein Einkommen ändert sich jeden Monat. Kann ich noch den fünf Stiftungen folgen?
Richten Sie Ihren Plan auf eine konservative Eigentümerzahl, nicht auf Ihren höchsten Umsatzmonat. Halten Sie persönliche Dinge schlank und lassen Sie überschüssige Monate die Reserven stärken, Schulden reduzieren oder Investitionen finanzieren.
Sollte ich in mein Geschäft reinvestieren, bevor ich persönliche Ersparnisse baue?
Nicht automatisch. Wenn das Unternehmen jeden Dollar mehr braucht, ist Ihr Haushalt risikoreicher als Sie denken. Bauen Sie genug persönliche Stabilität auf, damit ein grobes Quartal keine schlechten Geschäftsentscheidungen erzwingt.
Ich bin überwältigt. Was ist der erste Schritt?
Bereinigen Sie die Daten. Sammeln Sie Konten, Karten, wiederkehrende Rechnungen, Kreditsalden und aktuelle Ausgabenaufzeichnungen. Sobald die Zahlen sichtbar sind, wird die nächste Aktion normalerweise offensichtlich.
Sollte ich alle Schulden abbezahlen, bevor ich etwas investiere?
Nicht immer. Teure Verbraucherschulden verdienen Dringlichkeit. Niedrigere Schulden können einen ausgewogeneren Ansatz rechtfertigen, wenn man gleichzeitig konsequent sparen und investieren kann.
Wie getrennt sollten persönliche und geschäftliche Finanzen sein?
Separate Karten, separate Konten und separate Überprüfungsroutinen erleichtern Steuern, Kreditaufnahme, Budgetierung und Entscheidungsfindung.
Was ist, wenn mein Ehepartner oder Geschäftspartner nicht so organisiert ist wie ich?
Sie können ein einfaches System bauen, dem sie folgen können. Komplexität tötet Konsistenz. Gemeinsame Sichtbarkeit und einige wiederkehrende Check-ins schlagen einen ausgeklügelten Plan, den niemand pflegt.
Eine praktische Ordnung, die hält
Wenn mir jemand ein chaotisches Finanzleben überreichte und nach dem kürzesten Weg zur Kontrolle fragte, würde ich diese Reihenfolge verwenden:
- Saubere Aufzeichnungen
- Erstellen Sie ein Arbeitsbudget
- Erstellen Sie den Starter-Notfallfonds
- Stoppen Sie die Schulden aus dem Wachstum
- Schützen Sie die wichtigsten Risiken
- Investieren Sie stetig, sobald das System hält
Diese Reihenfolge funktioniert, weil sie das Verhalten der Finanzen widerspiegelt. Sie können nicht verwalten, was Sie nicht sehen können. Sie können nicht schützen, was Sie nicht stabilisiert haben. Und Sie können nicht selbstbewusst investieren, während jede Überraschung Sie vom Kurs abbringt.
Die Frage hinter den meisten anderen Fragen
Einzelpersonen fragen oft nach Taktiken, aber das zugrunde liegende Problem ist normalerweise folgendes: "Wie kann ich verhindern, dass sich Geld chaotisch anfühlt?"
Die Antwort ist Struktur. Keine Motivation. Keine Hacks. Keine perfekte Tabellenkalkulation, die Sie in drei Wochen aufgeben.
Wenn Sie Unternehmer, Buchhalter oder Buchhalter sind, kennen Sie das Prinzip bereits. Saubere Daten führen zu besseren Berichten. Bessere Berichte führen zu besseren Entscheidungen. Persönliche Finanzen folgen der gleichen Logik.
Wenn Sie eine sauberere Möglichkeit wünschen, diese Grundlagen in der täglichen Praxis zu unterstützen,Booksmatehilft, indem es automatisch Rechnungen und Quittungen von Portalen und Posteingängen sammelt, die Schlüsseldaten extrahiert und alles für den Export in Ihren Buchhaltungsworkflow organisiert. Für Geschäftsinhaber und Finanzteams bedeutet das weniger manuelles Jagen, bessere Aufzeichnungen und eine klarere Sicht auf die Cashflow-Entscheidungen, die sowohl die persönliche als auch die berufliche finanzielle Gesundheit beeinflussen.