

Stellen Sie sich die Finanzen Ihres Unternehmens wie eine Geschichte vor. Die Gewinn- und Verlustrechnung ist der spannende Film, der die ganze Action zeigt – Umsätze, Ausgaben und Gewinne – über einige Monate oder ein Jahr hinweg. Die Bilanz? Sie ist ein einziges, perfekt aufgenommenes Foto.
Sie ist das finanzielle Selfie Ihres Unternehmens. Eine Momentaufnahme, die genau zeigt, wo Sie an einem bestimmten Tag stehen. Für jeden Kleinunternehmer ist sie ein absolut unverzichtbares Instrument, um kluge Entscheidungen zu treffen und zu beweisen, dass man auf solidem Boden steht.
Das finanzielle Selfie Ihres Unternehmens erklärt
Was zeigt dieses „Selfie“ also eigentlich? Es ist eine übersichtliche, strukturierte Aufschlüsselung der finanziellen Gesundheit Ihres Unternehmens, die drei einfache, aber entscheidende Fragen beantwortet: Was besitzen wir? Was schulden wir? Und was bleibt eigentlich für uns, die Eigentümer, übrig?
Ich verstehe das. Wenn man damit beschäftigt ist, den Laden am Laufen zu halten, Verkäufe zu jonglieren und Brände zu löschen, kann sich das Durcharbeiten von Finanzberichten wie eine lästige Pflicht anfühlen, die man sich lieber für die Steuererklärung aufhebt. Aber die eigene Bilanz zu ignorieren, ist wie Autofahren ohne Armaturenbrett. Sie bewegen sich zwar vorwärts, haben aber keine Ahnung, wie schnell Sie fahren, wie viel Kraftstoff noch im Tank ist oder ob der Motor gleich überhitzt.
Betrachten Sie sie als Ihr finanzielles Frühwarnsystem. Sie hilft Ihnen, kleine Probleme zu erkennen, bevor sie sich zu riesigen Problemen auswachsen.
Die unumstößliche Regel des Gleichgewichts
Der gesamte Bericht hängt von einer einfachen, kraftvollen Formel ab. Es ist die goldene Regel der Buchführung.
Aktiva = Passiva + Eigenkapital
Dies ist nicht nur ein Vorschlag, sondern ein Gesetz. Die beiden Seiten der Gleichung müssen immer ausgeglichen sein, woher die Bilanz (auf Englisch „Balance Sheet“) auch ihren Namen hat. Jede einzelne Transaktion, die Sie tätigen, betrifft mindestens zwei Teile dieser Formel und hält alles in perfektem Einklang. Dies ist die Grundlage der doppelten Buchführung.
Nehmen wir beispielsweise an, Sie nehmen einen Geschäftskredit über 10.000 $ auf. Ihr Kassenbestand (ein Aktivum) erhöht sich um 10.000 $, aber ebenso Ihre Verbindlichkeiten aus Krediten (ein Passivum). Die Waage bleibt perfekt im Gleichgewicht.
Warum Ihre Bilanz wichtiger ist, als Sie denken
Eine saubere, aktuelle Bilanz leistet so viel mehr, als nur Ihre Bücher in Ordnung zu halten. Sie ist eines der ersten Dokumente, die Kreditgeber und Investoren anfordern. Sie prüfen sie, um die Gesundheit Ihres Unternehmens zu beurteilen und zu entscheiden, ob Sie ein sicheres Geschäft sind. Eine starke Bilanz kann Ihre Eintrittskarte zu besseren Kreditkonditionen sein oder der Schlüssel, um den Investor zu gewinnen, hinter dem Sie her sind.
Letztendlich liefert sie Ihnen die echten Antworten auf die Fragen, die Sie nachts wachhalten:
Haben wir genug Bargeld zur Verfügung, um im nächsten Monat die Gehälter zu zahlen und unsere Rechnungen zu begleichen?
Verlassen wir uns zu sehr auf Schulden, um den Betrieb am Laufen zu halten?
Wächst das Nettovermögen meines Unternehmens tatsächlich?
Diese finanzielle Momentaufnahme gibt Ihnen Auskunft über Ihre Liquidität (können Sie Ihre sofortigen Rechnungen bezahlen?), Ihre Verschuldung (wie viel des Unternehmens wird durch Schulden finanziert?) und Ihre Gesamtsolvenz. Diese Zahlen in den Griff zu bekommen, ist der erste Schritt, um verwirrende Daten in sichere, strategische Entscheidungen zu verwandeln. Ohne sie raten Sie nur.
Aufschlüsselung von Aktiva, Passiva und Eigenkapital
Jede einzelne Bilanz, unabhängig vom Unternehmen, basiert auf drei Kernbereichen, die einer einfachen, unumstößlichen Regel folgen: Aktiva = Passiva + Eigenkapital. Zu verstehen, was jeder Teil darstellt, ist der Schlüssel, um die Geschichte zu entschlüsseln, die Ihre Finanzen Ihnen erzählen wollen.
Lassen Sie uns diese grundlegende Gleichung aufschlüsseln.
Stellen Sie sich Ihr Unternehmen wie ein Haus vor. Das Haus selbst sowie alles Wertvolle, was Sie darin besitzen, stellt Ihre Aktiva (Vermögenswerte) dar. Die Hypothek, die Sie der Bank noch schulden, ist Ihre Verbindlichkeit (Passiva), und der Anteil, den Sie tatsächlich abbezahlt haben und der Ihnen wirklich gehört, ist Ihr Eigenkapital. Es ist wirklich so einfach.
Dieses Diagramm zeigt Ihnen genau, wie das alles zusammenpasst.
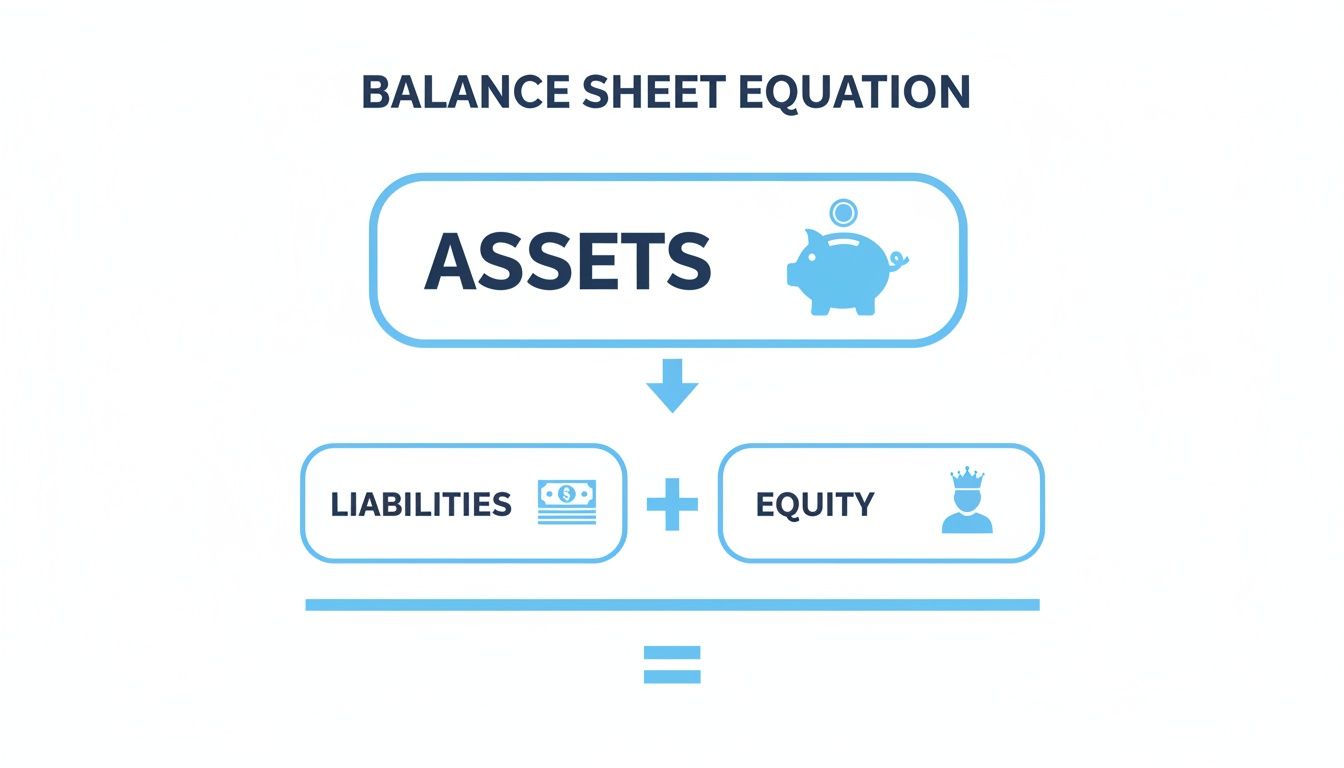
Wie Sie sehen können, wird alles, was das Unternehmen besitzt (Aktiva), entweder durch das finanziert, was es anderen schuldet (Verbindlichkeiten), oder durch das, was die Eigentümer investiert haben (Eigenkapital). Aus diesem Grund spricht man von einer Bilanz – beide Seiten der Gleichung müssen immer gleich sein.
Was Ihr Unternehmen besitzt: Aktiva
Aktiva sind alle wertvollen Ressourcen im Besitz Ihres Unternehmens, die einen zukünftigen Nutzen bringen. Im Grunde genommen ist es all das, was Ihnen hilft, Ihr Unternehmen zu betreiben und Geld einzunehmen. Um die Sache klarer zu machen, unterteilen wir sie in zwei Gruppen.
Umlaufvermögen Dies sind die Ressourcen, von denen Sie erwarten, dass Sie sie innerhalb von einem Jahr verbrauchen oder in Bargeld umwandeln. Sie sind eine fantastische Momentaufnahme der kurzfristigen Gesundheit Ihres Unternehmens.
Zahlungsmittel und Zahlungsmitteläquivalente: Dies ist der offensichtlichste Punkt – das Geld auf Ihren Geschäftskonten.
Forderungen aus Lieferungen und Leistungen: Geld, das Ihnen geschuldet wird. Denken Sie an all die Rechnungen, die Sie an Kunden geschickt haben und die noch nicht bezahlt wurden.
Vorräte: Für Unternehmen, die physische Waren verkaufen, ist dies der Wert aller Produkte, die Sie auf Lager haben und die zum Verkauf bereitstehen.
Das Umlaufvermögen eines freiberuflichen Designers wäre beispielsweise das Guthaben auf seinem Bankkonto und alle ausstehenden Rechnungen. Bei einem Café wäre es das Bargeld in der Kasse, das Bankguthaben und der Wert aller Kaffeebohnen, Milch und Becher.
Anlagevermögen Dies sind Ihre langfristigen Investitionen – die Dinge, von denen Sie nicht planen, sie innerhalb eines Jahres zu Geld zu machen. Sie bilden das Rückgrat Ihrer Geschäftstätigkeit.
Sachanlagen: Dies sind all die teuren physischen Anschaffungen: Gebäude, Firmenfahrzeuge, Maschinen und sogar Ihre Büromöbel.
Immaterielle Vermögenswerte: Dies sind wertvolle Vermögenswerte, die man nicht physisch anfassen kann, wie Patente, Marken und Urheberrechte.
Der High-End-Computer eines Designers ist ein Anlagevermögen. Für das Café ist es die schicke Espressomaschine, in die investiert wurde.
Was Ihr Unternehmen schuldet: Verbindlichkeiten
Auf der anderen Seite sind Verbindlichkeiten Ihre finanziellen Schulden und Verpflichtungen gegenüber anderen Personen oder Unternehmen. Genau wie das Vermögen kategorisieren wir sie danach, wann sie fällig sind, was Ihnen hilft, den Überblick über Ihre finanziellen Verpflichtungen zu behalten.
Verbindlichkeiten stellen Ansprüche von außen auf das Vermögen Ihres Unternehmens dar. Sie im Zaum zu halten, ist lebenswichtig für die langfristige Stabilität und zur Vermeidung von Liquiditätsengpässen.
Kurzfristige Verbindlichkeiten Dies sind die Schulden, die Sie innerhalb des nächsten Jahres begleichen müssen. Diese genau zu verwalten, ist für Ihr tägliches Überleben absolut kritisch.
Verbindlichkeiten aus Lieferungen und Leistungen: Das Geld, das Sie Ihren Lieferanten und Dienstleistern für bereits erhaltene Leistungen schulden.
Kurzfristige Kredite: Jeder Kredit oder jede Kreditlinie, die in einem Jahr oder weniger zurückgezahlt werden muss.
Abgrenzungsposten: Dies sind Ausgaben, die Sie bereits verursacht, aber noch nicht bezahlt haben, wie die nächste Gehaltsabrechnung für Ihre Mitarbeiter.
Langfristige Verbindlichkeiten Dies sind finanzielle Verpflichtungen, die erst in mehr als einem Jahr fällig werden.
Langfristige Kredite: Denken Sie an einen mehrjährigen Kredit für Kleinunternehmen oder eine Hypothek auf Ihr Bürogebäude.
Anleihenverbindlichkeiten: Wenn Sie sich Geld von Investoren über Anleihen geliehen haben, ist dies der Ort, an dem diese Schulden erfasst werden.
Wenn Sie Ihre Verbindlichkeiten nicht gut verwalten, können Sie in ernsthafte Schwierigkeiten geraten. Tatsächlich sind Cashflow-Probleme die drittgrößte finanzielle Sorge für 51 % der Kleinunternehmen. Wenn die Zahlungen Ihrer Kunden (ein Aktivum) nur langsam eingehen, wird es viel schwieriger, die Rechnungen Ihrer Lieferanten (eine Verbindlichkeit) pünktlich zu bezahlen. Dieses Tauziehen zeigt sich direkt in der Bilanz und kann für Kreditgeber ein großes Warnsignal sein. Mehr dazu erfahren Sie in dieser Untersuchung über Umsatzstatistiken von Kleinunternehmen und ihre häufigsten Herausforderungen.
Was übrig bleibt: Eigenkapital
Was bleibt also übrig, wenn man alle Verbindlichkeiten von den Vermögenswerten abzieht? Das ist Ihr Eigenkapital. Oft auch als „Nettovermögen“ bezeichnet, stellt es den tatsächlichen Anteil des Eigentümers am Unternehmen dar. Auf dem Papier ist es das reale Maß für den Wert Ihres Unternehmens.
Das Eigenkapital setzt sich aus zwei wesentlichen Komponenten zusammen:
Eingezahltes Kapital: Dies ist das Geld oder andere Vermögenswerte, die die Eigentümer anfangs in das Unternehmen eingebracht haben, um es auf den Weg zu bringen. Für unseren freiberuflichen Designer könnten dies die 5.000 $ sein, die er persönlich investiert hat, um einen Laptop und Software zu kaufen.
Einbehaltene Gewinne: Dies ist die laufende Summe aller Gewinne, die Ihr Unternehmen im Laufe der Jahre erzielt hat, abzüglich aller an die Eigentümer ausgeschütteten Gelder (als Dividenden oder Entnahmen). Es handelt sich um Gewinne, die Sie wieder in das Unternehmen reinvestiert haben, um dessen Wachstum zu unterstützen.
Wenn unser Café im letzten Jahr einen Gewinn von 20.000 $ erzielt hat und der Eigentümer beschlossen hat, 15.000 $ davon auf dem Geschäftskonto zu behalten, um die Ausrüstung zu modernisieren, werden diese 15.000 $ den Gewinnrücklagen hinzugerechnet. Zu sehen, wie diese Zahl wächst, ist ein starkes Zeichen für ein gesundes, florierendes Unternehmen.
So erstellen Sie Ihre erste Bilanz
Alles klar, lassen Sie uns die Ärmel hochkrempeln und die ganze Theorie in die Praxis umsetzen. Das Erstellen Ihrer ersten Bilanz mag wie eine riesige Aufgabe erscheinen, aber im Grunde ist es nur eine Frage der Einhaltung einiger logischer Schritte. Es geht hierbei nicht nur darum, eine Pflicht für Ihren Steuerberater zu erfüllen; es geht darum, eine aussagekräftige Momentaufnahme Ihres Unternehmens zu erhalten, die Sie tatsächlich nutzen können.
Stellen Sie es sich so vor, als ob Sie IKEA-Möbel aufbauen wollten. Sie legen zuerst alle Teile bereit und folgen dann der Anleitung, um sie zusammenzusetzen. Fangen wir an.
Wählen Sie Ihren Stichtag
Das Wichtigste zuerst: Sie müssen ein Datum auswählen. Eine Bilanz ist eine finanzielle Momentaufnahme, was bedeutet, dass jede Zahl darauf die Position Ihres Unternehmens an einem bestimmten Tag widerspiegelt. Typische Termine sind der letzte Tag des Jahres (31. Dezember) oder das Ende eines Quartals (31. März).
Die wahre Stärke liegt in der Beständigkeit. Indem Sie Ihre Bilanzen für jeden Zeitraum (monatlich, vierteljährlich oder jährlich) zum selben Datum erstellen, können Sie diese ganz einfach miteinander vergleichen. So erkennen Sie Trends und sehen, wie sich Ihr Unternehmen entwickelt.
Schritt 1: Sammeln Sie Ihre Finanzdokumente
Jetzt ist es an der Zeit, sich auf die Suche nach Ihren Finanzunterlagen zu machen. Lassen Sie sich nicht dazu verleiten, diesen Teil zu überstürzen – die Genauigkeit Ihrer Bilanz hängt vollständig von der Qualität der Dokumente ab, mit denen Sie beginnen.
Sie sollten diese Unterlagen griffbereit haben:
Bank- und Kreditkartenabrechnungen: Besorgen Sie sich die neuesten Abrechnungen für jedes Geschäftskonto.
Kreditvereinbarungen: Dazu gehören alle Kredite für Kleinunternehmen, Kreditlinien oder gewerbliche Hypotheken.
Lagerbestandsaufzeichnungen: Wenn Sie Produkte verkaufen, benötigen Sie eine aktuelle Zählung Ihres Lagerbestands und dessen Wert.
Offene-Posten-Liste der Forderungen: Dies ist Ihre Liste aller unbezahlten Kundenrechnungen – im Grunde, wer Ihnen Geld schuldet.
Offene-Posten-Liste der Verbindlichkeiten: Das ist das Gegenteil – eine Liste aller Rechnungen, die Sie Ihren Lieferanten schulden.
Anlagenverzeichnis: Tragen Sie die Details zu Ihren teuren Anschaffungen wie Firmenfahrzeugen, Maschinen oder Immobilien zusammen. Stellen Sie sicher, dass Sie deren ursprüngliche Kosten und Kaufdaten vorliegen haben.
Sobald Sie diesen Stapel von Dokumenten haben, sind Sie bereit für den nächsten Schritt.
Schritt 2: Listen Sie Ihre Vermögenswerte auf
Okay, fangen wir mit den erfreulichen Dingen an. Gehen Sie Ihre Unterlagen durch und erstellen Sie eine Liste aller Vermögenswerte im Besitz Ihres Unternehmens, die einen Wert haben. Mir hilft es, sie in zwei Stapel aufzuteilen: Umlaufvermögen und Anlagevermögen.
Umlaufvermögen: Addieren Sie das Guthaben auf Ihren Bankkonten, den Gesamtbetrag, den Kunden Ihnen schulden (Ihre Forderungen aus Lieferungen und Leistungen), und den Wert Ihres Lagerbestands.
Anlagevermögen: Listen Sie den Wert Ihrer langfristigen Anschaffungen wie Ausrüstung, Fahrzeuge und Gebäude auf. Denken Sie daran, bei älteren Vermögenswerten die Abschreibung zu berücksichtigen.
Addieren Sie beide Gruppen, um Ihre Gesamtaktiva zu erhalten. Dies ist die erste große Zahl für Ihr Bilanz-Puzzle.
Schritt 3: Erfassen Sie Ihre Verbindlichkeiten
Als Nächstes ist es an der Zeit, sich anzusehen, was Ihr Unternehmen schuldet. Erstellen Sie anhand derselben Belege eine vollständige Liste all Ihrer Schulden und Verpflichtungen.
Genau wie bei den Vermögenswerten unterteilen wir diese in zwei Kategorien:
Kurzfristige Verbindlichkeiten: Rechnen Sie Ihre Kreditkartensalden, Ihre Verbindlichkeiten gegenüber Lieferanten (Kreditoren) und alle Kreditanteile zusammen, die innerhalb der nächsten 12 Monate fällig werden.
Langfristige Verbindlichkeiten: Addieren Sie die verbleibenden Beträge aller Geschäftskredite oder Hypotheken, die Sie noch länger als ein Jahr abbezahlen werden.
Kombinieren Sie diese beiden Werte, um Ihre Gesamtverbindlichkeiten zu berechnen. Diese Zahl zeigt, worauf externe Parteien einen Anspruch haben.
Ihre Bilanz ist nur so genau wie die Daten, mit denen Sie sie füttern. Die doppelte Buchführung ist das System, das sicherstellt, dass jede Transaktion auf zwei Konten erfasst wird, sodass die grundlegende Gleichung immer ausgeglichen bleibt.
Schritt 4: Berechnen Sie das Eigenkapital und gleichen Sie Ihre Bilanz aus
Dies ist der letzte Schritt, bei dem alles zusammenkommt. Um Ihr Eigenkapital zu ermitteln, verwenden Sie die einfache Formel, über die wir gesprochen haben: Aktiva - Verbindlichkeiten = Eigenkapital.
Praktisch ausgedrückt addieren Sie Ihre Anfangsinvestition in das Unternehmen (eingezahltes Kapital) und alle Gewinne, die Sie im Laufe der Zeit reinvestiert haben (einbehaltene Gewinne). Dies ergibt Ihr Gesamteigenkapital.
Und nun der Moment der Wahrheit. Addieren Sie Ihre Gesamtverbindlichkeiten und Ihr Gesamteigenkapital. Diese Endsumme sollte genau gleich hoch sein wie Ihre Gesamtaktiva. Wenn sie übereinstimmt, lassen Sie das Konfetti fliegen – Sie haben offiziell Ihre erste Bilanz erstellt!
Um diesen Prozess noch reibungsloser zu gestalten, sollten Sie darüber nachdenken, Ihre Finanzberichte in Excel zu automatisieren. Das kann Ihnen eine Menge Zeit sparen und manuelle Fehler reduzieren, insbesondere wenn Sie dies häufiger tun.
Von nackten Zahlen zu klugen Entscheidungen
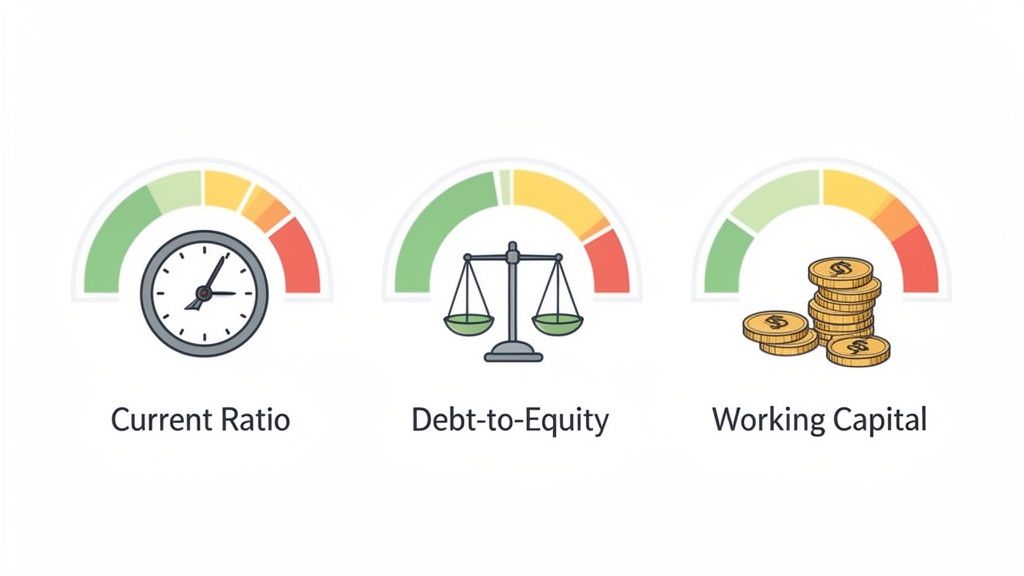
Eine Bilanz zu erstellen, ist ein riesiger Schritt, aber der wahre Zauber entfaltet sich erst, wenn Sie lernen, sie zu lesen. Hier geht es nicht nur darum, dass die Zahlen aufgehen; es geht darum, die Sprache Ihres Unternehmens zu lernen. Indem Sie sich mit einigen Schlüsselkennzahlen befassen, können Sie verstehen, welche Geschichte Ihre Finanzen Ihnen erzählen – und diese Geschichte nutzen, um Risiken zu erkennen, Chancen zu ergreifen und Entscheidungen mit echtem Vertrauen zu treffen.
Betrachten Sie diese Kennzahlen als die Vitalzeichen Ihres Unternehmens. Sie geben Ihnen eine schnelle, klare Rückmeldung über seine allgemeine Gesundheit. Lassen Sie uns die wichtigsten durchgehen.
Wichtige Bilanzkennzahlen für Kleinunternehmer
Ihre Bilanz steckt voller Informationen, aber diese Kennzahlen fassen sie in umsetzbare Erkenntnisse zusammen. Die folgende Tabelle schlüsselt die wichtigsten Formeln auf und zeigt, was sie für Ihr tägliches Geschäft und Ihre langfristige Strategie wirklich bedeuten.
Kennzahl | Formel | Was sie misst |
|---|---|---|
Liquiditätsgrad (Current Ratio) | Umlaufvermögen / Kurzfristige Verbindlichkeiten | Ihre Fähigkeit, kurzfristige Rechnungen und Verpflichtungen zu decken. Ein wichtiges Maß für die Liquidität. |
Verschuldungsgrad (Debt-to-Equity Ratio) | Gesamtverbindlichkeiten / Eigenkapital | Wie viel Ihres Unternehmens durch Schulden im Vergleich zu Ihrer eigenen Investition finanziert ist. Es ist eine Momentaufnahme Ihres finanziellen Risikos. |
Nettoumlaufvermögen (Working Capital) | Umlaufvermögen - Kurzfristige Verbindlichkeiten | Die verfügbaren Barmittel zur Finanzierung Ihres täglichen Betriebs. Dies zeigt Ihre operative Effizienz und kurzfristige finanzielle Gesundheit. |
Indem Sie diese Zahlen regelmäßig überprüfen, können Sie kleine Probleme abfangen, bevor sie groß werden, und Ihr Unternehmen in die richtige Richtung lenken.
Können Sie Ihre Rechnungen bezahlen? Der Liquiditätsgrad (Current Ratio)
Kommen wir direkt zur Sache: Kann Ihr Unternehmen seine anstehenden Schulden begleichen? Der Liquiditätsgrad beantwortet diese entscheidende Frage mit einer einfachen Zahl. Er ist ein direkter Vergleich Ihres kurzfristigen Vermögens mit Ihren kurzfristigen Verbindlichkeiten und liefert Ihnen ein klares Bild Ihrer Liquidität.
Die Formel: Umlaufvermögen / Kurzfristige Verbindlichkeiten = Liquiditätsgrad
Ein Wert von über 1,0 ist das, was Sie sehen möchten – das bedeutet, dass Sie mehr Vermögenswerte zur Verfügung haben, als Sie in naher Zukunft schulden. Für ein komfortables Sicherheitsnetz empfehlen die meisten Experten einen Wert zwischen 1,5 und 2,0.
Wenn Ihre Kennzahl unter 1,0 sinkt, ist das ein Warnsignal. Das kann bedeuten, dass Sie Schwierigkeiten haben werden, Ihre Rechnungen pünktlich zu bezahlen. Das ist Ihr Zeichen zum Handeln, wie z. B. unbezahlte Rechnungen einzutreiben oder eine hochverzinsliche Kreditkarte abzuzahlen. Es ist der beste Weg, um die klassische Falle zu vermeiden, „reich an Vermögenswerten, aber arm an Bargeld“ zu sein.
Verlassen Sie sich zu sehr auf Schulden? Der Verschuldungsgrad (Debt-to-Equity Ratio)
Wie viel Ihres Unternehmens wird durch Kredite finanziert im Vergleich zu Ihrem eigenen investierten Geld? Genau das verrät Ihnen der Verschuldungsgrad. Er misst Ihr finanzielles Risiko, indem er zeigt, wie sehr Sie auf geliehenes Geld angewiesen sind, um den Betrieb aufrechtzuerhalten – ein Wert, auf den Kreditgeber und Investoren sehr genau achten.
Die Formel: Gesamtverbindlichkeiten / Gesamteigenkapital = Verschuldungsgrad
Ein hoher Verschuldungsgrad kann bedeuten, dass Ihr Unternehmen ein großes Risiko eingeht. Obwohl die Aufnahme von Schulden für das Wachstum oft notwendig ist, kann eine zu starke Abhängigkeit davon Sie anfällig machen, wenn die Zinsen steigen oder die Wirtschaft einbricht.
Was ist ein „guter“ Wert? Das hängt stark von Ihrer Branche ab, aber als Faustregel gilt, dass ein Wert unter 1,0 als recht sicher gilt, während alles über 2,0 ein Warnsignal sein könnte. Für kleine Unternehmen in den USA ist dies eine reale Sorge. Obwohl sie einen massiven Umsatz von 13,3 Billionen $ erwirtschaften, tragen 39 % Schulden von über 100.000 $ und 51 % kämpfen mit unregelmäßigen Cashflows, was die Kontrolle dieser Kennzahl überlebenswichtig macht.
Wenn Ihre Kennzahl eher hoch ist, ist es an der Zeit, sich auf die Tilgung von Krediten zu konzentrieren oder Ihr Eigenkapital durch die Reinvestition von Gewinnen in das Unternehmen zu erhöhen.
Haben Sie genug Treibstoff für das tägliche Geschäft? Das Nettoumlaufvermögen (Working Capital)
Das Nettoumlaufvermögen ist die Lebensader Ihres Unternehmens. Es ist das Bargeld, das Sie zur Verfügung haben, um alle täglichen Aufgaben zu bewältigen, von der Bezahlung Ihrer Lieferanten und der Gehaltsabrechnung bis hin zum Kauf neuer Vorräte.
Die Formel: Umlaufvermögen - Kurzfristige Verbindlichkeiten = Nettoumlaufvermögen
Ein positives Nettoumlaufvermögen ist ein hervorragendes Zeichen. Es bedeutet, dass Sie in Ihrer kurzfristigen Vermögensspalte mehr als genug haben, um all Ihre kurzfristigen Rechnungen zu decken. Eine negative Zahl hingegen könnte auf einen drohenden Engpass hindeuten.
Wenn beispielsweise ein kleines Geschäft 80.000 $ an Umlaufvermögen (wie Bargeld und Lagerbestände) und 50.000 $ an kurzfristigen Verbindlichkeiten (wie Rechnungen von Lieferanten) hat, beträgt sein Nettoumlaufvermögen gesunde 30.000 $. Dieser positive Puffer bedeutet, dass das Geschäft in einer soliden Position ist, um seine täglichen finanziellen Bedürfnisse ohne Stress zu bewältigen.
Obwohl die Bilanz Ihnen eine fantastische Momentaufnahme liefert, erzählt sie nicht die ganze Geschichte. Um ein vollständiges Bild zu erhalten, müssen Sie auch betrachten, wie sich Ihr Unternehmen im Laufe der Zeit entwickelt. Tools wie ein Gewinn- und Verlust-Analysetool können tiefere Einblicke in Ihre operative Leistung bieten. Wenn Sie beide Perspektiven kombinieren, erhalten Sie ein aussagekräftiges, abgerundetes Bild davon, wo Ihr Unternehmen wirklich steht.
Häufige Bilanzierungsfehler, die Sie vermeiden sollten
Ihre Bilanz zu erstellen, ist ein fantastischer Schritt, aber selbst die sorgfältigsten Geschäftsinhaber können in einige typische Fallen tappen. Das Problem ist, dass diese kleinen Fehler Ihr Finanzbild verzerren können, was dazu führt, dass Sie falsche Entscheidungen treffen oder später böse Überraschungen erleben.
Glücklicherweise sind die meisten dieser Fehler ziemlich leicht zu erkennen und zu verhindern, wenn man weiß, worauf man achten muss. Betrachten Sie Ihre Bilanz wie ein fein abgestimmtes Rezept – wenn eine Zutat nicht stimmt, kann das ganze Gericht verdorben sein. Die Details richtig hinzubekommen, macht sie zu einem zuverlässigen Werkzeug.
Falsche Klassifizierung von Vermögenswerten und Aufwendungen
Dies ist wahrscheinlich die häufigste Verwechslung, die mir begegnet. Es ist leicht, einen Vermögenswert mit einer regulären Ausgabe zu verwechseln, aber der Unterschied ist entscheidend. Eine einfache Faustregel: Wenn Sie etwas kaufen, das für mehr als ein Jahr einen Wert darstellt, ist es fast immer ein Vermögenswert. Wenn sein Wert schnell verbraucht wird, ist es eine Ausgabe.
Nehmen wir an, Sie kaufen einen neuen, hochwertigen Drucker für 3.000 $. Das ist ein Gerät, das Sie jahrelang nutzen werden, also gehört es als Anlagevermögen in Ihre Bilanz. Ihn als sofortige Ausgabe für „Bürobedarf“ in Ihrer Gewinn- und Verlustrechnung zu verbuchen, ist ein Fehler. Dadurch wird der Wert Ihres Unternehmens untertrieben und Sie stehen weniger profitabel da, als Sie tatsächlich sind.
Übersehen von abgegrenzten Kosten und Verbindlichkeiten
Es ist so leicht, Rechnungen zu vergessen, die man zwar bereits verursacht, aber noch nicht bezahlt hat. Wir nennen diese abgegrenzte Kosten, und sie sind Verbindlichkeiten. Sie müssen diese in dem Zeitraum erfassen, in dem die Kosten entstanden sind, und nicht erst, wenn das Geld tatsächlich Ihr Bankkonto verlässt.
Einige klassische Beispiele sind:
Mitarbeitergehälter, die bereits verdient wurden, aber erst im nächsten Abrechnungszyklus ausgezahlt werden.
Lieferantenrechnungen, die Sie erhalten, aber noch nicht beglichen haben.
Kreditzinsen, die sich angesammelt haben, aber offiziell erst in einigen Wochen fällig sind.
Das Vergessen, eine Lieferantenrechnung über 5.000 $ zu erfassen, lässt es so aussehen, als hätten Sie weniger Verbindlichkeiten, als es der Fall ist. Dies erhöht Ihr Nettoumlaufvermögen und Ihren Nettogewinn künstlich und vermittelt Ihnen ein falsches (und gefährliches) Gefühl der finanziellen Sicherheit.
Dies ist ein kritischer Bereich, auf den man achten sollte. Selbst profitable Unternehmen können von Cashflow-Problemen überrascht werden, und scheinbar kleine Versäumnisse können im Laufe der Zeit große Schwachstellen verbergen.
Diese Versäumnisse können reale Konsequenzen haben. Beispielsweise erwarten im Jahr 2026 58,4 % der Kleinunternehmen, ihre Umsatzziele zu erreichen oder zu übertreffen. Dieser Optimismus kann jedoch in die Irre führen, wenn die Zahlen nicht stimmen. Angesichts von 40,9 %, die mit steigenden Kosten konfrontiert sind, und 23,1 %, die mit dem Cashflow kämpfen, war eine genaue Erfassung von Verbindlichkeiten noch nie so wichtig. Mehr zu diesen Zahlen erfahren Sie in den Wachstumstrends für Kleinunternehmen aus dem neuesten Bericht von Bluevine.
Vergessen, Konten regelmäßig abzugleichen
Letztendlich ist Ihre Bilanz nur so gut wie die Daten, mit denen Sie sie füttern. Wenn Sie Ihre Bank-, Kreditkarten- und Kreditabrechnungen nicht regelmäßig mit Ihren eigenen Büchern abgleichen, sind Fehler praktisch vorprogrammiert.
Der Kontenabgleich ist einfach der Prozess, der sicherstellt, dass die Transaktionen in Ihrer Buchhaltungssoftware mit den Angaben Ihrer Bank übereinstimmen. Es ist die einzige verlässliche Methode, um Bankfehler, unbefugte Abbuchungen oder einfache Tippfehler aufzudecken. Wenn Sie das schleifen lassen, können sich kleine Fehler zu einem riesigen Problem aufschaukeln, was es fast unmöglich macht, herauszufinden, warum Ihre Bilanz nicht aufgeht. Für jedes kleine Unternehmen ist der regelmäßige Abgleich das Fundament vertrauenswürdiger Finanzen.
Häufig gestellte Fragen
Alles klar, selbst nach dieser ausführlichen Erklärung haben Sie wahrscheinlich noch ein paar Fragen im Kopf. Das ist völlig normal! Lassen Sie uns einige der häufigsten Fragen beantworten, die wir von Unternehmern wie Ihnen erhalten.
Wie oft sollte ich eine Bilanz erstellen?
Betrachten Sie es wie eine regelmäßige Gesundheitsprüfung für Ihr Unternehmen. Für die meisten kleinen Unternehmen ist es ein fantastischer Rhythmus, eine Bilanz vierteljährlich zu erstellen. Das ist oft genug, um Trends zu erkennen und kluge Entscheidungen zu treffen, ohne in Papierkram unterzugehen.
Wenn Ihr Unternehmen jedoch schnell wächst, mit großen saisonalen Schwankungen zu tun hat oder einen Cashflow-Engpass spürt, sollten Sie zu einer monatlichen Überprüfung übergehen. Diese höhere Frequenz gibt Ihnen eine viel bessere Kontrolle über die Zahlen, wenn Sie sie am dringendsten benötigen. Als absolutes Minimum müssen Sie eine Bilanz jährlich für die Steuererklärung erstellen.
Kann ich eine Bilanz selbst erstellen?
Das können Sie absolut! Mit dem Leitfaden, den Sie gerade gelesen haben, und einer soliden Buchhaltungssoftware haben Sie alles, was Sie brauchen, um Ihre eigenen Bilanzen für ein kleines Unternehmen zu erstellen. Ehrlich gesagt ist dies einer der besten Wege, um die Grundlagen der Finanzen Ihres Unternehmens wirklich zu verstehen.
Dennoch empfehle ich immer, einen Buchhalter oder Steuerberater einen Blick darauf werfen zu lassen, insbesondere bei Ihren ersten Versuchen. Ein zweites Paar fachkundiger Augen kann kleine Fehler entdecken, die Sie vielleicht übersehen haben, und, was noch wichtiger ist, Ratschläge dazu geben, was die Zahlen eigentlich aussagen. Es ist eine Partnerschaft, die sich mit Ihrem Wachstum bezahlt macht.
Die Überprüfung durch einen Buchhalter bietet eine entscheidende zweite Meinung. Eine Umfrage aus dem Jahr 2021 ergab, dass 67 % der Buchhalter die Bilanz für das am wenigsten genutzte – und dennoch wichtigste – Instrument für geschäftliche Entscheidungen halten.
Was ist der Unterschied zwischen einer Bilanz und einer Gewinn- und Verlustrechnung?
Hier ist die einfachste Eselsbrücke: Eine Bilanz ist ein Foto, und eine Gewinn- und Verlustrechnung ist ein Film.
Die Bilanz: Dieser Bericht zeigt Ihre finanzielle Lage zu einem einzelnen Zeitpunkt. Es ist wie ein Foto am 31. Dezember, das die Frage beantwortet: „Was besitzen wir und was schulden wir genau jetzt?“
Die Gewinn- und Verlustrechnung (GuV): Dieser Bericht zeigt Ihre finanzielle Leistung – Ihre Einnahmen, Ausgaben und Gewinne – über einen Zeitraum hinweg, wie ein ganzes Quartal oder einen Monat. Er erzählt die Geschichte, wie Sie abgeschnitten haben, und beantwortet die Frage: „Wie profitabel waren wir in den letzten drei Monaten?“
Sie benötigen wirklich beide, um die ganze Geschichte der finanziellen Gesundheit Ihres Unternehmens zu verstehen. Sie greifen ineinander.
Meine Bilanz geht nicht auf. Was soll ich tun?
Atmen Sie erst einmal tief durch. Keine Panik! Dies ist ein sehr häufiges Problem, und es deutet fast immer auf einen einfachen Buchungsfehler hin, den Sie finden können.
Beginnen Sie damit, Ihre Zahlen noch einmal zu überprüfen. Oft ist ein einfacher Tippfehler der Übeltäter. Wenn das das Problem nicht löst, schauen Sie sich Ihre jüngsten Transaktionen an, um sicherzustellen, dass alles auf dem richtigen Konto verbucht wurde. Ein klassischer Fehler ist das Eintragen einer Soll-Buchung in einer Haben-Spalte oder umgekehrt. Abgleichen Sie schließlich Ihre Bank- und Kreditkartenabrechnungen mit Ihren Büchern. Dieser Prozess ist Ihre Geheimwaffe; er bringt die Unstimmigkeit fast immer ans Licht und verdeutlicht, warum saubere, konsistente Daten das A und O sind.
Sind Sie es leid, Rechnungen und Belege manuell zusammenzusuchen, um Ihre Bilanz zu erstellen? Booksmate verbindet sich mit Ihren Lieferantenportalen und E-Mail-Postfächern, um Finanzdokumente automatisch abzurufen, nutzt KI zur Datenextraktion und organisiert alles an einem Ort, bereit für Ihre Buchhaltungssoftware. Holen Sie sich Ihre Zeit zurück und stellen Sie sicher, dass Ihre Daten immer korrekt sind, indem Sie Booksmate besuchen.