Audit Checkliste: 8 Schritte zur Vorbereitung Ihres Unternehmens
Eine praktische Audit-Checkliste für kleine Unternehmen: die Aufzeichnungen, Absprachen und Dokumente in 8 klaren Schritten vorzubereiten.
Diese „Audit-Benachrichtigung“-E-Mail ist gerade angekommen. Was nun?
Die meisten Buchhalter, Buchhalter und Eigentümer haben die gleiche erste Reaktion. Sie fangen an, die letzten paar Monate in ihrem Kopf noch einmal durchzugehen und fragen sich, welche Rechnungen nie heruntergeladen wurden, welche Quittungen im Posteingang von jemandem liegen und ob die Zahlen im Hauptbuch mit Quelldokumenten in Zusammenhang stehen.
Dieser Stress hat normalerweise eine Ursache. Die Aufzeichnungen existieren, aber der Prozess dahinter ist lückenhaft. Ein Anbieter sendet Rechnungen über Amazon, ein anderer über Stripe, ein anderer per E-Mail, und jemand im Team zieht PDFs immer noch manuell in einen Ordner. Wenn ein Wirtschaftsprüfer um Unterstützung bittet, sammeln die Leute nicht nur Dokumente. Sie rekonstruieren die Geschichte.
Eine praktische Checkliste für die Prüfungsarbeit soll das beheben, bevor die Anfrage eintrifft. Es sollte keine vage Erinnerung daran sein, „Belege zu sammeln“. Darin erfahren Sie, wie Sie nachweisen können, woher die Dokumente stammen, ob die Extraktion korrekt war, ob etwas fehlt, ob sich Duplikate eingeschlichen haben und ob die endgültigen Buchhaltungsunterlagen noch mit den Beweisen übereinstimmen.
Das ist in einer automatisierten Umgebung noch wichtiger. Werkzeuge wie zBooksmateBeschleunigen Sie die Prüfungsvorbereitung, indem Sie Rechnungen aus Portalen und Posteingängen in ein Dashboard ziehen. Automatisierung hilft jedoch nur, wenn die damit verbundenen Kontrollen klar sind. Prüfern ist es egal, dass sich ein Prozess modern anfühlt. Sie legen Wert darauf, dass es zuverlässig und nachvollziehbar ist und konsequent befolgt wird.
Bei richtiger Anwendung verwandelt diese Checkliste die Prüfungsvorbereitung in eine Validierungsübung und nicht in ein Gerangel. Es gibt Ihnen ein Aufzeichnungssystem, das standhält, wenn jemand unangenehme Fragen stellt. Und genau das ist in der Praxis ein guter Prüfungsprozess. Keine perfekten Dokumente. Ein vertretbarer Arbeitsablauf.
1. Überprüfen Sie die Rechnungsquelle und die Authentifizierung
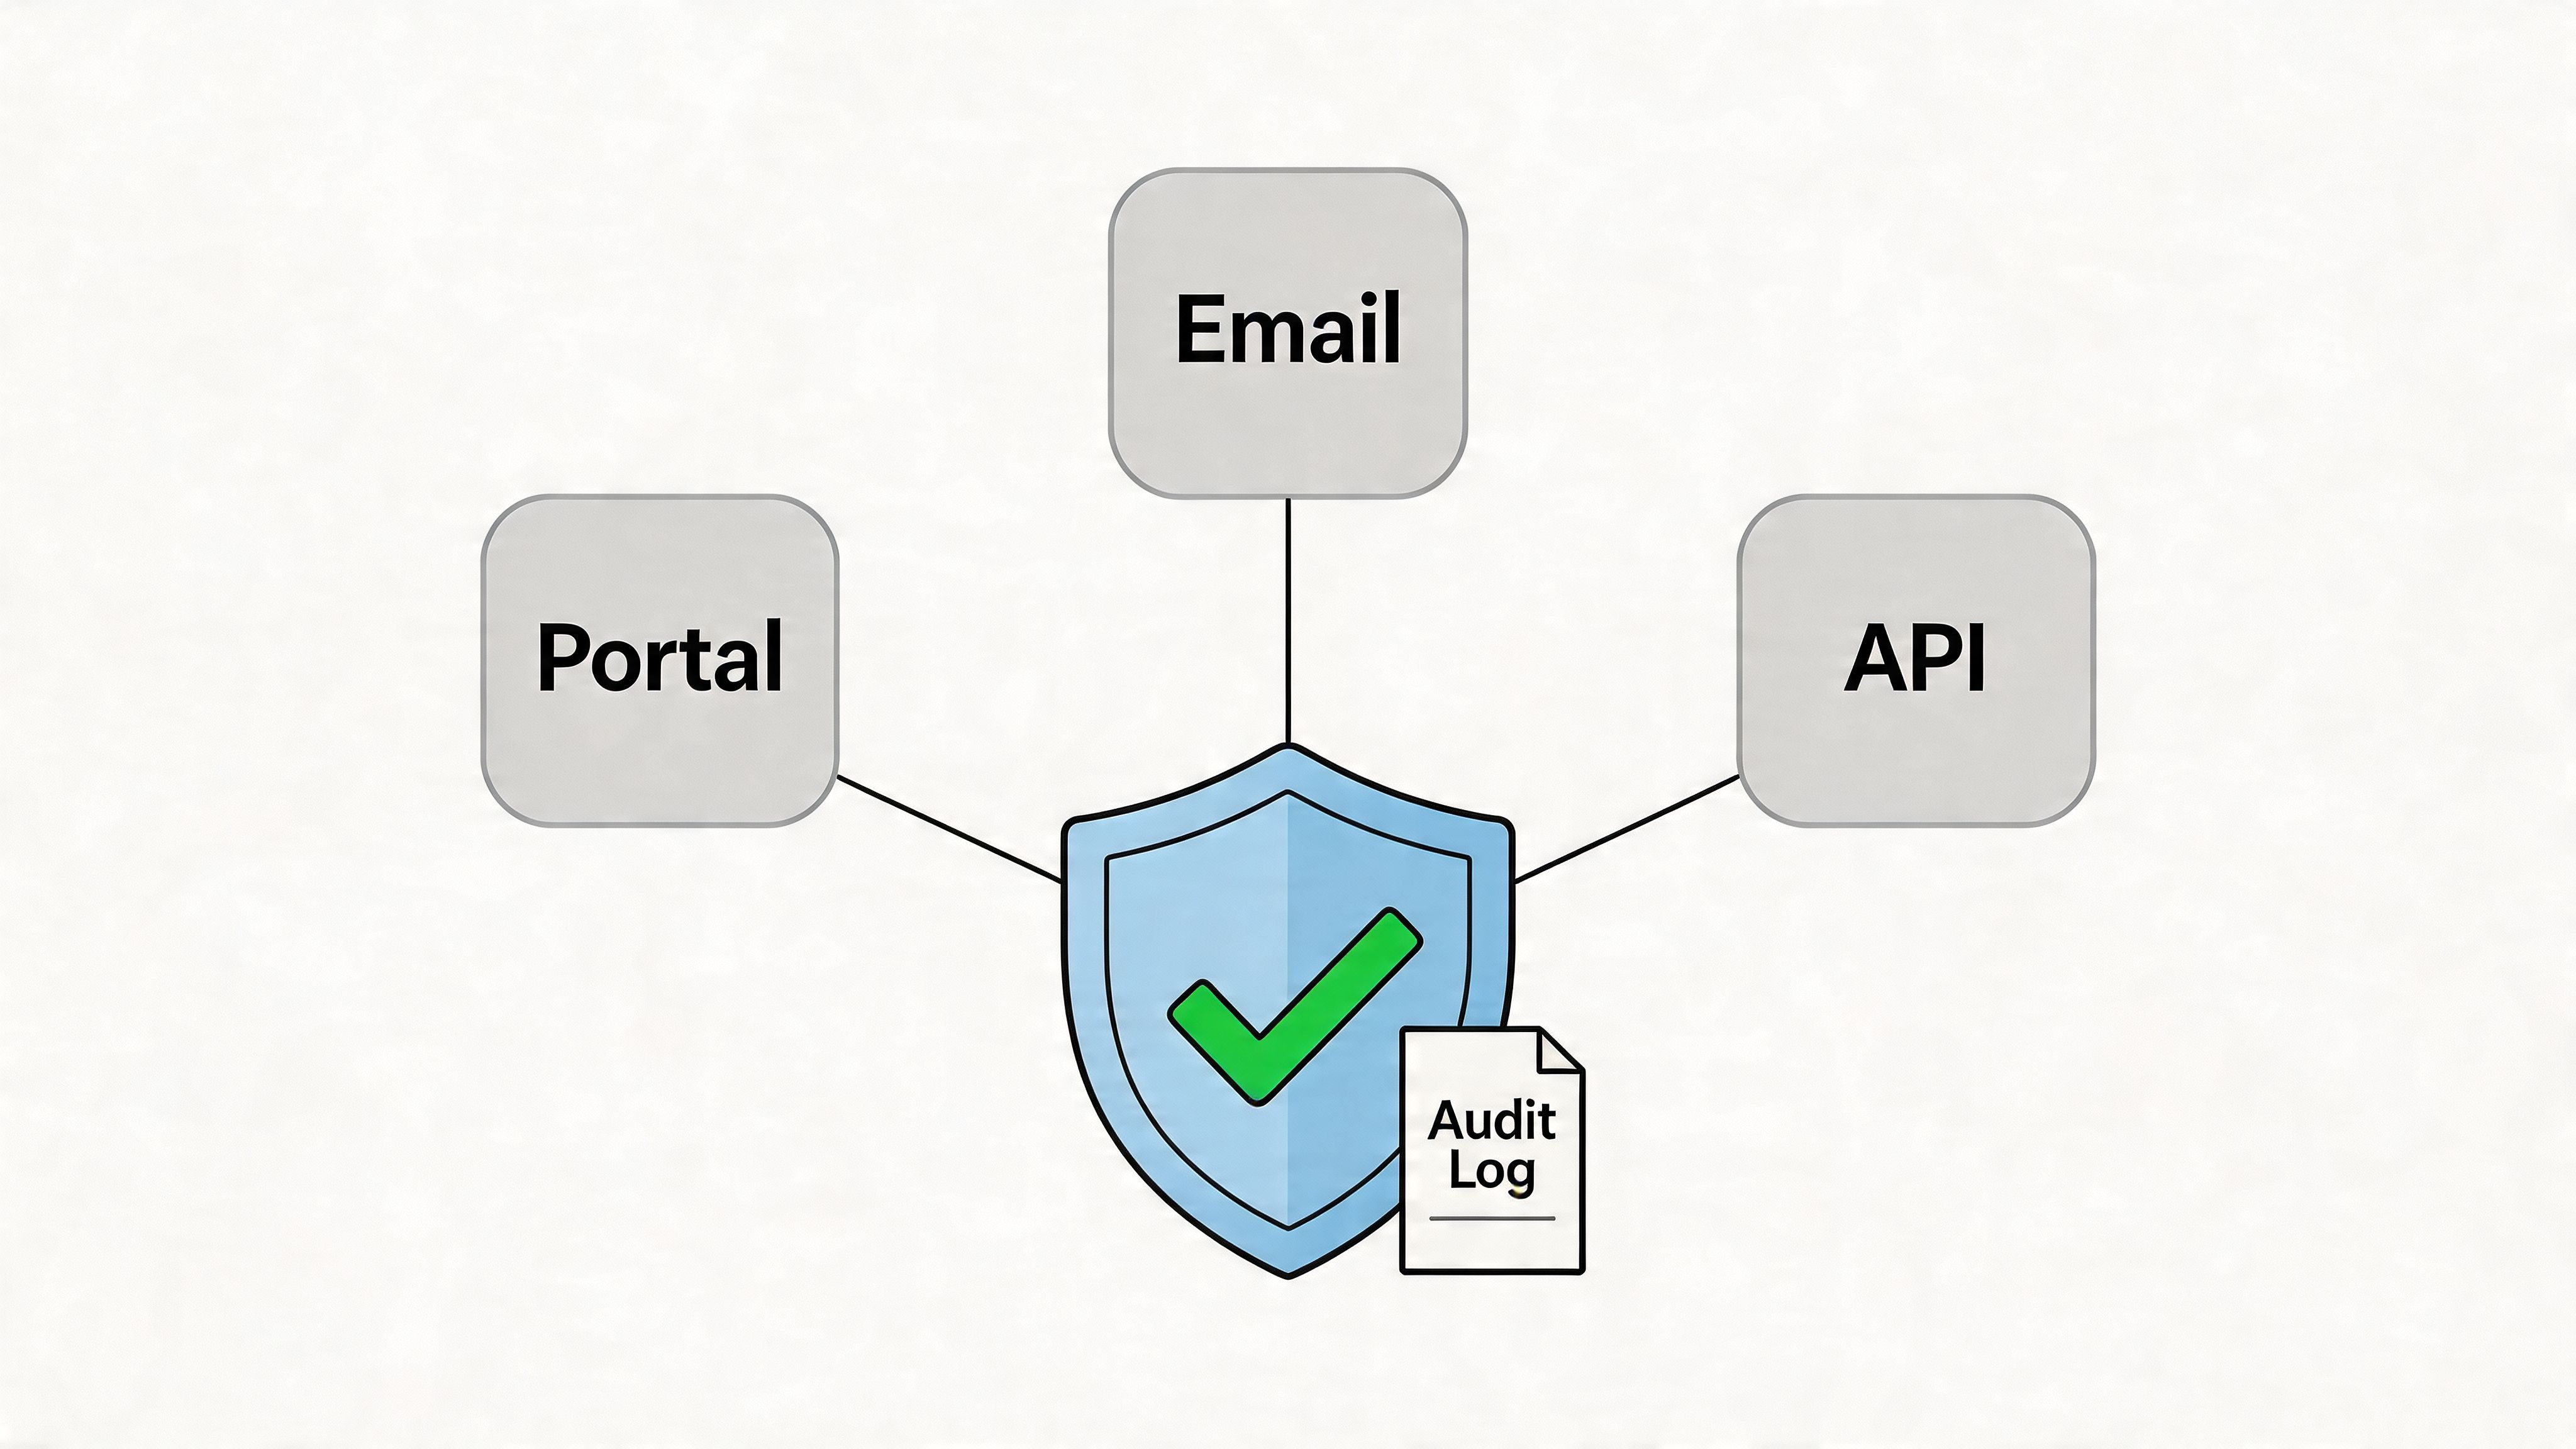
Ein Prüfungsproblem beginnt oft mit einer einfachen Frage, die niemand eindeutig beantworten kann: Woher kommt diese Rechnung? Wenn Ihr Team das Dokument nicht zu einem kontrollierten Postfach, Portal oder einer API-Verbindung zurückverfolgen kann, ist die Datei möglicherweise immer noch echt, aber die Beweisspur ist schwach.
In der Praxis beginne ich damit, jeden Aufnahmepfad zu validieren, bevor ich mir die Rechnung selbst ansehe. Dazu gehören Anbieterportale, gemeinsame AP-Posteingänge, individuelle E-Mail-Weiterleitungsregeln, Marktplatzkonten und alle automatisierten Collectors, die Ihr Team verwendet. In einem Tool wie Booksmate sollte jede Quelle mit einem bekannten Geschäftskonto, einem benannten Eigentümer und der richtigen juristischen Person verknüpft sein. Wenn eine Verbindung besteht, aber niemandem gehört, reparieren Sie sie zuerst.
Erstellen Sie ein Verbindungsregister
Führen Sie ein einziges Register für Rechnungsquellen. Darin sollten der Quellname, der Plattformtyp, der Kontoinhaber, die Authentifizierungsmethode, die verknüpfte Entität, das Überprüfungsdatum und die Person aufgeführt sein, die die Verbindung genehmigt hat. Das erfordert Disziplin, spart aber bei der Feldarbeit Stunden, da das Team den Prüfern eine kontrollierte Aufnahmekarte zeigen kann, anstatt sie aus alten E-Mails zusammenzustellen.
Fügen Sie für die automatische Erfassung eine weitere Ebene hinzu. Zeichnen Sie auf, wie Dokumente in das System gelangen und welche Beweise belegen, dass dieser Pfad gültig ist. Beachten Sie beispielsweise, ob Rechnungen aus direktem Portal-Pull, überwachter Posteingangserfassung oder Lieferanten-E-Mail-Weiterleitung stammen. Wenn Ihr Prozess auf OCR basiert, stellen Sie sicher, dass die Originaldatei zusammen mit den extrahierten Daten erhalten bleibt. Eine praktische Referenz istMeistern Sie die OCR eines Dokuments, insbesondere wenn Ihr Team die Kontrollen für den Eingang gescannter und per E-Mail verschickter Rechnungen verschärft.
Auch der Zugang sollte sinnvoll aufgeteilt werden. Die Finanzabteilung genehmigt den geschäftlichen Bedarf. Die IT oder ein Administrator konfiguriert die Verbindung. AP überwacht Ausnahmen und fehlende Dokumente. Kleine Teams kombinieren möglicherweise einige dieser Aufgaben, sollten aber dennoch dokumentieren, wer den Zugriff genehmigt hat und wer ihn ändern kann.
Praktische Regel:Wenn eine Quellenverbindung nicht dokumentiert und überprüft wird, betrachten Sie die Rechnungen nicht als vollständig kontrollierte Beweise.
Was zu überprüfen ist
Ein kurzer Rückblick deckt die meisten Schwächen auf:
- Bestätigen Sie, dass das Konto offiziell ist:Das Portal, der Posteingang oder die Integration sollten zum Unternehmen gehören, nicht zu einem ehemaligen Mitarbeiter oder einem persönlichen Login.
- Authentifizierungsmethode prüfen:Verwenden Sie nach Möglichkeit SSO oder verwaltete Anmeldeinformationen und vermeiden Sie gemeinsame Passwörter, die niemand rotiert.
- Entitätszuordnung validieren:Gruppen mit mehreren Einheiten sammeln gültige Rechnungen oft im falschen Firmen-Feed.
- Live-Abruf testen:Rufen Sie eine aktuelle Rechnung ab und vergewissern Sie sich, dass Quelle, Zeitstempel und Dokumentbild erhalten bleiben.
- Überprüfen Sie veraltete oder verwaiste Zugriffe:Alte Postfächer, übernommene Marktplatzkonten und vergessene Weiterleitungsregeln sind häufige Fehlerquellen.
Der Kompromiss ist unkompliziert. Mehr Automatisierung bedeutet weniger manuelle Eingriffe, aber auch eine größere Abhängigkeit von Verbindungskontrollen. Eine Portalsynchronisierung, die unbemerkt unterbrochen wird, kann monatelange Lücken hinterlassen. Eine Änderung der E-Mail-Regel kann dazu führen, dass Rechnungen außerhalb des Prüfpfads umgeleitet werden. Durch eine gute Quellenauthentifizierung wird die automatische Erfassung von einer praktischen Angelegenheit zu einem vertretbaren Prozess.
2. Bestätigen Sie die Genauigkeit der automatisierten Datenextraktion
Eine Rechnung kann über das richtige Portal erfasst werden und trotzdem die Auditprüfung nicht bestehen, wenn die extrahierten Felder falsch sind. Ich habe saubere PDF-Archive gepaart mit fehlerhaften Daten, abgeschnittenen Lieferantennamen und Steuerbeträgen gesehen, die im falschen Feld zugeordnet waren. Sobald dies geschieht, breitet sich der Fehler auf Codierung, Genehmigungen und Abstimmungen aus.
Der Kontrollpunkt ist hier nicht die Dokumentenspeicherung. Es handelt sich um die Zuverlässigkeit vor Ort innerhalb eines automatisierten Aufnahmeprozesses, der Portale, E-Mails und anbieterspezifische Formate nutzt. In einem Tool wie Booksmate bedeutet das, zu testen, ob die aus dem Quelldokument entnommenen Daten korrekt bleiben, wenn sie den Buchhaltungsworkflow erreichen.
Validieren Sie die Felder, die Buchhaltungsentscheidungen beeinflussen
Beginnen Sie mit den Feldern, die sich auf Buchung, Compliance und Audit-Unterstützung auswirken:
- Rechnungsnummer:Verhindert doppelte Zahlungsprobleme und unterstützt den Abgleich von Lieferantenauszügen.
- Rechnungsdatum:Fördert Cut-Off-Tests und Periodenerkennung.
- Name des Anbieters und juristische Person:Beeinflusst die Lieferantenzuordnung und die Überprüfung verbundener Parteien.
- Währung und Gesamtbetrag:Beeinträchtigt die Genauigkeit des Hauptbuchs und ggf. Neumessungen.
- Steuerbetrag, Steuer-ID und Umsatzsteuer-/GST-Details:Unterstützt die Überprüfung indirekter Steuern.
- Bestellnummer, Kostenstelle, Klasse oder Projektcode:Wichtig, wenn Ausgaben auf detaillierter Ebene weitergeleitet oder gebucht werden.
- Werbebuchungen:Wird benötigt, wenn Abteilungen, Lagerbestände oder Auftragskalkulationen von der Codierung auf Artikelebene abhängen.
Für Abonnements mit geringem Risiko kann eine reine Header-Extraktion ausreichend sein. Für Lagereinkäufe, Baukostenabrechnungen oder Telekommunikationsrechnungen mit mehreren Gebührenarten reicht dies nicht aus. Dieser Kompromiss sollte dokumentiert und nicht angenommen werden.
Testen Sie die Extraktion anhand von Quelldokumenten
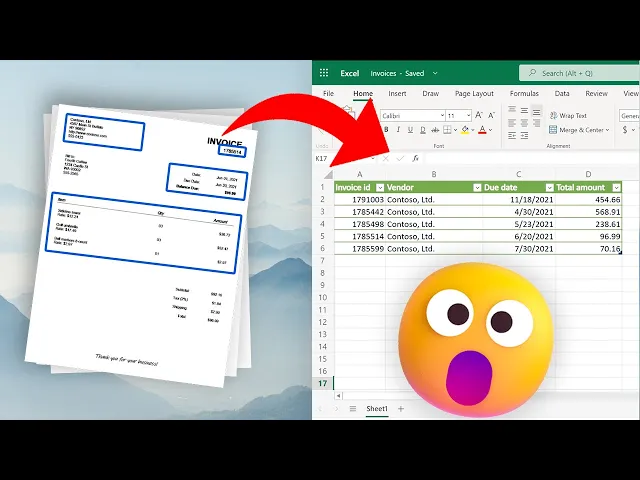
Der schnellste Weg, die Extraktionsqualität zu beurteilen, besteht darin, die Systemausgabe anhand einer repräsentativen Stichprobe mit der Originalrechnung zu vergleichen. Ziehen Sie Dokumente von jedem Einlasspfad ab. Beziehen Sie Lieferantenportale, per E-Mail verschickte PDFs, Marktplatzrechnungen und alle gescannten Dateien ein, die noch in den Prozess gelangen.
Normalerweise überprüfe ich, ob Namen, Daten, Gesamtbeträge, Steuern, Rechnungsnummern und Zahlungsbedingungen genau übereinstimmen. Dann überprüfe ich die Ausnahmen nach Muster und nicht einzeln. Wenn ein Lieferant letzten Monat sein Layout geändert hat und jede Rechnung nun die Steuerzeile weglässt, muss der Prozess auf Regelebene korrigiert werden.
Ein praktisches Beispiel sollte Folgendes umfassen:
- Großvolumige Anbieter:Sie erzeugen die größte Downstream-Belichtung.
- Komplexe Layouts:Versorgungs-, Fracht-, Telekommunikations- und Marktabrechnungen bringen Parser häufig zum Scheitern.
- Verschiedene Dateitypen:Native PDFs, Bild-PDFs, Scans und E-Mail-Anhänge verhalten sich unterschiedlich.
- Aktuelle Formatänderungen:Umfirmierte Vorlagen und neue Portalexporte sind häufige Fehlerquellen.
- Rechnungen für mehrere Entitäten:Dadurch werden Zuordnungsfehler aufgedeckt, die zwar klein erscheinen, aber später zu chaotischen Neuklassifizierungen führen.
Teams, die sich besser mit der Funktionsweise der Anerkennung befassen möchten, können eine Überprüfung durchführenMeistern Sie die OCR eines Dokuments.
Legen Sie Überprüfungsregeln fest, bevor sich Fehler häufen
Warten Sie nicht bis zum Quartalsende, um festzustellen, dass eine Extraktionsregel acht Wochen lang falsch war. Legen Sie einen Überprüfungsrhythmus fest. Monatlich sorgt für ein stabiles Volumen. Wöchentlich ist sicherer, wenn das Unternehmen Rechnungen von vielen Portalen und Posteingängen sammelt oder mit häufigen Änderungen der Lieferantenvorlagen zu kämpfen hat.
Die Überprüfung sollte drei Fragen beantworten:
- Hat der Extraktor die erforderlichen Felder erfasst?
- Wurden sie richtig erfasst?
- Wiederholen sich dieselben Ausnahmen je nach Anbieter, Format oder Quellkanal?
Der letzte Punkt ist am wichtigsten. Einmalige Korrekturen gehören zur normalen AP-Arbeit. Wiederholte Korrekturen weisen auf eine fehlerhafte Steuerung hin.
Verwandeln Sie Ausnahmen in Prozesskorrekturen
Manuelle Bearbeitungen sind nicht harmlos, wenn sie in jedem Zyklus erfolgen. Sie verbergen Fehlerquoten und schwächen die Prüfungsbeweise, da der endgültige Datensatz keinen stabilen, wiederholbaren Extraktionsprozess mehr widerspiegelt.
Ein besserer Ansatz besteht darin, jede Ausnahme nach Ursache zu protokollieren. Zu den typischen Buckets gehören Layoutänderungen, unleserlicher Scan, Anhänge mehrerer Rechnungen, ausländisches Steuerformat, falsche Entitätszuordnung und fehlende Zeilendetails. In einer automatisierten Erfassungsumgebung bietet Ihnen dieses Protokoll etwas Nützlicheres als einen Stapel korrigierter Rechnungen. Es zeigt, wo der Ansaugvorgang optimiert werden muss.
Beispielsweise kann ein Einzelhandelsunternehmen die Kopfzeilenextraktion für routinemäßige Lieferantenrechnungen akzeptieren, für Fracht- und Wareneinstandsrechnungen jedoch eine Überprüfung auf Zeilenebene verlangen. Ein Softwareunternehmen akzeptiert möglicherweise die automatische Erfassung des Gesamtbetrags und des Abrechnungszeitraums für Standard-SaaS-Verlängerungen und leitet dann nutzungsbasierte Rechnungen zur zusätzlichen Überprüfung weiter, da sich die Zeilenbeschreibungen auf die Abgrenzungsunterstützung auswirken. Dabei handelt es sich um solide Kontrollen, da sie den Überprüfungsaufwand an das Buchhaltungsrisiko anpassen.
Geben Sie dem Team eine einfache Regel. Vertrauen Sie validierten Mustern. Überprüfen Sie markierte Datensätze. Beheben Sie wiederkehrende Fehler auf Workflow-Ebene.
Eine kurze exemplarische Vorgehensweise kann Teams dabei helfen, sich vorzustellen, was sie in der Ausgabe validieren sollten:
3. Dokumentensammlung und Vollständigkeitsprüfung
Die monatliche Buchhaltung sieht sauber aus, bis der Prüfer um Unterstützung für drei bezahlte Rechnungen bittet und eine davon in einem Lieferantenportal liegt, eine im Posteingang eines ehemaligen Mitarbeiters landet und eine es nie über den Spam-Filter geschafft hat. Das ist der Fehlerpunkt, den ich am häufigsten sehe. Der Beitrag ist da. Der Dokumentenpfad ist nicht vorhanden.
In einem automatisierten Sammlungsaufbau ist Vollständigkeit keine Aktenaufgabe. Es handelt sich um eine Kontrolle darüber, ob jedes erwartete Dokument erfasst, aufbewahrt und mit dem Abrechnungszeitraum verknüpft wurde, in dem es verwendet wurde.
Gleichen Sie die Aufnahme mit der erwarteten Aktivität ab
Beginnen Sie mit der Erwartung, nicht mit dem Ordner. Überprüfen Sie den Lieferantenstamm, wiederkehrende Abrechnungsmuster, aktive Portale, gemeinsam genutzte AP-Posteingänge und aktuelle Zahlungsaktivitäten. Vergleichen Sie dann diese erwartete Bevölkerung mit der Menge, die das Sammelsystem eingenommen hat.
Ich verwende eine Drei-Wege-Prüfung:
- Von den Anbietern wird erwartet, dass sie eine Rechnung stellen
- Von Portalen und E-Mails gesammelte Dokumente
- Zahlungen, Rückstellungen oder Ausgabenbuchungen, die in der Periode erfasst wurden
Jeder Bruch zwischen diesen dreien bedarf einer Erklärung. Wenn das Bargeld ausgegeben wurde, aber die Rechnung fehlt, liegt eine Beweislücke vor. Wenn ein regulärer Anbieter keine Rechnung gestellt hat, überprüfen Sie, ob der Dienst eingestellt wurde, die Rechnung verzögert wurde oder das Dokument irgendwo außerhalb der genehmigten Eingangskanäle gelandet ist.
Tools wie Booksmate helfen, weil sie Portalabrufe und E-Mail-Erfassung in einer Warteschlange zentralisieren, mit Zeitstempeln und Quellenverfolgung. Das ist bei einer Prüfung wichtig. Das Team kann zeigen, was von wo und wann gesammelt wurde, anstatt Beweise aus Posteingangssuchen und Browser-Downloads zusammenzustellen.
Fehlende Unterstützung wird normalerweise durch Vergleich gefunden, nicht durch Durchsuchen von Ordnern.
Überprüfen Sie die Vollständigkeit in einem festen Rhythmus
Eine wöchentliche Vollständigkeitsüberprüfung funktioniert besser als ein Durcheinander bei der monatlichen Buchhaltung. Führen Sie den Erfassungsbericht aus. Vergleichen Sie die Lieferantenaktivität des aktuellen Zeitraums mit dem aktuellen Muster. Suchen Sie nach stillen Fehlern, z. B. getrennten Portal-Anmeldeinformationen, geänderten Rechnungskontakten oder Regeln, die Rechnungen von AP weg umgeleitet haben.
Halten Sie die Rezension praktisch. Saisonale Anbieter sollten als saisonal gekennzeichnet sein. Einmalige Projektanbieter sollten in der Ausnahmeliste keinen Lärm verursachen. Das Ziel besteht darin, echte Lücken zu isolieren und nicht viel Arbeit zu schaffen.
Die stärksten Teams dokumentieren Sammlungsausnahmen nach Quelle. Portal nicht synchronisiert. Rechnung an das falsche Postfach gesendet. Anhang blockiert. E-Mail mit mehreren Dokumenten wurde falsch aufgeteilt. Dieser Detaillierungsgrad macht aus einer fehlenden Rechnung eine Prozesskorrektur. Außerdem erhält der Prüfer eine klarere Aussage: Das Unternehmen hat nicht nur fehlende Unterstützung gefunden, sondern auch den Kontrollfehler identifiziert und behoben.
Einige Beispiele tauchen immer wieder auf. Ein Startup bezahlt eine Softwareverlängerung, aber die Rechnung blieb im Posteingang des Gründers, weil der Anbieter den Rechnungskontakt nie aktualisiert hat. Eine Verbrauchermarke lädt Marktplatzrechnungen von Amazon herunter, aber die Dateien gelangen nie in das Audit-Support-Archiv. Ein Dienstleistungsunternehmen erhält Lieferantenrechnungen sowohl per E-Mail als auch über ein Portal, und eine Quelle wird überprüft, während die andere zwei Wochen lang ignoriert wird.
Die Vollständigkeitsprüfung erkennt diese Probleme frühzeitig. Stellen Sie direkte Fragen. Welche Lieferanten hätten diesen Zeitraum abrechnen sollen? Welche Portale und Posteingänge waren aktiv? Welche Zahlungen wurden ohne verknüpften Support gebucht? Welche erwarteten Dokumente wurden außerhalb des normalen Arbeitsablaufs gesammelt und müssen mit Quellverlauf aufbewahrt werden?
So wird eine Checkliste für Prüfungsarbeiten in einer realen Buchhaltungsumgebung nützlich. Es bestätigt, dass das Hauptbuch durch eine vollständige Belegpopulation unterstützt wird und dass der Erfassungsprozess Prüfungstests standhält.
4. Erkennung und Abgleich von Rechnungsduplikaten
Die monatliche Buchhaltung verläuft reibungslos, bis AP die gleiche Anbieterrechnung zweimal findet. Eine Kopie kam über das Anbieterportal. Eine andere wurde aus einem Rechnungseingang weitergeleitet. Eine dritte Version erschien, als jemand das PDF manuell hochlud, um sicherzustellen, dass es "im System" war. So zeigt sich das doppelte Risiko in einem modernen Dokumenten-Workflow. Es beginnt bei der Annahme, nicht bei der Zahlung.
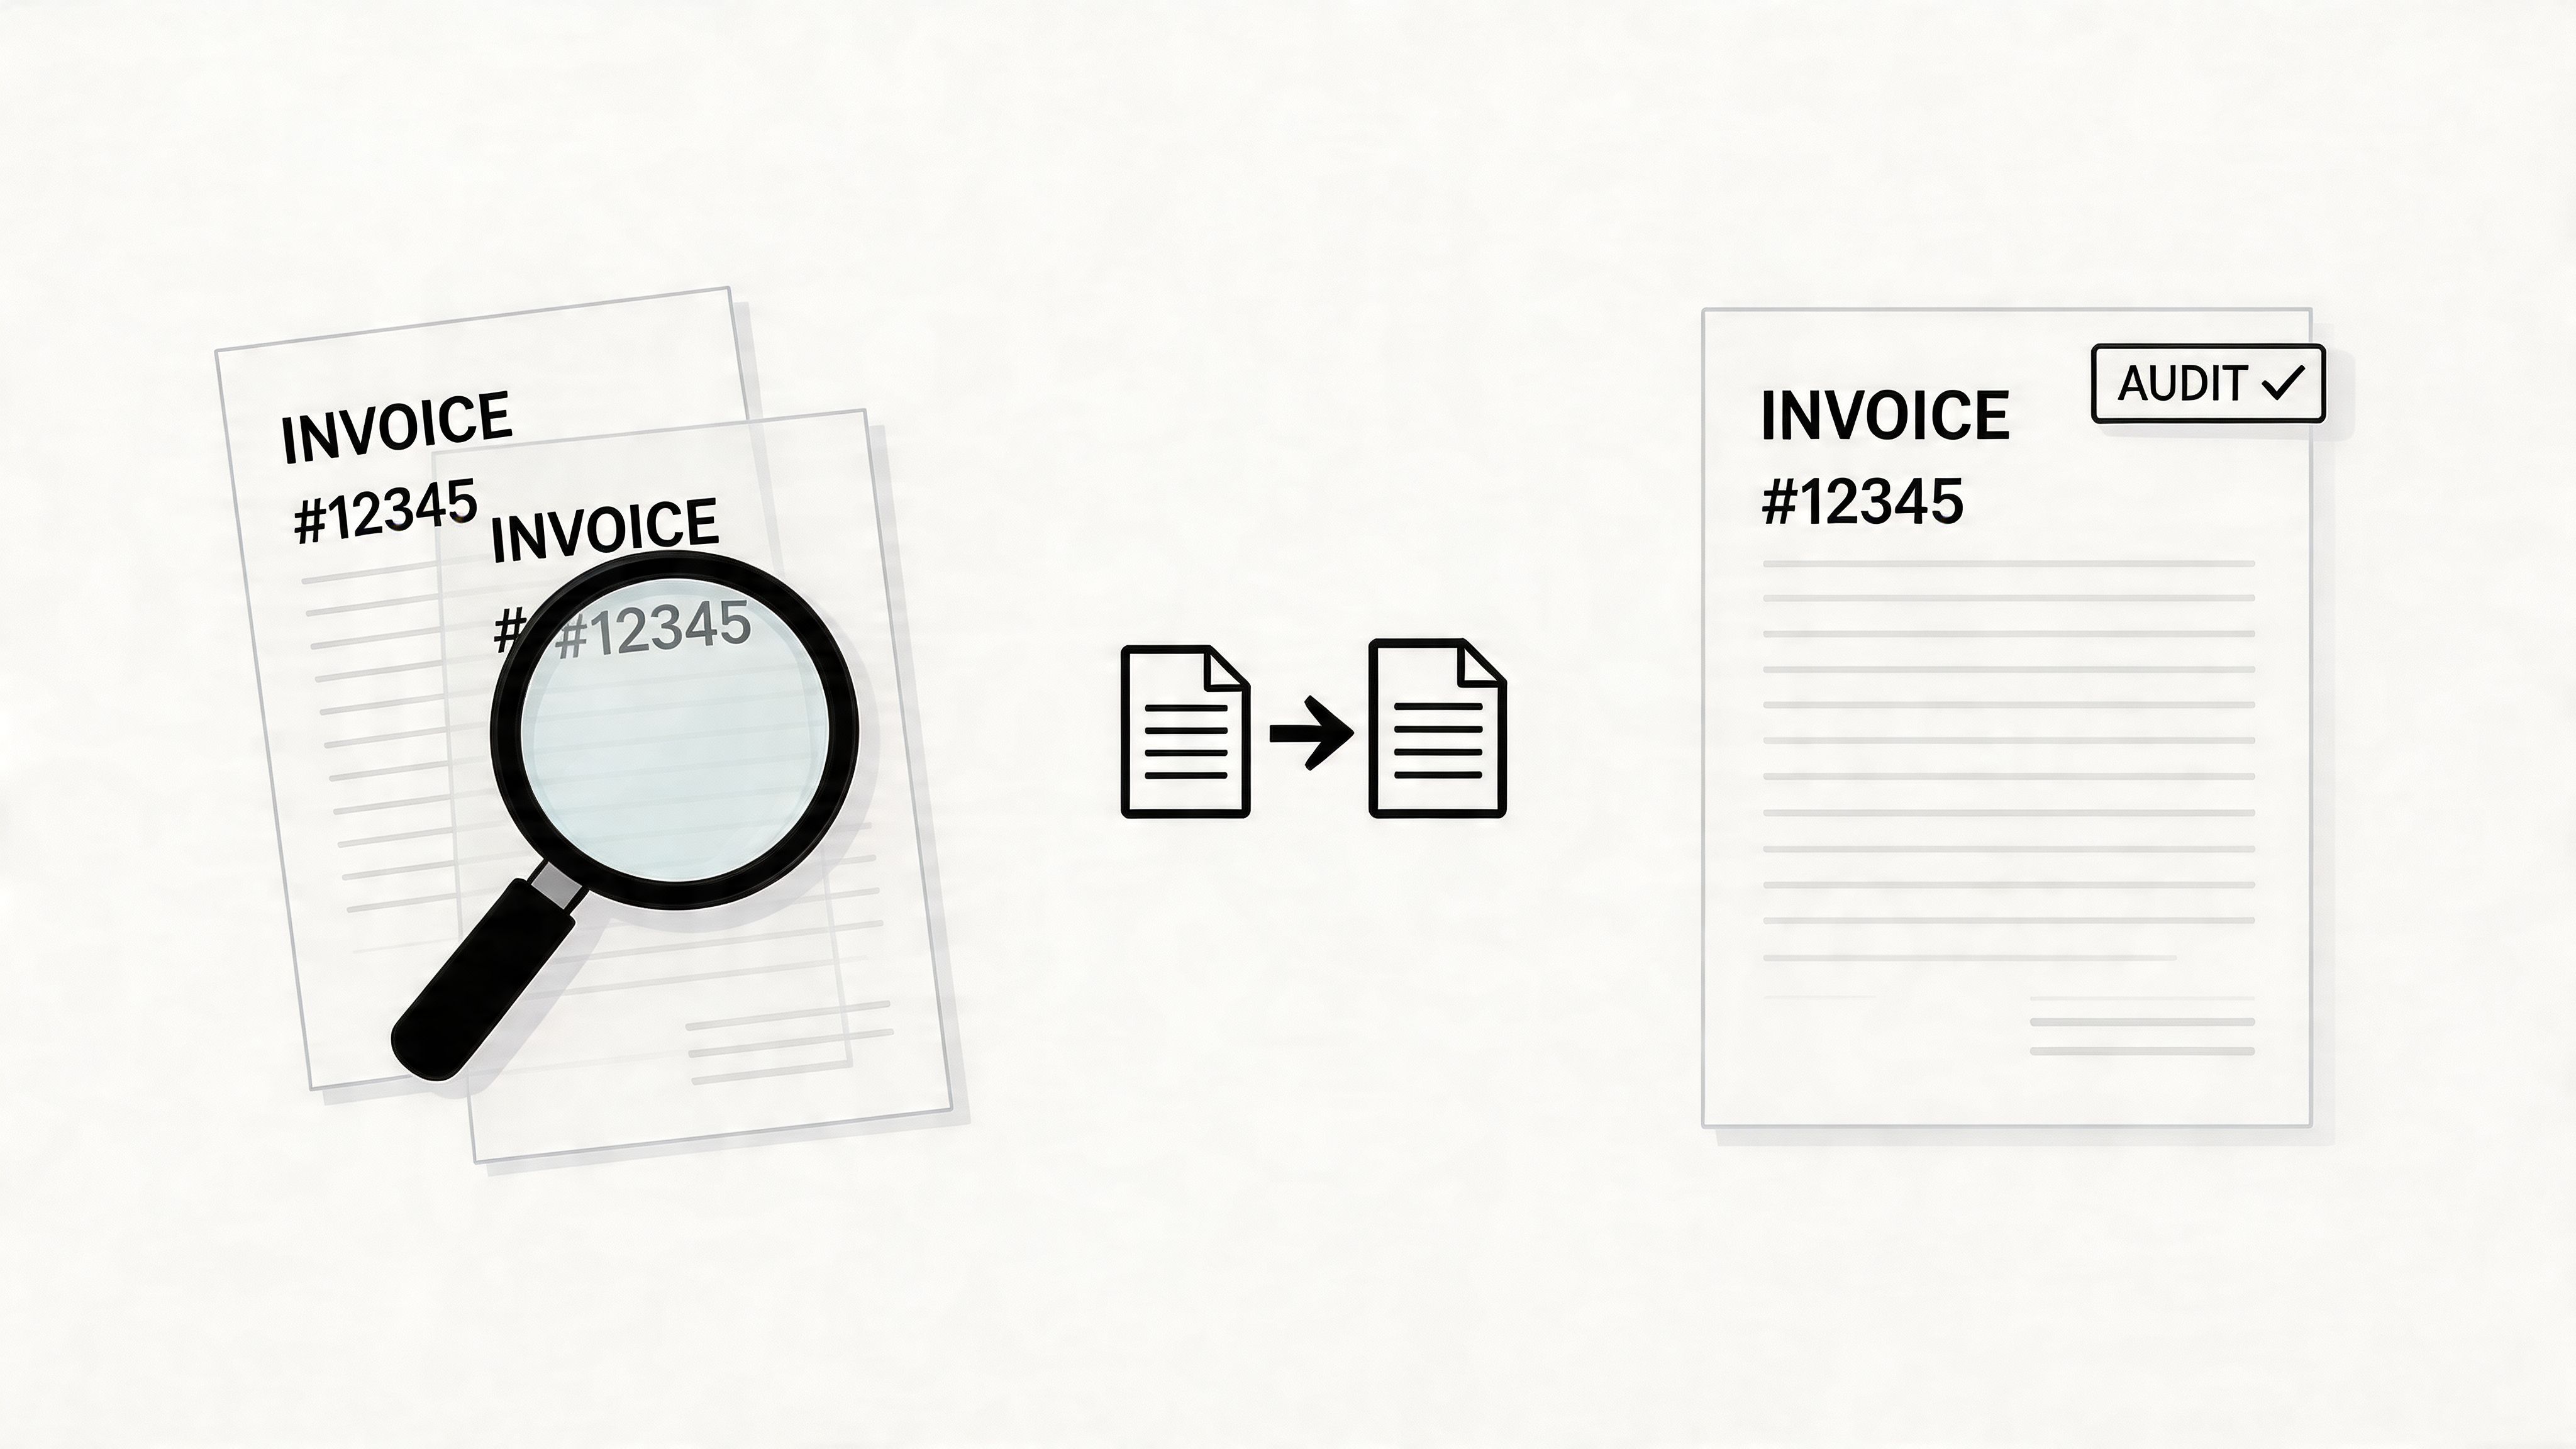
Die doppelte Überprüfung funktioniert am besten, bevor Rechnungen das Hauptbuch erreichen. Sobald doppelte Datensätze gebucht werden, muss das Team die Ausgabenkodierung, Rückstellungen, Genehmigungen und manchmal auch die Wiedereinziehung doppelter Zahlungen klären. Prüfer werden eine einfache Frage stellen: Woher wussten Sie, dass eine Verbindlichkeit durch eine gültige Rechnung belegt, einmal eingezogen und einmal bearbeitet wurde?
Übereinstimmung anhand der Dokumentenidentität, nicht nur der Rechnungsnummer
Rechnungsnummernprüfungen decken die offensichtlichen Fälle auf. Bei der echten AP-Arbeit vermissen sie viel. Anbieter verwenden Nummerierungsformate unternehmensübergreifend wieder. Erinnerungs-E-Mails enthalten oft den Originalanhang. Überarbeitete Rechnungen behalten möglicherweise die gleiche Nummer und den gleichen Lieferantennamen, ändern jedoch den Betrag, die Steuer oder das Datum.
Verwenden Sie stattdessen eine mehrschichtige Übereinstimmung. Vergleichen Sie Anbieter, Rechnungsnummer, Bruttobetrag, Rechnungsdatum, ggf. Steuerbetrag, Datei-Hash, wenn das System ihn bereitstellt, und Quellkanal. In Booksmate oder einem ähnlichen Erfassungstool ist der Quellenverlauf wichtig, da er dabei hilft, ein echtes Duplikat von derselben Rechnung zu unterscheiden, die über zwei Wege erfasst wurde. Der Buchungssatz kann einmalig gültig sein. Für die Beweisführung sind noch ein aufbewahrtes Dokument und ein deutlicher Vermerk auf dem Duplikat erforderlich.
Die menschliche Überprüfung gehört weiterhin in den Prozess. Ich würde lieber zehn Fehlalarme überprüfen, als einem Wirtschaftsprüfer oder Controller eine doppelte Zahlung zu erklären.
Legen Sie Duplikatregeln nach Anbietermuster fest
Eine anbieterübergreifende Regel verursacht Lärm. Der bessere Ansatz besteht darin, die Erkennung darauf abzustimmen, wie Rechnungen ausgestellt und empfangen werden.
- Abonnementanbieter:Normalerweise ist es normal, jeden Monat den gleichen Betrag zu zahlen. Vergleichen Sie den Zeitraum und das Rechnungsdatum, nicht nur den Betrag.
- Marktplatz- und Portalanbieter:Dieselbe Rechnung kann sowohl in einem Portalabruf als auch in einem E-Mail-Anhang vorhanden sein. Quellkanalprüfungen sind wichtig.
- Dienstleister:Eine überarbeitete Rechnung kann das Original ersetzen. Halten Sie beide Dateien bereit, markieren Sie eine als überholt und veröffentlichen Sie nur die genehmigte Version.
- Großserienlieferanten:Batch-Importe müssen vor dem Export überprüft werden, damit doppelte Datensätze nicht direkt in QuickBooks, Xero oder das ERP gelangen.
Wenn zwei Posteingangsregeln die gleiche Microsoft Rechnung in ein Repository weiterleiten, besteht der Fix nicht nur darin, eine Datei zu löschen, die Routing-Regel zu beheben, die Ausnahme zu dokumentieren und den Audit-Trail beizubehalten.
Gleichen Sie Duplikate mit dem endgültigen gebuchten Datensatz ab
Das Markieren möglicher Duplikate ist nur die halbe Arbeit. Versöhnung schließt den Kreis.
Bestätigen Sie für jeden Duplikatkandidaten, welches Dokument genehmigt wurde, welches exportiert wurde und ob für einen der Datensätze eine Zahlung geleistet wurde. Wenn dieselbe Rechnung an mehreren Stellen vorhanden ist, bewahren Sie das endgültige Supportpaket mit dem Genehmigungsverlauf auf und markieren Sie die zusätzlichen Kopien als Duplikat, ersetzt oder informativ. Diese Sprache ist wichtig. Es zeigt, dass das Team eine kontrollierte Entscheidung getroffen hat, anstatt Dateien ohne Kontext zu entfernen.
Ein einfaches Protokoll reicht aus, wenn es konsistent ist. Notieren Sie die Rechnungskennung, den Lieferanten, den Grund für die Duplikatmarkierung, die Quelle jeder Kopie, den Prüfer und die ergriffenen Maßnahmen. In der Praxis bewirkt dieses Protokoll zwei Dinge. Dadurch wird verhindert, dass dieselbe Rechnung wiederholt überprüft wird, und der Prüfer erhält einen direkten Überblick vom Eingang über die Buchung bis zur Zahlung.
5. Überprüfen Sie die Anbieter- und Codierungskategorisierung
Ein häufiges Prüfungsproblem beginnt mit einer einfachen Frage. Warum postete derselbe Lieferant im selben Quartal unter drei verschiedenen Lieferantennamen und zwei verschiedenen Ausgabencodes?
Dieses Problem beginnt normalerweise stromaufwärts, im Ansaugprozess. Eine Rechnung geht über ein Portal, eine weitergeleitete E-Mail oder einen gemeinsamen AP-Posteingang ein. Das Dokument wird korrekt erfasst, aber die Anbieterübereinstimmung ist schwach, die Standardcodierung ist veraltet oder ein Benutzer überschreibt den Vorschlag ohne Angabe von Gründen. Bei der monatlichen Buchhaltung ist die Akte bezahlt, veröffentlicht und schwerer zu verteidigen.
Die Kategorisierung und Kodierung der Anbieter muss beim Eingang kontrolliert werden und darf nicht in Eile nach dem Export korrigiert werden.
Legen Sie Lieferantenregeln fest, bevor Rechnungen im Hauptbuch eingehen
Wenn Sie Booksmate oder eine ähnliche Erfassungsplattform verwenden, legen Sie Anbieteridentitätsregeln und Codierungszuordnungen fest, bevor Sie Volumen über das System verarbeiten. Das bedeutet, dass der offizielle Name, der Anzeigename, der Steuername (falls erforderlich), das Standard-Hauptbuchkonto, die Abteilung, die Klasse, der Standort und jede mit dem Lieferanten verknüpfte Projektlogik standardisiert werden. Wenn diese Felder frühzeitig definiert werden, landen Rechnungen, die über verschiedene Kanäle gesammelt wurden, immer noch in einem konsistenten Datensatz.
Dies ist in einer automatisierten Dokumentenumgebung wichtig, da derselbe Lieferant in mehreren Formen erscheinen kann. „Amazon“, „Amazon Marketplace“ und „Amazon Web Services“ können drei gültige Datensätze oder ein Anbieter plus zwei falsch codierte Aliase sein. Die Finanzabteilung muss entscheiden, was wahr ist, die Regel dokumentieren und konsequent anwenden.
Machen Sie die Codierungslogik spezifisch genug, um Audit-Tests zu überstehen
Ein verwendbares Codierungsframework besteht aus drei Teilen. Ein kontrollierter Lieferantenmaster. Standardkontozuordnungen. Ein klarer Ausnahmeprozess.
Der Detaillierungsgrad hängt vom Unternehmen ab. Ein Hersteller kann Rohstoffe, Ersatzteile, Frachteinfuhren und Werkslieferungen trennen. Ein professionelles Dienstleistungsunternehmen kann einen Softwareanbieter je nach Unternehmen oder Kundenprojekt unterschiedlich programmieren. Ein Einzelhandelskonzern benötigt möglicherweise eine getrennte Behandlung der Ausgaben auf Filialebene und der Gemeinkosten des Unternehmens. Unterschiedliche Regeln sind in Ordnung. Das Problem ist das undokumentierte Urteil.
Verwenden Sie Kontrollen, die die Routinevarianz reduzieren:
- Anbieternamen standardisieren:Behalten Sie eine genehmigte Namenskonvention bei und entfernen Sie doppelte Aliase, anstatt sie aktiv zu lassen.
- Wiederkehrende Lieferanten vorab zuordnen:Legen Sie eine Standardcodierung für Anbieter mit wiederkehrenden Transaktionen fest, damit Benutzer nicht jeden Monat eine neue Entscheidung treffen müssen.
- Überprüfen Sie die Einrichtung eines neuen Anbieters genau:Die erste Einrichtung bestimmt oft, wie dieser Anbieter in den nächsten sechs Monaten Beiträge veröffentlicht.
- Erfordern Sie einen Grund für Überschreibungen:Wenn ein Benutzer das Standardkonto oder die Standardabteilung ändert, bewahren Sie die Erklärung zusammen mit dem Rechnungsdatensatz auf.
- Splitregeln definieren:Wenn eine Rechnung mehrere Jobs, Entitäten oder Kostenstellen betreffen kann, dokumentieren Sie, wie die Zuordnung berechnet und genehmigt werden soll.
Ein Satz in der Richtlinie kann später stundenlange Nacharbeit bei der Prüfung verhindern.
Behandeln Sie die KI-Codierung als Entwurf und nicht als endgültige Antwort
Automatisierte Codierung kann Zeit sparen, aber nur, wenn jemand die Regeln dahinter kennt. Ich habe erlebt, dass Teams dem Systemvorschlag vertrauten, weil er achtmal hintereinander richtig war. Bei der neunten Rechnung handelte es sich um einen vorausbezahlten Jahresvertrag, der auf die monatlichen Softwareausgaben codiert war, und die Korrektur erfolgte nach Abschluss.
Der bessere Ansatz ist unkompliziert. Lassen Sie das Tool die Anbieterübereinstimmung und den Kontocode vorschlagen. Reservieren Sie die endgültige Abnahme für regelbasierte Genehmigungen, Ausnahmeschwellenwerte und die regelmäßige Überprüfung von Änderungen. Wenn Booksmate die Rechnungsdaten aus E-Mail- und Portal-Uploads extrahiert, sollte das System dennoch unsichere Lieferantenübereinstimmungen oder ungewöhnliche Codierungsmuster zur Überprüfung in eine Warteschlange weiterleiten, anstatt sie direkt in QuickBooks, Xero oder das ERP zu schieben.
Prüfer suchen nach Konsistenz, die sie testen können. Wenn zwei Buchhalter dieselbe Rechnung auf zwei unterschiedliche Arten kodieren würden, müsste der Prozess noch bearbeitet werden.
6. Genehmigungsworkflow und Autorisierungsüberprüfung
Monatliche Buchhaltung ist erledigt. AP hat die Rechnungen. Das ERP zeigt sie kodiert. Dann stellt der Auditor eine einfache Frage: Wer hat diese Ausgaben genehmigt, unter welcher Autorität, und können Sie beweisen, dass sich nach der Unterzeichnung nichts geändert hat?
Diese Antwort muss im System vorhanden sein, nicht im E-Mail-Speicher, in Slack Threads oder einer mündlichen Genehmigung.
Machen Sie Genehmigungsregeln zum Bestandteil der Aufnahme
Die Genehmigungskontrolle funktioniert am besten, wenn sie vor der Veröffentlichung und vor der Zahlung beginnt. Legen Sie Genehmigungswege nach Betrag, Entität, Abteilung, Projekt, Ausgabenkategorie oder Lieferantenrisiko fest. Wenden Sie diese Regeln dann automatisch an, wenn Rechnungen über Portale und E-Mails in die Warteschlange gelangen, anstatt den Weg manuell festzulegen, nachdem das Dokument bereits in Bewegung ist.
In einer Umgebung mit mehreren Quellen führt die Geschwindigkeit zu einem Kompromiss. Eine schnellere Erfassung ist nur dann sinnvoll, wenn der Genehmigungspfad ebenso kontrolliert ist. Wenn Booksmate Rechnungen aus Posteingängen und Lieferantenportalen abruft, sollte der nächste Schritt die automatische Weiterleitung an den richtigen Genehmiger basierend auf der Richtlinie sein, wobei Ausnahmen zur Überprüfung zurückgehalten werden. Andernfalls verarbeitet das Team nicht unterstützte Ausgaben schneller.
Durch die manuelle Weiterleitung entstehen vermeidbare Prüfungslücken. Menschen vergessen Anhänge, genehmigen vom Mobilgerät aus ohne Kontext oder antworten „Sieht gut aus“, ohne die Codierung, Entität oder den Budgeteigentümer zu bestätigen.
Überprüfen Sie die Autorisierung, nicht nur den Klick
Ein Genehmigungsstempel allein ist ein schwacher Beweis. Aus der Aufzeichnung sollte hervorgehen, wer die Genehmigung erteilt hat, welche Berechtigungsebene sie hat, Datum und Uhrzeit, die überprüfte Version und jede spätere Änderung des Betrags, des Lieferanten, der Kodierung oder der Zahlungsbedingungen. Wenn sich die Rechnung nach der Genehmigung ändert, ist eine erneute Genehmigung erforderlich. Wenn jemand während des Urlaubs Befugnisse delegiert, dokumentieren Sie diese Delegation im Workflow.
Normalerweise teste ich dies mit ein paar einfachen Fragen:
- Stimmt der Genehmiger mit der Entität und Abteilung überein, die für die Ausgaben verantwortlich ist?
- Entspricht der Genehmigungsschwellenwert dem Rechnungsbetrag?
- Hat der Genehmiger die endgültige Version überprüft, nicht einen früheren Entwurf oder einen Teilanhang?
- Hat sich nach der Genehmigung ein Feld geändert, und wenn ja, hat das System eine zweite Überprüfung erzwungen?
- Wird der Ablehnungs- oder Überschreibungsgrund mit dem Rechnungsdatensatz gespeichert?
Diese Kontrollen sind in dezentralen Teams wichtiger. Gemeinsame AP-Funktionen, projektbasierte Unternehmen, gemeinnützige Organisationen mit begrenzter Finanzierung und Gruppen mit mehreren Einheiten haben alle ein gemeinsames Risiko. Die falsche Person kann eine gültige Rechnung für den falschen Geschäftszweck genehmigen.
Testen Sie den Workflow unter normalen Fehlerpunkten
Richtliniendokumente verhindern keine Umgehungen. Workflow-Design tut es.
Leiten Sie eine Rechnung an den falschen Manager weiter und prüfen Sie, ob das System sie blockiert. Ändern Sie die Codierung nach der Genehmigung und bestätigen Sie, ob die Genehmigung zurückgesetzt wird. Laden Sie dieselbe Rechnung über ein Portal hoch, nachdem sie zum ersten Mal per E-Mail eingegangen ist, und prüfen Sie, ob der Workflow eine Historie beibehält, anstatt parallele Datensätze zu erstellen. Prüfer vertrauen auf Kontrollen, die gewöhnliche Fehler überstehen.
Der praktische Standard ist einfach. Jede genehmigte Rechnung sollte eine nachvollziehbare Kette vom Eingang über die Genehmigung bis zur Veröffentlichung hinterlassen, ohne Lücken und ohne Off-System-Genehmigungen. Dadurch werden Genehmigungsnachweise in einem Audit nutzbar, insbesondere wenn Dokumente aus mehreren Kanälen gleichzeitig gesammelt werden.
7. Abgleich mit Kontoauszügen und Zahlungsaufzeichnungen
Ein Abgleichsproblem tritt meist auf, nachdem das Geld das Konto verlassen hat. Die Rechnung ist archiviert, die Zahlung beglichen und irgendetwas stimmt immer noch nicht. Bei einem Audit ist dies der Moment, in dem der Prüfer dem Datensatz nicht mehr vertraut und beginnt, den gesamten Prozess darum herum zu testen.
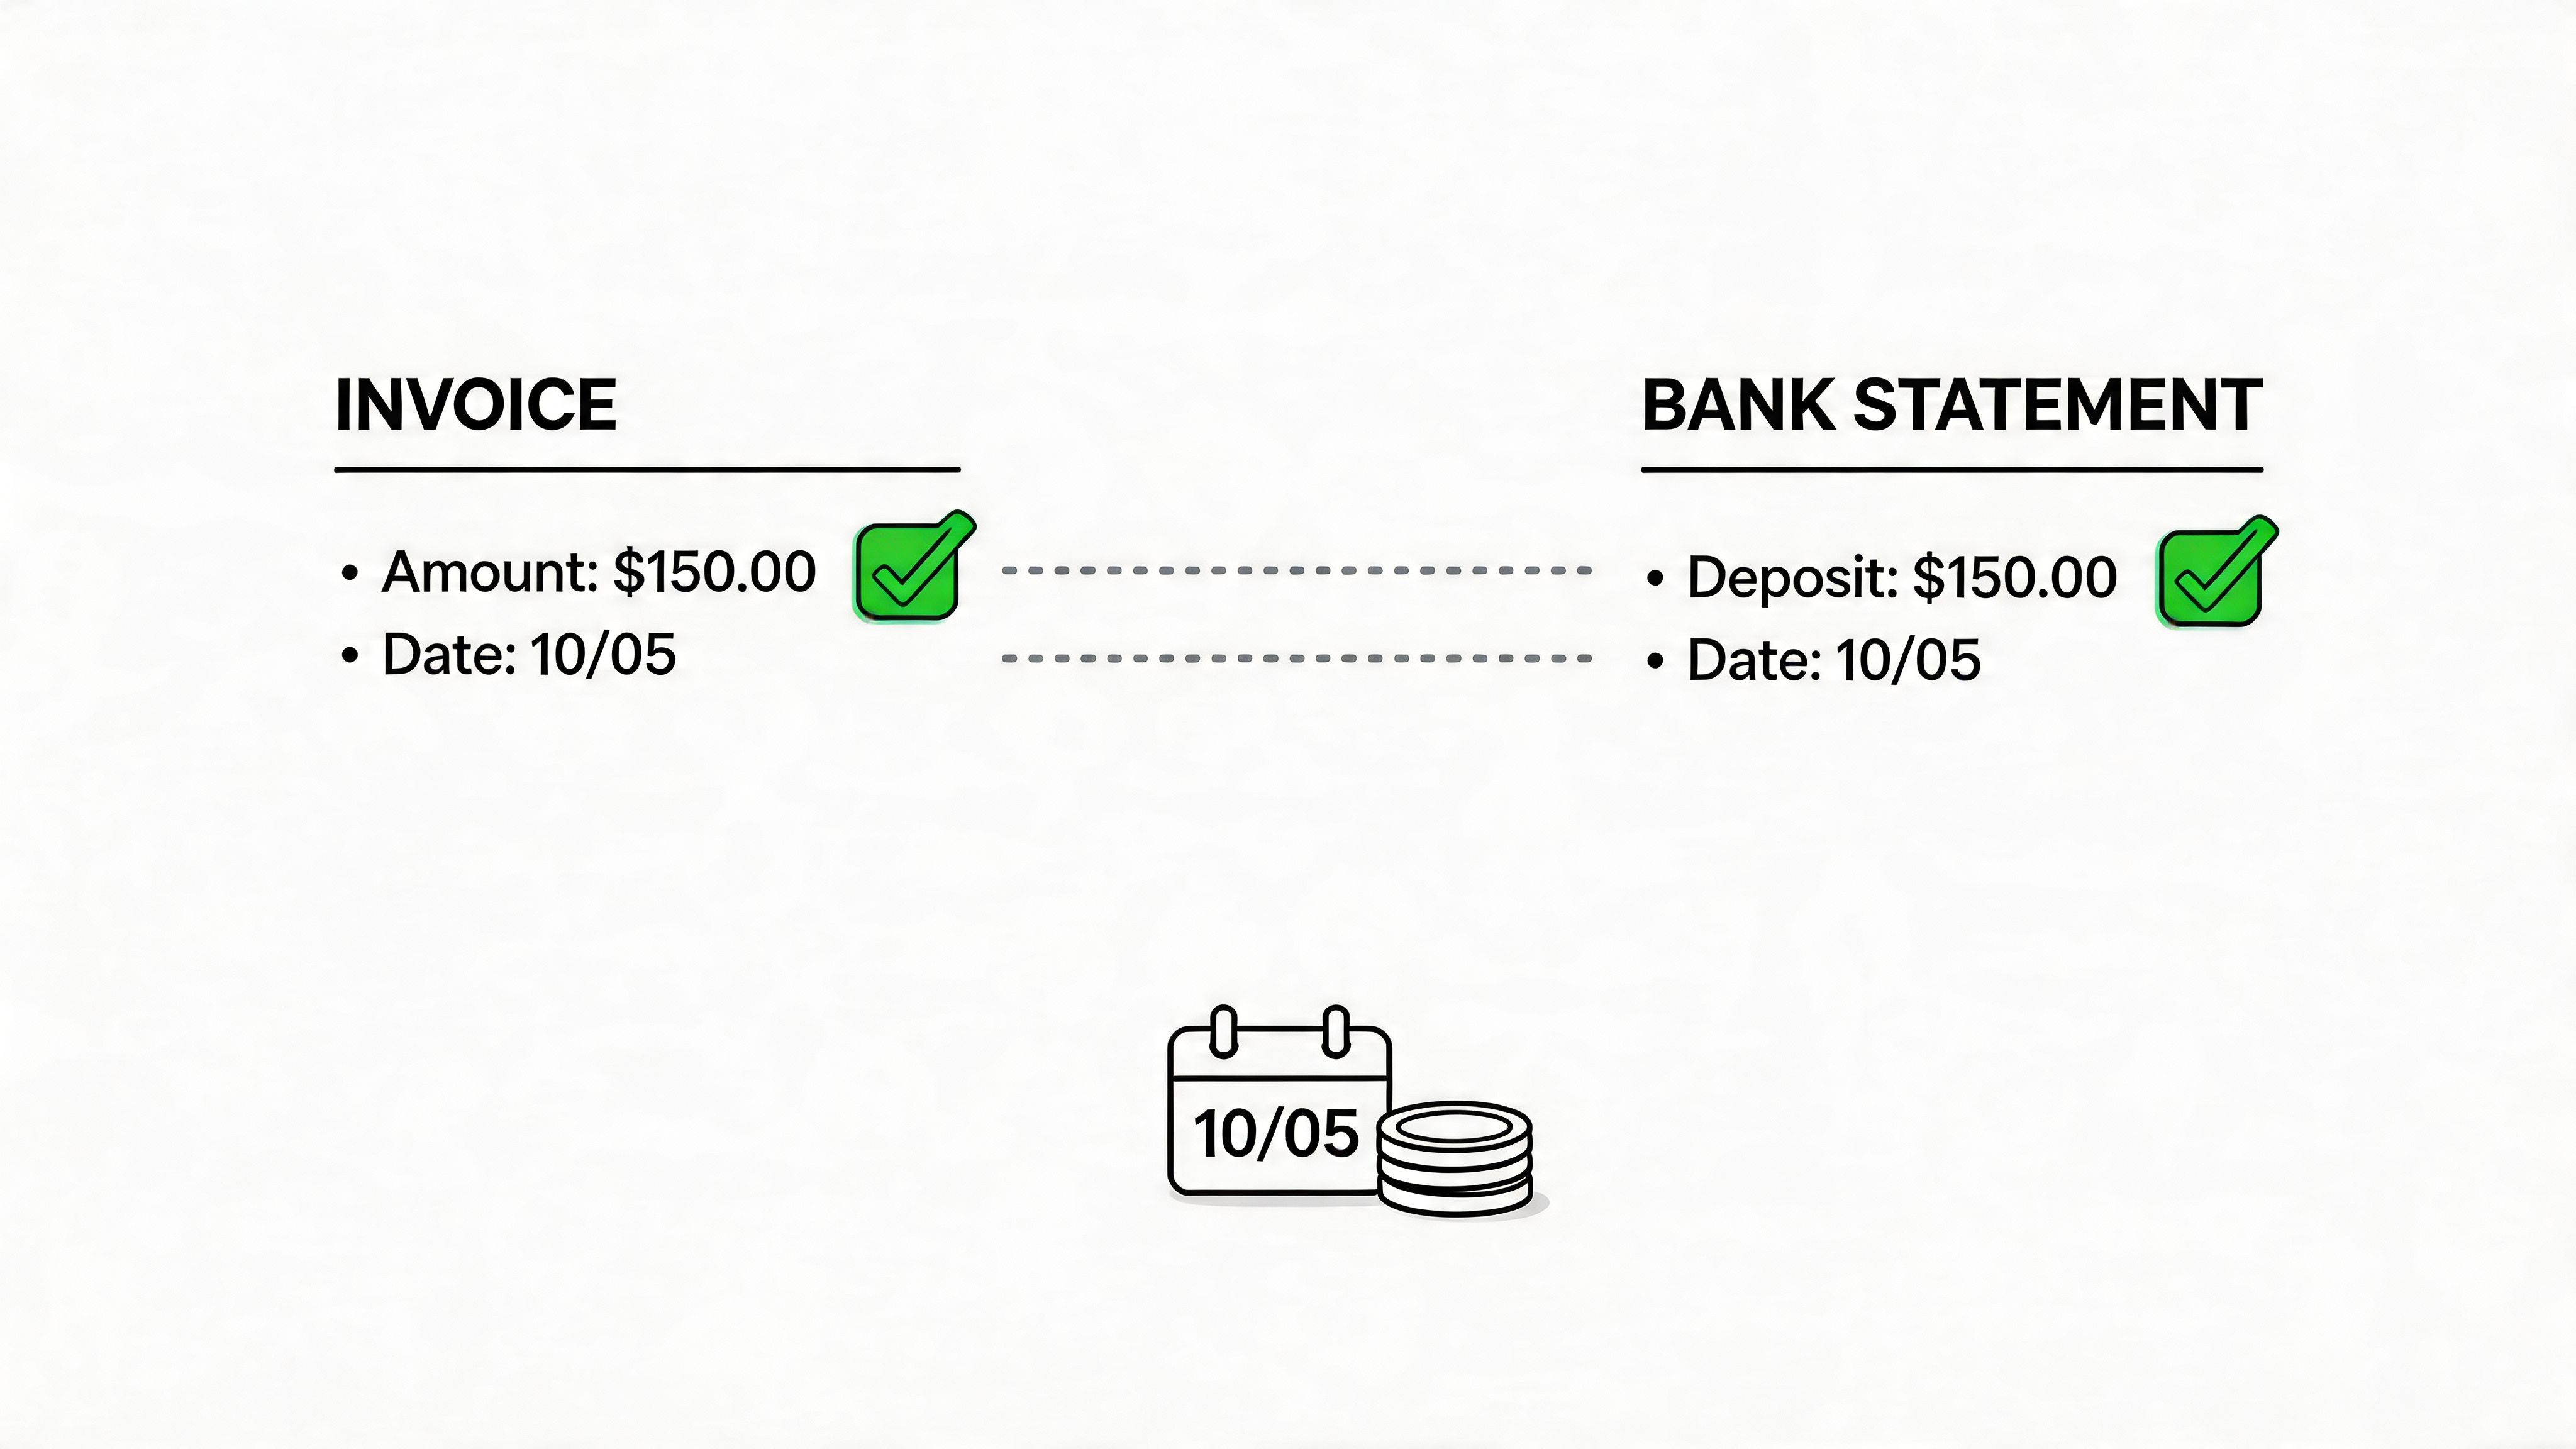
In einem modernen AP-Setup ist der Abgleich nicht nur ein Abgleich zwischen Hauptbuch und Bankdaten. Es handelt sich um eine Kontrolle der Beweisintegrität. Wenn Rechnungen über Lieferantenportale, gemeinsame Posteingänge und direkte E-Mails eingehen, muss der Zahlungsdatensatz mit einem verifizierten Rechnungsdatensatz mit einer Historie verknüpft sein. Tools wie Booksmate helfen, indem sie die Aufnahme- und Zahlungsunterstützung im selben Prüfpfad zentralisieren, wodurch es einfacher ist zu bestätigen, dass es sich bei dem bezahlten Dokument um das erfasste und gebuchte Dokument handelt.
Versöhnen Sie sich oft genug, um Ausnahmen zu erkennen, solange sich die Leute noch daran erinnern. Wöchentlich funktioniert gut für aktive AP-Teams. „Monatlich“ kann in Umgebungen mit geringerem Volumen funktionieren, erhöht jedoch den Aufwand für die Bereinigung und erschwert die Überprüfung der Grundursache.
Der Prozess sollte einfach und wiederholbar sein. Bankaktivitäten importieren. Ordnen Sie Zahlungen anhand von Betrag, Kreditor, Zahlungsdatum, Referenznummer und allen verfügbaren Überweisungsdetails den gebuchten Rechnungen zu. Überprüfen Sie dann jede Ausnahme anhand des Quelldokuments, nicht nur des ERP-Eintrags. Dieser letzte Schritt ist in automatisierten Umgebungen wichtig, da eine saubere Buchung immer noch mit dem falschen Anhang oder einer unvollständigen Rechnungsdatei verknüpft sein kann.
Ich verwende vier Ausnahmekategorien, weil sie zu vier verschiedenen Folgeaktionen führen:
- Zeitunterschiede:Die Verbindlichkeit wurde in einer Periode erfasst und in der nächsten beglichen.
- Betragsunterschiede:Teilzahlungen, in Anspruch genommene Skonti, Gutschriften, Wechselkurseffekte oder Buchungsfehler.
- Fehlende Unterstützung:Das Bargeld wurde von der Bank abgezogen, aber die Rechnung, Quittung oder der Überweisungsbeleg ist unvollständig oder fehlt.
- Offene Posten ohne Zahlungserklärung:Die Rechnung ist immer noch unbezahlt und es liegt weder eine Beanstandungsmitteilung noch ein Grund für die Zurückstellung noch eine genehmigte Zahlungsverzögerung vor.
Diese Kategorien klingen einfach, aber sie decken Prozessfehler schnell auf. Eine Zahlung ohne Rechnungsbeleg weist oft auf Lücken im Rechnungseingang hin, etwa wenn ein Lieferant das Dokument an ein persönliches Postfach statt an den überwachten AP-Kanal sendet. Eine Nichtübereinstimmung der Beträge kann auf einen gültigen Minderlohn hinweisen oder darauf hinweisen, dass das Rechnungsbild und die extrahierten Daten aus unterschiedlichen Versionen des Dokuments stammen. Bei einem alten offenen Posten kann es sich um eine echte Verbindlichkeit handeln, oder es kann sich um eine doppelte Rechnung handeln, die sowohl durch einen Portal-Upload als auch durch einen E-Mail-Anhang durchgerutscht ist.
Eine gute Versöhnungsarbeit bringt eine Erklärung hervor, nicht nur eine Übereinstimmungsflagge.
Das ist der Kompromiss, den die Teams bewältigen müssen. Die Automatisierung reduziert die manuelle Suche und hilft beim Zusammenführen von Datensätzen aus mehreren Quellen, erhöht aber auch den Bedarf an klaren Abgleichsregeln, Ausnahmewarteschlangen und einer Dokumentversionskontrolle. Wenn diese Kontrollen schwach sind, kann das System Transaktionen schnell verarbeiten und dennoch eine Prüfdatei hinterlassen, die niemand verteidigen kann.
Wenn die Prüfungsanforderung eintrifft, sollten nicht übereinstimmende Elemente bereits gealtert, klassifiziert und zugewiesen sein. Wenn sie immer noch in der Schwebe sind, liegt das Problem nicht mehr in der Versöhnung. Es handelt sich um ein Kontrollversagen.
8. Compliance-, Steuer- und Regulierungsprüfung
Eine Rechnung kann den Eingang, die Codierung, die Genehmigung und den Zahlungsabgleich bestehen und trotzdem eine Prüfung nicht bestehen. Der Schwachpunkt sind meist Compliance-Metadaten. Es fehlt eine steuerliche Behandlung. Der Name der juristischen Person stimmt nicht mit dem Lieferantendatensatz überein. Ein regulierter Vertrag benötigt eine Referenz, die nie in die Akte aufgenommen wurde.
Dieses Problem wird in automatisierten Umgebungen noch schlimmer. Dokumente gelangen über Portale, gemeinsame Posteingänge und weitergeleitete E-Mails. Prüft das Team lediglich, ob eine Akte existiert, kann es übersehen, ob die Akte rechtlich als Beweismittel verwertbar ist.
Validieren Sie erforderliche Felder und Aufbewahrungsregeln
Überprüfen Sie jede Rechnung anhand zweier Standards. Bestätigen Sie zunächst, dass die rechtlichen und steuerlichen Anforderungen der Gerichtsbarkeit erfüllt sind. Zweitens: Stellen Sie sicher, dass die Transaktionsart Ihren eigenen Aufzeichnungsregeln entspricht.
Die grundlegenden Prüfungen sind bekannt. Name des offiziellen Lieferanten, Rechnungsdatum, Rechnungsnummer, ggf. Steuerdetails, Adressinformationen und genügend Zeilendetails zur Unterstützung der Buchung. Das Prüfungsproblem liegt normalerweise eine Ebene tiefer. Die Mehrwertsteuerbehandlung stimmt möglicherweise nicht mit dem Lieferland überein. Bei einem durch Zuschüsse finanzierten Kauf fehlt möglicherweise die Zuschussreferenz. Ein Kundenvertrag erfordert möglicherweise einen Projektcode oder eine Referenz zur Arbeitsbeschreibung, die AP nie erfasst hat.
Für Teams mit mehreren Einheiten und mehreren Ländern sollte diese Überprüfung auf Regeln basieren und nicht dem Gedächtnis überlassen werden. Wenn Ihr Prozess eine Plattform wie Booksmate verwendet, um Dokumente aus Lieferantenportalen und per E-Mail zu sammeln, legen Sie erforderliche Felder nach Unternehmen, Steuerhoheit und Dokumenttyp fest. Markieren Sie dann Ausnahmen vor Periodenende. Das ist viel günstiger, als die Unterstützung neu aufzubauen, nachdem der Prüfer darum gebeten hat.
Auch die Aufbewahrung ist wichtig. Halten Sie das Rechnungsbild, die extrahierten Daten, den Genehmigungsverlauf und alle korrigierten Versionen in einem Prüfpfad zusammen. Befindet sich der Originalanhang in einer E-Mail, die OCR-Ausgabe im AP-System und die Steuerkorrektur in einer Tabelle, ist die Datei zwar technisch vorhanden, aber schwer zu verteidigen.
Testen Sie absichtlich Ausnahmen
Stichprobenartige Kontrollen sind sinnvoll, aber durch gezielte Tests werden mehr Kontrollfehler aufgedeckt.
Musterrechnungen, die ein höheres Compliance-Risiko bergen. Grenzüberschreitende Einkäufe. Anbieter mit Steuerstatusänderungen. Neue Tochtergesellschaften. Geregelte Verträge. Gutschriften auf alte Rechnungen angewendet. Jede Transaktion, bei der jemand die Steuerkennzeichnung nach der Extraktion manuell geändert hat. Das sind die Aufzeichnungen, aus denen hervorgeht, ob Ihre Kontrollen in der Produktion funktionieren.
Einige Muster tauchen immer wieder auf:
- Unternehmen im Vereinigten Königreich oder in der EU:Die Rückerstattung der Mehrwertsteuer schlägt fehl, weil in der Rechnung die erforderlichen Steuernachweise fehlen oder die Lieferantenangaben die angewandte Behandlung nicht stützen.
- Gesundheitsorganisationen:In Rechnungen, die noch gebucht wurden, fehlen Servicetermine, Genehmigungen oder Vertragsunterstützung.
- Staatliche Auftragnehmer:Die Abrechnungsbedingungen auf der Rechnung stimmen nicht mit den zugrunde liegenden Vertragsregeln überein.
- Schnell wachsende Gruppen:Die Steuer-IDs der Lieferanten, Firmennamen und Registrierungsdetails ändern sich nach Übernahmen oder einer schnellen Firmengründung.
DerAudit-Checkliste von House of Martechbringt einen umfassenderen Punkt zum Ausdruck, der hier gilt. Teams kaufen häufig erweiterte Tools und nutzen nur die Grundfunktionen. In der Kreditorenbuchhaltung bedeutet das normalerweise, dass das System Rechnungen gut genug erfasst, Validierungsregeln, Ausnahmeweiterleitung, Aufbewahrungseinstellungen und Administratorprüfung jedoch nie richtig konfiguriert werden.
Eine gute Compliance-Überprüfung ist spezifisch. Definieren Sie, was vorhanden sein muss, nach Entität und Transaktionstyp. Automatisieren Sie die Prüfungen, die die Software zuverlässig durchführen kann. Halten Sie eine kurze Ausnahmewarteschlange für die Fälle bereit, die noch einer menschlichen Beurteilung bedürfen. Auf diese Weise verwandeln Teams ein Dokumentenarchiv in Prüfbeweise.
8-Punkte-Audit-Checklisten-Vergleich
Artikel
Komplexität der Implementierung 🔄
Ressourcenanforderungen ⚡
Erwartete Ergebnisse 📊
Ideale Anwendungsfälle 💡
Hauptvorteile ⭐
Überprüfen Sie die Rechnungsquelle und die Authentifizierung
Mittel, Multi-Portal-Setup, SSO und regelmäßige Aktualisierungen
Moderation, Berechtigungsverwaltung, Überwachung, IT-Einbindung
Hoher, zuverlässiger und authentifizierter Rechnungseingang; weniger Betrug
E-Commerce, SaaS, Unternehmen, die viele Portale nutzen
Verhindert unbefugten Zugriff; Audit-Trail; Compliance-Unterstützung
Bestätigen Sie die Genauigkeit der automatisierten Datenextraktion
Medium, Schulungsvorlagen und Anbietertests
Moderat, Trainingsdaten, OCR-Tuning, menschliche Qualitätskontrolle
Hohe, genaue Felder; weniger Fehler in der nachgelagerten Buchhaltung
OCR-Anforderungen für hohe Volumina (Buchhaltung, SaaS-Abrechnung)
Reduziert die manuelle Eingabe; beschleunigt die Verarbeitung; einheitliche Formatierung
Dokumentensammlung und Vollständigkeitsprüfung
Niedrig–Mittel, Dashboard-Filter und Anbieter-Gegenprüfungen
Moderation, Stakeholder-Koordination, regelmäßige Audits
Verbesserte Vollständigkeit; weniger fehlende Rechnungen
Organisationen mit vielen Anbietern oder fragmentierter Rechnungsstellung
Gewährleistet einen vollständigen Dokumentensatz; erkennt Lücken und Off-Portal-Käufe
Erkennung und Abgleich von Rechnungsduplikaten
Mittel, Regeln konfigurieren, Arbeitsabläufe zusammenführen und prüfen
Niedrig–Mittel, Algorithmusoptimierung, menschliche Überprüfung für Grenzfälle
Weniger Doppelzahlungen; sauberere Versöhnungen
Umgebungen für die Sammlung aus mehreren Quellen (Portal + E-Mail).
Verhindert Überzahlung; wahrt die Datenintegrität; Audit-Trail
Überprüfen Sie die Anbieter- und Codierungskategorisierung
Mittel–Hoch, Lieferantenstamm, Codierungsregeln, KI-Abgleich
Moderation, Buchhaltungseingabe, Vorlagenpflege
Genaue GL-Zuweisungen; bessere Spesenabrechnung
Unternehmen, die eine Nachverfolgung auf Kostenstellen-/Projektebene benötigen
Standardisiert Anbieternamen; reduziert Korrekturen nach dem Import
Genehmigungsworkflow und Autorisierungsüberprüfung
Mittel, Schwellenwerte, Routing und Integrationen definieren
Mäßig, Verfügbarkeit der Genehmiger, Integrationsaufwand
Kontrollierte Ausgaben; dokumentierte Genehmigungen und Eskalationen
Organisationen mit mehrstufigen Genehmigungsrichtlinien
Verhindert unbefugte Ausgaben; Rechenschaftspflicht; Audit-Protokolle
Abgleich mit Kontoauszügen und Zahlungsunterlagen
Mittel, Bank-Feed-Import und Einrichtung von Matching-Regeln
Moderat, Bankzugang, Matching-Regeln, Abstimmungsbemühungen
Genaue Liquiditätslage; Diskrepanzerkennung
Unternehmen, die eine strenge Cashflow-Überprüfung benötigen
Fängt Zahlungsfehler ab; Verbessert die AP-Berichterstattung und -Alterung
Compliance-, Steuer- und Regulierungsprüfung
Hohe Zuständigkeitsregeln, Validierungsvorlagen
Hohe Steuer-/Regulierungsexpertise, regelmäßige Updates
Reduziertes Prüfungsrisiko; konforme Steuerdokumentation
Regulierte Branchen oder Betriebe mit mehreren Gerichtsbarkeiten
Verhindert Compliance-Verstöße; erstellt revisionssichere Aufzeichnungen
Von der Checkliste zum Vertrauen in Ihre revisionssichere Zukunft
Es ist 16:40 Uhr. an einem Dienstag. Ein Prüfer bittet um Unterstützung für eine Rechnung, und das zugrunde liegende Problem wird schnell deutlich. Das PDF kam per E-Mail, die Sicherung befindet sich in einem freigegebenen Laufwerk, die Genehmigung erfolgte in einem Chat-Thread, der ERP-Eintrag wurde manuell eingegeben und niemand im Team kann den vollständigen Weg vom Eingang bis zur Zahlung anzeigen, ohne andere Arbeiten zu unterbrechen.
Das ist der Unterschied zwischen Dokumenten und einem revisionssicheren Prozess.
Eine nützliche Checkliste für die Prüfungsarbeit soll das System hinter der Transaktion testen. In der Praxis möchte ich, dass jedes Mal acht Dinge halten. Die Rechnung stammte aus einer gültigen Quelle. Die extrahierten Felder stimmen mit dem Dokument überein. Die Sammlung umfasst Portal-Downloads und Posteingangserfassungen. Duplikate wurden ausgesiebt. Die Lieferanten- und FIBU-Kodierung ist sinnvoll. Die Genehmigung folgte der Richtlinie. Die Zahlung ist an die Bankaktivität gebunden. Steuer- und Compliance-Details wurden vor Abschluss überprüft, nicht während des Prüfungsstreits.
Wenn diese Kontrollen in die tägliche Arbeit integriert werden, wird die Prüfungsvorbereitung kürzer, da die Beweiskette bereits vorhanden ist. Teams verbringen weniger Zeit damit, Ordner zu durchsuchen, und haben mehr Zeit mit der Beantwortung spezifischer Fragen mit Zeitstempel, Genehmiger, Dokumentversion und Zahlungsübereinstimmung. Prüfer bitten weiterhin um Unterstützung. Der Unterschied besteht darin, dass Unterstützung bereitgestellt werden kann, ohne die Geschichte der Transaktion von Grund auf neu erstellen zu müssen.
Dies ist in einer Sammlungsumgebung mit mehreren Quellen noch wichtiger. Viele Finanzteams erhalten Rechnungen mittlerweile gleichzeitig über Anbieterportale, direkte E-Mails, Marktplatzkonten und Abonnementplattformen. Dieser Aufbau ist effizient, führt jedoch zu einem Steuerungsproblem, wenn jeder Kanal unterschiedlich gehandhabt wird. Eine Checkliste wird nur dann zuverlässig, wenn Erfassungsregeln, Extraktionsprüfung, Ausnahmebehandlung und Speicherstandards über alle Aufnahmepfade hinweg konsistent sind.
Deshalb sollte die Automatisierung an der Qualität der Steuerung und nicht nur an der Geschwindigkeit gemessen werden. Booksmate ist ein gutes Beispiel für den richtigen Ansatz. Es holt Rechnungen aus Portalen und Posteingängen an einen Ort, extrahiert Schlüsselfelder mit KI und hält die zugrunde liegenden Dokumente für den Export und die Überprüfung organisiert. Der Hauptvorteil sind nicht weniger Downloads. Es ist eine stärkere Beweisintegrität. Finanzteams können nachvollziehen, woher ein Dokument stammt, was erfasst wurde, was korrigiert wurde und wie es in die Bücher gelangt ist.
Ich verwende einen einfachen Test mit Kunden und internen Teams. Wählen Sie eine Rechnung nach dem Zufallsprinzip aus und beantworten Sie sechs Fragen, ohne den Workflow zu verlassen: Wo kommt sie her, ist das Dokument vollständig, wer hat sie genehmigt, wie wurde sie kodiert, wurde sie bezahlt und hält die steuerliche Behandlung stand? Wenn das Team diese Fragen an einem normalen Arbeitstag beantworten kann, ist das Audit in der Regel bewältigbar. Wenn diese Antworten vom Gedächtnis einer Person abhängen, existiert die Checkliste nur auf Papier.
Das langfristige Ziel ist operatives Vertrauen. Audits werden dann zu einer Überprüfung von Kontrollen, die bereits jeden Monat durchgeführt werden, und nicht zu einer durch Termindruck getriebenen Aufräumaktion. Wenn Sie ein entsprechendes Framework für die Überprüfung von Datensätzen unter Druck benötigen, dann ist dies das Richtige für SieCheckliste für die Due-Diligence mit hohem Durchsatzist auch nützlich, weil es die gleiche Disziplin in Bezug auf Beweisqualität und Überprüfungsgeschwindigkeit stärkt.
Wenn Sie es satt haben, Rechnungen über Amazon, Stripe, Google, Microsoft, PayPal und verstreute Posteingänge zu jagen,Booksmateist einen Blick wert. Es hilft Buchhaltern, Buchhaltern und Finanzteams, automatisch Dokumente abzurufen, wichtige Rechnungsdaten mit KI zu extrahieren, alles in einem Dashboard zu organisieren und saubere Exporte für Buchhaltungssoftware vorzubereiten, was die konsistente Ausführung dieser Checkliste für die Prüfung erheblich erleichtert.
Für RegistrierungsunterlagenWelche Dokumente werden für die EU-Mehrwertsteuerregistrierung benötigt?beschreibt das Wesentliche.
Einen sauberen digitalen Rechnungspfad halten?Dext Alternative für kleine Unternehmen in Großbritannienerklärt, wie jedes Tool das Quell-PDF speichert.