

Sie öffnen eine Rechnung eines Lieferanten in Deutschland oder legen einen neuen Kunden in Frankreich an, und da ist sie: die EU-Umsatzsteuer-Identifikationsnummer.
Auf den ersten Blick sieht es nach einem weiteren Feld aus, das ausgefüllt, und einer weiteren Abkürzung, die entschlüsselt werden muss. Doch dann stellen sich die Fragen. Ist sie identisch mit der Handelsregisternummer? Ist es Ihre inländische Steuernummer? Benötigen Sie sie nur beim Verkauf von physischen Waren oder auch bei Dienstleistungen? Und warum legt Ihre Buchhaltungssoftware so großen Wert darauf, ob diese Buchstaben und Ziffern das „richtige“ Format haben?
Wenn Sie Unternehmer sind, kommt dieser Moment meist dann, wenn der Handel schneller wächst, als die Verwaltung Schritt halten kann. Wenn Sie Buchhalter oder Steuerberater sind, zeigt sich das Problem oft in einer ärgerlicheren Form: Ein Mandant schickt eine Rechnung mit einer unvollständigen Umsatzsteuer-Identifikationsnummer, oder eine E-Commerce-Plattform exportiert einen Kundendatensatz, der valide aussieht, bis die Steuererklärung fehlschlägt.
Das Frustrierende daran ist, dass USt-IdNrn. zwar technisch klingen, das eigentliche Problem jedoch rein praktischer Natur ist. Sie entscheiden darüber, ob Sie Umsatzsteuer berechnen, ob das Reverse-Charge-Verfahren angewendet werden kann, ob eine Rechnung konform ist und ob eine Transaktion reibungslos durch Ihre Systeme laufen kann.
Deshalb ist dieses Thema so wichtig. Die eu-umsatzsteuer-identifikationsnummer ist nicht nur ein steuerliches Etikett. Sie ist eines der wichtigsten Identifikationsmerkmale, das Finanzbehörden, Lieferanten, Kunden und Software mitteilt, wie eine grenzüberschreitende EU-Transaktion abzuwickeln ist.
Der Moment, in dem Sie merken, dass Sie eine EU-Umsatzsteuer-Identifikationsnummer benötigen
Eine typische Geschichte verläuft so.
Sie führen ein kleines Unternehmen und kaufen Software, Werbeanzeigen, Lagerbestände oder Subunternehmerleistungen aus einem anderen EU-Land. Der Lieferant fragt vor der Rechnungsstellung nach Ihrer USt-IdNr. Oder Sie tätigen Ihren ersten Verkauf an einen B2B-Kunden in der EU, und dieser verlangt, dass beide USt-IdNrn. auf der Rechnung stehen. Plötzlich wird aus einer routinemäßigen Verwaltungsaufgabe ein Compliance-Problem.
Die Verwirrung ist verständlich, da Unternehmen ohnehin mit mehreren Identifikationsnummern hantieren. Sie haben möglicherweise eine Handelsregisternummer, eine inländische Steuernummer, eine OSS-Registrierung und verschiedene Portal-Account-IDs. Die eu-umsatzsteuer-identifikationsnummer hat eine engere Funktion. Sie weist Ihren Umsatzsteuerstatus bei Transaktionen nach, bei denen die steuerliche Behandlung davon abhängt, ob die Parteien steuerpflichtige Unternehmen im EU-System sind.
Warum dies viele unvorbereitet trifft
Die meisten Unternehmen machen sich erst Gedanken über USt-IdNrn., wenn eine Transaktion eine Grenze überschreitet. Bei rein inländischen Rechnungen kann das Thema lange unbemerkt bleiben. Doch dann ändern ein ausländischer Lieferant, eine Expansion auf dem Amazon-Marktplatz oder ein B2B-Kunde in einem anderen Mitgliedstaat schlagartig die Regeln.
Einige Situationen werfen die Frage besonders schnell auf:
Ein Lieferant fordert sie vor der Rechnungsstellung an, um zu wissen, ob die lokale Umsatzsteuer anfällt.
Ihr Buchhaltungssystem meldet eine unvollständige Rechnung, weil das Feld für die USt-IdNr. leer ist.
Ein Kunde wünscht eine steuerfreie Lieferung und erwartet von Ihnen, dass Sie seine Nummer validieren.
Ihr Buchhalter stellt eine Abweichung fest zwischen dem Land auf der Rechnung und dem Länderpräfix der USt-IdNr.
Eine fehlende USt-IdNr. ist oft nicht nur ein fehlendes Datenfeld. Sie verändert die steuerliche Behandlung der gesamten Transaktion.
Was Unternehmer häufig verwechseln
Oft wird angenommen, die USt-IdNr. sei einfach „die Steuernummer mit einem Länderkürzel davor“. Manchmal ist das ähnlich, manchmal überhaupt nicht. Deshalb kann das Kopieren einer Nummer aus einem Handelsregister oder von einer alten Rechnung später zu Problemen führen.
Die sicherste Herangehensweise ist einfach: Betrachten Sie die USt-IdNr. als den Nachweis der Umsatzsteuerregistrierung im EU-Handel. Wenn Sie Rechnungen über Grenzen hinweg senden oder empfangen, verdient diese Nummer dieselbe Aufmerksamkeit wie eine Bankverbindung. Ein einziger falscher Buchstabe kann eine Lawine an ungeplanter Verwaltungsarbeit auslösen.
Was ist eine EU-Umsatzsteuer-Identifikationsnummer wirklich?
Der einfachste Weg, eine eu-umsatzsteuer-identifikationsnummer zu verstehen, ist, sie sich als einen Geschäftspass für Umsatzsteuerzwecke innerhalb der Europäischen Union vorzustellen.
Sie signalisiert einem anderen Unternehmen und den Finanzbehörden im Hintergrund, dass das Unternehmen für die Umsatzsteuer registriert ist und bei grenzüberschreitenden Transaktionen korrekt identifiziert werden kann. Das ist wichtig, da die Umsatzsteuerbehandlung in der EU stark davon abhängt, wer verkauft, wer kauft und wo sich die jeweilige Partei im System befindet.
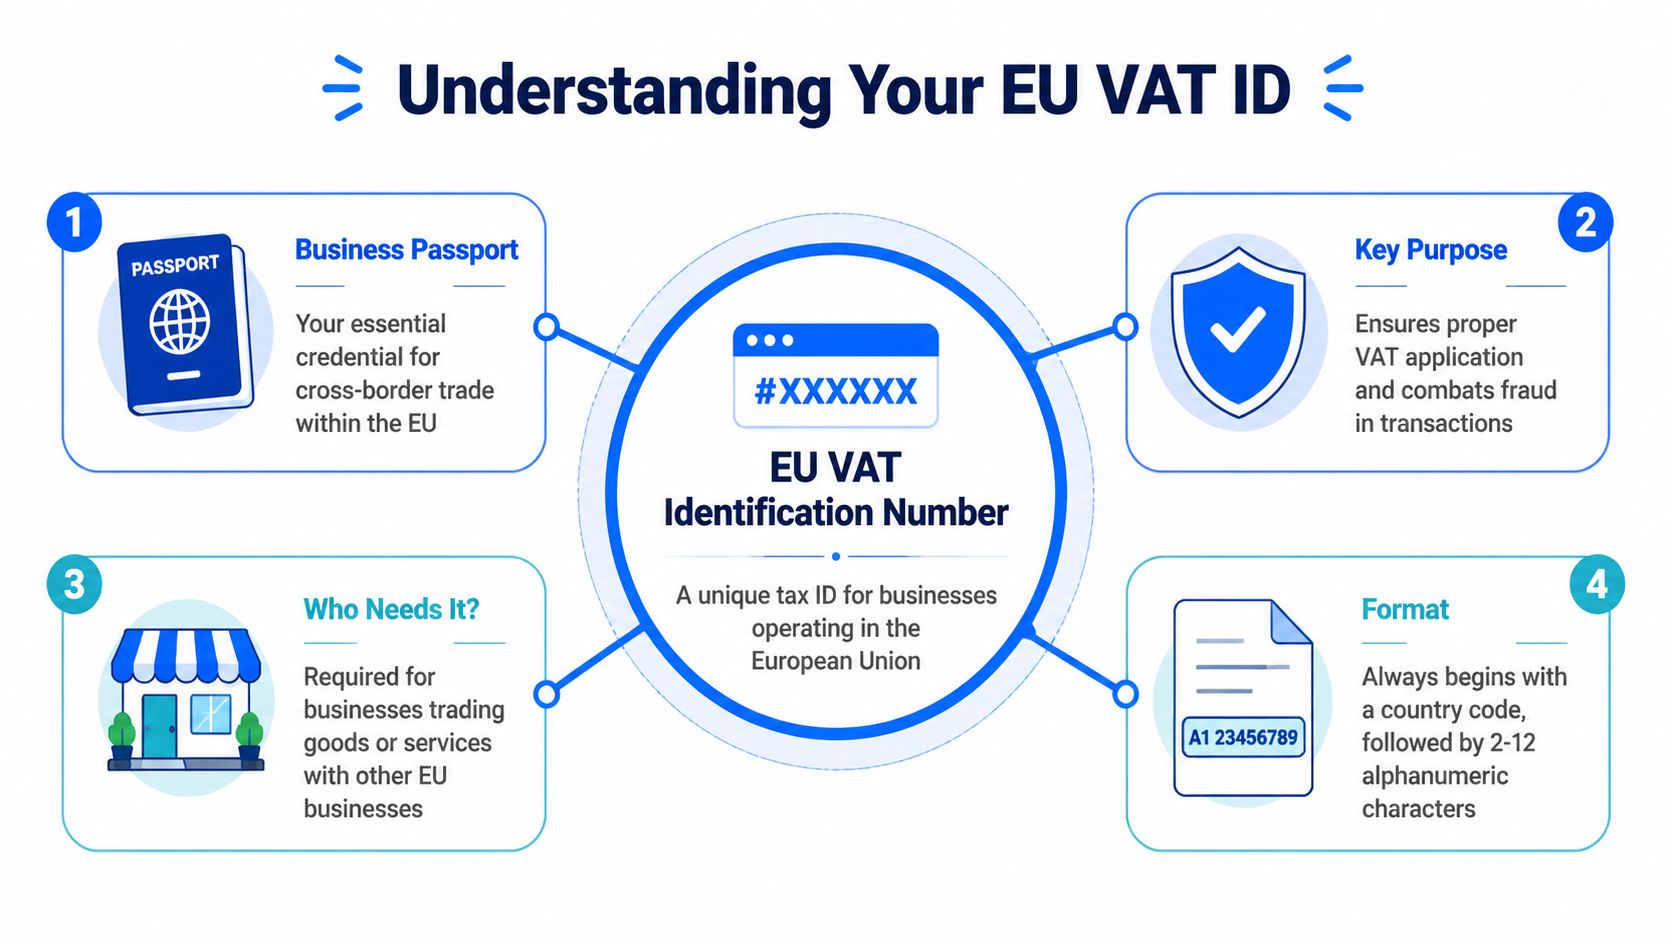
Laut der Hintergrundzusammenfassung zur Umsatzsteuer-Identifikationsnummer ist die EU-Umsatzsteuer-Identifikationsnummer ein eindeutiges Kennzeichen, das Unternehmen zugewiesen wird, die in den 27 EU-Mitgliedstaaten für die Umsatzsteuer registriert sind. Das System geht auf die am 17. Mai 1977 verabschiedete Sechste Mehrwertsteuer-Richtlinie (77/388/EWG) zurück, die später durch die Richtlinie 2006/112/EG vereinheitlicht wurde. Dieselbe Quelle weist darauf hin, dass USt-IdNrn. einem einheitlichen Prinzip folgen: einem zweistelligen ISO-Ländercode als Präfix, gefolgt von 8 bis 12 Ziffern oder Zeichen, je nach ausstellendem Land.
Was sie in der Praxis bewirkt
Eine USt-IdNr. erfüllt zwei Aufgaben gleichzeitig.
Erstens hilft sie den Finanzbehörden, den Umsatzsteuerstatus des an einer Transaktion beteiligten Unternehmens zu überprüfen. Zweitens bietet sie Handelspartnern eine Möglichkeit, sich auf Rechnungen korrekt zu identifizieren und zu prüfen, ob die beabsichtigte Umsatzsteuerbehandlung plausibel ist.
Aus diesem Grund taucht die Nummer an folgenden Stellen auf:
Grenzüberschreitende B2B-Rechnungen
Formulare zur Lieferantenregistrierung
Steuereinstellungen auf Marktplätzen
Buchhaltungsexporte und ERP-Datensätze
Validierungsprüfungen vor einer Steuerbefreiung
Was sie nicht ist
Hier stolpern viele Unternehmen.
Eine USt-IdNr. ist nicht automatisch identisch mit Ihrer Handelsregisternummer. Sie ist auch nicht einfach irgendeine inländische Steuernummer, die Ihr Unternehmen besitzt. Diese Nummern können zwar zusammenhängen, dienen aber unterschiedlichen Zwecken. Ein Handelsregisterauszug beweist die rechtliche Existenz des Unternehmens. Eine USt-IdNr. beweist den Umsatzsteuer-Registrierungsstatus für den entsprechenden steuerlichen Rahmen.
Ein guter Vergleich ist ein Reisepass und ein Führerschein. Beide weisen Ihre Identität nach. Aber sie erfüllen nicht dieselbe Aufgabe, und Sie können den einen nicht gegen den anderen austauschen, wenn der Grenzbeamte danach fragt.
Warum das Format so wichtig ist
Die Struktur der Nummer ist kein kosmetisches Detail. Das Präfix kennzeichnet das Land, und der Rest folgt der Logik des jeweiligen Landes. Einige Länder verwenden nur Ziffern. Andere enthalten Buchstaben, Prüfzeichen oder feste Anfangszeichen.
Das ist wichtig, weil Systeme USt-IdNrn. nicht einfach nur „lesen“. Sie versuchen, sie zu analysieren, zu klassifizieren, zu validieren und in Rechnungs- oder Steuer-Workflows einzuspeisen.
Praktische Regel: Wenn Ihre Software jede USt-IdNr. als einfache Ziffernkette behandelt, müssen Sie mit Fehlern bei grenzüberschreitenden Dokumenten rechnen.
Warum Buchhalter sich mehr darum kümmern, als Unternehmer erwarten
Für einen Unternehmer mag die USt-IdNr. wie ein reines Stammdaten-Detail wirken. Für einen Buchhalter beeinflusst sie die gesamte Kette. Datenerfassung, Kontierung, Validierung, Export und Betriebsprüfungen hängen alle von der Richtigkeit dieses Identifikators ab.
Wenn die USt-IdNr. korrekt ist, läuft die Rechnung reibungslos durch den Workflow. Wenn sie falsch ist, zeigt sich der Schaden meist erst später: eine fehlgeschlagene Validierung, ein abgelehnter Export, eine Umsatzsteuerkorrektur oder eine unangenehme E-Mail an den Kunden mit der Bitte um eine korrigierte Rechnung.
Wie erhält man eine Umsatzsteuer-Identifikationsnummer in der EU?
Registrieren Sie sich bei der Finanzbehörde des EU-Landes, in dem Ihr Unternehmen umsatzsteuerpflichtig ist. Es gibt keine universelle EU-Umsatzsteuer-Identifikationsnummer: Jeder Mitgliedstaat vergibt seine eigene Nummer, obwohl OSS-Verfahren (One-Stop-Shop) einige grenzüberschreitende Meldungen vereinfachen können.
Prüfen Sie, ob inländische Umsätze, Lagerstandorte oder grenzüberschreitende Verkäufe eine Registrierungspflicht auslösen.
Bereiten Sie Gewerbeanmeldung, Steuernachweise, Identitäts- und Adressnachweise sowie Handelsnachweise vor, die vom jeweiligen Land gefordert werden.
Nutzen Sie MIAS (VIES), um eine Nummer nach der Erteilung für den grenzüberschreitenden EU-Handel zu validieren.
Welche Dokumente werden für die EU-Umsatzsteuerregistrierung benötigt?
Die Anforderungen sind je nach Land unterschiedlich. Häufig müssen Unternehmen jedoch das Registrierungsformular, Gründungsdokumente, einen Handelsregisterauszug, eine bestehende Steuer- oder Umsatzsteuerbescheinigung, Nachweise über den geplanten Handel und eine Vollmacht für einen eventuellen steuerlichen Vertreter vorlegen.
Einige Länder verlangen Dokumente in der Landessprache oder beglaubigte Kopien.
Nicht im Inland ansässige Unternehmen benötigen unter Umständen einen lokalen steuerlichen Vertreter.
Die Dauer der Registrierung und die Schwellenwerte hängen vom jeweiligen Land und der Art der Transaktion ab.
Entschlüsselung länderspezifischer USt-IdNr.-Formate
An dieser Stelle verliert die eu-umsatzsteuer-identifikationsnummer ihre konzeptionelle Einfachheit und wird im operativen Geschäft kompliziert.
Jede EU-USt-IdNr. beginnt mit einem Ländercode, aber was danach kommt, variiert von Land zu Land. Genau diese Vielfalt ist der Grund, warum Buchhalter Extraktionsfehler, Importfehler und Validierungsfehler bei ansonsten völlig normalen Rechnungen feststellen.
Der Avalara-Leitfaden zu EU-Umsatzsteuer-Identifikationsnummern stellt fest, dass diese länderspezifischen Formate für die Einhaltung der automatisierten Rechnungsverarbeitung entscheidend sind und dass unformatierte USt-IdNr.-Analysen bei grenzüberschreitenden B2B-Rechnungen in 28 % der Fälle fehlschlagen.
Das Grundmuster ist ähnlich, die Details sind es nicht
Ein kurzer Blick auf gängige Beispiele verdeutlicht das Problem.
Einige Länder sind unkompliziert. Deutschland verwendet das Länderkürzel gefolgt von Ziffern. Andere sind weniger fehlerverzeihend. Österreich fügt nach dem Präfix ein festes „U“ ein. Frankreich nutzt einen zweistelligen Prüfschlüssel. Spanien erlaubt Buchstaben an Stellen, die OCR-Systeme und regelbasierte Importe leicht verwirren können.
Das bedeutet, dass eine Pauschalregel zur Validierung von vornherein unzureichend ist.
Gängige Formate von EU-Umsatzsteuer-Identifikationsnummern 2026
Land | Ländercode | Format | Beispiel |
|---|---|---|---|
Österreich | AT | U + 8 Ziffern | ATU12345678 |
Belgien | BE | 0 + 9 Ziffern | BE0123456789 |
Frankreich | FR | 2 Prüfzeichen + 9 Ziffern | FRXX999999999 |
Deutschland | DE | 9 Ziffern | DE999999999 |
Spanien | ES | 9 Zeichen, kann Buchstaben am Anfang oder Ende enthalten | ESX12345678 |
Was das für die Automatisierung bedeutet
Wenn Sie USt-IdNrn. manuell eingeben, hilft Ihnen die Kenntnis der Formate, offensichtliche Fehler zu erkennen. Wenn Sie die Rechnungserfassung automatisieren, wird dieses Wissen umso wichtiger.
Ein Parser könnte sonst:
die führende 0 bei einer belgischen Nummer als überflüssig interpretieren
das U bei einer österreichischen Nummer als Störzeichen ansehen
einen spanischen Endbuchstaben als Tippfehler werten
einen französischen Prüfschlüssel vom Rest der Nummer trennen
In solchen Fällen sieht die Nummer für das menschliche Auge „fast richtig“ aus, führt aber im weiteren Prozess zu Fehlern. Das ist die gefährlichste Art von Fehler, da er lange unbemerkt bleibt und später viel Nacharbeit verursacht.
Ein einfacher Weg zur Plausibilitätsprüfung
Stellen Sie sich vor der Validierung drei grundlegende Fragen:
Passt das Präfix zum Land des Rechnungsausstellers?
Entspricht die Struktur dem bekannten Format dieses Landes?
Scheint die Nummer vollständig zu sein, einschließlich Buchstaben und führender Nullen?
Wenn Ihr Team häufig irische Rechnungen bearbeitet, ist die irische Umsatzsteuer-Ressource für 2026 von Snyp eine nützliche Hilfe. Irland gehört oft zu den Ländern, in denen Unternehmen feststellen, dass Umsatzsteuerabwicklung und Rechnungsprüfung schneller unübersichtlich werden als gedacht.
Die länderspezifische Formatprüfung ist kein optionaler Luxus. Sie ist der erste Filter, der verhindert, dass fehlerhafte Daten in die Buchhaltung gelangen.
Für Buchhalter ist dies eine der wichtigsten Erkenntnisse im Arbeitsablauf: Warten Sie nicht bis zur eigentlichen Validierung, um Fehler abzufangen, die bereits bei der Formatprüfung hätten auffallen müssen.
Wann und warum eine Umsatzsteuer-Identifikationsnummer absolut zwingend ist
Manche Umsatzsteuer-Details sind rein administrativer Natur. Dieses hier nicht.
In vielen grenzüberschreitenden Konstellationen ist die eu-umsatzsteuer-identifikationsnummer das entscheidende Puzzleteil, das die gewünschte steuerliche Behandlung rechtfertigt. Wenn sie fehlt, ungültig ist oder fehlerhaft verwendet wird, muss die Transaktion unter Umständen steuerlich völlig anders behandelt werden.
Die Website der Europäischen Kommission zu Umsatzsteuer-Identifikationsnummern gibt an, dass sich seit dem Start des One-Stop-Shops am 1. Juli 2021 bis Mitte 2025 über 500.000 Unternehmen registriert haben. Das System vereinfacht die Meldung für Verkäufe, die den EU-weiten Schwellenwert von 10.000 € überschreiten. Dieselbe Quelle weist darauf hin, dass gemäß der Verordnung (EU) 2019/2152 USt-IdNrn. bei Intrastat-Meldungen für EU-interne Warenbewegungen zwingend erforderlich sind, was die Überwachung von jährlich über 700 Milliarden Euro Handelsvolumen unterstützt.
Grenzüberschreitende B2B-Rechnungen
Dieses Szenario tritt in der Praxis am häufigsten auf.
Wenn ein EU-Unternehmen an ein anderes im EU-Ausland verkauft, hängt die steuerliche Behandlung oft davon ab, dass beide Parteien eindeutig als steuerpflichtige Unternehmen identifiziert sind. Die USt-IdNr. dient hierbei als Nachweis. Sie wird üblicherweise auf der Rechnung ausgewiesen und im Rahmen der Compliance-Prüfung verifiziert.
Ohne diesen Nachweis kann der Lieferant die beabsichtigte Steuerbefreiung oft nicht rechtssicher anwenden. Selbst wenn das Handelsgeschäft an sich korrekt ist, kann eine fehlerhafte Handhabung der USt-IdNr. einen sauberen B2B-Verkauf in ein steuerliches Problem verwandeln.
E-Commerce und OSS
Wenn Sie grenzüberschreitend an Verbraucher (B2C) in der EU verkaufen, verändern sich die Anforderungen, bleiben aber ebenso wichtig.
Das OSS-System wurde eingeführt, um das Problem mehrfacher Registrierungen für Verkäufer zu verringern, die in verschiedenen EU-Märkten aktiv sind. Sobald Ihre Verkäufe den EU-weiten Schwellenwert überschreiten, läuft die Umsatzsteuerabwicklung zentralisierter über den OSS. Ihr Unternehmen benötigt dennoch die korrekten Identifikatoren und strukturierte Rechnungsdaten.
Das gilt besonders für Händler, die Online-Marktplätze, mehrere Shopsysteme und verschiedene Zahlungs- oder Fulfillment-Plattformen nutzen. Wenn Sie die EU-Programme von Amazon nutzen, können Ihnen die Seller Central Pan-European Insights helfen zu verstehen, wie operative Expansion schnell zu steuerlicher und melderechtlicher Komplexität führen kann.
Intrastat und Warenbewegungen
Für Unternehmen, die Waren über EU-Grenzen hinweg bewegen, gehören USt-IdNrn. nicht nur auf Rechnungen. Sie sind auch für das Meldewesen von Bedeutung.
Dies betrifft Großhändler, Hersteller, Distributoren und E-Commerce-Händler, die Lagerbestände zwischen verschiedenen Ländern transferieren. In diesen Fällen ist die USt-IdNr. kein reines Back-Office-Detail, sondern Teil der offiziellen Dokumentationskette der Warenbewegung.
Warum Fehler teurer sind, als man denkt
Die kostspieligsten Umsatzsteuerfehler sind selten die spektakulärsten. Oft beginnen sie mit einer falschen Annahme.
Ein Team nimmt an, die USt-IdNr. eines Kunden sei gültig, weil sie „richtig aussieht“. Ein Lieferant nutzt eine alte USt-IdNr., die aus einem veralteten Kundenprofil kopiert wurde. Ein E-Commerce-Unternehmen expandiert in neue Länder, nutzt aber überall unverändert dieselben Rechnungseinstellungen.
Die Folgen können sein:
Falsche Umsatzsteuerbehandlung bei Verkäufen oder Einkäufen
Manuelle Korrekturen bereits ausgestellter Rechnungen
Probleme bei Steuererklärungen oder Betriebsprüfungen
Liquiditätsengpässe, wenn Umsatzsteuer unerwartet nachgezahlt werden muss
Erheblicher Mehraufwand für Buchhalter, die die Daten nachträglich bereinigen müssen
Der Praxistest
Fragen Sie sich stets: Beeinflusst die USt-IdNr. die steuerliche Behandlung der Transaktion? Wenn ja, ist sie kein optionales Detail.
Das betrifft viele typische Szenarien:
Verkauf von Waren an ein EU-Unternehmen in einem anderen Mitgliedstaat
Erbringung von Dienstleistungen an einen B2B-Kunden in der EU
Verlagerung von Lagerbeständen zwischen EU-Ländern
Nutzung des OSS für Fernverkäufe oberhalb des Schwellenwerts
Erstellung formeller grenzüberschreitender Meldungen
Unternehmen konzentrieren sich oft zuerst auf die Steuersätze. In der Praxis ist der Identifikator jedoch meist früher entscheidend. Bevor Sie entscheiden, welche Umsatzsteuer anfällt, müssen Sie wissen, wer der Kunde aus umsatzsteuerlicher Sicht ist.
Wenn Ihre Rechnungsstellung vom grenzüberschreitenden B2B-Status abhängt, behandeln Sie die Erfassung und Prüfung der USt-IdNr. als Teil des Verkaufsprozesses, nicht als nachgelagerte Buchhaltungsaufgabe.
So validieren Sie jede EU-Umsatzsteuer-Identifikationsnummer in Sekundenschnelle
Eine auf eine Rechnung geschriebene USt-IdNr. ist nicht gleichbedeutend mit einer Nummer, auf die Sie sich rechtssicher verlassen können.
Die Validierung ist der Schritt, der aus einer behaupteten Nummer eine geprüfte Nummer macht. In der EU-Praxis ist das wichtigste Werkzeug hierfür MIAS (VIES), das MwSt-Informationsaustauschsystem. Es leitet Validierungsanfragen an die Datenbank des jeweiligen Mitgliedstaates weiter.
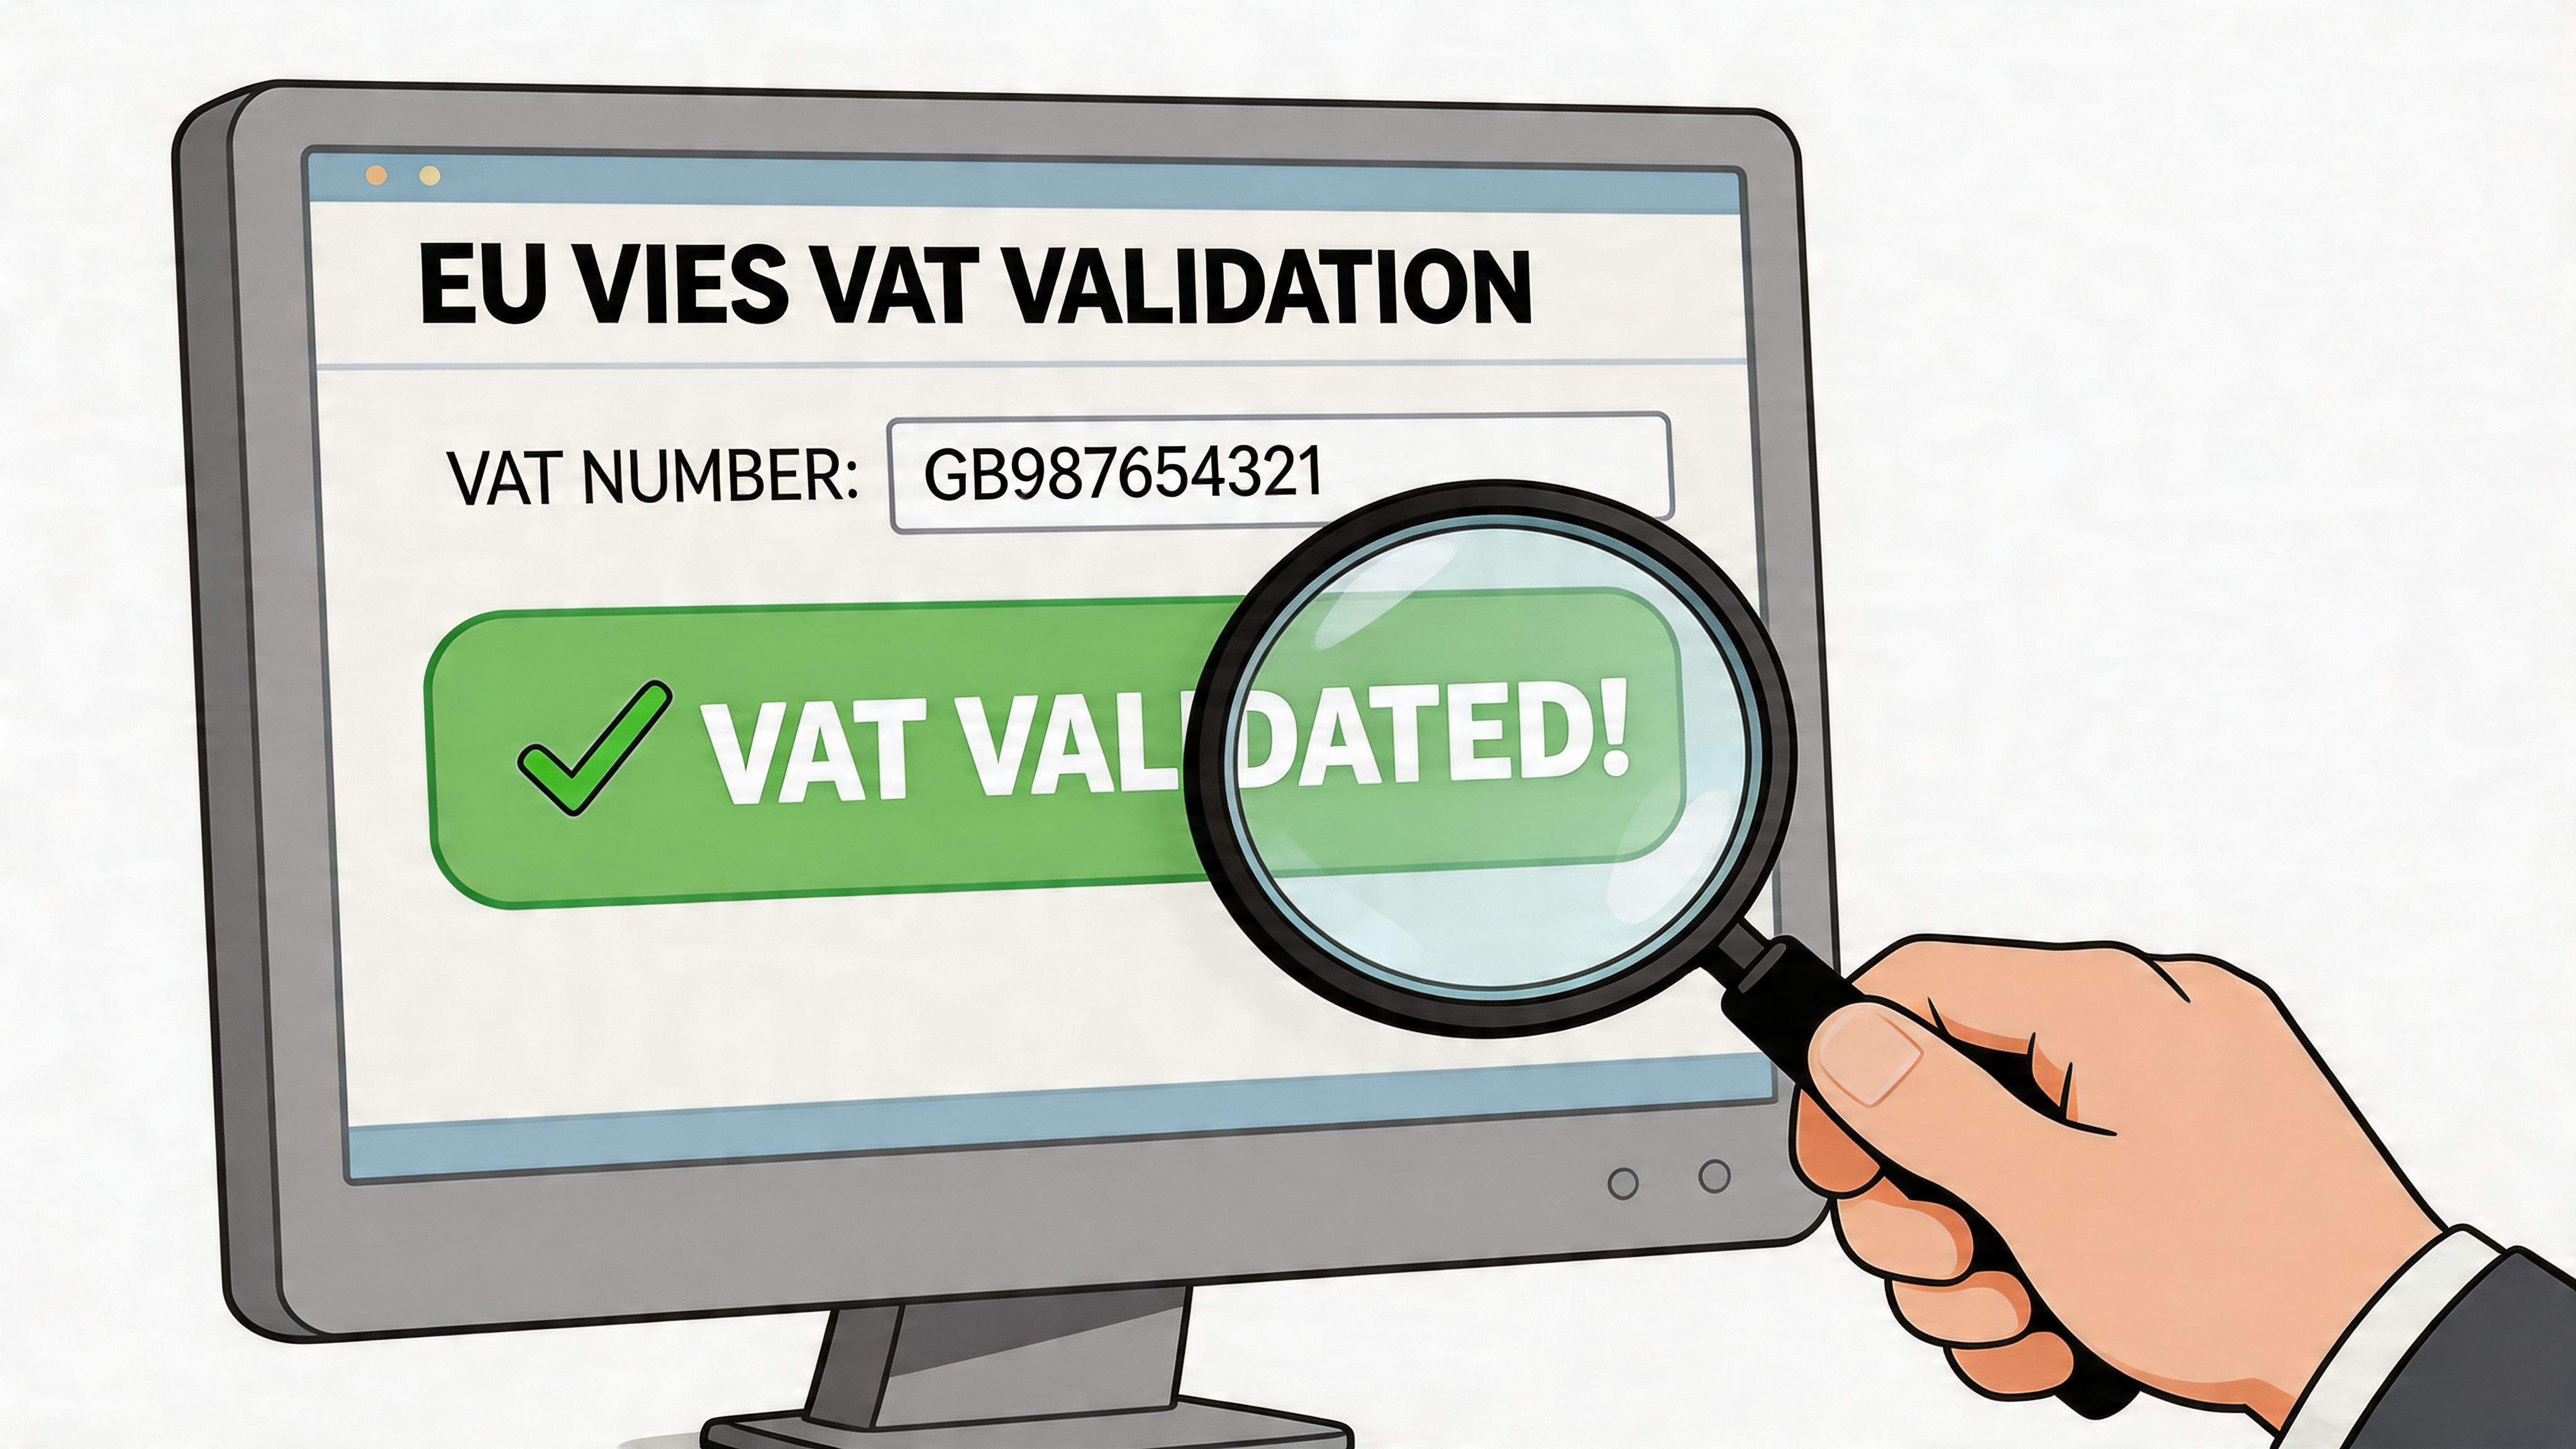
Der FreightAmigo-Artikel zum Verständnis von EU-Umsatzsteuer-Identifikationsnummern stellt fest, dass eine erfolgreiche MIAS-Validierung eine Übereinstimmung von Name und Anschrift liefert, dass die historische Verfügbarkeit bei 95 % lag und dass die Ausfälle im Zeitraum 2024 bis 2025 aufgrund von Überlastungen nationaler Systeme 12 % erreichten. Dieselbe Quelle besagt, dass eine fehlgeschlagene Validierung bei einer innergemeinschaftlichen B2B-Rechnung zur Versagung des Reverse-Charge-Verfahrens führen kann, was eine Standard-Umsatzsteuerzahlung von 21 % sowie Strafen von 5.000 € bis 50.000 € pro Quartal bei wiederholten Fehlern nach sich ziehen kann. Zudem wird darauf hingewiesen, dass falsch-negative Ergebnisse bei MIAS in Spitzenzeiten um 8 % ansteigen können.
Der grundlegende manuelle Ablauf
Für eine einzelne USt-IdNr. ist der Vorgang einfach.
Wählen Sie den Mitgliedstaat aus, der die Nummer ausgestellt hat.
Geben Sie die USt-IdNr. ein, ohne Zeichen wegzulassen oder eigenmächtig zu „korrigieren“.
Starten Sie die Validierungsanfrage.
Prüfen Sie das Ergebnis sorgfältig, einschließlich der Information, ob das System derzeit erreichbar ist.
Wenn das Ergebnis gültig ist, dokumentieren Sie die Prüfung. Wenn das Ergebnis ungültig ist, stoppen Sie den Prozess und prüfen Sie das Originaldokument, bevor Sie die Rechnung ausstellen oder die steuerliche Behandlung finalisieren.
Was das Ergebnis wirklich bedeutet
Ein „gültiges“ Ergebnis bedeutet, dass die ausstellende Behörde die Nummer im an MIAS angeschlossenen System kennt.
Ein „ungültiges“ Ergebnis kann bedeuten, dass die Nummer falsch, unvollständig, für den EU-weiten Handel nicht freigeschaltet oder mit der falschen Länderauswahl eingegeben wurde. Es kann auch bedeuten, dass die Daten auf der Rechnung veraltet sind.
Der Status „Dienst nicht verfügbar“ ist wiederum etwas anderes. Er belegt nicht, dass die Nummer ungültig ist. Er bedeutet lediglich, dass das System die Prüfung in diesem Moment nicht abschließen konnte.
Behandeln Sie einen technischen Systemausfall nicht als steuerlichen Beleg. Betrachten Sie die Prüfung als unvollständig und dokumentieren Sie Ihre weiteren Schritte.
Gute Gewohnheiten, die späteren Ärger ersparen
Bei manuellen Prüfungen helfen ein paar einfache Routinen enorm:
Dokumentation sichern: Speichern Sie einen Screenshot oder einen anderen Beleg der Validierungsprüfung ab.
Zuerst das Land prüfen: Viele fehlgeschlagene Validierungen beruhen auf einem falschen Präfix oder einer falschen Länderauswahl.
Bei Systemausfällen erneut versuchen: Ein Serverproblem ist nicht gleichbedeutend mit einer ungültigen Nummer.
Frühzeitig Bestätigung einholen: Wenn die Nummer fehlschlägt, kontaktieren Sie den Kunden oder Lieferanten vor dem Monatsabschluss.
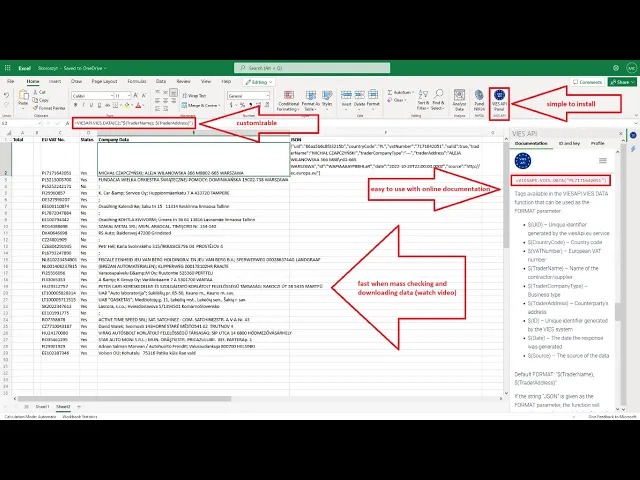
Ein kurzes Video veranschaulicht den Prozess visuell.
Wo die manuelle Prüfung an ihre Grenzen stößt
Die manuelle Validierung eignet sich für gelegentliche Prüfungen. Sie stößt jedoch an Grenzen, wenn Sie ein hohes Rechnungsvolumen, mehrere Gesellschaften oder viele automatisch importierte Dokumente verarbeiten müssen.
In solchen Fällen benötigen Teams strukturierte Kontrollmechanismen, wie zum Beispiel:
Formatprüfungen vor der eigentlichen Validierung
Sammel- bzw. Batch-Validierung
Fehler-Queues für fehlgeschlagene oder nicht erreichbare Prüfungen
Automatisch mit dem Rechnungsbeleg verknüpfte Prüfnachweise
Wenn Sie jede Nummer einzeln prüfen, ist der Aufwand überschaubar. Wenn Sie jedoch Dutzende oder Hunderte während des Monatsabschlusses validieren müssen, benötigen Sie einen Workflow, der mehr bietet als nur das Anzeigen eines grünen Hakens.
Ein praktischer Leitfaden zur Beantragung Ihrer USt-IdNr.
Die meisten Unternehmen beantragen eine USt-IdNr. nicht aus reiner Freude am Papierkram. Sie tun es, weil ihre Geschäftstätigkeit ihnen keine andere Wahl lässt oder weil die Registrierung ihnen einen handfesten praktischen Vorteil bringt.
Der Schlüssel liegt darin, mit dem Grund zu beginnen. Sobald Sie wissen, warum Sie eine USt-IdNr. benötigen, wird der Weg zur Registrierung wesentlich klarer.
Typische Situationen, die eine Registrierung auslösen
Ein Grund ist die reguläre Umsatzsteuerregistrierung im eigenen Land. Ein anderer ist die grenzüberschreitende Tätigkeit, die eine erweiterte EU-Compliance erfordert. Manche Unternehmen entscheiden sich auch für eine freiwillige Registrierung, um die Vorsteuer bei Einkäufen und Verkäufen unkomplizierter handhaben zu können.
Typische Auslöser sind:
Ihre Geschäftstätigkeit erreicht im Inland die Umsatzschwelle für die Umsatzsteuerpflicht
Ihre grenzüberschreitenden Verkäufe an Endverbraucher überschreiten die EU-weite OSS-Schwelle von 10.000 €
Sie benötigen einen gültigen Umsatzsteuerstatus für grenzüberschreitende B2B-Transaktionen in der EU
Sie möchten Vorsteuer für berechtigte geschäftliche Einkäufe im Ausland zurückfordern
Ihre Expansion in einen anderen Markt begründet dort eine lokale Steuerpflicht
Was der Antragsprozess üblicherweise umfasst
Auch wenn jedes Land sein eigenes Portal und eigene Formulare hat, werden im Kern meist dieselben Informationen abgefragt.
Stellen Sie sich darauf ein, folgende Angaben zu machen:
Was Sie üblicherweise benötigen | Warum es wichtig ist |
|---|---|
Angaben zur Identität des Unternehmens | Zur Zuordnung des Antrags zur juristischen Person |
Beschreibung der Geschäftstätigkeit | Zur Erläuterung des operativen Geschäfts |
Anschrift und Kontaktdaten | Für die Registrierung und offizielle Schreiben |
Beginn der steuerpflichtigen Tätigkeit | Zur Festlegung, ab wann die Registrierung gilt |
Details zu grenzüberschreitenden Aktivitäten | Zur Prüfung von EU-Umsatzsteuerpflichten |
Die strategische Entscheidung ist wichtiger als das Formular
Oft suchen Unternehmer sofort nach dem Online-Formular. Ein besserer erster Schritt ist die Frage: „Aus welchem konkreten Grund registriere ich mich?“
Diese Frage ist entscheidend, da sich der Weg unterscheiden kann, je nachdem, ob Sie:
rein im Inland verkaufen
grenzüberschreitend an Endverbraucher (B2C) verkaufen
B2B-Handel innerhalb der EU betreiben
Lagerbestände in einem anderen Land aufbewahren
sich für den OSS registrieren
Wenn Spanien Teil Ihrer Expansionspläne ist, kann Ihnen ein praktischer lokaler Leitfaden wie Umsatzsteuerregistrierung in Spanien von renn helfen, die administrativen Anforderungen zu verstehen, bevor Sie Dokumente zusammentragen.
Eine sinnvolle Schritt-für-Schritt-Reihenfolge
Unternehmern empfehle ich meist folgendes Vorgehen:
Analysieren Sie Ihre Verkaufs- und Einkaufsströme. Registrieren Sie sich nicht auf Basis vager Vermutungen.
Ermitteln Sie, wo die Steuerpflicht entsteht. Im Heimatland, über den OSS oder in einem anderen Mitgliedstaat.
Sammeln Sie Unternehmens- und Handelsdokumente frühzeitig. Verzögerungen entstehen meist durch fehlende Unterlagen, nicht durch die steuerliche Komplexität an sich.
Prüfen Sie, wie Rechnungen nach der Registrierung ausgestellt werden. Die Nummer nützt nur, wenn Ihre Systeme sie auch korrekt verarbeiten.
Informieren Sie Ihren Steuerberater oder Buchhalter vor dem Go-Live. Eine Umsatzsteuerregistrierung ohne Anpassung der Arbeitsabläufe führt zu vermeidbaren Fehlern.
Ein letzter wichtiger Hinweis
Die Registrierung ist der Anfang der Compliance-Arbeit, nicht das Ende.
Sobald Sie die USt-IdNr. erhalten haben, muss sie lückenlos an den richtigen Stellen ausgewiesen, bei Geschäftspartnern validiert und korrekt in der Rechnungsstellung und Buchhaltung verarbeitet werden. Viele Unternehmen glauben, der schwierigste Teil sei der Erhalt der Nummer. In der Praxis liegt die größere Herausforderung darin, sie im Alltag fehlerfrei zu nutzen.
Automatisierung der Umsatzsteuer-Compliance für Buchhalter mit Booksmate
Die manuelle Bearbeitung von Umsatzsteuerthemen scheitert meist an ganz banalen Dingen. Nicht weil das Team die Regeln nicht kennt, sondern weil es Rechnungen in E-Mail-Postfächern, Portalen, Marktplatz-Accounts und freigegebenen Ordnern mühsam zusammensuchen muss.
An dieser Stelle schafft Automatisierung Abhilfe. Statt Mitarbeiter jede Rechnung manuell herunterladen, jede USt-IdNr. entziffern, jedes Länderpräfix vergleichen und die Daten händisch in die Buchhaltungssoftware eintippen zu lassen, kann der Workflow so strukturiert werden, dass das Dokument automatisch eingeht, die Daten ausgelesen und Ausnahmen vor dem Export direkt markiert werden.
Wie ein praxistauglicher Workflow aussieht
Ein gut aufgesetzter Prozess folgt üblicherweise dieser Kette:
Schritt | Was passiert | Warum es wichtig ist |
|---|---|---|
Rechnungsimport | Dokumente werden automatisch aus Portalen und Postfächern abgerufen | Das Team muss Belege nicht mehr manuell zusammensuchen |
Datenerfassung | Wichtige Felder wie USt-IdNrn. werden automatisch ausgelesen | Reduziert manuelle Tipp- und Übertragungsfehler |
Formatprüfung | Die länderspezifische Struktur der Nummer wird überprüft | Erkennt offensichtliche Formatfehler frühzeitig |
Validierung | Nummern werden über den offiziellen Validierungs-Workflow geprüft | Sichert eine gesetzeskonforme Umsatzsteuerbehandlung |
Export | Bereinigte Daten werden an die Buchhaltungssoftware übergeben | Verhindert spätere Korrekturarbeiten |
Dies ist besonders wertvoll für Kanzleien und Unternehmen, die Rechnungen von Plattformen wie Amazon, Stripe, Google, Microsoft und PayPal verarbeiten, bei denen die Dokumentenformate variieren und die Qualität der USt-IdNrn. oft unbeständig ist.
Warum Automatisierung beim schwierigsten Schritt hilft
Die größte Herausforderung ist nicht das Abrufen der Rechnung, sondern die Entscheidung, ob die ausgelesene USt-IdNr. vollständig, plausibel und verlässlich ist.
Ein intelligenter Workflow erkennt das Länderpräfix, behält führende Zeichen bei und wendet Regeln an, die die zuvor beschriebenen länderspezifischen Formate berücksichtigen. Dadurch behandelt das System eine österreichische USt-IdNr. und eine belgische USt-IdNr. nicht als austauschbare Zeichenketten.
Was Buchhalter von einem Dashboard erwarten sollten
Für die tägliche Buchhaltung ist das wichtigste Ergebnis nicht „alle Nummern extrahiert“, sondern eine klare Liste der Ausnahmen, die ein menschliches Auge erfordern.
Dazu gehören Rechnungen, bei denen:
Keine USt-IdNr. gefunden wurde
Das Format nicht zum Ausstellungsland passt
Die Validierung nicht abgeschlossen werden konnte
Lieferant und USt-IdNr.-Land nicht übereinstimmen
Die Rechnung mit ungeklärten Umsatzsteuerrisiken exportiert werden soll
Die beste Automatisierung ersetzt nicht das menschliche Urteilsvermögen. Sie lenkt es gezielt auf die wenigen Rechnungen, die Aufmerksamkeit erfordern.
Wo Kanzleien dadurch konkret Zeit sparen
Die Zeitersparnis summiert sich schnell.
Ein Buchhalter muss sich nicht mehr in unzählige Portale einwählen, nur um Belege einzusammeln. Ein Steuerberater muss nicht mehr jede Rechnung Zeile für Zeile nach einer fehlerhaften Nummer durchsuchen. Und der Finanzverantwortliche erhält saubere Exporte für die Buchhaltungssoftware, statt Probleme erst bei der Umsatzsteuervoranmeldung zu bemerken.
Das ist die praktische Brücke zwischen Umsatzsteuerwissen und dessen Umsetzung. Die Regeln zu kennen ist das eine. Einen Prozess zu etablieren, der sie auch bei hohem Belegaufkommen zuverlässig einhält, sichert einen entspannten Monatsabschluss.
Häufig gestellte Fragen zu EU-Umsatzsteuer-Identifikationsnummern
Selbst wenn die Grundregeln klar sind, tauchen in der Praxis immer wieder Zweifelsfälle auf. Die hartnäckigsten betreffen ungültige Nummern, Brexit-Komplikationen und Rechnungen mit unvollständigen Angaben.
Die Diskussion von PolishTax über innergemeinschaftliche Lieferungen ohne gültige EU-Umsatzsteuer-Identifikationsnummer weist darauf hin, dass der Verkäufer, wenn der Käufer keine gültige EU-Umsatzsteuer-Identifikationsnummer besitzt, die lokale Umsatzsteuer anstelle einer steuerfreien Lieferung berechnen muss, wobei Strafen von bis zu 20 % des Umsatzes drohen können. Dieselbe Quelle besagt, dass britische Verkäufer nach dem Brexit laut MIAS-Statistiken für 2025 mit Ablehnungsquoten von 12 % konfrontiert sind, und nennt Ausweich-Workflows wie eine vorläufige Steuerbefreiung mit einer Nachweisfrist von 90 Tagen.
FAQ
Frage | Antwort |
|---|---|
Ist eine USt-IdNr. dasselbe wie eine Handelsregisternummer? | Nein. In einigen Ländern hängen sie zwar zusammen, erfüllen aber unterschiedliche Aufgaben. Eine Handelsregisternummer identifiziert die juristische Person. Eine USt-IdNr. weist den Umsatzsteuer-Registrierungsstatus nach. |
Was tun, wenn ein Kunde eine USt-IdNr. angibt, die die Validierung nicht besteht? | Vorsicht ist geboten, bevor Sie die Transaktion als steuerfreie innergemeinschaftliche B2B-Lieferung behandeln. Bitten Sie um Bestätigung oder eine korrigierte Nummer und prüfen Sie, ob lokale Umsatzsteuer berechnet werden muss. |
Was passiert, wenn MIAS nicht erreichbar ist? | Behandeln Sie dies als unvollständige Prüfung, nicht als automatisches Scheitern. Dokumentieren Sie den Prüfversuch, versuchen Sie es später noch einmal und bewahren Sie die Belege für Ihre Bemühungen auf. |
Kann ich mich auf eine USt-IdNr. verlassen, die von einer alten Rechnung kopiert wurde? | Nicht ohne Risiko. Nummern können falsch erfasst worden sein, für den EU-Handel ungültig werden oder mittlerweile zu einem anderen Unternehmen gehören. |
Sorgen britische Nummern immer noch für Verwirrung? | Ja. Die Abwicklung nach dem Brexit ist ein Bereich, der oft besondere Sorgfalt erfordert – insbesondere dann, wenn in alten Kundenstammdaten noch Annahmen aus der Vor-Brexit-Zeit hinterlegt sind. |
Was sollte ein Buchhalter tun, wenn eine Rechnung ohne nutzbare USt-IdNr. eingeht? | Markieren Sie den Beleg frühzeitig, noch vor dem Export oder der Umsatzsteuervoranmeldung. Es ist wesentlich einfacher, eine korrigierte Rechnung während der Erfassung anzufordern, als die Umsatzsteuerbehandlung nach der Buchung zu korrigieren. |
Eine gute Faustregel ist, Probleme mit der USt-IdNr. als Workflow-Probleme und nicht nur als Steuerprobleme zu betrachten. Je früher sie erkannt werden, desto einfacher und günstiger lassen sie sich beheben.
Wenn Ihr Team zu viel Zeit damit verbringt, Rechnungen manuell herunterzuladen, USt-IdNrn. händisch zu prüfen und fehlerhafte Exporte mühsam zu korrigieren, kann Booksmate helfen, diesen Prozess zu optimieren. Es ruft Rechnungen automatisch aus Portalen und Postfächern ab, extrahiert die relevanten Daten mittels KI, organisiert alle Dokumente in einem übersichtlichen Dashboard und bereitet sie für den Export vor – damit sich Ihre Buchhalter auf die Ausnahmefälle statt auf repetitive Verwaltungsarbeit konzentrieren können.
Für eine praxisnahe Prüfung Ihrer Belege nutzen Sie diese Checkliste zur Dokumentation von Umsatzsteuerprüfungen, um Ihre Nachweise optimal vorzubereiten.
Bei größeren Belegmengen erfahren Sie unter Umsatzsteuer-Rechnungen automatisch verarbeiten, wie Sie den manuellen Aufwand weiter reduzieren können.